
连续三年上春晚的宇树科技,靠“价格屠夫”做到全球第一?

宇树科技这家公司,很多人的第一印象是“上春晚的那家机器人公司”。但如果把它仅仅理解成一家靠表演出圈的硬件厂商,就完全看错了它的商业底色。
它真正的核心壁垒,是成为整个足式机器人赛道的“价格锚定者”。当你把一台过去售价50多万的机器狗打到万元以内,把一台人形机器人下探到3万元价位段,你就不只是在做产品,而是在重新定义这个行业的成本结构和准入规则。
钱从哪来,从“价格屠夫”到“成本狂魔”
看宇树,不能只盯着它2025年16.99亿元的营收规模,或者60%左右的整体毛利率。更要看它怎么做到这些数字的。
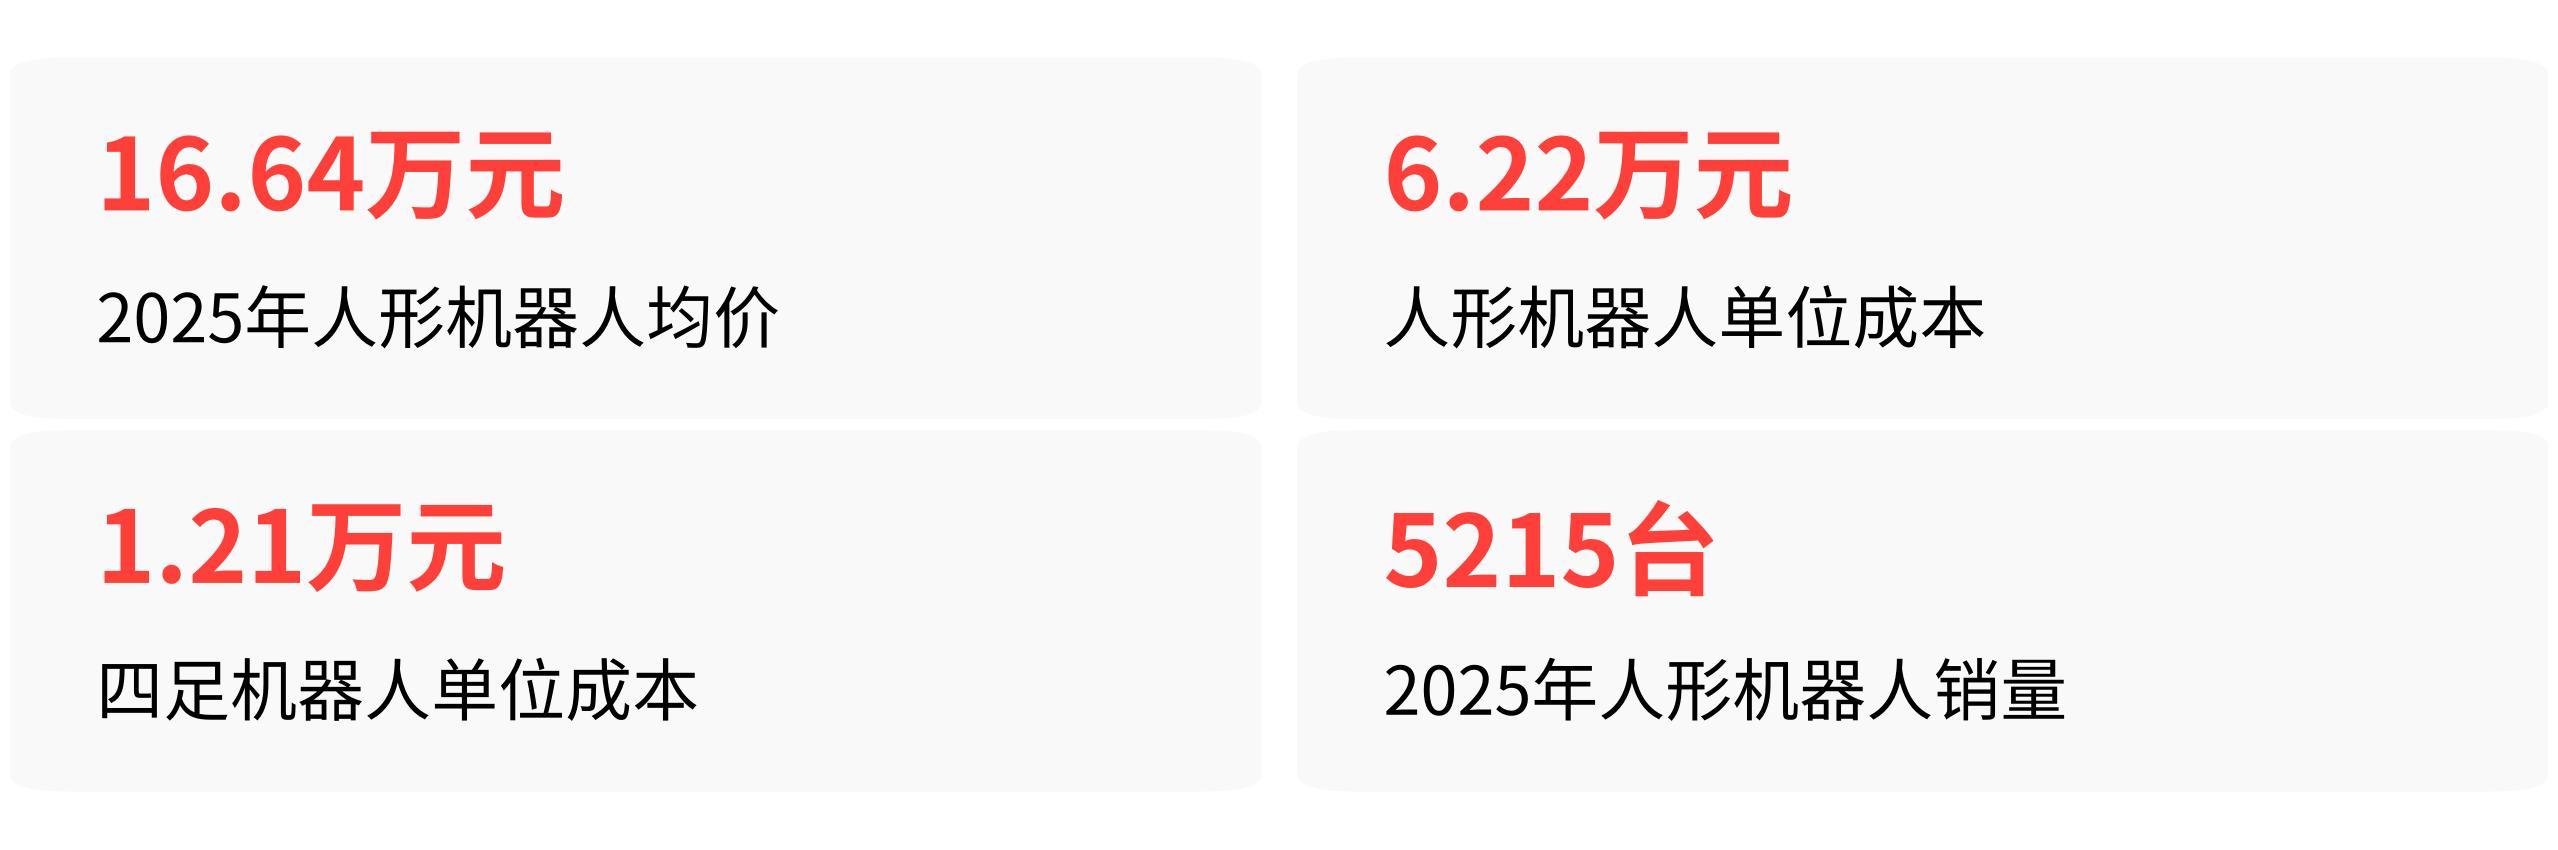
招股书中有一组数据把这个商业逻辑说清楚了:宇树的人形机器人平均售价从2023年的59.34万降到2025年的16.64万,三年下降超过七成。同期销量从5台飙到5215台。四足机器人单位成本已经压到了1.21万元,人形机器人单位成本仅6.22万元。
成本能压到这么低的直接原因,是它的全栈自研。除了电池电芯、计算模组、高规格激光雷达和灵巧手这类标准化选配件,机器人身上其他核心专用部件全部自己研发设计。外购部件总成本占比压到了14%-18%。这意味着,它把定价权牢牢抓在自己手里。
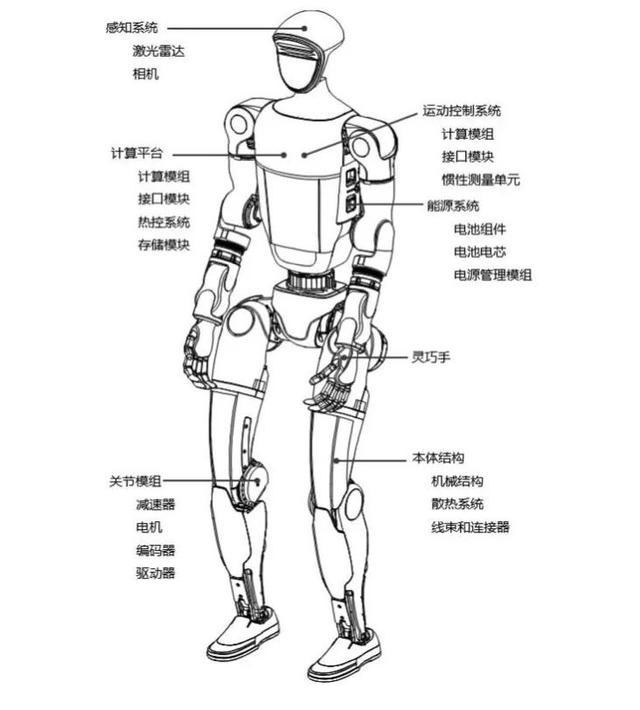
人形机器人核心各系统部件结构拆解示意图
以2023年7月发布的Go2 Air为例,起售价9997元,首次把四足机器人打到万元以内。2025年7月推出的人形机器人R1,起售价3.99万元,Air款再降到2.99万元。而同期波士顿动力的Spot单机售价还在53万元左右。
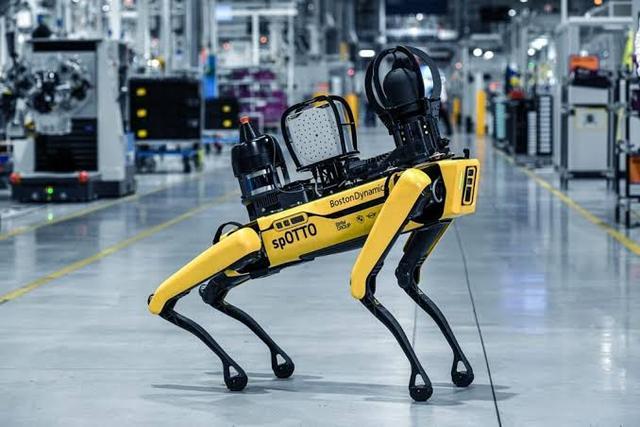
波士顿动力四足机器人Spot在工厂车间内运行
这个定价差不仅抢占了市场份额,还直接推动了整个行业越过民用普及的成本临界点。根据第三方报告,2025年全球人形机器人总出货约1.7万台,宇树一家卖出超5500台,全球占比32.4%,出货量登顶全球第一。
赚钱的生意,谁在买单
说清楚成本优势之后,再来看宇树的收入构成,格局会更清晰。
2025年是一个关键转折点。这一年,人形机器人收入首次超越四足业务,成为宇树第一大收入来源。2025年1-9月,人形机器人与四足机器人收入分别为5.95亿元和4.88亿元,且人形机器人产销率超过95%。公司整体实现扣非净利润超6亿元。
在足式机器人赛道绝大多数同行还在亏损的阶段,宇树已经成了全球极少数实现规模化盈利的企业之一。
但决定宇树当前商业边界的,不是卖出多少台机器,而是卖给了谁。2025年前三季度数据显示,宇树人形机器人收入中约73.6%来自科研教育市场,17.39%来自商业消费,真正的工业行业应用仅占约9.01%,其中占比相对较高的还是企业导览。
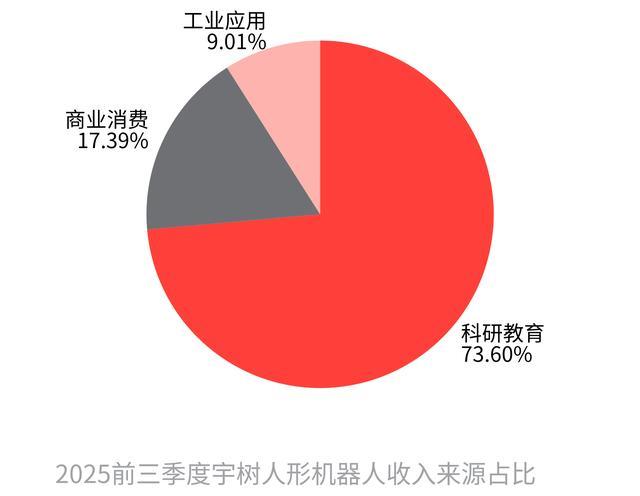
换句话说,宇树今天卖出的绝大多数人形机器人,不是被买回去干活的,是被买回去研究和表演的。高校用它做强化学习,AI公司买一具身体训练模型,科技馆买来当互动展品。
这也是为什么它在2025年、2026年连续登上央视春晚扭秧歌、打武术,因为这种曝光直接拉动销量——2025年春晚后人形机器人销量同比增长1165%。
但在工业、能源、安防这些真正体现机器人生产力价值的大规模商用场景,宇树的份额还不到10%。这才是判断它能否从“会表演的机器人公司”变成“能干活的生产力工具”的核心观察点。
真正的短板,不在于价格和成本
宇树靠运动控制起家,机器狗后空翻、人形机器人格斗,这些动作放到全球都是第一梯队。创始人王兴兴公开说过,他们做的“小脑”能力——也就是运动控制——已经很强了。
但短板也很明显。自己人也承认:具身智能所必需的环境感知、自主决策、多任务泛化这些“大脑”能力仍然滞后。
这个短板的现实后果已经在落地场景中暴露出来。2026年8月,湖北襄阳一家科技馆里,一个正在调试的宇树机器人踢伤了参观的女孩。事后复盘,问题出在机器人在执行预设动作时,根本没有“看见”突然靠近的人,无法紧急停控。
这不是宇树一家的问题,而是整个行业的通病。但这件事直接指向了宇树当前商业模式的核心矛盾:它能造出灵活、便宜、会空翻的机器人,但离“在80%的陌生环境里自主完成80%的任务”这个真正的ChatGPT时刻,还有明显距离。
上市之后,宇树把IPO募集资金中的20.22亿元砸向智能机器人大模型研发,同时启动“物理AI机器人模型自进化”预研,研发费用同比增长152%。上市后,宇树的战略重心已从“把产品做出来”转向“把产品做聪明”。
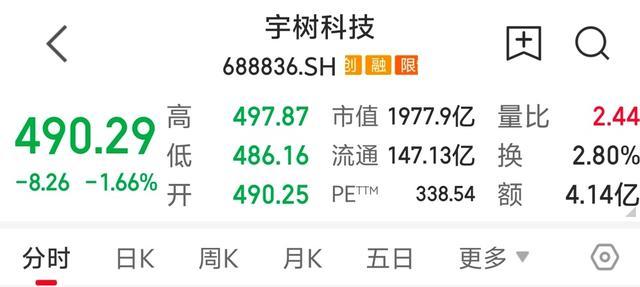
宇树科技在科创板的实时股价行情界面
这是宇树从硬件制造商向具身智能企业转型的关键一步。能不能把“大脑”短板补起来,决定了它未来到底是继续卖“科技玩具”给实验室,还是真正能进工厂产线去替代人力。这不仅是宇树自己的命题,也是整个中国人形机器人赛道从“能跑”走向“能赚”的核心变量。