
宇树科技成本从0.2元到1100元,散户该避开哪些认知陷阱?

看到宇树科技股东的成本从0.2元到1100元,相差上千倍,很多人第一反应是“这不公平”。确实,从直观感受上说,同一家公司的股东,成本竟然能差出几千倍,怎么看都不在一个牌桌上。但这个判断,恰恰是被两个市场完全不同的价格形成机制给迷惑了。
站在一级市场那条线上,价格是按“公司成长史”来定的
那0.2元的成本是怎么来的?它不是某个关联方私下低价倒卖的猫腻,而是这家公司近十年融资史一层一层“摊薄”出来的结果。
2016年公司刚成立的时候,天使投资人尹方鸣投了200万元,拿了15%的股份,对应的公司估值只有1300万元。那时候的宇树,还窝在杭州一间50平的办公室里,连能不能活下去都是问题。随后十年间,公司每完成一轮融资,早期股东的持股比例就会被新入局的资本稀释一部分。
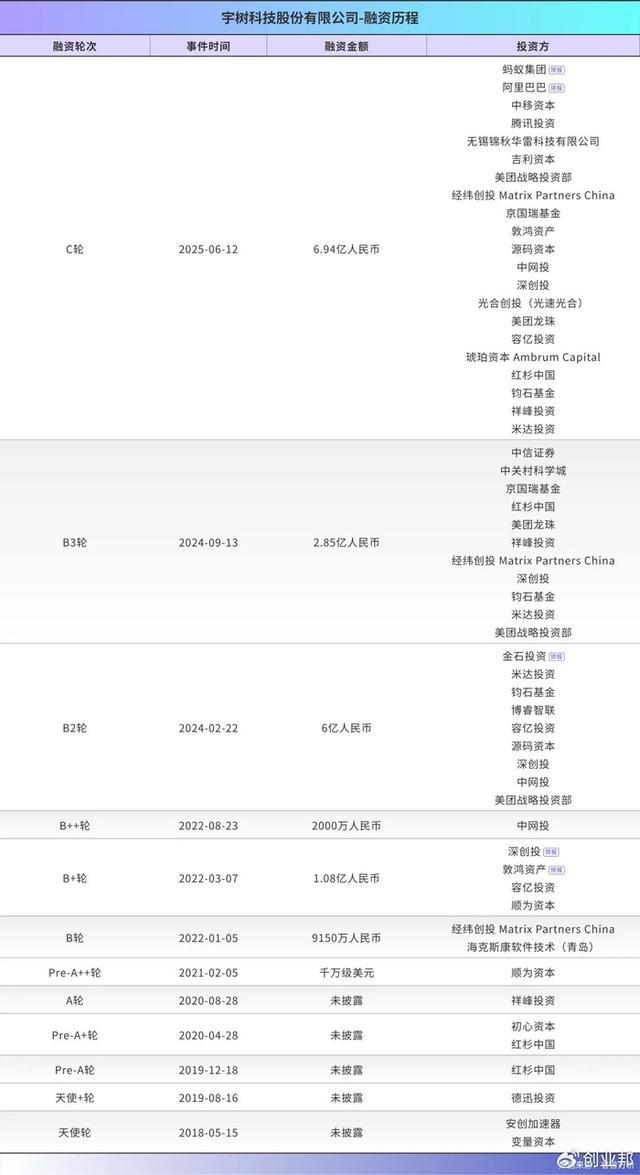
宇树科技自成立以来各轮次融资明细一览
尹方鸣后来在几轮老股转让中套现了部分本金,剩余持股放到今天,对应的账面回报已超过780倍。
红杉中国是2019年首次入场的,当时首笔1500万元对应的投后估值也就1.5亿元,陆陆续续加仓下来,综合持仓成本大概3.94元。经纬创投入场更晚一些,2024年才开始跟进,成本在6.5元左右。
至于美团、顺为这些在2024到2025年才完成投资的机构,对应的入股价已显著高于早期投资机构。
你看,这些成本根本不是某一天凭空捏出来的,它是公司在不同发展阶段被资本重新定价的产物。一级市场的价格,对应的是企业“当时值多少钱”。
换到二级市场那条线,1100元其实是“买到稀缺”的冲动
但很多人没意识到,上市那天的1100元,根本不是在给宇树科技的价值定价。
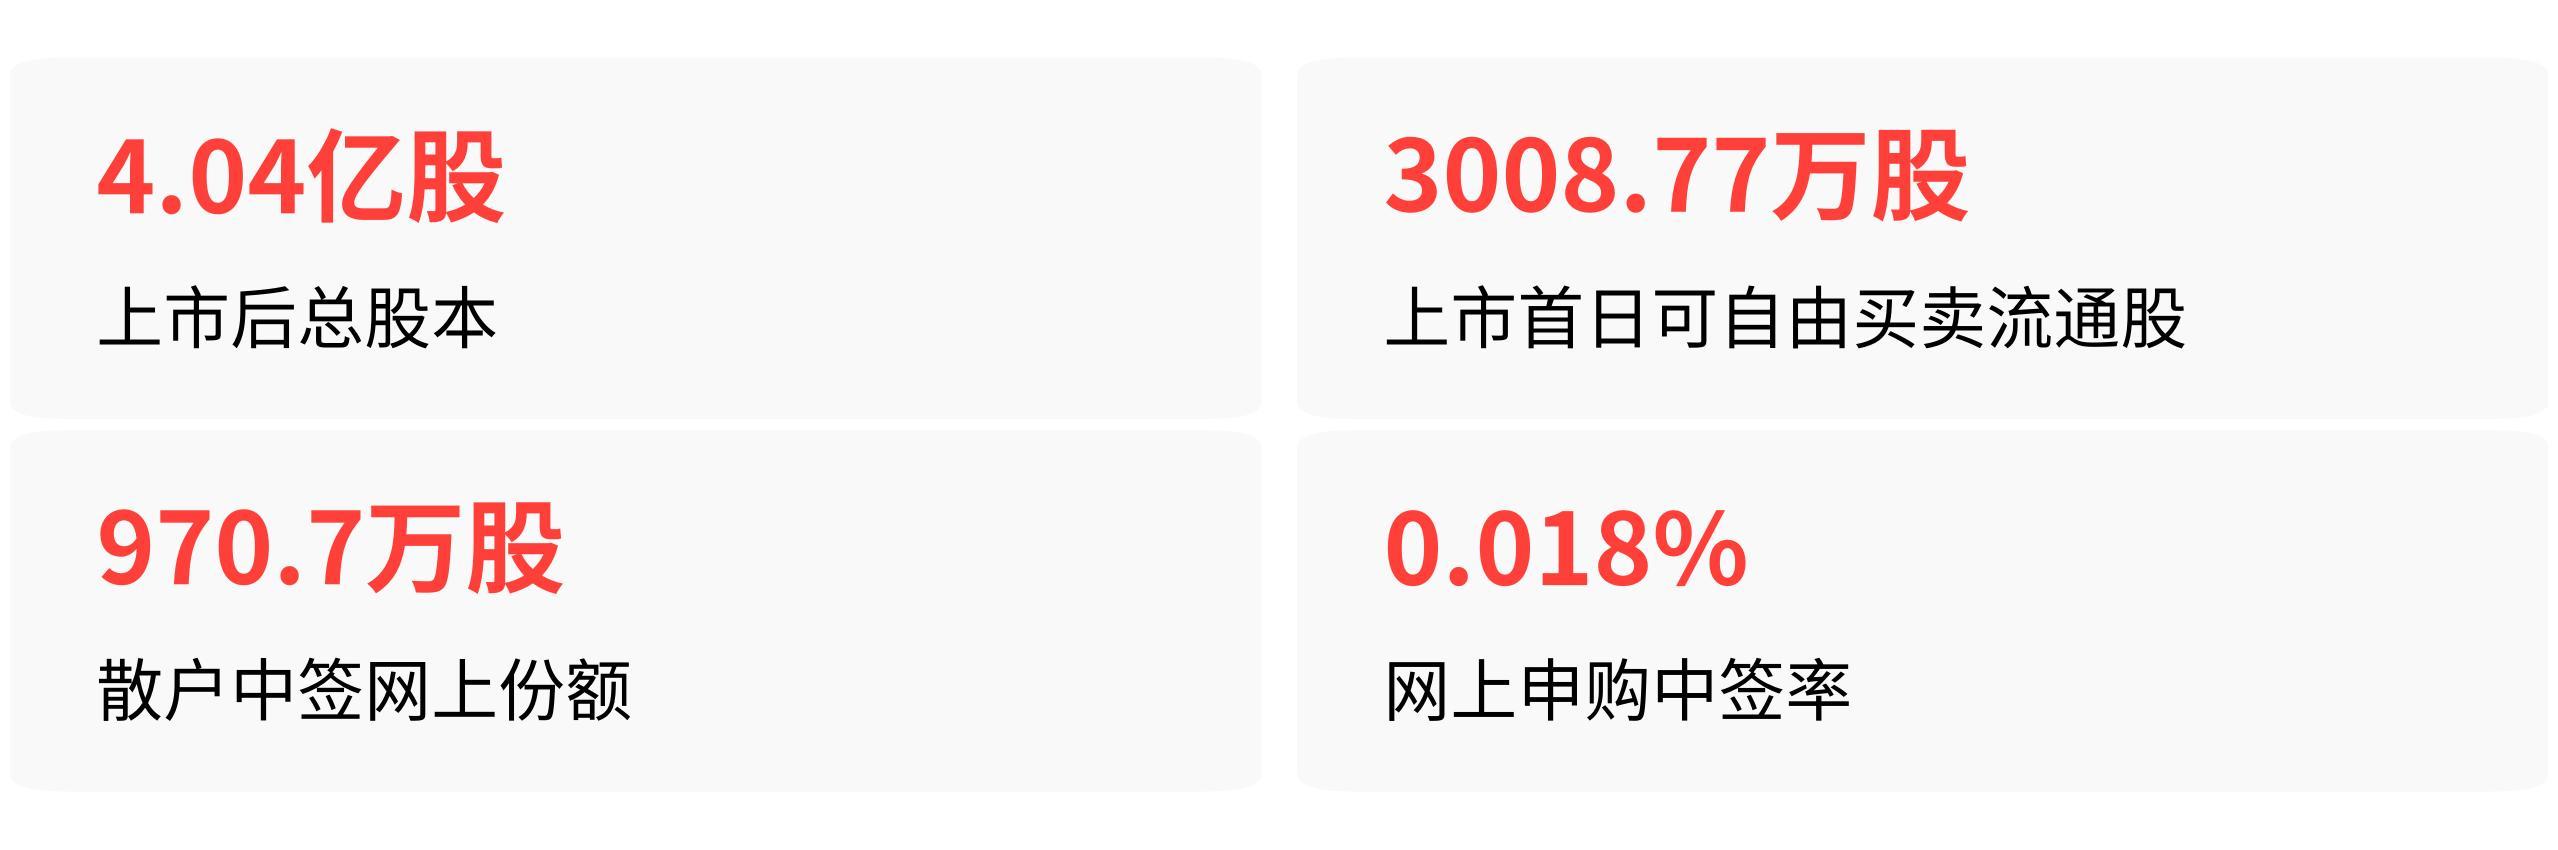
宇树上市后总股本有4.04亿股,但上市第一天能在市场上自由买卖的流通股只有3008.77万股,占比7.44%。其中散户中签的网上份额才970.7万股,中签率0.018%,创了科创板历史新低。而机构网下拿到的1400多万股,90%当天就能直接卖出,没有任何锁定期。
这意味着,上市首日真正在市面上流动的筹码,少得可怜。93家公募和135家私募用几十亿资金就能把这个盘子撬起来,把开盘价瞬间推到1100元。当天换手率85.28%,成交额231.6亿——筹码从一级市场低成本股东和中签散户手里,几乎完整地换给了高位接盘的资金。
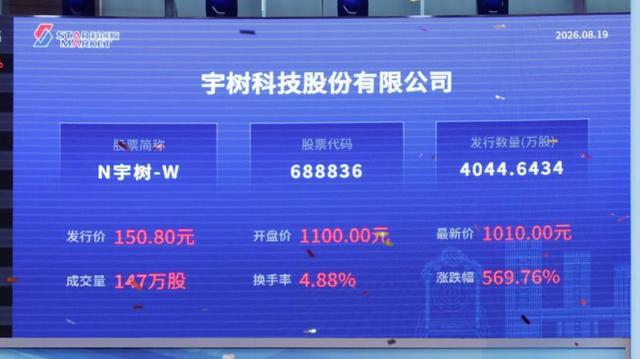
宇树科技科创板上市首日交易展示大屏
1100元这个价格,本质上不是市场在给公司“定价”,而是在给“买不到宇树”这件事“出价”。两个市场、两套逻辑,成本当然不在一个维度上。
但这还不是最关键的一层
上面说的都是表象。真正决定散户盈亏的,是机构投资者的利益和散户持仓逻辑完全不在一条线上。
IPO前入股的机构,他们的投资周期是5到10年。上市那天把手里无限售的筹码高位兑现,对他们来说,这个项目已经闭环了。宇树首日85.28%的换手率,原始股东、中签机构和散户在第一天就完成了大规模的筹码交换。
机构当天就兑现了大部分利润,后续股价连续暴跌的代价,大部分由追高的散户承担了。
还有一层压力是解禁。2027年8月19日,所有IPO前的普通股东就会解禁。这批机构手里有几元到几十元成本的筹码,按现在470多元的价格算,账面还有几十倍浮盈。一旦解禁窗口临近,市场就会提前压低价格,消化这批低成本筹码的抛压预期。
到时候,就算股价再跌一半,他们照样能赚着走。
散户恰恰相反——总是误以为“跌了这么多,机构会护盘”。但机构不是来护盘的,他们是来兑现的。影石创新,这家次新股就走过了首日爆炒、估值透支、解禁前阴跌、解禁后踩踏的路。
宇树眼下的股价从1100元跌到470元附近,回撤超过55%,就是这种“从情绪手里回到数字手里”的过程在重演。
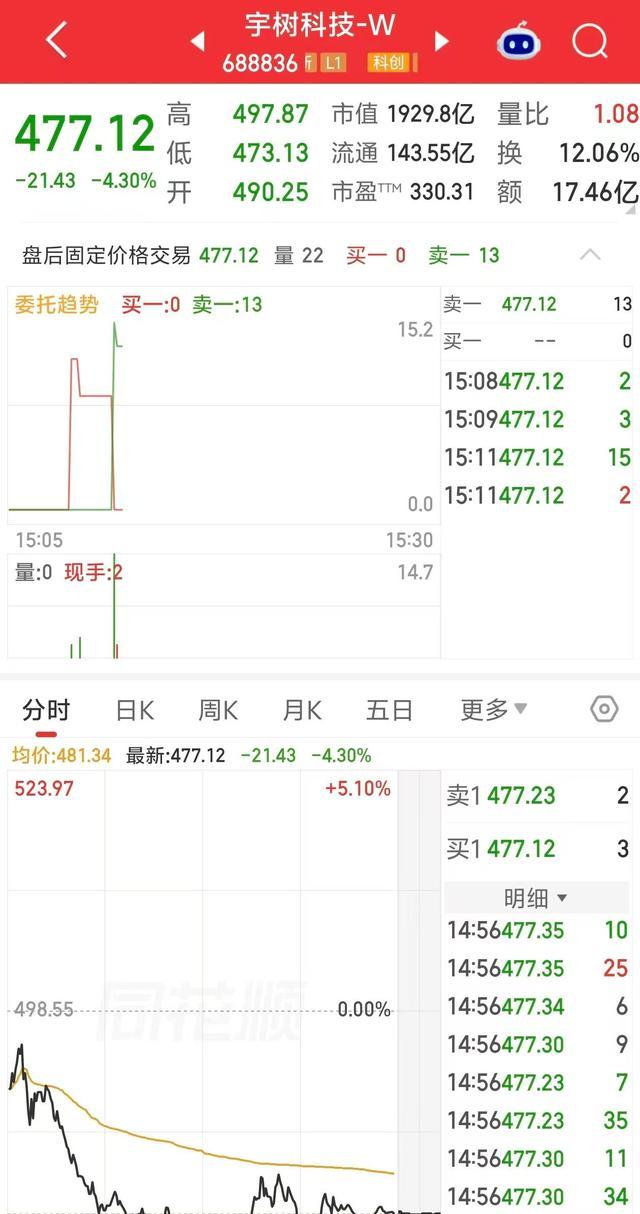
宇树科技股价回调阶段的分时行情界面
所以,普通投资者要避开的认知陷阱其实就一句话:不要拿二级市场的买入价,去猜一级机构的持仓成本。 更不要以为“从1100跌到500”就算便宜了——贵和便宜,得看公司的商业化落地能不能撑住估值。
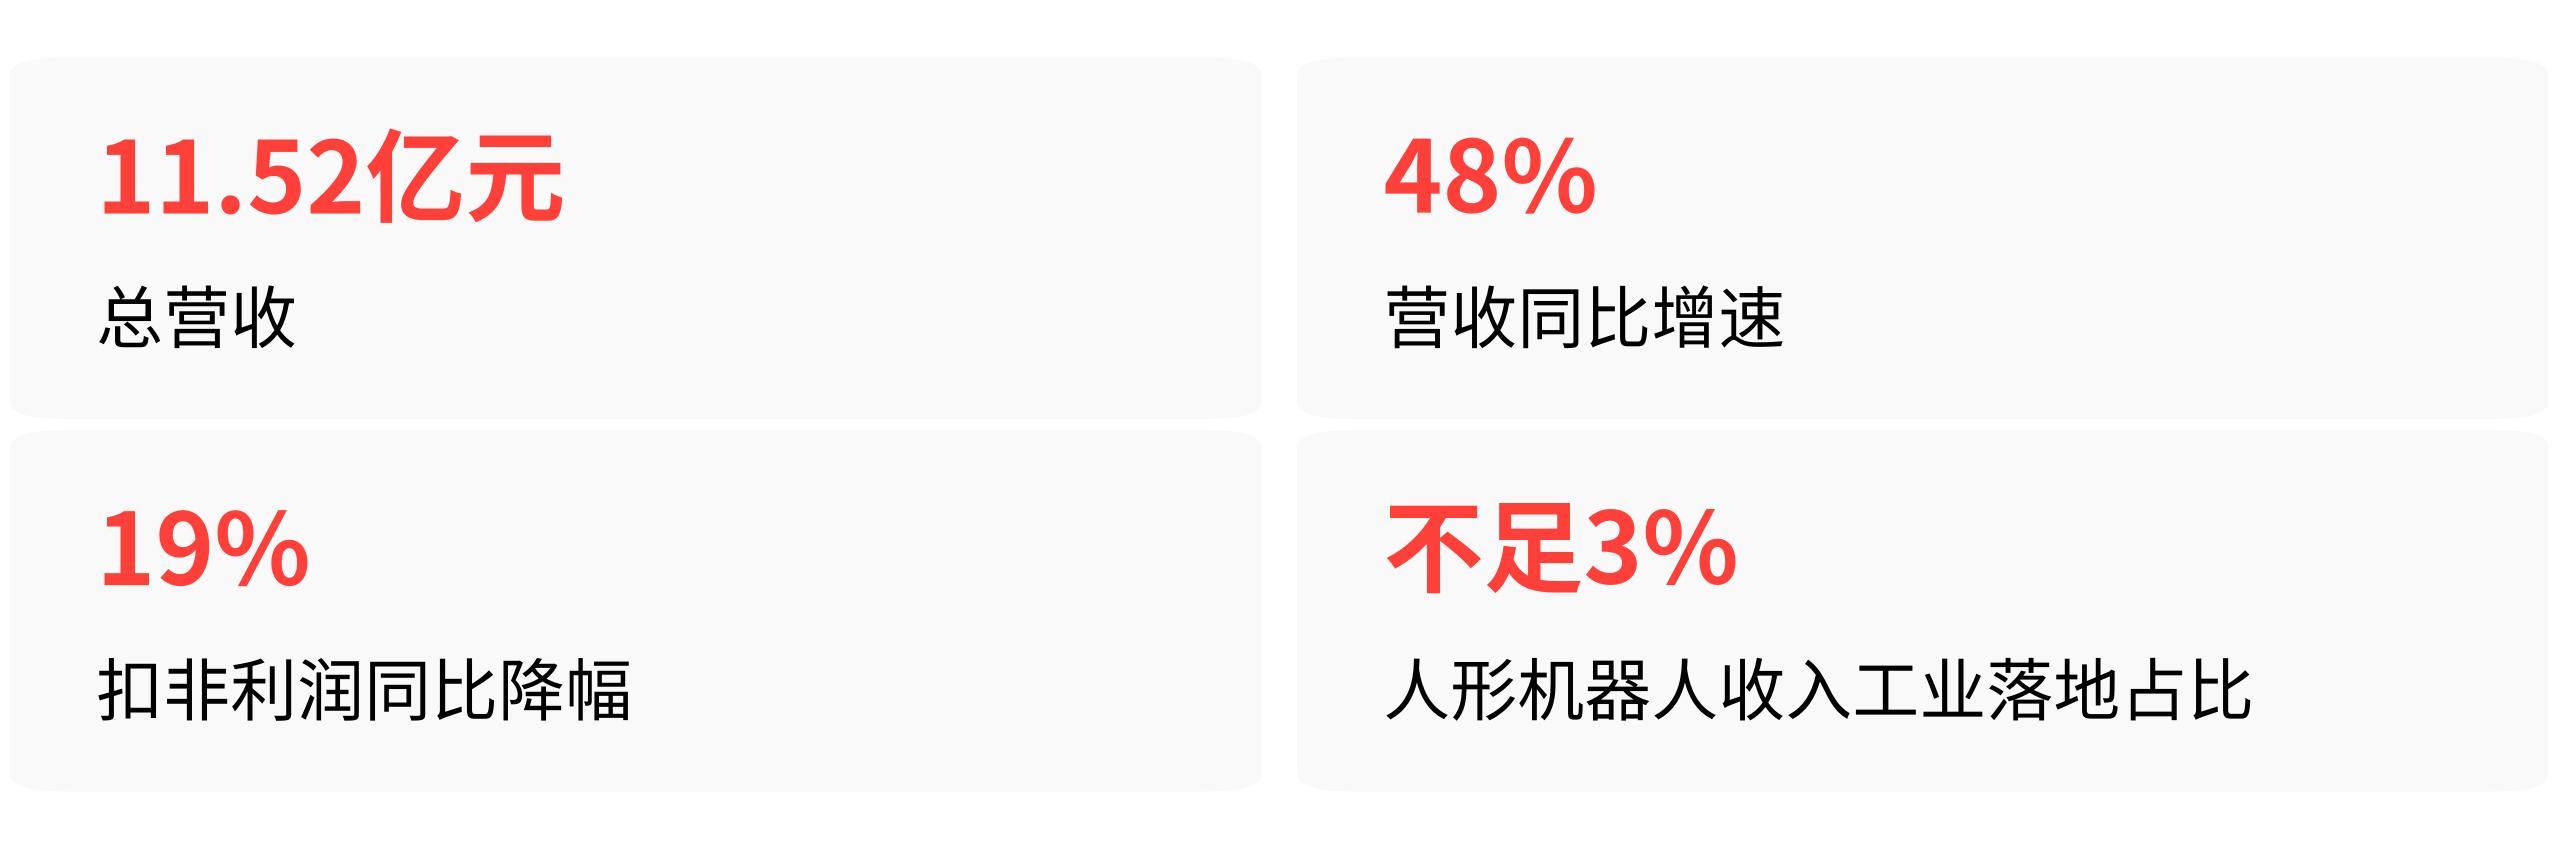
2026年上半年,宇树营收11.52亿元,增速已经从去年全年的332%降到48%,扣非利润还同比降了19%。人形机器人收入超过七成来自高校和科研机构,真正的工业落地占比不足3%。
用219倍市盈率去买一家客户结构还集中在科研采购的公司,这个价格里,大部分掏的是对远期万亿级市场的想象,而不是当下实实在在的盈利。
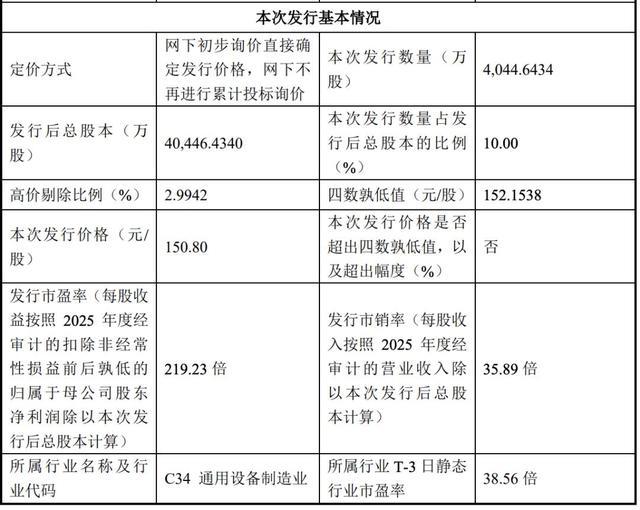
宇树科技IPO发行核心参数汇总表
热点赛道本身没有问题,问题在于,散户常常把赛道的光环直接当成个股的价值。机器人的产业叙事,不应该替自己的持仓决定回答问题。