小米占鹿客六成营收,自有品牌下滑17.8%,独立之路在何方?

智能门锁行业公认的“小米锁王”,说出来可能很多人不信——鹿客把小米智能锁做成了品类销量冠军,自己却快要被这门生意反噬。
招股书数据摆在那:2025年前三季度,小米及其关联方贡献了鹿客60.6%的营收,ODM代工业务中98.5%的订单来自小米。同期的另一组数字:自有品牌收入同比下滑了17.8%。
账面上看,鹿客对小米的依赖不是“能否摆脱”的问题,而是“已经被越绑越紧”。代工量越来越大、单价越来越低、自有品牌越来越弱——这条链一旦收紧,能解开的扣子屈指可数。
六成营收来自一个客户,这不是“依赖”,是单腿站立
把财报拆开看,鹿客的营收结构比“客户集中”四个字严重得多。
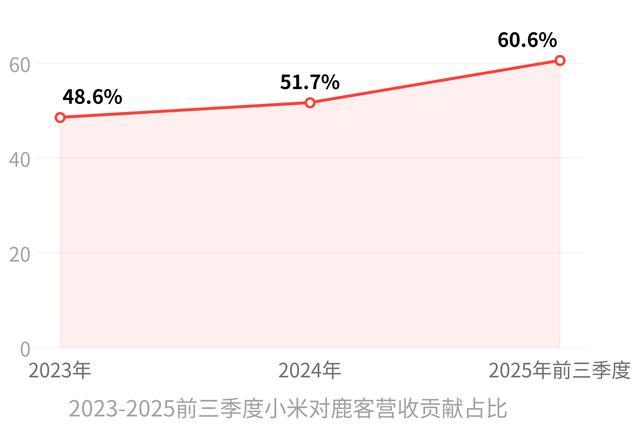
2023年,小米占鹿客总营收48.6%;2024年升到51.7%;2025年前三季度直接跳到60.6%。三年时间,依赖度从不到一半爬到超过六成,趋势没有任何减缓的迹象。
更关键的是,鹿客的ODM业务几乎就是“小米专属事业部”——2025年前三季度,ODM收入4.76亿里,98.5%来自小米及其关联方。鹿客声称的“拓展多元ODM客户”策略,在数字面前基本可以忽略不计。
对比同赛道的先例更清楚这个状态意味着什么。华米科技当年最依赖小米的时候,也是接近100%收入来自小米手环代工;石头科技2016年唯一的客户就是小米。但这两家最终都走出来了。前提是什么?
——华米提前八年布局了自有品牌Amazfit,石头在2017年就推出了自有品牌扫地机器人,转型窗口远早于订单收缩。
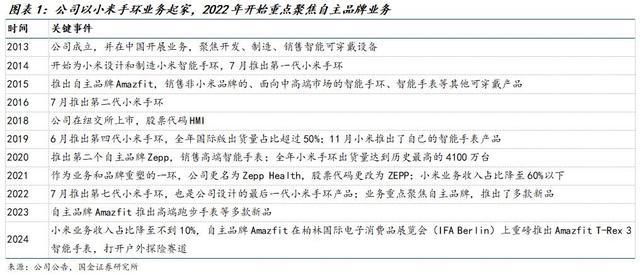
华米科技多年发展关键事件时间线
鹿客现在的情况正相反:2014年成立,做了十一年,2025年反而比2023年更依赖小米。这说明所谓的“多元化转型”至少在过去两年里没奏效,甚至还在倒退。
代工毛利率承压,降的不是价格,是利润空间和谈判筹码
代工业务真正的危险不在订单大小,在定价权。
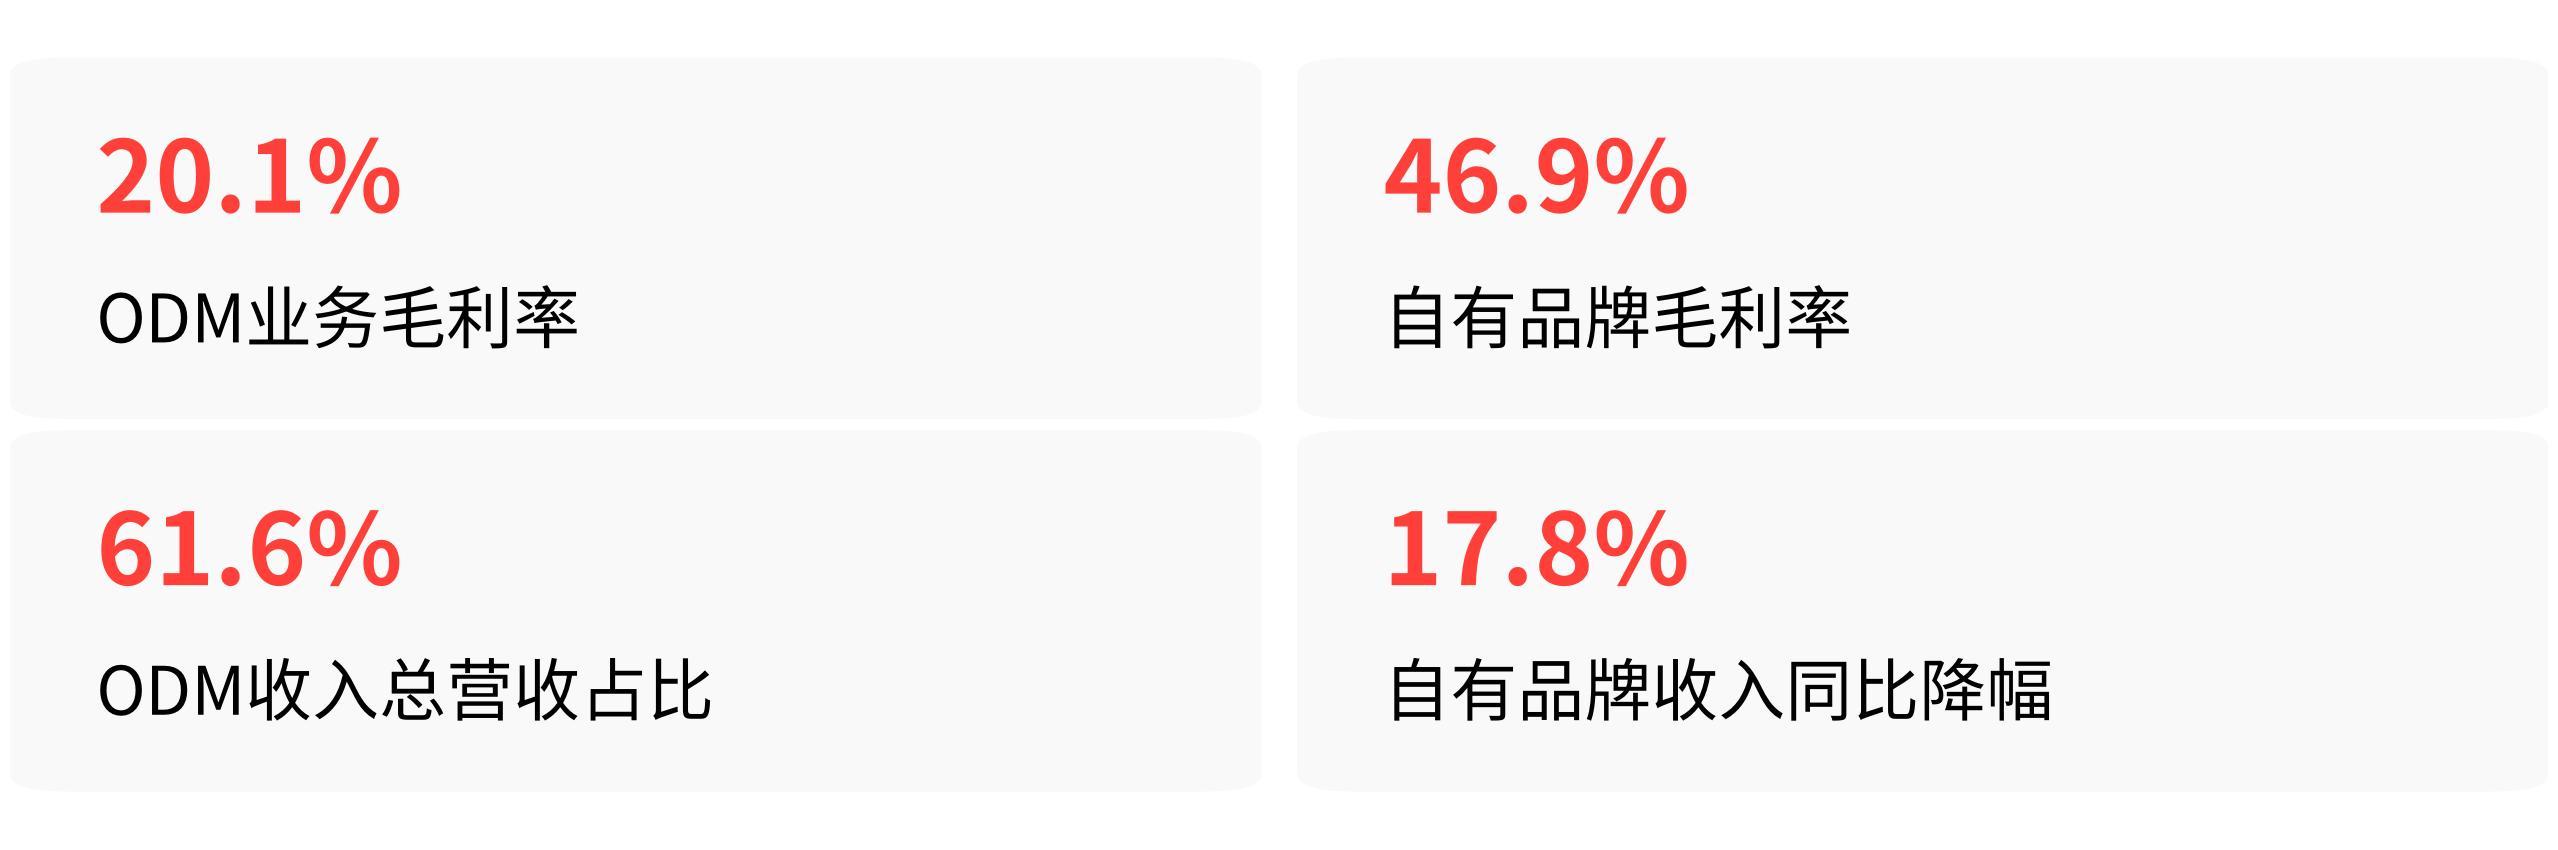
2025年前三季度,鹿客ODM业务毛利率只有20.1%,同期自有品牌毛利率是46.9%。ODM收入占比从2023年的53.6%升到2025年前三季度的61.6%,自有品牌从可以赚近乎一半利润的生意,萎缩到只剩两成出头。业务结构在往更不赚钱的方向倾斜。
代工毛利率持续走低,这意味着小米在持续压价,而鹿客没有拒绝的能力。当一家ODM厂商对单一客户的依赖超过六成,每一次续约谈判桌上,对方的筹码都在增加——因为鹿客的产线、工人、固定成本都绑在这条业务线上,丢不起这个订单。
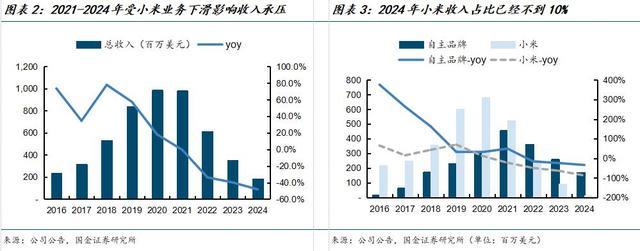
华米历年整体营收及同比增速走势
现金流数据证实了这种被动。鹿客的经营现金流从2024年净流入124.7万元,到2025年前三季度转为净流出3830.7万元;公司持有的现金及现金等价物仅6673万元,低于同期8287万元的非流动负债。
这种资金状况下,任何订单波动都可能引发连锁反应,更别说大规模投入自有品牌建设所需的营销和渠道费用。
华米和石头走出来的路,鹿客复制不了
市场常拿华米和石头作为“摆脱小米依赖”的成功范本。但仔细对比赛道条件,鹿客当前的处境比两个先例都要棘手。
华米脱困的前提是智能穿戴赛道处在蓝海爆发期,增量空间巨大,小米也没采取全产品线替代策略,保留了过渡窗口。石头当年做到全球扫地机器人市场份额第一,靠的是激光雷达等不可替代的核心技术壁垒,加上扫地机器人渗透率正处于快速提升的红利期。
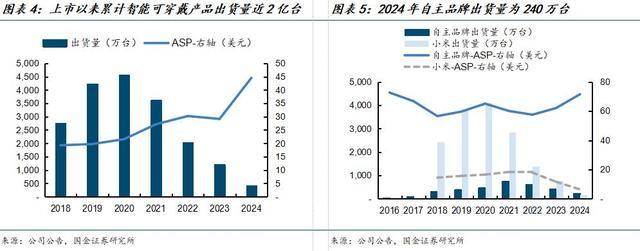
华米智能穿戴产品历年出货量统计
这两家的共同点是:转型窗口期内,它们有足够的行业增量空间容纳一个新品牌。
智能门锁赛道呢?2024年鹿客在国内智能锁出货量排第三,市占率5.8%,第一名也只有7.3%。市场极度分散,小米、华为、德施曼、凯迪仕、萤石全部挤在同一个赛道。存量竞争、同质化严重、技术壁垒不高——这些条件天然压缩了自有品牌突围的空间。
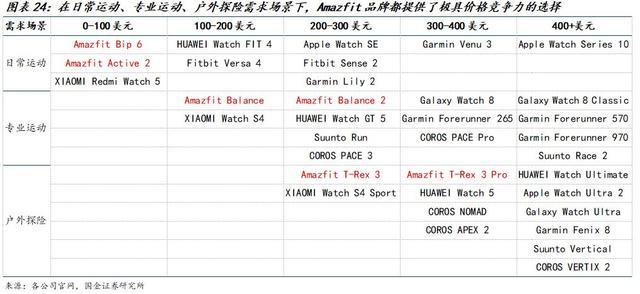
消费电子各价位段主流竞品对比梳理
鹿客在2025年前三季度的海外收入仅0.3亿元,占总营收3.9%。智能锁不像扫地机器人可以被快递到一个地址就能用,它依赖本地化安装、门体适配、售后网络——这些基础设施没有三年五载根本搭不起来。
现在谈“摆脱”还太早,能接到谁的订单才是真问题
IPO招股书在2026年8月已到期失效,截至9月12日没有重新递交的公开安排。创始人在8月对外喊出从“家庭入口安全设备公司”升级为“家庭空间智能平台公司”,发布了Moldia世界模型,试图往AI故事靠拢。
但商业现实和战略叙事之间隔着一个产值800万台的全资工厂。这些产线的折旧、工人工资、供应链应付账款不会因为发布了新概念就消失。只要没有等量级的客户来替换小米的订单体量——目前占鹿客六成营收——任何“摆脱依赖”的讨论都停留在假设层面。
鹿客短期内的真正命题不是“去小米化”,而是能否在不大幅收缩营收规模的前提下,用三到五年时间,把自有品牌或海外市场培育到足以分担风险的体量。但目前来看,自有品牌量价齐跌、海外不足四个点、新客拓展聊胜于无——三条路都还没跑通。
市场对鹿客的耐心,取决于它下个季度能交出什么数字。如果自有品牌和海外收入仍然跑不出两位数的增速,那答案就不是“能不能摆脱”,而是“还想不想上市”了。