又募资近400亿,上市大模型“募资之王”还是缺钱,股价已跳楼

AI竞争日趋激烈之际,“全球大模型第一股”又一次大手笔融资。
9月13日晚间,智谱(02513.HK)宣布配股并同步发行零息可换股债券,合计募资净额约392.74亿港元。
距离7月完成首次配股仅约两个月,智谱再次伸手向资本市场融资,也让市场重新审视这家大模型公司的资金消耗速度。
此次融资中,智谱拟以每股714港元配售最多2196.5万股新H股,募资净额预计约156.64亿港元。
同时,智谱拟发行本金总额201.4亿元、于2027年到期的美元结算零息可换股债券,初始换股价为892.5港元,募资净额约236.10亿港元。
从上市至今不到9个月,不考虑才公布的配股计划,智谱已经从资本市场获得逾360亿港元资金。
今年以来,DeepSeek和月之暗面Kimi均进行了大规模融资。虽然融资金额上智谱跟这两家同行还有差距,但三家中只有它上市了。
不过,公司股价已经从近3000港元的高点跌去近76%,而亏损仍在持续
01
两个月后再募近400亿
根据智谱最新配股公告,此次配售价格为714港元,较其9月11日收盘价793港元折让约9.96%。
按计划,智谱将促使不少于6名独立第三方承配人认购最多2196.5万股新H股,配售股份约占扩大后已发行股份的4.5%。
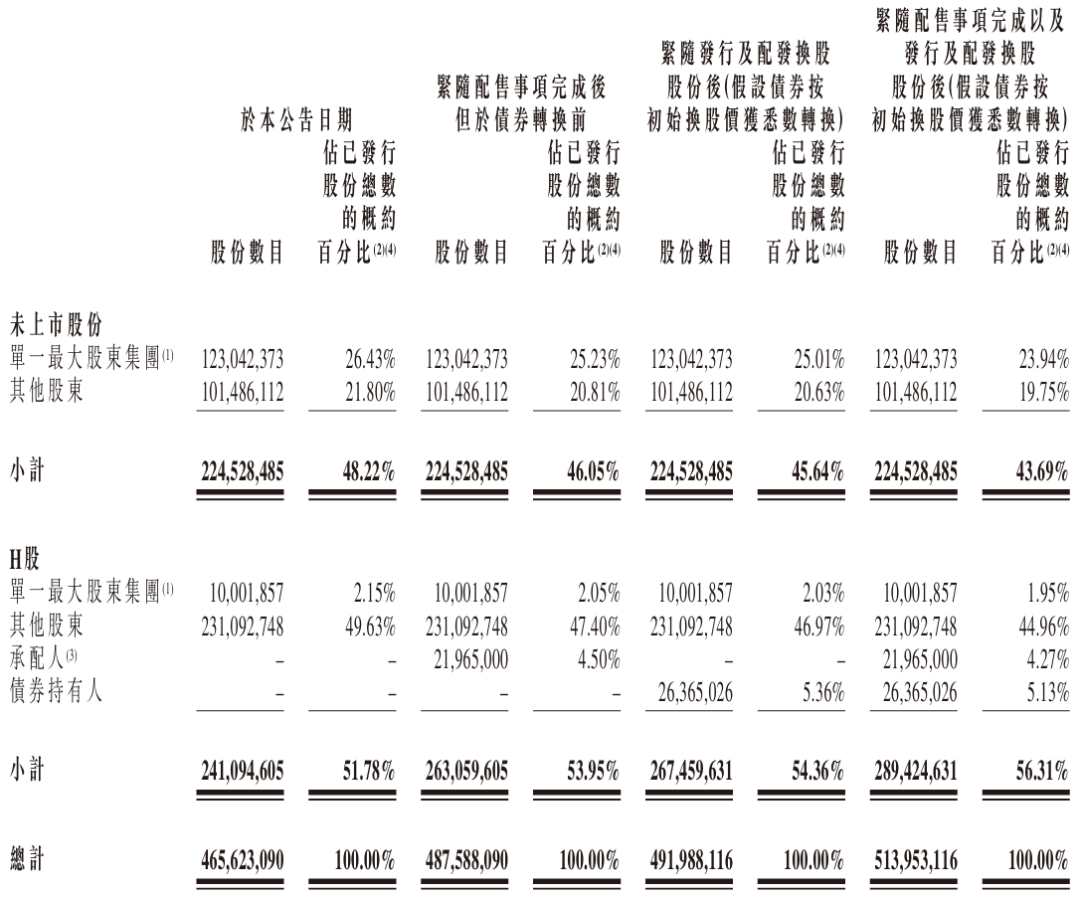
相比之下,可转债的初始换股价为892.5港元,较9月11日收盘价溢价约12.55%。若债券全部转换,新增约2636.50万股,约占扩大后已发行股份的5.36%。
这意味着,智谱此次并非单纯依靠增发股票融资,而是通过“配股+可转债”一次性净筹近400亿港元。
这笔钱的用途也相当集中。按照公司规划,约60%将投入下一代GLM基础模型及完全自训练(Fully Self Training)体系的研发,以及大规模训练、生产推理、算力资源及相关技术基础设施的部署及升级。
另外约15%用于支持业务拓展计划、战略投资及潜在并购,剩余约25%则用于优化资本结构、补充日常营运资金及其他一般企业用途。
最新融资计划的推出,表明智谱如今仍有资金需求。尤其是随着大模型进入大规模应用阶段,公司对训练及推理算力资源的需求相应上升。
智谱此前的募资及资金使用情况,也能看出这种需求有多强。
今年1月8日,智谱登陆港交所主板,以116.20港元发行3741.95万股。2月4日,超额配股权全部行使,又发行562.39万股。
通过这两轮发行,智谱港股IPO所得款项净额总计约48.96亿港元。
7月8日,智谱迎来首次限售股解禁,11家基石投资者合计持有的2568.16万股H股解除限售。
在解禁前一日,智谱方面曾透露,多家机构投资者明确表示长期看好并将继续持有,相关机构合计持股占解禁基石股份近七成。
但一天之后,智谱便宣布配股,配股价1588港元,较其7月8日收盘价1825港元折让约12.99%。
7月13日,1978万股新股配售完成,约占扩大后已发行H股总数的4.25%。扣除佣金及估计开支后,此次配股净募资约313.75亿港元。
也就是说,从IPO募资近49亿港元,到7月配股净募约314亿港元,再到此次拟融资约393亿港元,智谱今年已经并将继续从港股市场抽水数百亿港元。
而已经到账的累计362.71亿港元募资净额,并没有作为长期现金储备。智谱披露,截至2026年8月31日,公司IPO所得款项已悉数动用。
与此同时,7月配股募集的资金已经用了约109.55亿港元,占该次配股所得款项净额的34.92%,剩余204.20亿港元还未动用。
02
股价较高点已下跌近76%
可以看到,7月配股时的价格还是1588港元,如今第二次配股价格已经降至714港元,降幅高达55.04%。
此次配股价腰斩,并不是公司区别对待两次参与配股的投资者,而是基于公司当下股价的正常定价。
头顶“全球大模型第一股”的光环,智谱曾经拥有极大的资本市场想象空间,估值水平更是远超OpenAI、Anthropic等全球同行。
今年1月上市后,公司股价一路上涨。6月22日,智谱盘中最高触及2980港元,较发行价116.20港元上涨约24.65倍,对应总市值达1.27万亿港元。
但这一轮行情没有持续。截至9月14日收盘,智谱报721港元,单日下跌9.08%,总市值降至3357.14亿港元。
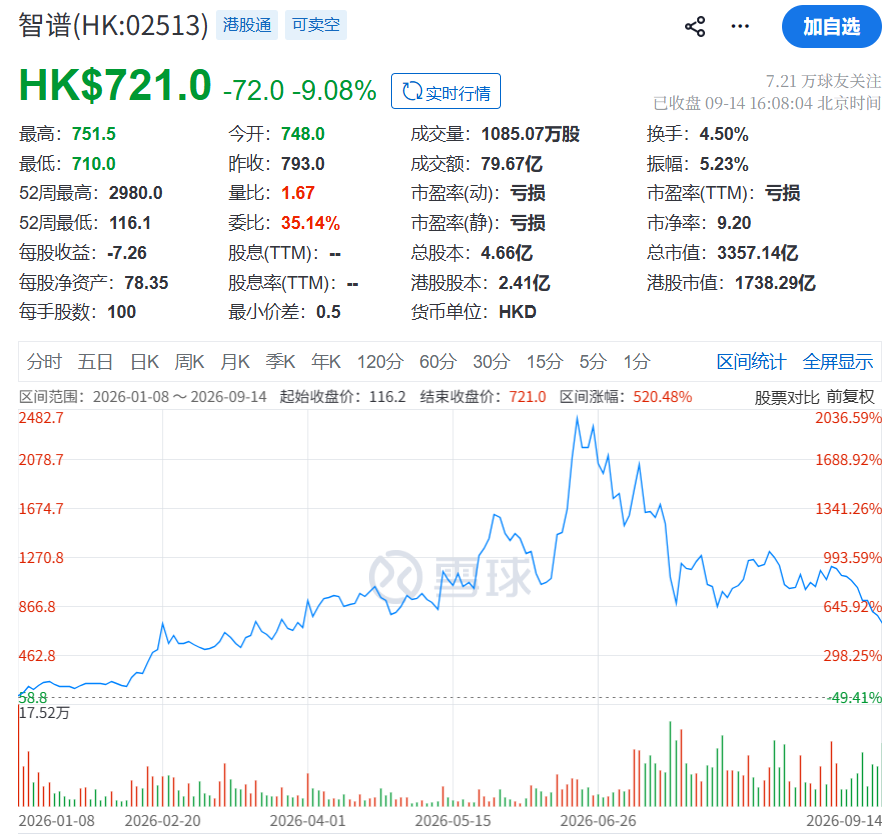
与6月22日2980港元的盘中高点相比,智谱股价已经回撤约75.81%。这意味着,不到三个月时间,其市值蒸发超9000亿港元。
尽管如此,由于之前涨得太猛了,年初迄今,智谱股价仍有520.48%的区间涨幅。
而股价大幅回落的同时,智谱的收入其实正在高速增长。
2025年,公司实现收入7.24亿元,同比增长131.9%,但年度净亏损达到47.18亿元,同比扩大59.5%。
到了2026年上半年,公司收入达到9.54亿元,同比增长399.7%,已经超过2025年全年;净亏损20.72亿元,同比收窄12.1%。
单看收入增速,智谱的商业化正在明显提速。但增速之外,更重要的变化发生在收入结构上。
2025年上半年,智谱最大的收入来源还是企业级通用大模型(本地化部署),占同期收入的77.3%。
到了2026年上半年,这部分收入已经从1.48亿元降至6703.7万元,占同期收入的比例下降至7.0%。
与之相对的是,智谱基于通用大模型提供的云端服务——开放平台及API,迎来爆发式增长。
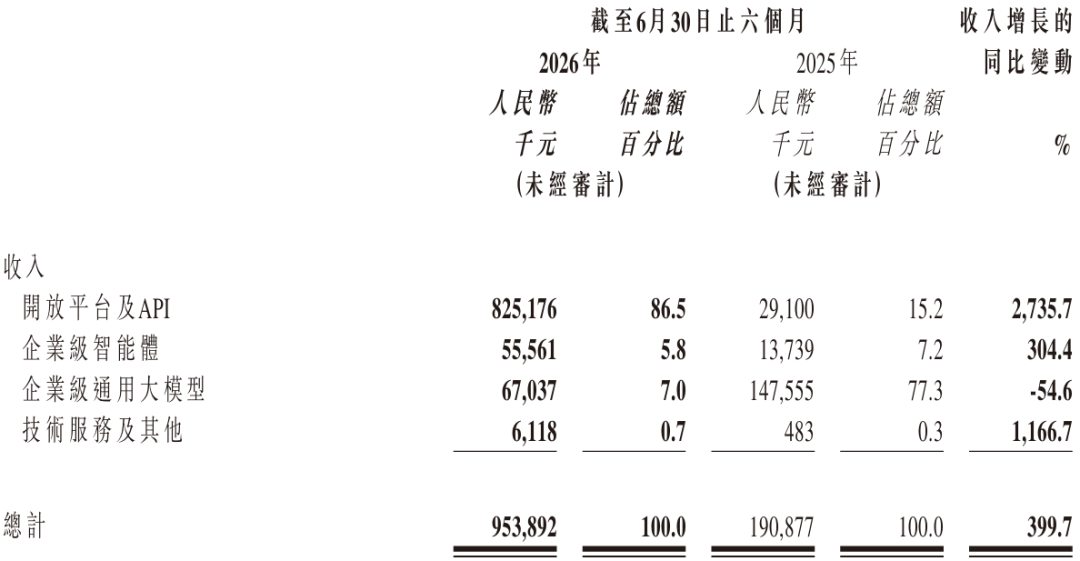
这部分业务又被列为云端部署业务,收入由2025年上半年的2910万元增加至今年同期的8.25亿元,增幅达2735.7%,占总收入的比例增至86.5%。
上述数据表明,智谱的商业模式正在从过去一次性收取本地部署费用,转向按照模型调用量持续收费。
从用户和调用量来看,这一转型已经出现明显效果。
截至8月底,智谱MaaS平台Token调用量较年初增长超过40倍,付费日活用户增长603%,前十大客户日均调用量增长98倍。同时,API平均售价提升约101%。
智谱还强调,上述增长不是以价换量的结果,今年上半年开放平台及API业务毛利率提升至24.6%,较去年同期提升约25个百分点。
03
结语
连续融资背后,是智谱对模型研发、算力和商业化扩张的持续投入。
但从股价较高点下跌76%来看,资本市场对智谱的耐心正在接受考验。
若最新融资计划得以全额完成,智谱将又有近400亿港元现金入账。
而手握这么多资金后,智谱能否把烧钱真正转化为收入和利润,将决定公司下一阶段的估值空间多大。