IPO新观察|海和药物两次上会被否后再冲科创板,独立研发能力仍是审核重点

根据前次终止决定文件,彼时海和药物已开展二期以上临床试验的核心产品均源自授权引进或合作研发,其独立自主研发能力及是否对合作方构成技术依赖,未能得到充分认证。本次IPO,海和药物虽然更换了上市标准,却依旧面临相同问题;与此同时,自产计划因诉讼陷入停滞,公司独立面向市场持续经营的能力也受到问询。
2021年两度上会最终被交易所否决后,上海海和药物研究开发股份有限公司(以下简称“海和药物”)于2026年再次冲刺科创板,9月4日已披露首轮问询回复。
海和药物是一家专注于创新药物的发现、开发、生产并实现国内、国际商业化的企业。目前公司的业务布局已从非小细胞肺癌、胃癌、乳腺癌等恶性肿瘤拓展至脉管畸形、过度生长综合征等非恶性肿瘤治疗领域,由罕见病延伸至大病种。
在多个关键治疗领域,海和药物实现具有全球竞争力的突破。甲磺酸瑞索利塞片是全球首个用于化疗后疾病进展卵巢透明细胞癌的单药靶向治疗药物;紫杉醇口服溶液是全球唯一的口服剂型紫杉醇类药物。公司也是中国首家在日本独立完成新药上市的本土药企,为打开全球主流市场奠定了基础。
根据前次终止决定文件,彼时海和药物已开展二期以上临床试验的核心产品均源自授权引进或合作研发,其独立自主研发能力及是否对合作方构成技术依赖,未能得到充分认证。本次IPO,海和药物虽然更换了上市标准,却依旧面临相同问题;与此同时,自产计划因诉讼陷入停滞,公司独立面向市场持续经营的能力也受到问询。
核心产品毛利率转负
自产计划因诉讼陷入停滞
与前次申报相比,本次IPO海和药物最大的变化,是经营境况出现了明显改善。2023年、2024年及2025年(以下简称“报告期”)公司录得营业收入3,383.16万元、4.14亿元、3.89亿元,净利润-5.37亿元、-2.44亿元、-2.67亿元。相比2020年的零收入及-7.09亿元的净利润,最近三年公司不仅营收规模涨超10倍,亏损也大幅收窄。
业绩改善主要来自产品商业化落地。海和药物核心产品谷美替尼片2024年分别纳入中国、日本医保目录,当年营收达2.51亿元,较2023年的3,383.16万元增长641.74%;紫杉醇口服溶液作为全球唯一的口服剂型紫杉醇类药物,已在2024年形成收入,并于2026年1月纳入中国医保目录,销售面有望进一步铺开。
不过,产品放量的同时,销售价格也出现了较大幅度下降。
报告期内,谷美替尼片平均售价由2,979.44元/盒降至1,685.19元/盒,降幅43.44%;紫杉醇口服溶液平均售价由3,980.00元/瓶降至1,929.66元/盒,降幅51.52%。从毛利率来看,两款产品受到降价的影响有所不同。谷美替尼片毛利率整体保持相对稳定,而紫杉醇口服溶液的毛利率则由33.95%降至-63.00%,产品价格下降对其盈利能力的影响较为明显。
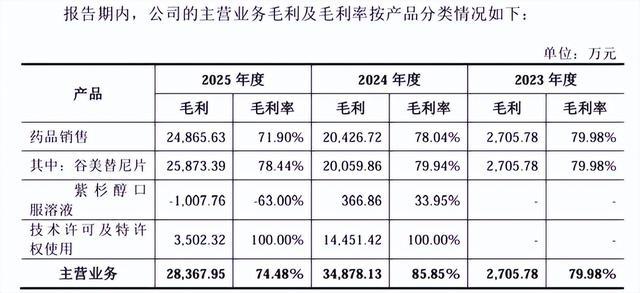
图片来源:招股说明书
在产品价格变化之外,公司的生产模式也对盈利能力产生一定影响。
海和药物目前采用委托生产模式,具体通过委托第三方服务供应商开展已商业化和在研产品的原料药及制剂生产。其中,谷美替尼片及其原料药均为委外生产,另一产品紫杉醇口服溶液为进口采购。报告期各期,公司主营业务成本当中委外加工占比分别为16.60%、18.10%、14.90%。
实际上,海和药物此前也曾规划建设自有生产基地——2021年申报上市时,公司拟募集6.57亿元用于泰州生产基地建设项目。根据彼时的规划,泰州基地拟于2020年开工建设,2023年竣工验收,投入运营,建成后将具备面向全球患者供应口服紫杉醇溶液、德立替尼胶囊和谷美替尼片剂的生产能力。
但到了本次申报,泰州基地建设已不再作为募投项目,项目本身也尚未投入使用。
招股说明书显示,十一科技负责泰州药品生产基地项目装饰装修工程施工服务。2025年12月,其提起民事诉讼,请求法院判决泰州海和与海和药物连带支付剩余工程款4,103.83万元、逾期违约金370.19万元、逾期利息202.23万元,并承担全部诉讼费用。相关财产保全信息显示,泰州海和部分银行存款被司法冻结,名下一处不动产被查封。截至2026年5月26日,该案尚在一审过程中。
受以上生产模式、产品细分类别及其具体的适应症、产品上市时间及推广策略等影响,报告期内海和药物毛利率始终低于同行业可比公司均值。伴随部分产品销售价格持续下行与自产基地建设的停滞,公司未来毛利率仍面临一定压力。
研发人员减少近60%
独立研发能力再受关注
在2024年“柏思荟年会暨第6届生物药开发者创新大会”上,海和药物CEO董瑞平曾表示公司目前主要是关注研发,生产和销售是由合作伙伴来完成。从目前披露的信息来看,公司生产环节确实较多依赖外部合作方,但对于研发,申报文件则提供了不同的视角。
截至2021年6月30日,海和药物员工总数259人,其中研发人员205人,占比79.15%。时至2025年12月31日,公司员工总数133人,其中研发人员85人,占比63.91%。也就是说,在这一时期,公司减少126名员工,其中120名为研发人员,占比高达95.24%。而从学历构成来看,同期中博士减少9人,硕士减少48人,本科减少59人。
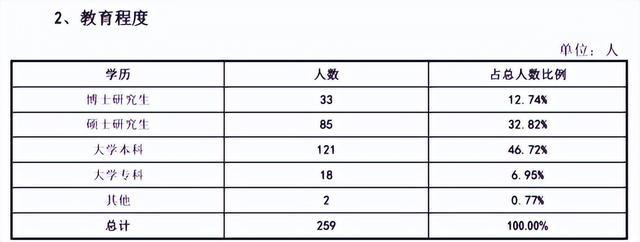
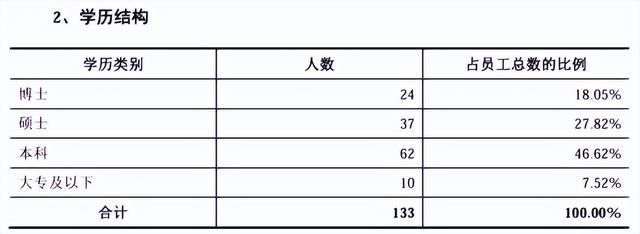
图片来源:招股说明书
对于一家以创新药研发为核心的企业而言,大幅裁撤研发人员,本身就值得关注。交易所也就此进行了问询,要求公司说明“该等情况是否会对发行人研发能力和产品竞争力造成不利影响”以及“研发人员和研发投入逐年下降是否影响募投项目的开展”。
海和药物回复称,报告期内公司基于自身资源情况,对研发人员、研发投入进行了主动管理,但仍保证了管线研发和商业化推进,未来公司能够根据管线研发推进的具体需求,迅速扩充研发团队,确保项目按计划高效推进。
而这就牵扯到导致前次申报折戟的关键问题——海和药物“是否独立自主对引进或合作开发的核心产品进行过实质性改进且未对合作方构成持续技术依赖”。
目前海和药物已获批产品包含谷美替尼片(SCC244)、紫杉醇口服溶液(RMX3001)、甲磺酸瑞索利塞片(CYH33)、香雷糖足膏(ON101)。其中SCC244与CYH33在IND获批前与中国科学院上海药物研究所(以下简称“药物所”)合作研发; RMX3001与ON101是授权引进。合作研发或授权引进项目启动后,公司独立自主负责后续研究,授权方或合作方不再参与。
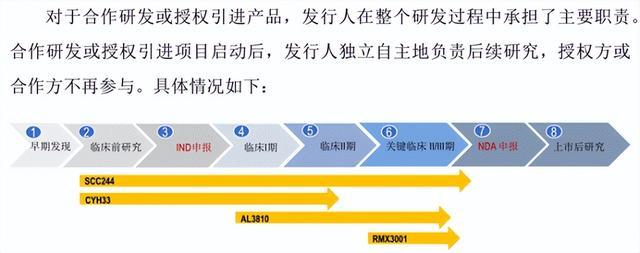
图片来源:回复意见函
对于两项合作研发的产品,海和药物需按研发里程碑达成和产品销售情况向药物所支付里程碑款项及销售分成;对于两项授权引进产品,海和药物通过独立许可享有RMX3001的知识产权,以及享有产品开发过程中产生的新知识产权,不享有ON101相关知识产权。
除前述四项获批药物外,公司另有处于上市注册阶段的艾普美妥司他片(HH2853),但该产品同样是在早期与药物所合作研发。类似的是,HH2710亦在早期与药物所合作,该两项产品均需按研发、销售里程碑达成和产品销售情况向药物所支付里程碑款项及销售分成。
而真正自主研发的HH101785、HH3806则处于临床I期,暂未取得药品批件。换句话说,目前海和药物具备商业化能力的,均是合作而来。合作方负责“从0到1”,海和药物负责“从1到N”,这也是监管持续追问,海和药物与合作方在产品研发过程中的分工情况以及是否独立自主对合作产品进行过实质性改进的原因。
此外,海和药物实际控制人丁健博士目前仍担任药物所课题组长、肿瘤研究中心主任等职务。考虑到公司部分产品早期研发与药物所存在合作关系,其实际控制人与合作方之间的任职关系,也使相关合作安排受到关注。公司与药物所之间的合作是否具有独立性、是否存在成本转嫁等问题,仍有待结合后续披露进一步观察。
本次更换上市标准重返科创板,海和药物是否经得起交易所检验,《新刊财经》将持续关注。
作者 | 徐若林
编辑 | 吴雪