从科研院所到院士民企,海和药物二次闯关IPO

2021年9月,科创板上市委员会的一纸否决,让海和药物成为当月连续三家被否企业中最受关注的一家。
当年上市委的措辞毫不留情,未能准确披露其对授权引进或合作开发的核心产品是否独立自主进行过实质性改进,对合作方是否构成技术依赖。
五年过去,这家公司卷土重来。
2026年5月,海和药物二次申报科创板获受理,9月回复首轮问询。
一、从科研院所到院士民企
海和药物成立于2011年3月,由中科院上海药物研究所与上海张江科投共同出资设立。
上海药物研究所是国内顶尖的新药研发机构,张江科投则是上海张江高科技园区的投资平台。
这样的出身,让海和药物自带光环,但转折发生在2016年。
上海药物研究所通过公开挂牌方式对外转让所持海和药物股权,正式退出。
随后,绿谷集团受让该部分股权,又因违约补偿将其转给西藏南江。西藏南江为对丁健进行股权激励,将公司40%股权作价1元一次性转让给他。
2018年6月,丁健再以0.99元/注册资本的价格从西藏南江受让15.48%股权,总价5359.7万元,前后合计取得55.48%的控股权。
一家原本由国家级科研院所控股的国有企业,就此转变为自然人控股的民营企业。
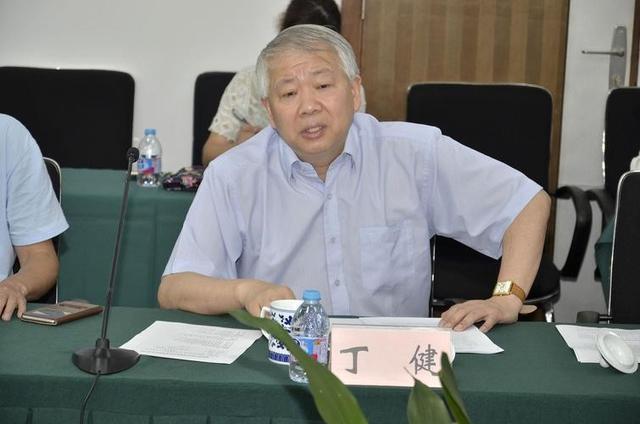
丁健1953年生于江苏无锡,肿瘤药理学家,2009年当选中国工程院院士。他自海和药物成立伊始即担任董事长至今,是公司无可争议的灵魂人物。
然而,丁健此前的身份不仅仅是学术权威,作为上海药物研究所所长(2004年至2013年12月任职),他在任期间推动了多项与海和药物的合作研发项目。
当所长化身为民企老板时,科研院所与关联企业之间,就可能有很多细节需要审视。
二、五年前的铩羽
2021年2月,海和药物首次申报科创板IPO,同年7月首次上会暂缓审议,9月二度上会被否。
科创板上市委员会给出的否决理由极为具体:海和药物未能准确披露其对授权引进或合作开发的核心产品是否独立自主进行过实质性改进,对合作方是否构成技术依赖。
当时海和药物共有9条研发管线,其中仅有1条为自主研发,其余8条全部为授权引进或合作研发。
然而,公司当时没有一款自主研发的产品上市,也没有任何产品销售收入。2018年至2020年,公司净利润分别为4.28亿元、-2.93亿元和-7.09亿元。
问询直指要害,一家号称创新药企业、靠买管线拼凑起来的公司,凭什么上科创板?
五年后的今天,海和药物更换了全套中介机构。
保荐机构从国泰君安换成国金证券,律师事务所换成金杜,会计师事务所换成毕马威华振。
上市标准也从关注市值和管线的第五套标准,切换为关注营收和研发投入占比的第二套标准。
这些调整本身,就是公司对自身定位的一次重新校准。
三、业绩情况
据招股书,公司已完成从纯研发投入到价值实现与商业化拓展的战略跨越。
数据上确实有变化。
2023年至2025年,公司营业收入分别为3,383.16万元、41,355.83万元和38,886.09万元。2024年的营收爆发式增长,主要来自谷美替尼片的商业化收入和海外BD授权收入,2025年营收略有回落。
然而,商业化收入的增长并未带来盈利。
报告期内,公司归母净利润分别为-53,664.84万元、-24,411.29万元和-26,716.38万元,三年累计亏损超过10亿元。
截至2025年末,公司累计未弥补亏损高达279,661.89万元,接近28亿元。
研发投入方面,公司三年累计研发投入98,157.32万元,占三年累计营业收入的比例为117.38%。
这个比例在创新药企业中并不稀奇,但细看会发现问题。
2023年研发投入占营收比高达1254.50%,2024年降至85.06%,2025年进一步降至52.81%。分母变大是原因之一,但研发投入的绝对金额是否足以支撑十余条在研管线的推进,仍存疑问。
现金流方面,2024年经营现金流好不容易转正为8,811.84万元,但2025年再度转负,为-21,695.21万元。
这意味着公司的自我造血能力尚未真正建立。
资产总额180,788.21万元,而归母所有者权益仅剩19,431.90万元,合并资产负债率高达89.25%。
四、19个项目,1个自主研发
药物的核心争议,五年来从未改变。
它的研发管线,到底有多少是自己的?
根据公司此前披露,自成立以来共计19个项目中,除HH3806项目外,均为授权引进或合作研发。
HH3806处于临床前阶段,距离上市遥遥无期。
这意味着,公司目前所有已上市产品和临近上市的产品,全部来自外部引进或合作。
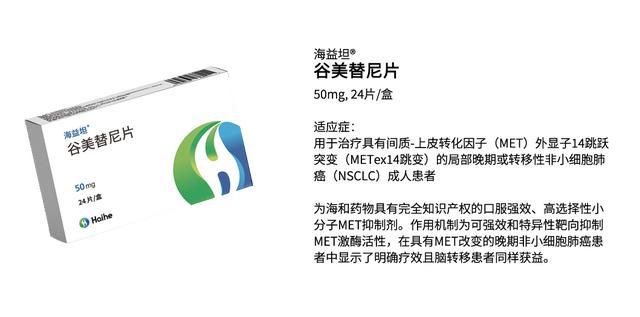
谷美替尼片源自与上海药物研究所的合作研发;紫杉醇口服溶液(RMX3001)授权引进自韩国大化;甲磺酸瑞索利塞片也是合作研发产品。
即便是被公司宣称自主完成的HH2853和HH2710,其化合物开发阶段也仅有原始实验记录作为佐证,早期阶段仍存在与药物所的合作关系。
首轮问询中,上交所延续了对研发独立性的追问。问询函要求发行人区分各合作研发管线,说明发行人和合作方在新药研发各环节的主要研究内容、成果及重要性水平,分析发行人在合作研发管线中是否发挥了主导作用。
还要求说明发行人自主完成HH2853、HH2710化合物开发的具体依据,是否实际依赖于药物所的技术支持。
公司回复的核心逻辑是,从PCC到上市的全过程由发行人主导,药物所仅参与早期苗头化合物筛选。
但一个不容忽视的事实是,公司最成熟的几款产品,其源头化合物均来自外部。
这不是谁主导后续开发就能完全消解的问题。
此外,公司与韩国大化关于RMX3001的授权引进协议,也引发了稳定性担忧。根据协议,在具备本地化生产能力之前,海和药物并非药品注册证书持有人。问询函明确要求分析双方合作关系的稳定性,发行人是否面临终止合作的重大风险。
五、募资用途
2021年首次申报时,公司拟募资31.5亿元,对应估值高达315亿元。当时资本市场对创新药的狂热,让许多管线尚未验证的企业享受到了超高溢价。
五年后,行业已物是人非。
创新药估值体系重构,资本市场对License-in模式的态度从追捧转向审慎,科创板对未盈利药企的审核也日趋严格。
海和药物此次拟募资29亿元,投后估值68.2亿元,仅为巅峰时的两成出头。
华丽家族在2025年8月参与配股融资时,认购价格4.75元/股,对应总估值34.11亿元,更是低至巅峰时的一成。
募资用途上,23亿元用于新药研发项目,6亿元用于补充流动资金。
没有生产基地建设投入,这与首次申报时规划的泰州生产基地形成对比。公司目前采用委托生产模式,商业化生产依赖第三方。
股东层面,招股书显示丁健直接持股16.8129%并通过上海合赢间接控制5.4916%,合计控制22.3045%表决权。南江系(华丽家族、西藏南江、上海南江)合计持股18.20%,与君联资本、高瓴等机构投资者共同构成主要股东阵容。
丁健现年73岁,接班安排虽未在招股书中详述,但对一家高度依赖创始人学术声誉和人脉资源的企业而言,这是一个无法回避的问题。