主打产品均价近腰斩,科润新材开工率不足5成拟募资9.65亿扩产3倍

9月8日,苏州科润新材料股份有限公司(下称“科润新材”)回复深交所问询函,公司6月27日发布创业板招股书申报稿,拟募集资金9.65亿元,用于三个建设项目,另有2亿元用于补充流动资金。
公司主要产品是液流电池用的质子交换膜。三年半里,这张膜的均价从每平方米834.46元一路降到462.23元,公司综合毛利率却从2023年的50.36%升到了2025年的63.81%。价格往下、毛利往上,主要在于公司2024年开始自产原料。《财中社》注意到,公司质子交换膜产线2026年1-6月产能利用率只有47.83%,此前最高年份也只有8成左右,募投计划却还要新增180万平方米质子交换膜产能。
单价向下,毛利率向上
科润新材在国内首家实现液流电池用质子交换膜自主量产,打破了美国科慕(原杜邦)等国际厂商在这一领域的长期垄断。2025年,液流电池膜收入21224.59万元,占主营业务收入的92.56%;这一比例2023年是83.47%,2024年是91.24%,2026年1-6月是90.37%。
报告期,在单价下滑的同时,销量在以更大的幅度放大,液流电池膜销量从2023年的9.14万平方米增至2025年的36.36万平方米;均价2023年834.46元/平方米,2024年766.76元,2025年583.76元,2026年1-6月只剩462.23元,期间累计降幅44.6%,接近腰斩。对降价的原因,申报稿风险因素里写得很直白:随着竞争的加剧,报告期内公司全钒液流电池用质子交换膜平均销售价格呈现下降的趋势。
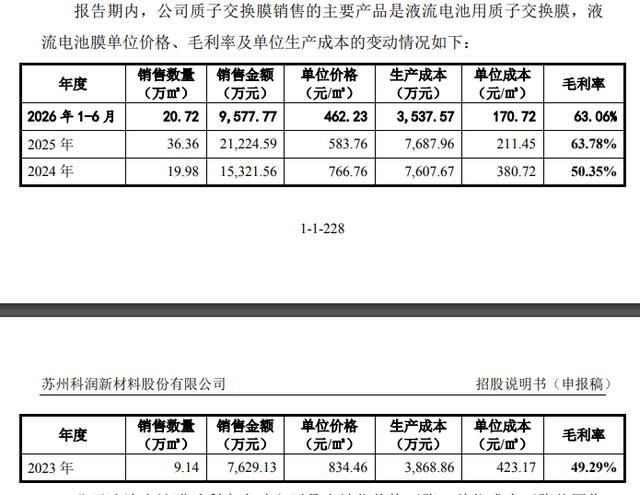
虽然单价一路下调,但公司毛利率却一路上升,仅2025年一年就抬高了12.20个百分点。这一年膜价跌得最多,毛利率涨得也最多。
公司的技术底子不薄。国内发明专利50项,另有PCT国际专利1项;牵头或参与制定了30项国家及行业标准。全氟磺酸树脂可控聚合技术、双面辐射膜带流延法质子交换膜制备技术等核心技术,都是公司自主研发。
膜价一路下行,毛利率却在上涨,多出来的利润空间是从哪里来的?
答案在上游原料。质子交换膜的主要原料是全氟磺酸树脂,自产之前,公司直接外购树脂。2024年3月,子公司福建科润开始自产全氟磺酸树脂,公司的采购清单也换成了PSVE、四氟乙烯、六氟环氧丙烷等化工原料。到2025年,PSVE也实现了自产。
2024年,公司外购PSVE的价格是1858.41元/公斤;2025年改为自产,按四氟乙烯、三氧化硫、六氟环氧丙烷等基础原料当年的采购价测算,生产1公斤PSVE的理论材料成本约433.84元,降幅非常明显。
结果体现在2025年的报表里。这一年营业收入增长36.59%,营业成本只增长2.15%,从0.81亿元变成0.83亿元;毛利率从51.61%跳到63.81%。收入涨了三成多,成本几乎原地不动。
这种降本有个特点:它是一级台阶,不是一条斜坡。PSVE从外购改自产,这笔差价只能兑现一次。自产之后材料账要再往下走,只能靠原料价格变化或工艺改进,很难再出现一年之内那么大的落差。膜价的下降却不止一次,从2023年到2026年上半年每一期都在降。
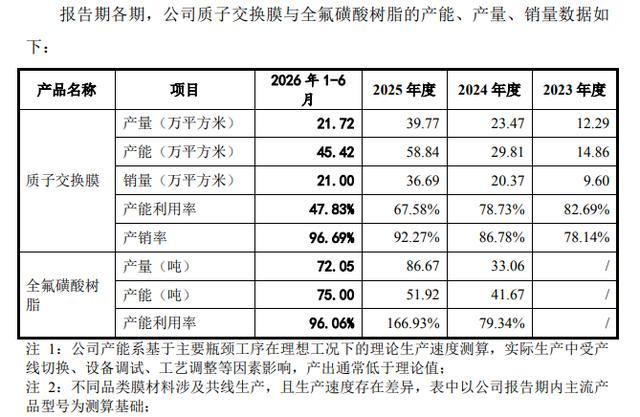
降本最多的2025年,上游树脂装置的运转也超出了批复。福建科润全氟磺酸树脂的立项批复产能为50吨/年,按公司口径,全氟磺酸树脂的产能利用率2024年度为79.34%,2025年度升到166.93%:这一年产量86.67吨,产能只有51.92吨,申报稿承认报告期内树脂存在超产。2025年那张最好看的成本表,对应的正是一条产能利用率166.93%的树脂装置。
同一时期,还有一条边界没有划清。科润新材在问询回复里承认,报告期内曾存在研发内控不规范的情形:2023年至2025年,非全职研发人员时期的相关费用不认定为研发费用;自2026年起,公司才依托ERP系统和研发管理系统来归集、分摊研发费用。研发费用率2023年、2024年、2025年分别为10.81%、10.79%、10.74%,几乎是一条直线;换了归集方式后,2026年1-6月升到16.54%。毛利率跳升的2025年,恰好是公司自认研发内控尚不规范的最后一年,成本、研发和其他费用之间的分界,前几年没有系统支撑。
降本是一次性的,价格却没有停止下降,下一轮毛利由谁贡献?
价格越来越低,客户越来越集中
价格一路往下让,谈判桌对面的大客户却越来越少。科润新材前五大客户销售额占主营业务收入的比例,2023年是66.98%,2024年跳到85.47%,2025年86.56%,2026年1-6月84.72%;对应金额从6121万元增加到2025年的19850万元。申报稿把“客户集中度高”列为特别风险,并写明前五大客户销售额占比逐年增加。
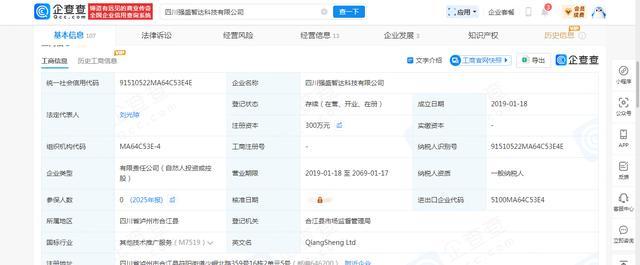
其中,公司对第一大客户上海电气的收入占比2024年是33.34%,2025年升到46.55%,2026年1-6月为44.90%。2026年1-6月的前五名里还新出现了一家贸易商四川强盛智达科技有限公司,占5.01%,所购产品最终发往云南的全钒液流电池储能项目。然而,企查查显示,该公司实缴资本和参保人数都为零,上半年对科润新材的采购额却高达500余万元。
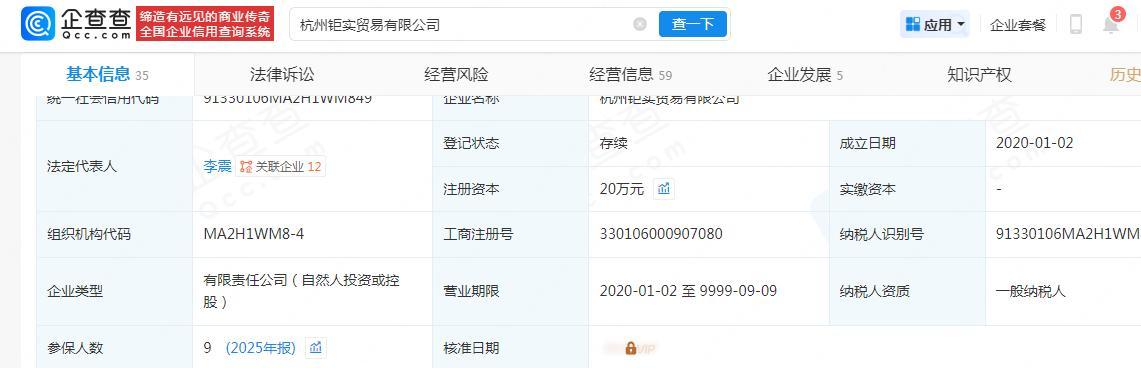
与客户相比,公司供应商的资质问题更为严重。杭州钜实贸易有限公司是科润新材2026年上半年第二大、2024年第五大、2023年第三大供应商,企查查显示该公司注册资本仅有20万元,实缴资本更是为零;第五大供应商杭州巨氟新材料科技有限公司实缴资本也为零。
2024年,公司第二大供应商天长市润谢树脂贸易有限公司注册资本只有50万元,参保人数为零;2023年第四大供应商金湖宏泰化工有限公司注册资本50万元,参保人数3人。
面对强势大客户和市场竞争,科润新材没有定价权,不但产品单价累降,就连应收账款和存货也居高不下:应收账款账面价值2023年末0.28亿元,2025年末1.47亿元,2026年6月末到了1.96亿元,已经超过2026年1-6月1.06亿元的营业收入。半年卖出去的货,抵不上账上挂着的应收款。按2023年到2025年的整年口径,营业收入累计增长151.4%,应收账款累计增长434.7%,应收增速远远跑在收入前面。
各期末,科润新材应收账款余额占当期营业收入的比例已经从31.99%剧增至67.45%,也就是说,每销售100元就有67.45元未能收回。更值得关注的是,公司应收账款客户已经出现了逾期情况。回复函显示,2025年末,深圳市五株科技股份有限公司、江西旭昇电子股份有限公司、江西东讯精密制造有限公司等公司的逾期金额占比分别为99.98%、70.16%和66.55%,前十大逾期客户共计逾期8436.6万元,其中深圳市五株科技股份有限公司的1594万元标注为“客户资信情况恶化、经营异常”,期后截至2026年5月末收回6404.3万元,尚有2032.3万元未能收回。
库房里的货也在变多。存货账面余额从2023年末的3417万元,增至2024年末的5906万元、2025年末的9129万元,2026年上半年末达到11180万元;存货跌价准备余额从2023年末的68万元增至2024年末的568万元、2025年末的743万元,计提比例也从1.98%升到9.61%、8.14%。截至2026年6月30日,存货跌价准备余额为1246万元,计提比例11.14%。
申报稿披露存货余额与跌价准备逐年增长,并提示未来若需求或竞争格局发生变化,公司可能面临存货跌价风险。公司存货周转率2023年是1.88次,2024年1.75次,2025年降到1.11次,越转越慢。
应收和存货一起占用的是经营现金。科润新材经营活动产生的现金流量净额2023年1425万元,2024年1285万元,2025年3157万元,2026年1-6月为-3067万元,连续三年半低于净利润。利润表按发货确认收入,现金流量表只认真正到账的钱,应收和存货每多一块,账面利润里就多一块还没变成现金。2025年,公司净现比,即经营现金流与净利润之比为0.44;2026年1-6月甚至已经转负。
现金流已经转负,公司还要再建180万平方米产能,新增的产能如何消化?
开工率不足,新增产能数倍如何消化
募投会把前面这些压力再放大一轮。先看现有产线:质子交换膜产能利用率2023年度82.69%,2024年度78.73%,2025年度67.58%,2026年1-6月47.83%。销量在涨,利用率却一期比一期低,,产能利用率不到七成还要募资扩产,未来产能如何消化?
科润新材本次拟募资9.65亿元,投向四个项目:年产1500吨高端含氟聚合物项目4.5亿元(福建科润)、年产质子交换膜60万平方米及新建研发中心项目1.65亿元、年产150万平米质子交换膜技改扩建项目1.5亿元,另有2亿元补充流动资金,是四个募投项目中最大的投资额。
扩产项目达产后,合计新增180万平方米质子交换膜和30万平方米氯碱离子交换膜产能、450吨全氟磺酸树脂产能。
要知道,2025年公司质子交换膜产能不足60万平方米,树脂产能75万吨,尚且不能满产,募投项目达产后会新增产能180万平方米、450吨,分别是现有产能的3倍和6倍,市场能消化的了?若不能顺利消化产能,新增折旧和摊销会大幅拖累公司盈利。
公司测算,募投项目建成后每年新增折旧摊销6199.6万元,相当于2025年营业收入的26.96%、营业利润的69.17%。作为对照,2025年全年净利润是7741万元。现有质子交换膜产线2026年1-6月的产能利用率是47.83%,新产线的折旧却要从转固起按年计提。
撑起这轮扩产的,还有一路走高的估值。2021年10月B+轮的投前估值为4.18亿元,一年后2022年10月的C轮投前估值约15亿元;2025年12月完成的最后一轮融资,投后估值37.18亿元,安鹏智行、浙商投资、长富投资等在这一轮入股。公司选的上市标准是“预计市值不低于30亿元,最近一年营业收入不低于2亿元,最近三年营业收入复合增长率不低于30%”,申报稿援引的依据正是这轮37.18亿元的投后估值、2025年2.30亿元的营业收入和58.55%的三年复合增长率。
股权结构方面,杨大伟、孙静、张芹是公司控股股东、实际控制人,杨大伟与孙静是夫妻,与张芹是母子,三人分别直接持股26.6043%、8.5015%、1.2765%,杨大伟还以执行事务合伙人身份控制员工持股平台淮安科润新技术开发合伙企业(有限合伙)持有的3.9406%,三人合计控制40.3229%。2022年8月29日,三人签署《一致行动协议》,意见不一致时以杨大伟的意见为准。持股5%以上的外部股东有联泓集团(10.7149%)和中国石化集团资本有限公司(6.6725%),张洪刚及其控制的熔拓系基金合计持有8.8852%。
产能利用率在下滑,扩产还在推进,公司对此怎么解释?
公司的解释有两条,一条讲降本,一条讲扩产依据。在第一轮问题8、问题9(关于毛利率)的回复里,公司把毛利率上升归因于打通全链条自产带来的降本,问题在于,这一降幅已经释放完了。2026年1-6月均价只是小幅跌到462.23元/平方米,毛利率63.88%,与2025年的63.81%基本持平,上升空间已经不大。
公司“再赢一次”的办法,是把自产再往上游推一格。按申报稿的规划,募投落地后要构建“四氟乙烯单体—四氟磺内酯—PSVE单体—全氟磺酸树脂及其他高端含氟聚合物”的一体化生态。眼下,四氟乙烯靠永和金塘通过短距离管道供应,永和金塘是公司四氟乙烯的独家供应商,采购额占原材料采购总额的比例从2024年的9.78%升到2025年的20.22%,2026年1-6月为28.37%。这一步能不能复制PSVE那一级台阶,要等项目投产后的成本数据;在那之前,膜价下降已经先落在了利润表上。