AI 存力爆发,从巨亏到 13 亿盈利|大普微 2026 半年报深度解析

简介:曾经连续多年大额亏损的国产存储龙头大普微,交出上市后首份半年报,营收暴涨 531%,一举盈利 13.34 亿。这份爆发式业绩,到底是 AI 红利的一次性脉冲,还是国产存力长期成长起点?本文结合财报原文、行业数据,横向对标国内存储同行,去伪存真,客观拆解这份成绩单。
【风险提示】本文仅为财报与产业基本面分析,不构成任何投资建议。
前言
在 AI 大模型推理场景里,KV 缓存正在重构存储行业的需求逻辑。不同于训练侧对 GPU 的极致渴求,推理场景需要海量、低延迟、大容量的企业级 SSD,这正是大普微深耕多年的赛道。
图片来自网络
2026 年 8 月 24 日,大普微(301666)发布登陆创业板之后首份半年报。这家此前连续多年大额亏损、依靠第三套上市标准登陆 A 股的国产企业级 SSD 厂商,交出一份极具冲击力的业绩:营收同比翻 5 倍,成功扭亏,净利润 13.34 亿元。市场一片欢呼,但财报另一面:经营现金流为负、存货高企、上游颗粒价格波动、海外巨头挤压等风险同样潜伏。
本文基于公司 2026 半年报原文、上证报、证券时报、集邦咨询公开行业数据,剔除自媒体不实传言,横向对标江波龙、佰维存储等国内存储企业,从业绩拆解、业务逻辑、同业对比、资产负债、风险隐患、长期展望六个维度完整解读。
一、核心业绩一览:从亏损到暴利,二季度是爆发核心
核心财务指标(2026 上半年,财报原始数据核对)
营业收入:47.22 亿元,同比 + 531.17%;上年同期仅 7.48 亿元
归母净利润:13.34 亿元,同比 + 477.08%;上年同期亏损 3.54 亿元,实现大额扭亏
扣非归母净利润:13.31 亿元,同比 + 468.13%,利润几乎全部来自主营业务,没有大额非经常性收益,盈利质量扎实
毛利率:34.90%,去年同期仅 - 0.73%;净利率 28.24%
加权 ROE:77.43%,盈利爆发力极强
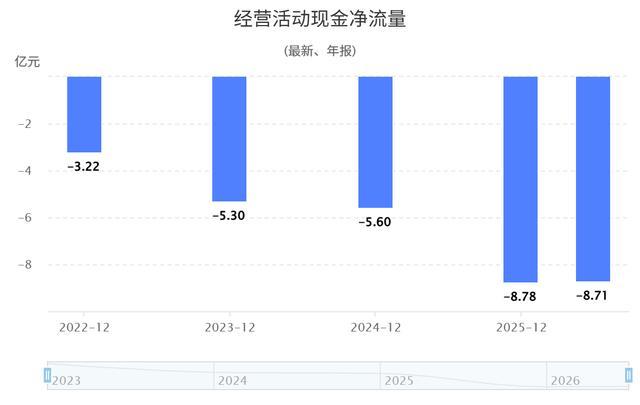
经营活动现金流净额:-8.71 亿元,较去年同期 - 4.61 亿进一步恶化
基本每股收益:3.28 元 / 股
拆分单季度,增长重心集中在 Q2:
Q1:营收 13.10 亿,归母净利润 3.70 亿
Q2:营收34.13 亿,同比 + 656.40%;归母净利润9.64 亿,单季利润远超一季度,增长加速明显证券之星
数据校验说明:市场部分自媒体曾出现营收、净利润写错版本,本文全部核对大普微官方半年报 PDF 摘要,数据无篡改。
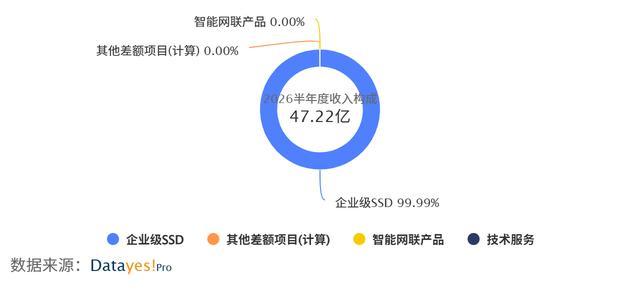
业务结构极其单一:企业级 SSD 贡献 99.99% 收入,几乎全部业务聚焦数据中心 PCIe SSD,没有消费级存储业务。产品以 PCIe4.0、PCIe5.0 企业级 SSD 为主,主打 AI 推理、云数据中心场景,也就是行业常说的 “AI 存力”。
图片来自网络
业绩爆发底层逻辑:不是单纯涨价,是 AI 推理需求爆发
半年报原文给出核心动因:全球 AI 基础设施资本开支大幅上行,KV Cache、RAG 检索增强生成等推理场景,催生大容量、高性能企业级 SSD 刚需。
云厂商不再只堆 GPU,海量推理任务需要大量 SSD 缓存大模型权重,直接拉动企业级 PCIe SSD 需求紧张。
根据半年报引用第三方数据:2026 全球九大云服务商资本开支预计 8867 亿美元,同比增长 90%;2027 年将进一步提升至 1.32 万亿美元。算力投资的浪潮,从 GPU 传导到存储环节,企业级 SSD 进入需求红利期。
同时,公司全栈自研能力是兑现订单的基础:国内极少数实现主控芯片 + 固件算法 + SSD 模组一体化自研并大规模出货的厂商。行业内 PCIe5.0 高端企业级 SSD,全球具备全栈自研能力的仅有三星、Solidigm、大普微三家,美光、铠侠等巨头很多方案需要外购主控芯片,这是大普微核心技术壁垒。
二、横向同业对比:和江波龙、佰维存储怎么比?
对比口径:2026 上半年,聚焦国内存储上市公司,区分【企业级 SSD 赛道定位】
指标 |
大普微 |
江波龙 |
佰维存储 |
上半年营收 |
47.22 亿元 |
240.88 亿元 |
20.16 亿元 |
归母净利润 |
13.34 亿元 |
107.18 亿元 |
1.82 亿元 |
核心赛道 |
纯企业级 SSD,面向 AI 数据中心 |
消费 + 企业级,企业级占比有限 |
消费存储为主,少量工业级 |
自研主控 |
✅企业级主控 + 固件全栈自研 |
外购主控为主 |
外购主控为主 |
毛利率 |
34.90% |
27.81% |
22.36% |
对比解读(去伪存真,破除自媒体误区)
赛道完全不同,不能直接简单对标
江波龙营收体量更大,但是业务覆盖消费、工业、企业级多条产品线;大普微几乎 all in 高端企业级 SSD,赛道更聚焦。从企业级 SSD 单品赛道,大普微国产龙头属性更强,毛利率显著高于佰维、江波龙,体现高端产品溢价。
核心差异:商业模式
存储行业可以简单理解:闪存颗粒是 “面粉”,SSD 厂商是面包厂。江波龙、佰维更多是采购主控 + 采购颗粒,做模组封装;大普微自研主控芯片与固件,相当于自己掌握面包配方,产品在延迟、功耗、稳定性上更适配 AI 推理场景,更容易进入头部云厂商核心供应链。
短板同样突出:业务极度集中
大普微几乎全部收入来自企业级 SSD,一旦 AI 资本开支阶段性放缓、上游 NAND 闪存颗粒价格剧烈波动,业绩弹性和波动会远大于业务多元化的江波龙。这是一把双刃剑,红利期爆发力强,下行周期压力更大。
三、资产负债表深度拆解:高光之下,现金流与存货是最大警报
很多读者只看利润,但是存储行业属于重资产备货行业,利润是账面数字,现金流才是生命线。
1、经营现金流大额为负:赚账面利润,没有赚到现金
上半年经营现金流净额 -8.71 亿元,同比去年同期 - 4.61 亿继续恶化。
财报逻辑拆解:
AI 订单爆发,为保障供货,公司需要提前向上游采购 NAND 闪存颗粒。颗粒采购需要预付货款;但对云大厂客户是账期销售,应收账款持续走高。备货现金支出在前,销售收入回款滞后,造成营收、利润大幅增长,但经营现金流持续流出。
截至期末,应收账款 20.11 亿元,同比 + 394.16%,客户集中在头部云厂商,客户资质优质,但账期拉长占用大量营运资金。
2、存货高企,存储周期品最大风险点
存储行业属于强周期行业,闪存颗粒价格涨跌波动巨大。
报告期末存货规模大幅增长,存货在总资产占比很高。存货是一把双刃剑:
✅ 正面:提前锁颗粒货源,保障 AI 订单交付,在供给紧张阶段,低位备货还可以获得存货增值,增厚毛利率;
⚠️ 风险:一旦行业供需反转,NAND 价格快速下跌,高额存货将产生大额存货跌价准备,直接吞噬利润。2022-2024 存储下行周期,多家存储企业因为存货减值出现巨额亏损,这是历史前车之鉴。
3、资产负债结构改善,但负债压力仍需关注
期末总资产 75.45 亿元,上年末 28.99 亿,资产规模大幅扩张,来自营收扩张 + IPO 募资。
资产负债率 51.68%,对比去年年末 75.72% 明显下降,IPO 上市之后降低了杠杆压力;但有息负债 15.71 亿元,仍有一定付息压力。
货币资金 18.49 亿元,相比去年同期大幅提升,可以短期支撑备货,但如果持续大规模备货,后续资金消耗速度会很快。
4、资本动作:拟赴港 H 股上市,全球化扩张
半年报同步披露,公司计划发行 H 股港股上市。
战略意图解读:
① 海外云厂商是企业级 SSD 的巨大市场,港股上市利于海外品牌推广、海外客户拓展;
② 补充资金,支撑持续备货、研发投入,应对上游颗粒采购巨大资金需求;
③ 打造 A+H 架构,提升海外资本运作空间。
四、盈利能力与研发:盈利从哪里来,技术护城河是否稳固
1、毛利率大幅修复:从去年同期负值提升至 34.9%
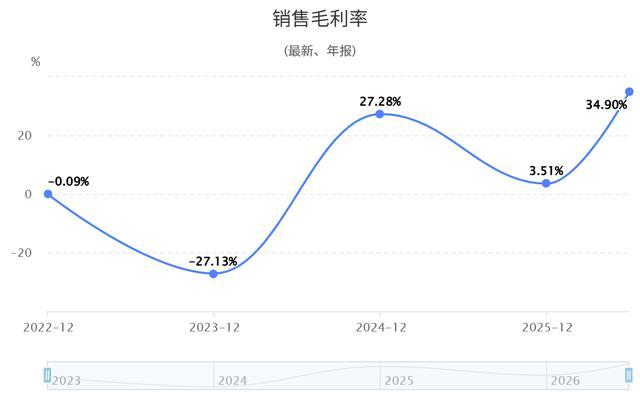
两大原因:
第一,AI 场景高端 PCIe5.0 SSD 产品占比提升,产品单价、附加值更高;
第二,NAND 闪存颗粒供需格局收紧,产品售价上行;叠加自研主控芯片,减少外购主控成本,优化 BOM 成本结构。
注意:存储周期属性极强,毛利率高度绑定 NAND 颗粒价格,一旦颗粒供需反转,毛利率会快速回落,34.9% 毛利率不具备永久维持的确定性。
2、研发投入:全栈自研是立身之本,但研发费率被营收稀释
大普微核心壁垒就是自研主控与固件。2026 上半年研发投入持续增加,但营收增长速度远超研发投入增速,研发费率出现下降。长期看,PCIe 6.0、下一代 SCM 存储产品迭代需要持续高额研发,后续研发投入强度,决定长期技术竞争力。
客户层面:产品进入国内头部云厂商供应链,AI 推理 SSD 实现规模化落地;同时开始拓展海外云客户,国产企业级存储从国内替代走向全球竞争。
五、核心风险,客观理性看待(重点,拒绝单纯看多)
本部分是去伪存真的关键,很多自媒体文章只讲业绩爆发,忽略周期风险:
存储强周期风险(最大风险)
企业级 SSD 成本核心是 NAND Flash 闪存颗粒,价格受三星、美光、铠侠、长江存储供给影响极大。当前处于上行周期,一旦全球存储厂商扩产、AI 资本开支不及预期,NAND 价格下行,高存货会带来大额跌价损失,业绩会快速回落。历史上存储行业多次上演 “盈利暴涨→存货减值→大额亏损” 循环。
AI 资本开支波动风险
业绩高度绑定云厂商 AI 资本投入。如果大模型商业化落地不及预期,云厂商缩减资本开支,企业级 SSD 订单会直接承压。当前业绩高度依赖 AI 推理需求,需求单一。
国际巨头竞争压力
三星、Solidigm、美光依然占据全球企业级 SSD 绝大部分市场份额。海外巨头在 PCIe5.0、企业级固件、长期可靠性积累深厚,在海外大客户竞争上,大普微依然是追赶者。同时,半导体出口管制政策变化,可能影响海外市场拓展。
客户集中 + 应收账款风险
客户集中于头部云服务商,客户议价能力强,账期较长。若单一大客户订单调整,会对营收产生明显冲击;应收账款规模快速放大,回款周期拉长,持续消耗现金流。
技术迭代风险
PCIe 标准持续迭代,从 5.0 走向 6.0;新型存储介质 SCM 不断演进,需要持续高额研发投入,研发失败、技术路线选错,会削弱竞争力。
六、总结:红利兑现,但不是永久高光
这份半年报,是国产企业级 SSD 在 AI 存力浪潮下的一次集中兑现。
过去三年累计亏损近 13 亿元的大普微,依靠全栈自研主控 + 固件的技术壁垒,抓住 AI 推理 KV Cache 带来的企业级 SSD 紧缺窗口,订单、营收、利润实现跨越式增长,证明国产高端企业级 SSD 已经具备大规模商业化能力,国产存储自主可控迈出关键一步。
但是,我们不能把周期红利当成永续成长。
亮眼账面利润背后,经营现金流持续为负、存货高企、赛道单一、存储周期波动是悬在头顶的达摩克利斯之剑。这份业绩是 AI 资本开支上行 + NAND 涨价共振的结果,不是稳定永续的盈利模式。
短期看,AI 推理存力需求依然旺盛,订单有望维持高位;中长期,需要持续跟踪三个核心指标:
1)NAND 闪存颗粒价格走势;
2)经营现金流能否转正;
3)海外客户拓展与新产品(PCIe6.0、SCM)落地进度。
大普微的故事,本质不是消费存储的故事,而是AI 算力基础设施里国产存力替代的故事。赛道空间足够大,但周期的力量永远不可忽视。
文末互动(公众号评论引导):
你认为 AI 推理带来的企业级 SSD 需求,是 2-3 年短期红利,还是长期持续赛道?欢迎在评论区留下你的看法。