鸿富诚业绩暴增276%,力勤资源镍贸易全球第一,打新选谁?

本周与凯达重工同批申购的另外两只新股——鸿富诚和力勤资源,与其说是两个打新选项,不如说是当下市场两条主线的缩影:一条是AI硬科技的业绩爆发力,另一条是周期龙头的资源壁垒。把两只票拆成四个维度来看,差距和风险会非常清晰。
赛道天花板,谁的想象力更硬
鸿富诚做的导热界面材料,是AI芯片散热链条里的关键一环——芯片功耗越高,散热需求越刚性。公司已经把产品送进了全球头部AI芯片企业的供应链,2025年境外收入占比直接拉到66.02%,同行里找不出第二家同款产品。
赛道在膨胀,客户在放量,天花板取决于AI算力投资还能热多久。
力勤资源走的是另一条路。它在全球镍产品贸易里排第一,2024年贸易量占全球需求10.4%,国内镍矿供应市场拿下35.8%的份额。印尼奥比岛项目今年8月全线达产,年产能站稳40万金属吨镍。这条赛道不靠风口讲故事,靠的是全球镍资源的高度集中和产能壁垒。
单比想象力,鸿富诚赢;比确定性,力勤资源的底更厚。
财务爆发力,谁的增速更猛
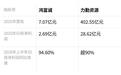
鸿富诚2025年营收7.07亿元,同比翻了一倍多,归母净利润直接冲到2.69亿元,同比涨了276%。核心推手是金属碳基复合材料——2024年还只卖了41万元,2025年直接干到1.92亿元。2026年上半年,公司归母净利润同比增长94.60%。
力勤资源的体量是另一个量级。2025年营收402.55亿元,归母净利润28.62亿元。2026年上半年营收253.64亿元,净利润27.38亿元,同比增速超90%——半年赚的钱已经接近去年全年。推动力来自镍价回暖加上KPS项目全面投产。
两家增速都很猛,但性质不同:鸿富诚是产品从零到一放量带来的非线性暴增,力勤资源是产能爬坡和大宗周期共振的规模化爆发。
护城河宽度,谁的壁垒更结实
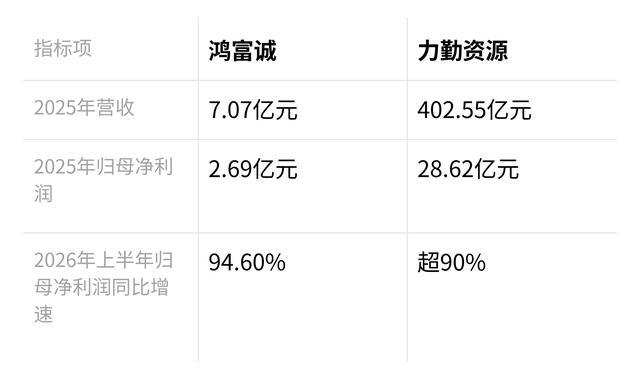
鸿富诚的护城河在技术和客户上。石墨烯导热垫片和金属碳基复合材料是首创产品,同行没有直接竞品,能标,72.93%——同行平均不到35%。问题是,研发费用率从2023年的9.55%一路掉到2025年的4.59%,规模上去了,技术投入反而在收缩。
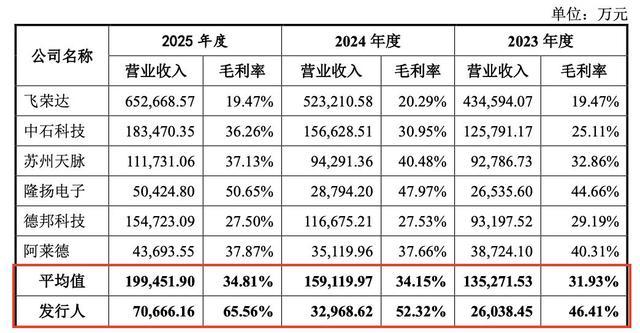
同行业公司近年营收与毛利率对比表格
力勤资源的壁垒更物理、更难复制。它在印尼奥比岛布局了湿法HPAL加火法RKEF双工艺,是国内最早同步落地这两条路线两长达20年的镍矿供应协议,下游绑着宁德时代、容百科技、青山控股这些巨头。
全球最大贸易商地位加上自营40万吨产能,这个壁垒不是几年内能复制的。
风险清单,谁的雷更集中
鸿富诚的麻烦主要在治理层。深交所两轮问询,核心直指一件事:第一大供应商重庆鸿泰和公司全资子公司在同一地址经营了整整四年,问询函下发后才匆忙搬家。公司回应说无股权关联、交易公允,但没拿出成本划分和人员隔离的佐证。

深交所上市委审议会议结果公告页面
这是个关联交易非关联化的典型疑点,一旦被穿透,成本结构、毛利率、净利润都要重新定价。
力勤资源的争议在资本运作上。实控人蔡建勇在A股辅导期内,以每股0.00001元的价格向前妻转让了1.247亿股股份,市值约15.65亿元——离婚财产分割把实控人36个月的锁定期压到了12个月,市场普遍认为是监管套利。
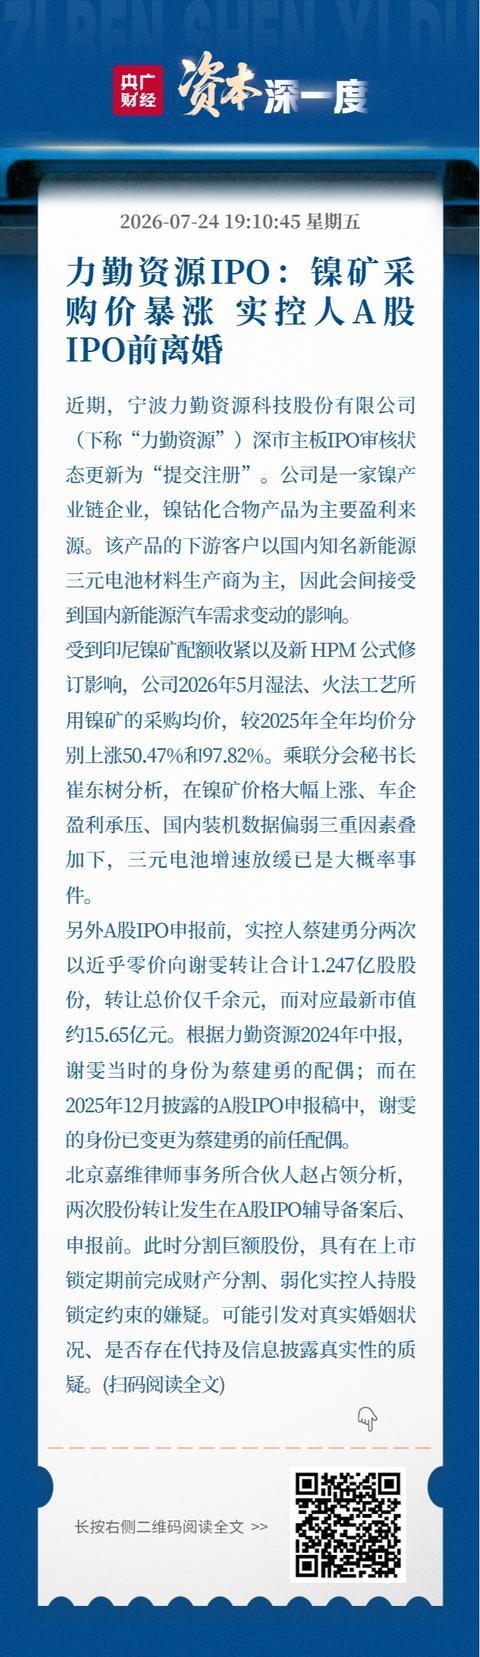
力勤资源IPO相关财经媒体报道截图
另外,2025年末存货暴增43亿元,跌价准备几乎没有,资金面上账上躺着近百亿,还要再募40亿。信披方面,官网数据多处打架,连奥比岛园区面积都差了2平方公里。
鸿富诚的雷在表内成本和治理独立,力勤资源的雷在资本运作和信披质量。
结论
如果把打新当成一次短期的弹性博弈:鸿富诚盘子小、发行股数不到2000万股,爆发的AI赛道叙事加上接近翻倍的净利润增速,弹性大概率比力勤资源更猛——但它身上的供应链独立性和研发投入下滑问题,意味着中长期持有需要足够的安全垫。
力勤资源体量大、壁垒深,周期红利配合产能释放,适合想要确定性资产的人,但离婚套利和存货风险压在那里,没人能假装没看到。
风险提示:两家公司披露的2026年前三季度业绩预告均为发行前自愿披露,尚未经审计;鸿富诚对供应商同址问题的回应未提供独立佐证,力勤资源未就实控人离婚转让股份质疑公开表态——这些不是小问题,最好等公开披露落地后再做最终判断。