
政府补助880万,扣非后却亏了21万,金连接靠什么闯关科创板?

金连接冲刺科创板,招股书里最反常的一组数字是2024年的利润表:全年净利润524.12万元,当年度拿到的政府补助却有880.4万元。把补助和其他非经常性损益剔除后,扣非归母净利润是-21.18万元——这家公司靠自己的主营业务,2024年实际上没赚钱,还亏了一点。
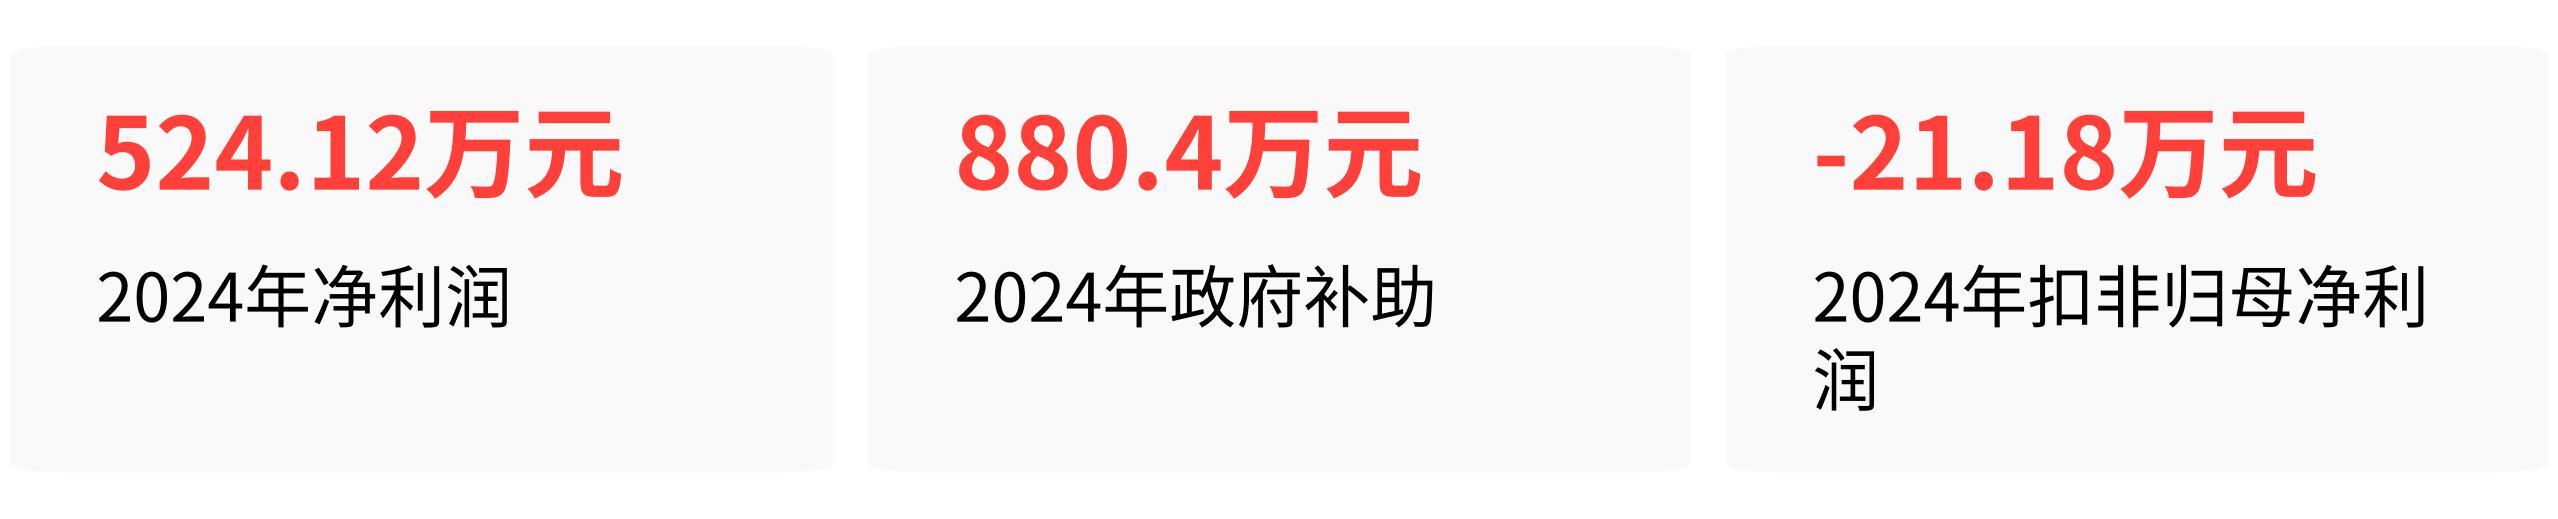
一个准备从科创板募资10.26亿元的芯片供应链玩家,主业竟然是亏损的,这才是问题的起点。
它到底靠什么赚钱,要看营收结构而不是利润表最后一行
金连接的主业极其集中:芯片测试探针零件。
2025年,芯片测试探针零件收入2.24亿元,占主营业务的92.14%,射频互连部件占主营业务6.05%。
它做的是给探针卡成品厂商(比如第一大客户Smiths Interconnect)供应微细探针零件,材料以钯合金、铍铜、磷青铜为主,不直接生产下游探针卡,跟强一股份、韬盛科技这些做成品探针卡的公司不在一个赛道上竞争。
读到这里,金连接2024年主业亏损的原因就清晰了:它的营收规模还没跨过盈亏平衡线。2024年总营收1.58亿元,扣非后微亏21万元,几乎打平;2023年总营收只有9125万元,扣非亏损990万元。
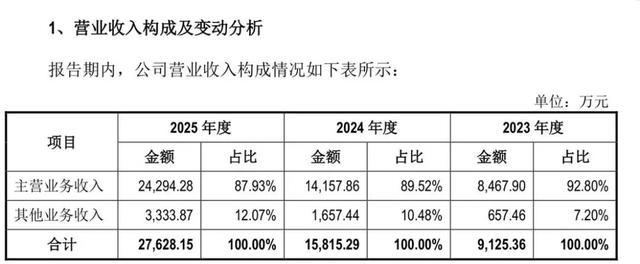
公司2023至2025年营业收入构成明细
这条赛道是典型的重资产精密制造——产能利用率直接决定单位固定成本分摊——2023到2024年公司处于产能爬坡和设备人员扩充阶段,整体毛利率被压在28%到29%之间。
转折点在2025年:核心客户Smiths Interconnect的采购额从7836万元跳涨到1.32亿元,总营收随之翻到2.76亿元,规模效应开始起作用,主营业务毛利率飙到45.92%,净利润5868.82万元,扣非后也赚了5147万元。
所以2024年的主业亏损更像一个“刹车前最后的怠速”——企业刚好卡在盈亏平衡点上,9300万上下的营收规模不足以覆盖当期扩产带来的折旧与人力成本。
2024年的利润来自政府补助,但2025年不是
2024年真正撑住表面利润的是880.4万元政府补助,比当期净利润还多了356万元。这是金连接被质疑盈利成色不足的核心理由。
但2025年的数据给出了一个不同的事实:全年政府补助1116.05万元,占净利润的比例降到了19.02%。补助金额在涨,但营收和净利润涨得更快,补助占比从超过100%断崖掉到不到两成。2025年的利润,大部分确实是卖探针零件赚出来的。
那毛利率凭什么在2025年飙升?里面有结构变化在起作用
从28.67%跳到45.92%,不是突然涨价——实际上金连接的核心产品均价一直在降。
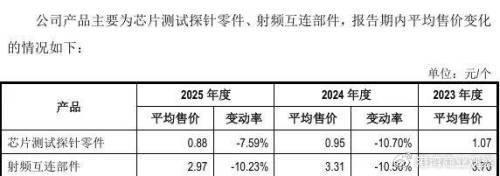
核心产品近年平均售价及变动情况统计
芯片测试探针零件的平均单价从2023年的1.07元/个,降到2024年的0.95元/个,再到2025年的0.88元/个,三年累计跌了近18%。同期射频互连部件也从3.7元/个降到了2.97元/个。
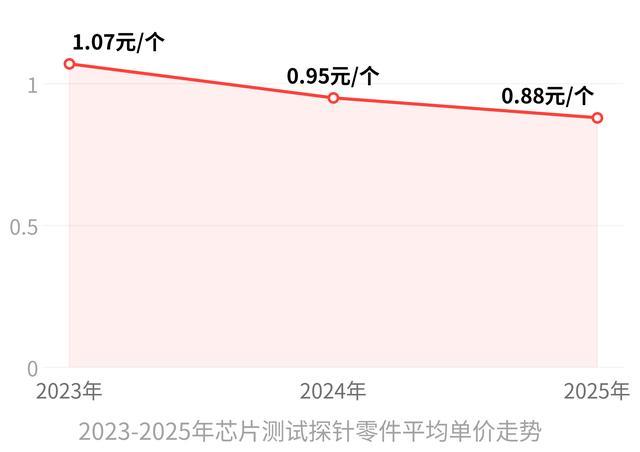
单价跌了,毛利率反而涨了,这是因为产品结构变了。金连接最核心、毛利率最高的产品是钯合金测试探针零件,2025年该产品毛利率达到67.49%。2025年总营收暴增、销量起量之后,高毛利产品在总出货量里的占比被拉高,摊薄了固定成本,毛利率自然就上去了。
它是靠大规模走量的平价路线在抢份额——和林微纳作为同行可比公司,2025年探针业务整体毛利率44.88%,其中境外部分能做到51.57%,做的是更高附加值的定制化探针和探针卡。金连接的路是先把量跑起来再说利润。
真正的风险不在政府补助,在这些经营结构问题里
政府补助占比过高只是2024年一个时间点的切片。拆开金连接三年的经营数据,更麻烦的其实是这几件事:
应收账款占营收比例长期偏高。2023年到2025年各期末,应收账款余额分别为2997.80万元、6028.30万元、8429.54万元,对应营收占比分别达32.85%、38.12%、30.51%,2024年接近四成营收当期没收到钱。
存货跌价损失持续侵蚀利润。各期分别为832.33万元、463.34万元、420.29万元,三年合计超过1700万元。
第一大供应商励福环保同时是第二大客户,互相采购金额逐年增长且高度接近——2025年金连接向励福环保采购3243.72万元,同期向励福环保销售贵金属废沫3286.41万元,价格公允性存在潜在质疑。
委托加工业务规模快速扩张,2025年委托加工总金额2966.20万元,第一大受托方上海广弘实业承接了其中78.43%,核心生产环节的外部化依赖度在快速上升。
另外,客户集中度也值得关注:2025年前五大客户贡献了80.82%的营收,Smiths Interconnect一家就占47.89%。
它是行业第五,也是唯一挤进全球前五的中国本土探针零件厂商
金连接的基本盘有一个硬实力的注脚:根据沙利文咨询的行业报告,2024年它在全球芯片测试探针零件市场的市占率排名第五,是唯一进入前五的中国本土厂商。行业第五、国内唯一,这是它能拿到较大规模政府产业补助的逻辑基础,也是IPO想象力叙事的核心支撑。
回到问题本身:2024年政府补助大于净利润,扣非后主业微亏的事实无法回避——这是它量产爬坡期盈利底盘薄的典型表现。但2025年核心产品放量后,扣非后实现大额盈利,政府补助占比降到两成以内,说明这家企业的盈利成色正在从“依赖外部输血”转向“体量带动造血”。
金连接的估值逻辑,最终取决于芯片测试探针零件的全球需求增长能不能持续兑现,以及它在扩产期能不能解决应收账款和核心工序外包化带来的内部控盘问题。