欧诺科技IPO问询:三笔旧账直指控制权边界,为何是深交所必查题

一家做包装机械的企业,三年营收从3.83亿干到10.69亿,归母净利润逼近2亿,无纺布制袋机市占率全国第一——带着这份成绩单去深交所敲门,按理说底气是有的。
呈现IPO等融资节点的数字化金融界面
但深交所2026年5月22日下发的首轮问询函,第一刀就砍在了治理上。不是问增长有没有水分,不是问技术壁垒够不够,而是直接翻了三笔旧账:一笔不到两年就甩卖的跨界并购,一组同一轮增资里实控人1元、员工5元的定价落差,一项虽已终止却随时可能"复活"的对赌条款。
很多人看到这里的直觉反应是:欧诺科技是不是被盯上了,才被这样翻旧账?
这个判断有它的道理。任何一家公司被问到"你当年凭什么1块钱拿1000万的股份""为什么要赶在申报前12个月剥离亏损资产""你的对赌协议为什么留了复活口子",都不可能舒服。
但如果你继续往下看,会发现一个更关键的事实——这三类问题,几乎是2024到2026年深交所主板IPO的固定节目,不是针对欧诺科技的个案猎杀。
对赌"按暂停"而不是"关开关",是这三件事里最致命的一项
先说分量最重的那笔。2024年10月,欧诺科技实控人欧阳锡聪与投资人签署的增资补充协议里藏了一句话:如果公司没能在2029年9月30日前完成合格上市,回购条款就恢复执行。
表面上看,这个条款在递交上市申请前一天自动终止了,好像已经清理干净了。但协议紧接着列出了恢复条件——"可于以下日期中的较早之日恢复:公司的上市申请被深交所拒绝、终止审核或证监会不予注册之日;或公司主动撤回本次发行上市申请之日"。
换句话说,它不是关掉了开关,是按了暂停键。一旦IPO遇阻,对赌条款就会像闹钟一样重新响起,实控人面临巨额回购义务,股权结构随时可能剧烈变动。
《监管规则适用指引—发行类第4号》对此说得很明确:IPO相关对赌协议必须"自始无效不得附带恢复条款"。2025年,易思维在深交所审核期间也因为同样的"附条件恢复"条款被监管要求整改,最终补签了终止协议并确认所有条款自始无效才过关。
欧诺科技这次被追问,是这条红线下的常规执法,没有任何超纲的成分。
实控人1元拿股,员工5元买单,这个定价逻辑不是一句"合理折扣"能带过去的
2023年1月,欧诺科技股改前,实控人欧阳锡聪以1元/注册资本增资1000万元——同步进行的员工持股平台平阳明润,入股价格是5元/注册资本。
按2023年12月股改时净资产折股比例3.89:1折算,实控人每股成本约3.89元,员工平台每股成本约19.44元——同一轮增资,实控人的折股成本只有员工的约五分之一。
深交所问询函里问的是:历次增资的背景、价格确定依据及公允性。公司回复说,员工激励在公允估值基础上给了合理折扣,并引用了8到12倍市盈率作为市场通用公允价值区间。
但这套解释有一个绕不过去的空白:它解释了员工为什么能拿折扣,却没有解释实控人为什么拿更低。实控人本身不是激励对象,他以1元/注册资本拿股的定价依据是什么?公司和保荐机构在199页的问询回复里,没有给出足够的逻辑补完这块拼图。
而从审核实践来看,这不是欧诺科技独有的问题。
2024到2026年深交所主板IPO审核中,同轮增资定价差异已成为历史沿革合规性的高频核查事项——鸿富诚、维通利、超纯股份等多个项目均因类似问题被问询,属于穿透式实质审核下的常规关注方向,并非针对欧诺科技的个案突击检查。
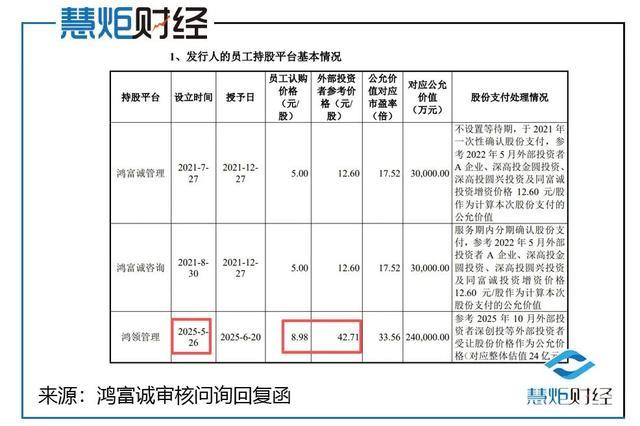
鸿富诚员工持股平台基本情况统计表格
第三层,也是真正让这三个问题从"独立病症"变成"综合症"的原因
这还不是最关键的一层。整件事的底层逻辑是:注册制下,治理有效性已经成为与业绩增长同等权重的审核维度。
三笔旧账之所以被翻出来,不是因为监管在找茬,而是因为这三件事恰好指向了同一道裂痕——控制权与公司资产之间的边界。
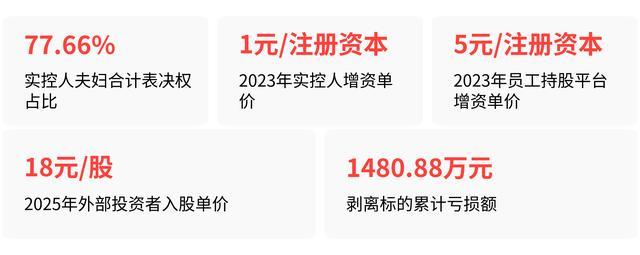
对赌留复活条款,意味着IPO遇阻时,实控人将面临巨额回购义务,而欧阳锡聪夫妇合计控制公司77.66%的表决权——回购压力会直接转化为控制权稳定性风险。
实控人同轮增资以极低价拿股,到2025年外部投资者入股价格已跃升至18元/股——两年多时间,实控人持股成本与市场定价之间的鸿沟,指向的不是估值增长本身,而是增资时点定价逻辑的不透明。
申报前夕剥离持续亏损的上海易加易,并表期间该标的累计亏损1480.88万元,最终以收益法评估值2000万元脱手——这笔"并购并入、临报剥离"的快速腾挪,涉及战略决策合理性、交易定价公允性、信息披露完整性的三重审核。
三项分开看,似乎可以各给一个"合理折扣"式的解释。但放在一起,它们暴露的是同一个问题:这家由实控人夫妇绝对控股、多名亲属担任核心管理职务的家族企业,在做重大决策时,控制权有没有被有效制衡?
注册制下的审核,不是要否定家族企业。它要判断的是:一家公司的决策体系,是不是真正按照"上市公司"的标准在运转。业绩增长建立的是市场对公司商业能力的信心,而治理有效性决定的是监管与投资者的制度性信任——这无法靠订单和产品堆出来。
截至2026年9月14日,欧诺科技仍处于首轮问询回复后的常规审核流程中,没有终局性审核结果披露。欧诺科技的回复已经交上去了,199页。但三笔旧账背后那个更深的问题——谁是公司、公司和实控人之间的资产边界在哪——恐怕不是一纸回复能彻底解决的。
IPO问询与回复公示页面截图