天博智能净利预降6.64%至18.26%,哪两笔账在吃掉利润?

这就是一道明账:天博智能的利润被两笔钱拿走了,而这两笔钱都不在公司自己手里。
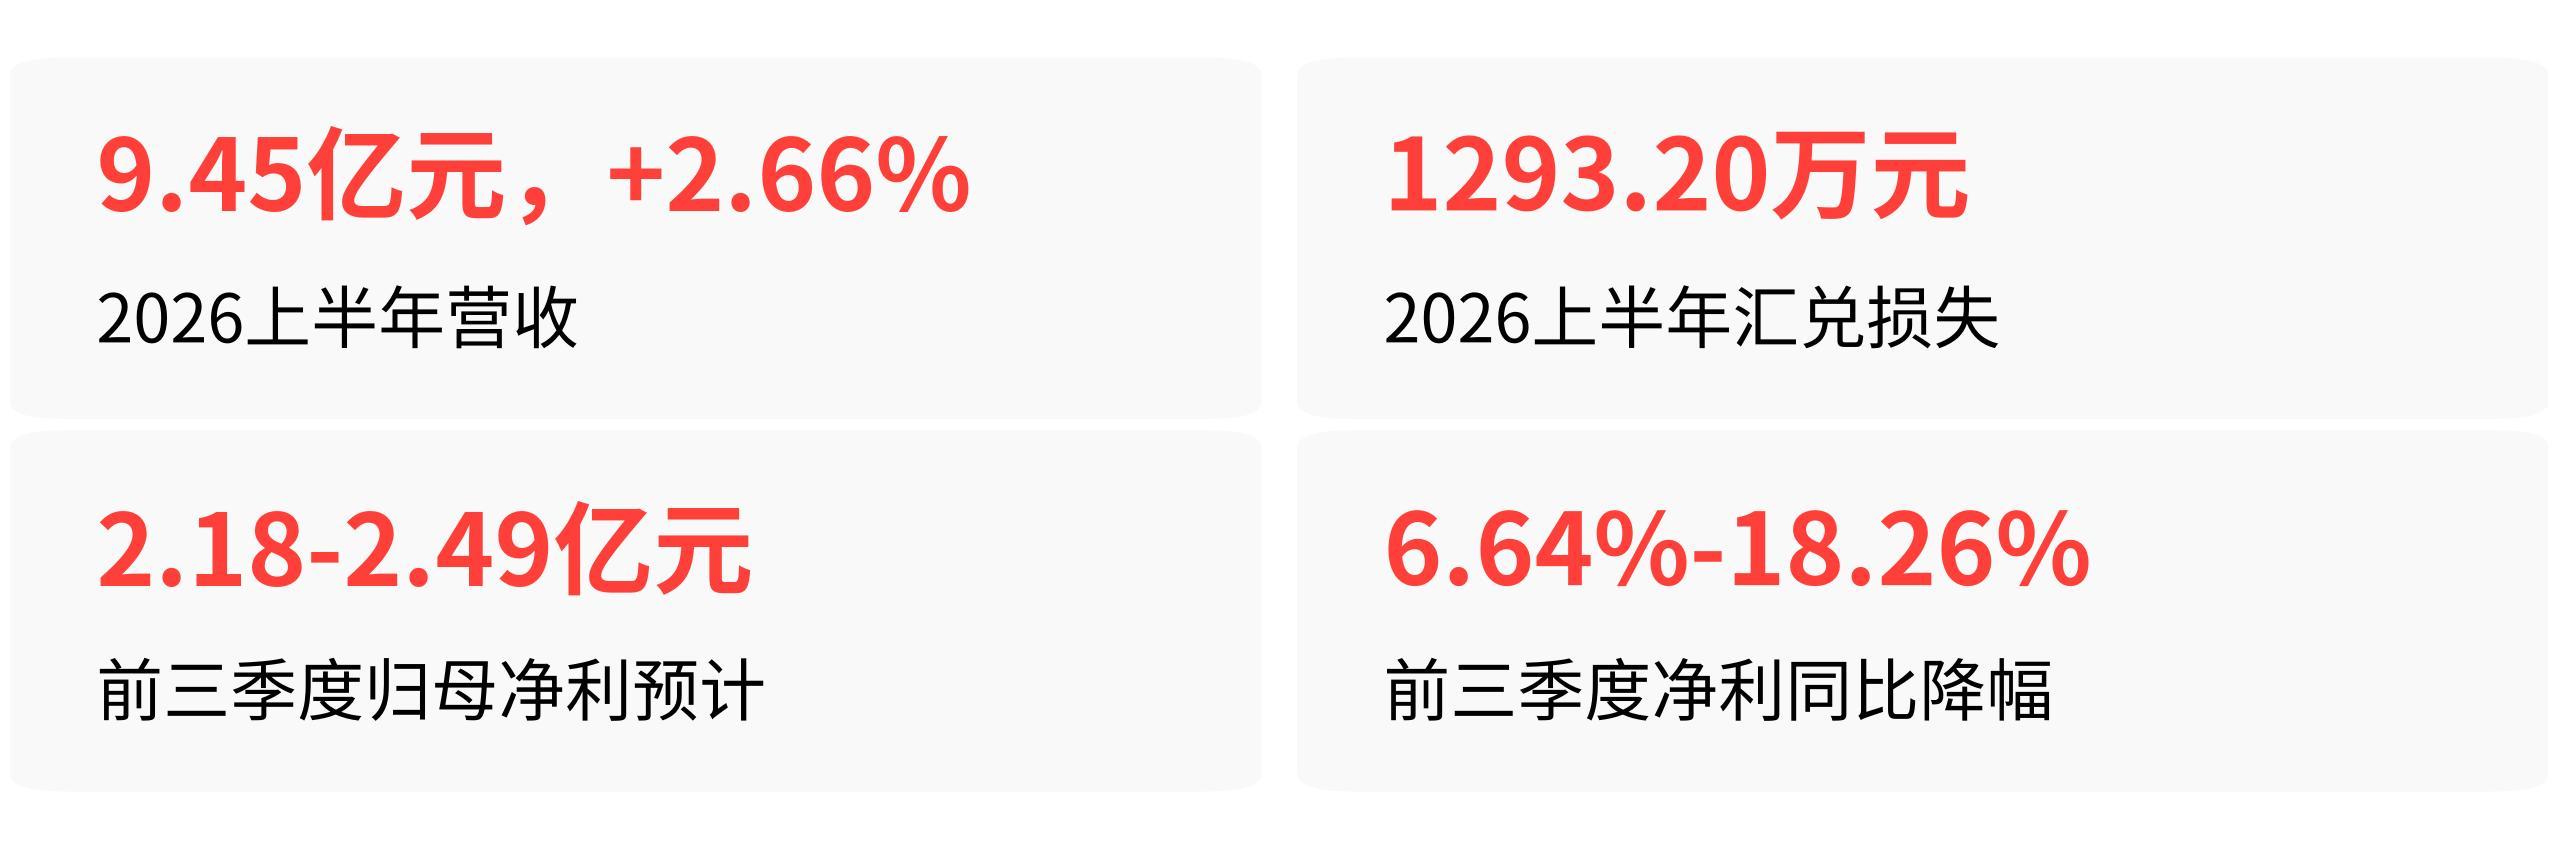
一笔是主机厂年降——整车厂每年按惯例要求零部件供应商降低供货价格,直接吃掉毛利率。另一笔是汇兑损失——人民币升值让公司持有的外币资产缩水,2026年上半年汇兑损失1293.20万元,而上年同期是汇兑收益797.30万元,一进一出差额超过2000万。
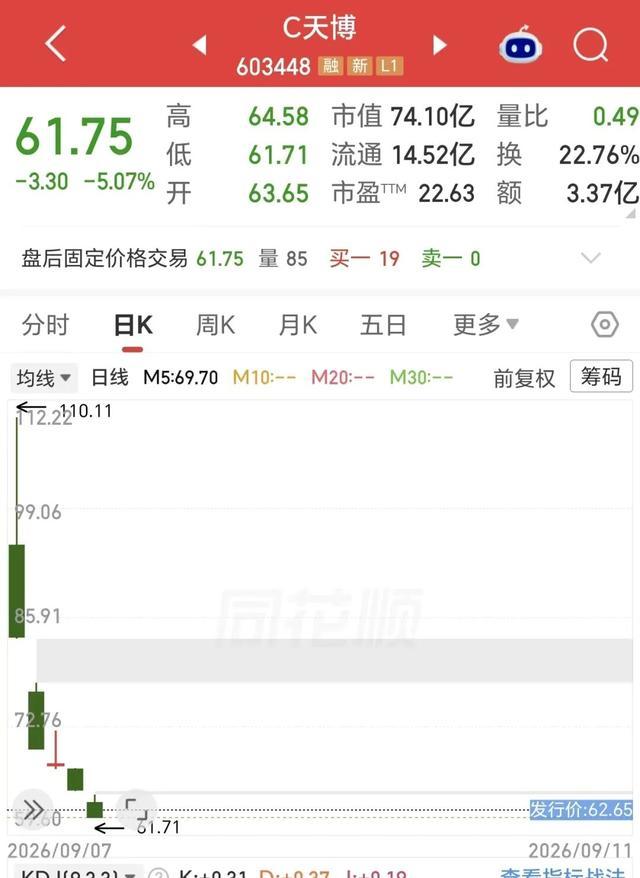
两刀砍下去,前三季度归母净利润预计只剩2.18亿至2.49亿元,同比下滑6.64%至18.26%。至于股价上市5个交易日就跌破62.65元的发行价,那是市场对这份利润表投出的信任票。
两笔明账,拿走利润的是客户和汇率
天博智能在2026年9月4日的上市公告书里,把业绩下滑的原因写得相当直白。第一条是主机厂年降导致毛利率下降,第二条是人民币升值造成汇兑损失。
天博智能上市后股价日K线交易界面
第一条账算得很清楚。2026年上半年,受主机厂年降影响,公司毛利率较上年同期下降了2.24个百分点。国内整车厂要求零部件企业每年下调供货价格,这是汽车行业通行了几十年的规则,不是针对天博智能一家。
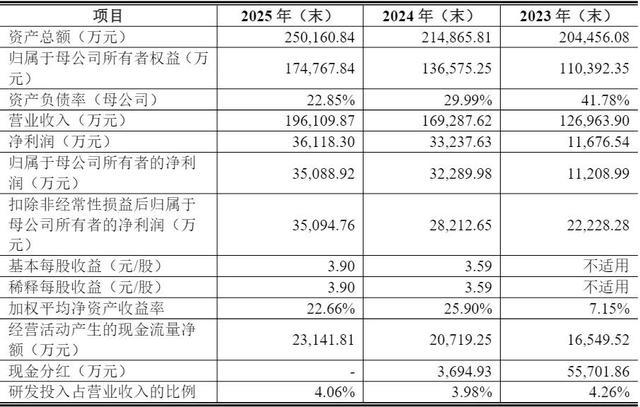
但天博智能的议价空间确实在收窄:公司综合毛利率从2023年的30.10%降到2025年的29.23%,2026年一季度又同比再降1.09个百分点。成本控制能力没有同步跟上降价节奏,利润空间被持续压缩。
天博智能2023至2025年核心财务数据表
第二条账更直接。公司手里持有美元和欧元资产,主要是给欧洲子公司投资准备的。2026年上半年人民币大幅升值,这些外币一折算就亏了1293.20万元,而上年同期人民币贬值带来了797.30万元的汇兑收益。
这笔超过2000万的利润差额是纯粹的账面损失,和生产、销售都没关系,就是汇率动了。
这两笔钱拿走之后,上半年公司营收虽然还增长了2.66%达到9.45亿元,但归母净利润已经同比下降了12.58%。前三季度预告的净利润区间意味着下半年压力还在延续。
不是天博一家的问题,赛道本身在下行
把天博智能的业绩放在行业里比,结论很明确:这轮承压不是个体偶发,是行业性的。
选取6家国内主流汽车热管理上市公司作为可比样本,2025年以来有3家出现归母净利润同比下滑,占比一半,下滑企业的平均净利润降幅达到50.21%。
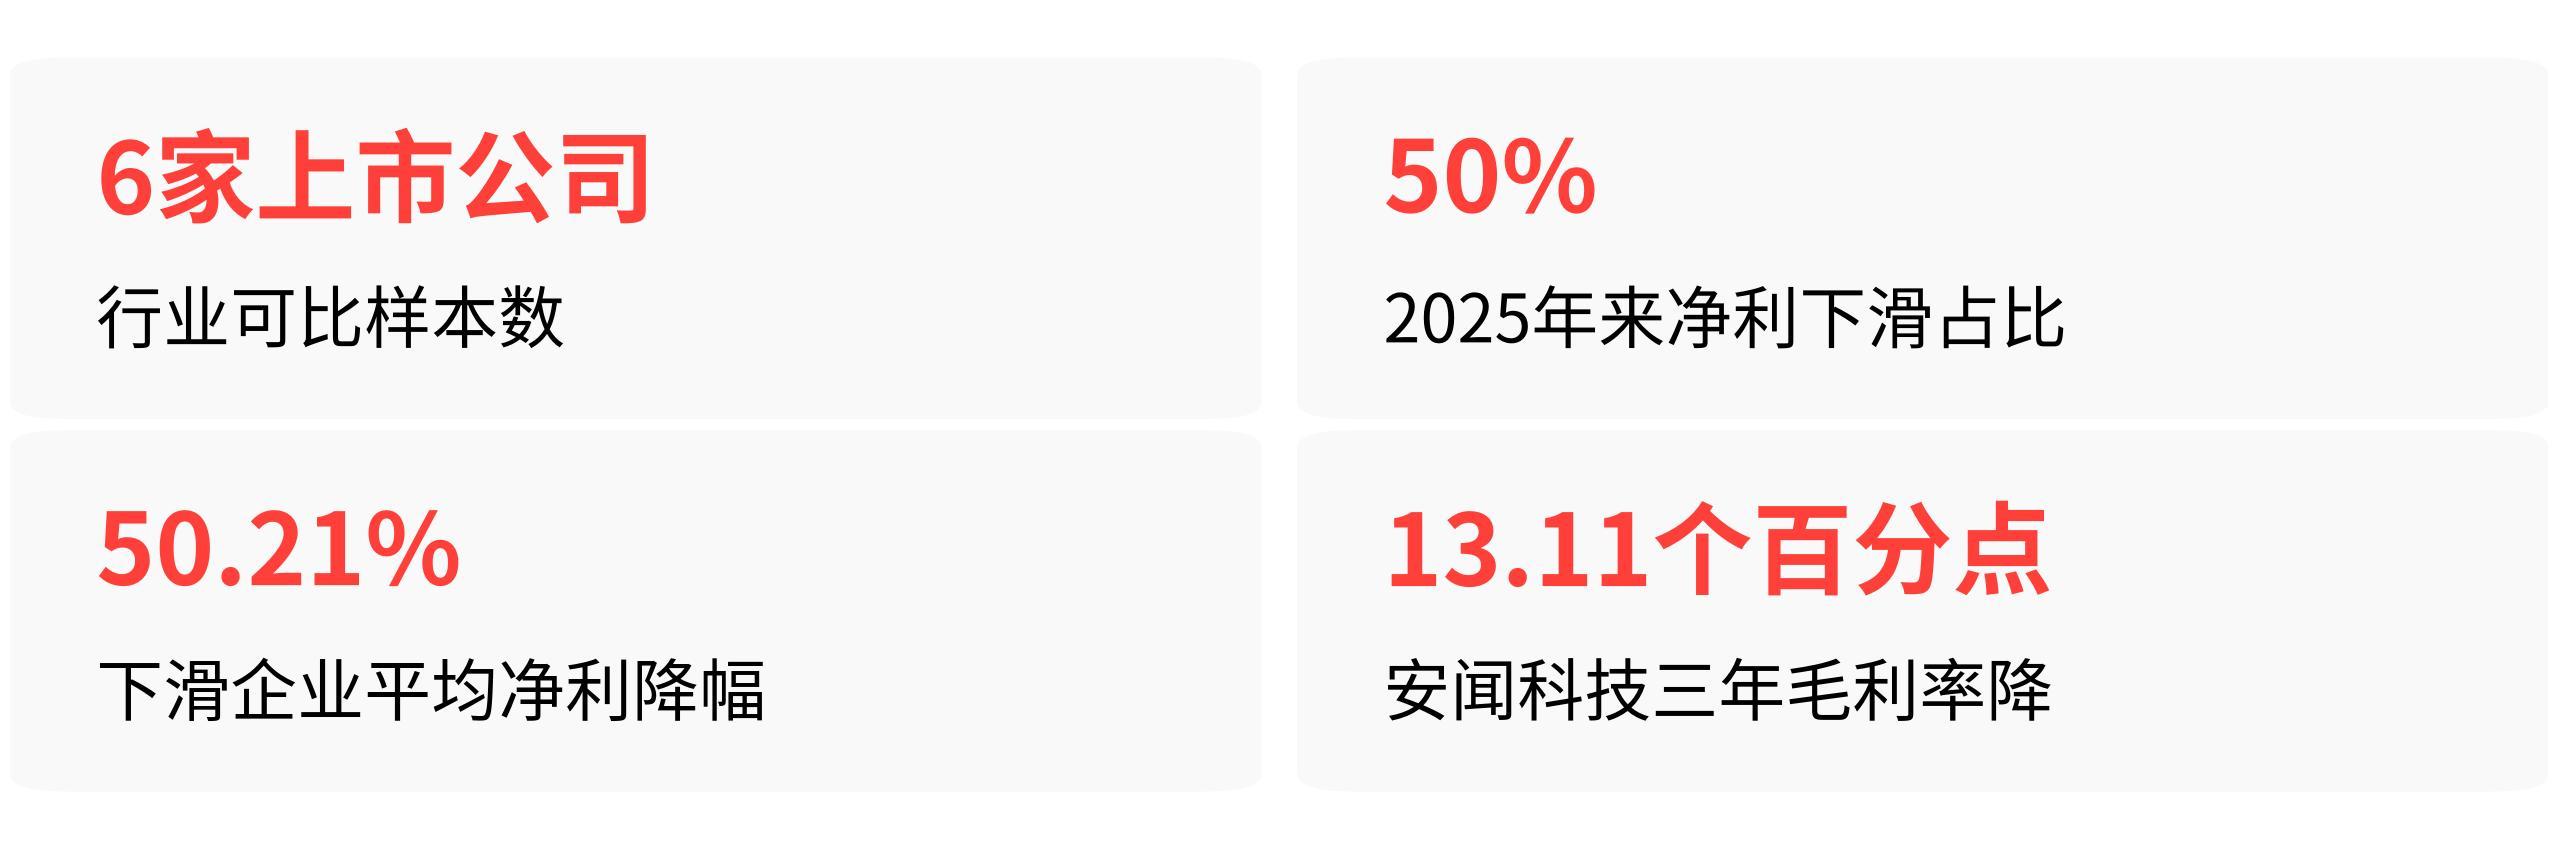
腾龙股份2025年归母净利润同比暴跌79.23%,汽车热管理业务毛利率下滑7.29个百分点;飞龙股份2026年上半年归母净利润下降64.02%,海外热管理业务毛利率下降6.38个百分点。天博智能的下滑幅度放在这个名单里,甚至算温和的。
背后的驱动力是全行业共同的:整车厂年降压力持续向上游传导。安闻科技2023年到2025年主营业务毛利率从40.61%直接掉到27.50%,三年累计下降13.11个百分点,单车价值越高的零部件被压得越狠。
行业可比公司平均毛利率过去三年累计下降超过10个百分点,天博智能的毛利率下行完全在行业趋势线上。
维通利2026年一季度净利润预计同比下降6.86%至15.99%,莫森泰克同期下降3.42%。天博智能早在9月4日上市公告书里就完整披露了前三季度业绩预告和变动原因,在9月7日正式挂牌之前风险已经公示,不存在上市后才突然爆雷的情况。
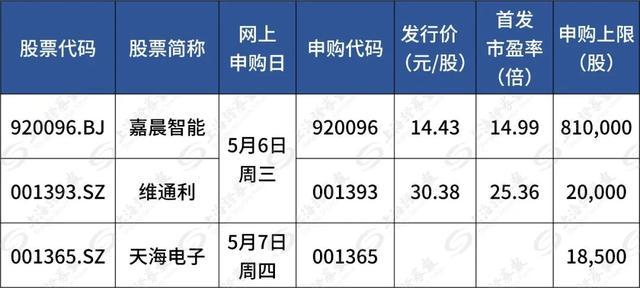
维通利等多只新股申购信息汇总表
那些流行的归因,查下去都没有实锤
市场上流传过几套解释天博智能业绩承压的说法,但翻遍公司公告和公开数据,多数找不到支撑。
“原材料涨价导致成本端大幅抬升”这条查无实据。公司所有公开披露文件里都没有提到原材料涨价是利润下滑因素,公司核心供应商拥有十年以上合作关系,供应链体系保持稳定。
“核心客户流失导致订单规模下滑”也不成立。2025年中国汽车销量前十的车企集团全部是天博智能的当期客户,2026年上半年公司营收还实现了2.66%的正增长,前五大客户收入占比从2022年的28.52%持续上升到2025年上半年的42.35%。
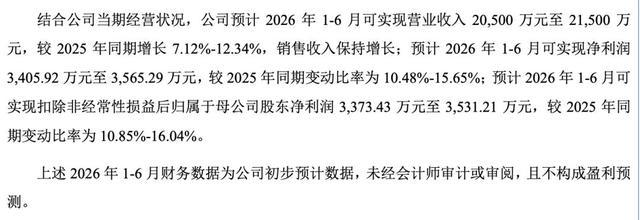
天博智能2026年上半年业绩预计内容页面
“储能、AI数据中心等新业务大规模亏损拖垮整体业绩”更不可能。2025年这两块新业务营收只有1596万元,占总营收比例不到0.8%,体量远不足以影响2亿元级别的前三季度净利润。
天博智能的业绩承压,本质上是赚的每一块钱里,被下游客户用年降拿走了几分,被汇率波动又刮走了几分。当赛道整体毛利率在下行,行业里过半企业盈利都在承压的时候,天博智能不是例外,是样本。
真正值得关注的是,公司能否靠新能源热管理、储能和数据中心液冷这些新业务,在未来改变这份利润表的成本结构——目前那只是1596万元的收入,暂时还扛不起减速的旧引擎。