【安达股份】申购资金测算与配置策略分析

目前的北交所新股,好像除了发行节奏确定性比较高以外,确定性越来越低了,发行方案不到发行公告没法确定,从发行到上市交易时间不确定,申购收益很不确定,甚至有时候顶格申购能不能获配都不确定。在这种情况下,仍不缺申购者和申购资金,还不时有人抱怨:申购北交所新股从来没有“中签”过……
凯达重工申购刚买定离手,安达股份(920202)发行公告又来了,将于9月16日(周三)发行。下面看看安达股份的申购策略。
在当前市场环境下,预测偏差可能会很大,大家参考进行申购时请注意保持足够余地。
一、发行申购基本情况
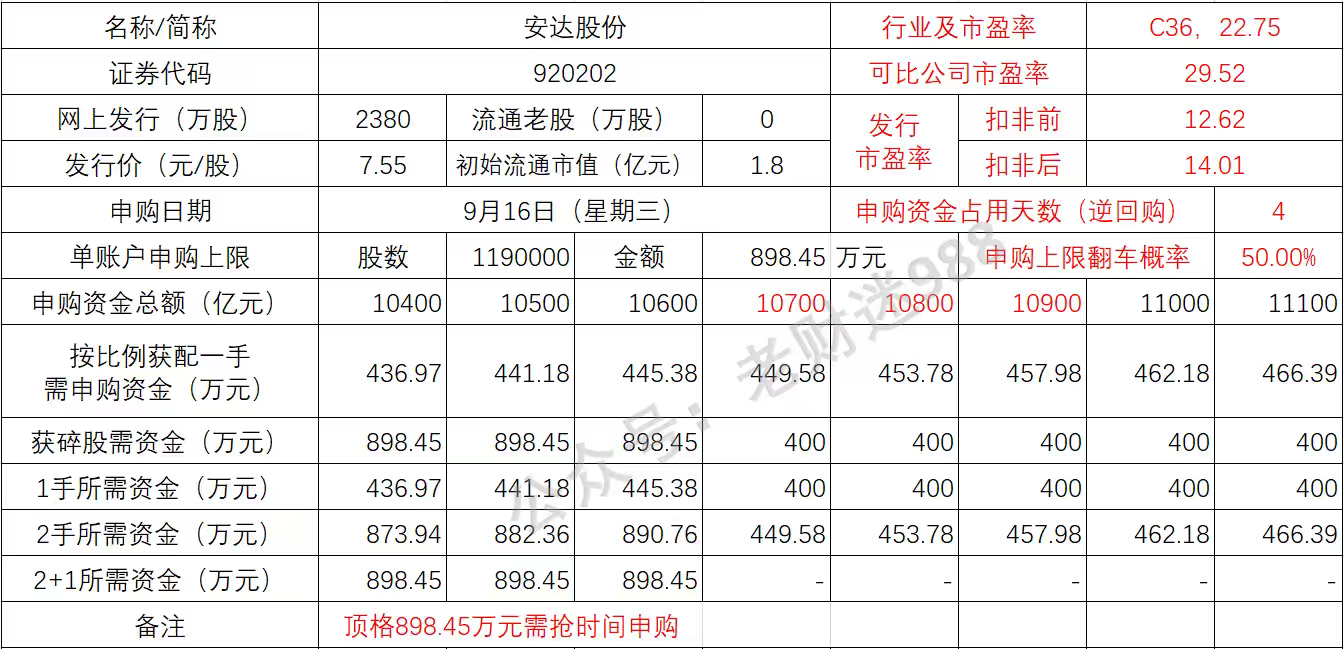
安达股份发行前总股本8400万股,非限售流通股0万股,本次超额配售前拟发行2800万股,超额配售比例15%,战略配售比例30%,全额行使超额配售并扣除战略配售后网上发行2380万股。本次发行价为7.55元,单账户申购上限119万股,对应申购资金898.45万元。
安达股份的发行方案,与招股说明书相比,超额配售前发行量2800万股没有变化,而最终的发行价7.55元,如果超额配售选择权全额行使,则发行量扩大到3220万股,募集资金总额将达到24311万元,与招股说明书中计划募集27957.44万元少了3000多万元。全额行使超额配售选择权后的发行市盈率14.01倍。
安达股份主要从事汽车铝合金精密压铸件的研发、生产和销售,主要产品包括油底壳类和罩盖类等动力传动系统零部件、逆变器壳体和电机壳体等新能源三电系统零部件以及悬置支架等悬挂系统零部件。
经营方面,安达股份近几年并不是很稳定,2024年度营收小幅下滑,2022年度净利润比上一年下滑17%,2026年一季度和上半年营收都有10多个百分点的增长,扣非净利润微微增长,但净利润却略有下滑;预计前三季度依然是增收不增利,且按预测中值看扣非净利润也有可能转为下滑。从毛利率水平看,长期在10多个百分点波动,毛利率与近期的汽配股相比,低于杰锋动力,略好于双英集团;经营性现金流表现尚好,应收账款规模略高,存货余额也不算低,资产负债率很高,长期借款、短期借款都有,财务状况不是很理想。
安达股份所在汽车制造业(C36)静态市盈率22.75倍,可比公司平均静态市盈率29.52倍,但公司选取的全是沪深上市公司,近几个月上市的北交所汽车零部件公司一家都没有选择,总感觉有些不太厚道。
发行公告中列出的与发行人主营业务相近的同行业可比公司市盈率水平情况如下:
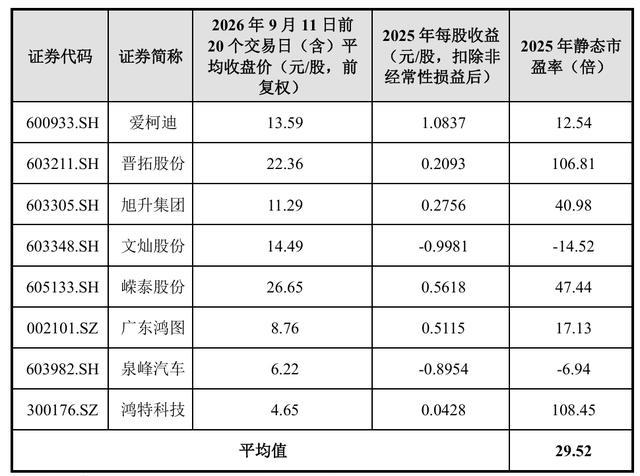
近期发行的双英集团、杰锋动力,如全额行使超额配售选择权,发行市盈率分别为13.48倍和13.31倍,而双英集团、杰锋动力2026年中报业绩都是增长的,最新股价对应TTM市盈率分别为15.24倍和13.7倍。安达股份半年度和前三季度却是增收不增利甚至净利润是下滑的,发行市盈率已达14.01倍,TTM市盈率也在14倍的样子,与北交所可比公司相比,除了发行价绝对值低、初始流通市值只有1.8亿元之外,已没有什么优势了。
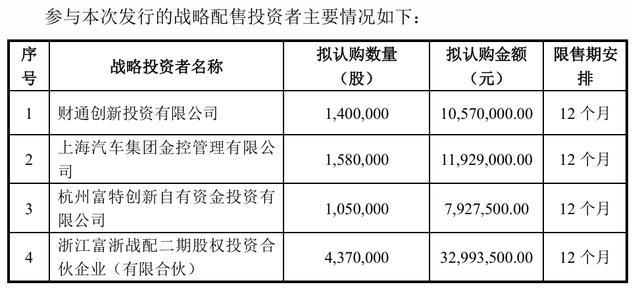
本次战略配售4家,都是承诺限售12个月,但与绝大多数北交所新股相比,看点是没有高管和核心员工参与战略配售资管产品参与战略配售,大家细品一下吧。
二、申购资金分析
根据发行申购数据的基本要素,申购资金总额超过10691.555亿元,顶格资金898.45万元就无法按比例获配2手正股了。
7月22日申购的聚仁新材,顶格金额806.4万元,获配门槛低至266.87万元,申购账户超过73.74万户,申购资金总额9606.35亿元。聚仁新材申购时,顶格金额也处于“翻车”临界点附近,大家应该都是全力以赴申购的,包括部分想博弈顶格“翻车”后获配碎股的资金参与了申购,最终顶格没有“翻车”。
安达股份与聚仁新材相比,顶格金额都不高,获配门槛都相对“亲民”,都是周三申购,都会有不少博弈顶格“翻车”的申购资金。不同之处在于,顶格金额提高92万元,正常情况下会增加申购资金700多亿元;预估获配门槛提高,正常情况下会减少申购资金400亿元左右。
比较大的变数:
一方面,聚仁新材申购以来,北交所又增加了许多申购资金较高的账户,据推测聚仁新材800万元以上账户在8.2万户左右,到8月17日华大海天申购时,顶格金额1123万元情况下,899万元以上账户数量已达8万户左右,到安达股份申购时,又已是一个月过去了,所以,正常情况下,猜测安达股份800万元至顶格申购的账户数量可能接近8.8至9万户,即增加申购资金约600亿元。再加上800万元以下新增账户数量,再增加两三百亿元也是有可能的。
另一方面,大家面对安达股份的申购态度难以估测。安达股份作为一只汽配股,申购资金占用周三周四,除了发行价绝对值低和初始流通市值低以外,没有什么吸引力,申购收益完全取决于上市时的情绪溢价,很不确定,从目前看,相当鸡肋,会不会有不少人放弃申购,以及会有多少人放弃申购,都没有办法事先测算出来。
此外,聚仁新材正股门槛存在1手、2手和3手正股之分且正股门槛只有260多万元,而安达股份预估的获配门槛要在400多万元以上,在顶格正股不翻车情况下,正股门槛只存在1手和2手之分,理性申购者要么顶格申购要么按确保获配1手正股去申购,所以申购资金断层空间大于聚仁新材,理论上会减少一些申购资金,但这种影响应该不是很大。
综合以上分析,预估安达股份申购资金总额大约在10700至10900亿元间,对应正股门槛450万元至460万元间。而申购资金总额会否低于10691.555亿元,则取决于嫌弃它的人数多不多、申购当天二级市场行情是否“嗨”以及博弈顶格翻车的资金多不多等综合影响,目前个人觉得,顶格不翻车概率低于4成吧。
实际申购时,建议视个人资金情况自行增加安全垫。个人觉得,上面估算的申购资金已经不算低了,再加安全垫也不需要太多了。
三、碎股门槛分析
从近期申购获配账户情况看,聚仁新材266.87万元以上账户12.5万户,金钛股份顶格金额1530万元情况下411.7万元以上账户10.847万户,百迈科顶格金额810.88万元且有不少非顶格账户放弃申购情况下730多万元大约对应9.5万户,双英集团申购时间早于金钛股份和百迈科,顶格金额1798万元,398万元以上账户约10万户,主要是放弃申购者不少。
所以,在大家“正常”申购(即该顶格顶格、该保1+0保1+0)的话,预估安达股份450万元左右以上账户数量可能在11.5万户以上至11.8万户左右,其中顶格申购账户约8万户。此时,如果申购资金总额不超过10691.555亿元,顶格申购能获配2手正股,碎股就只有4万手左右,顶格金额想获配碎股需要抢时间申购,且博弈很激烈。如果申购资金总额超过了10691.555亿元,顶格申购就只能获配1手碎股,碎股总量可能超过12万手,其门槛将低于正股门槛。
但是,以上只以相对理性的分析,如果“聪明”者太多,觉得反正顶格申购要么要抢时间才能获配碎股,要么可能翻车,就是顶格申购有一半左右的可能只是获配2手,那不如分户按确保1+0申购坐等顶格翻车获配1+1了。当大家同频共振的话,特别是总资金比顶格金额低一些者减少申购资金只按确保1+0申购较多,很可能会出现两种结果,一是申购资金总额像聚仁新材那样,比临界值只差一点点,顶格申购者最终获配2+1;二是即使顶格申购翻车了也只能获配1+1,但碎股门槛被“卷”高,有反超正股门槛的可能性。
四、申购资金配置建议
对于安达股份,大家首先想到的可能是:值不值得申购?这个问题,还是应该大家自己根据自己风险偏好与对该股价值判断、资金成本等综合权衡。按个股基本面、发行估值和目前市场行情,每手收益估计也就是五六百元吧,能否有超额收益还得看上市时能否有情绪溢价。大家的资金成本,是2天还是4天,就只有自己知道了,如果对标4天逆回购且不愿意承担较高的不确定性的话,放手未尝不是一种解脱。
至于申购资金配置,是按顶格翻车去考虑还是顶格不翻车去考虑,真的不好去给出统一的建议了,因为,如果大家策略高度趋同的话,结果很有可能走向相反的方向。
按照以上分析,安达股份申购资金配置建议:
目标1+0,按450万元以上至460多万元左右的金额进行申购;为应对顶格翻车而碎股门槛被卷高的情况,。在个人资金能力允许情况下,可以申购470万元至500万元间金额。
要不要顶格申购,自己决定,但如果决定顶格申购,那就抢时间申购吧。
资金低于预估正股门槛者要不要博弈顶格翻车后的碎股,自己决定。
分户申购,可以考虑顶格抢时间申购与确保获配1+0方案的组合。
特别提醒:
1、以上所有建议都仅供参考,还是注意防止策略高度趋同下的翻车风险。
2、申购就要确保能够获配的,不要总抱怨多用了20万还是50万元资金,浪费点总比为了省钱最后翻车好。
3、下方表格仅供参考,申购建议务必仔细看文字说明。