
一期卖不动,却要建二期?九目化学10亿扩产卖给谁?

这个案子表面上是一次会计差错,本质上是“一期卖不动,却要建二期”——九目化学的10亿扩产故事,卡在了一个关键的死循环里。
上会前8天,九目化学赶出一份《前期会计差错更正公告》,把2023年到2026年上半年一共5期财报重述了一遍,累计调减净利润 565.18万元 。
金额不算大,565万对比动辄2亿多的年净利润,各期影响最高只到3.04% 。如果只看这个数字,放到A股IPO审核里,远没到触发财务造假定性的门槛。
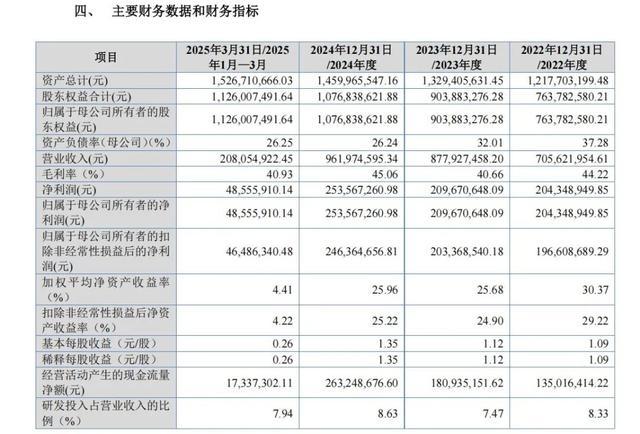
九目化学近年公开的主要财务数据一览
真正让市场坐不住的,是另一个被反复追问的问题:你一期产能利用率不到81%,一期存货里还躺着库龄超3年、没有在手订单的OLED材料,为什么还要砸10个亿去盖二期?答案是,这笔账可能算不圆。
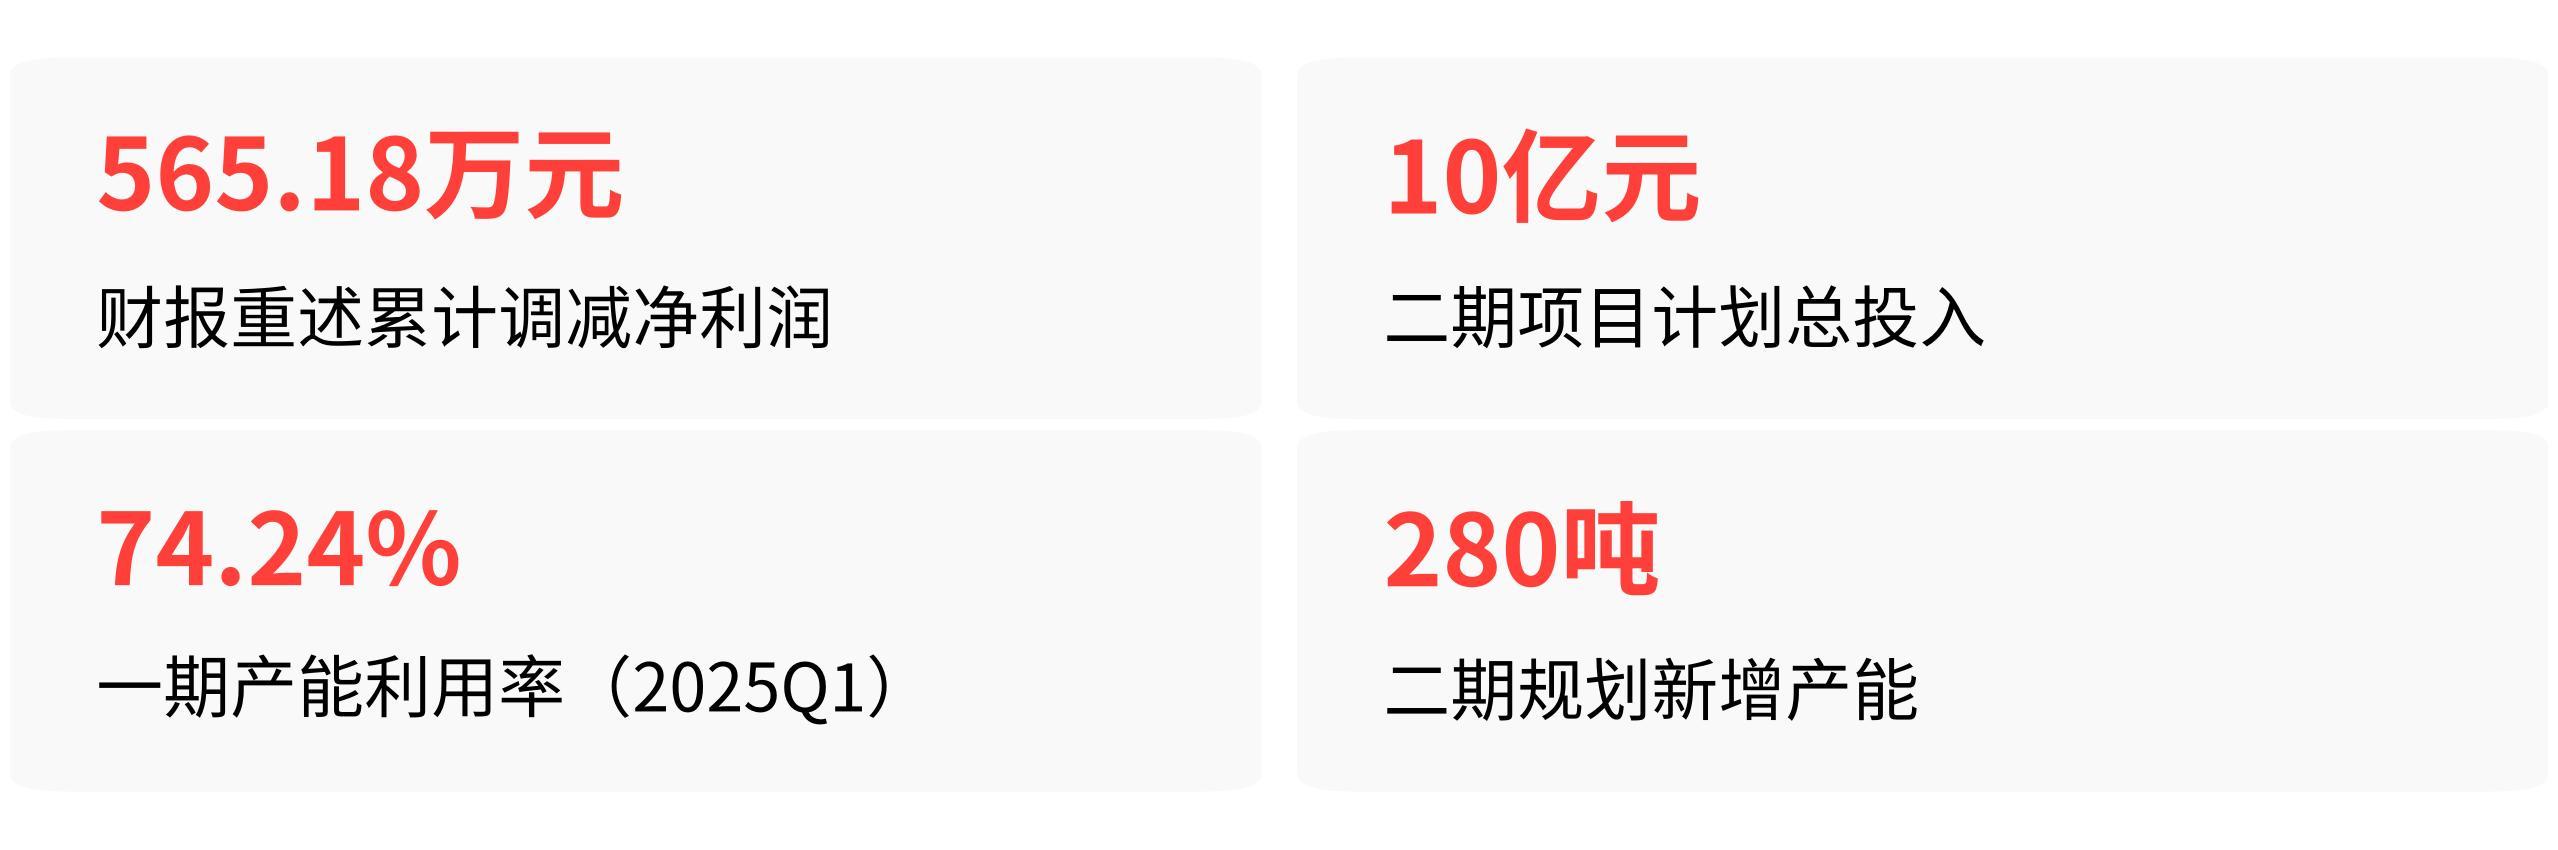
两年时间,产能利用率从100%跌到74%
看一组数字就能明白一期到底有多紧张——或者说,有多不紧张。
2022年,一期OLED项目刚投产不久,产能利用率是 108.54%,超负荷运转。到了2023年,直接跌到 68.08%。2025年一季度,勉强爬到 74.24%,连八成都没摸到 。
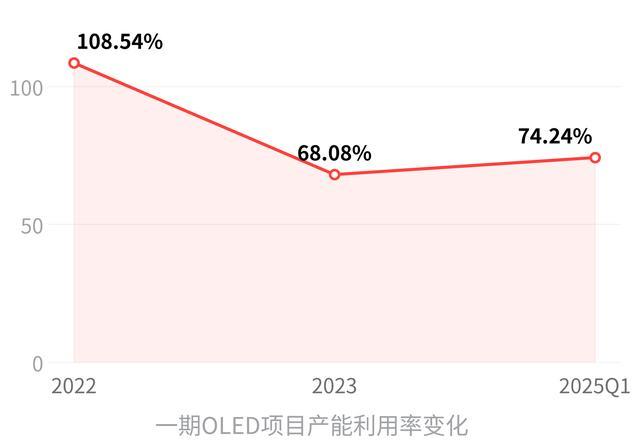
产能利用率在两年内从超负荷掉到不足八成,不是产线坏了,是下游订单在系统性地缩水。
2024年下半年起,整个OLED面板行业进入去库存周期。三星SDI、杜邦、出光兴产这些九目化学的核心客户,全在压安全库存、收缩采购节奏 。2025年公司营收同比掉了18.5%,归母净利润直接下滑28.6% 。2026年上半年营收小幅反弹9.81%,但扣非净利润还是降了6.93% 。
订单一直没恢复到2024年的峰值,一期的产能利用率自然起不来。二期规划新增280吨OLED前端材料及功能性材料产能,相当于在现有产能吃不饱的情况下,再码上一个体量和一期同等量级的新坑——这个账让北交所已经连续问了两轮 。
客户高度集中,但没人给二期产能背书
九目化学的商业模式是指向海外几个巨头的。2026年上半年,对三星SDI一家的销售收入占比达到 50.69%,前五大客户合计占比83.65% 。下游是三星、默克、杜邦、出光兴产、LG化学,全是海外OLED终端材料巨头。
问题在于,这些大客户的采购策略,公司自己控制不了。2025年上半年,九目化学对杜邦销售收入跌了26.82%,对出光兴产直接跌了41.07% 。一个季度的需求波动就能把增长的底裤扯掉,二期的280吨产能谁来吃,目前公开信息里没有任何答案。
与此同时,整个OLED面板行业,京东方已经公开承认处于供过于求状态 。九目化学的OLED升华前材料单价,2025年一季度比2024年全年均价跌了15.7% 。价格在跌,需求在萎缩,全球市占率从2024年的23%降到2025年的18% ——现在是抢蛋糕的阶段,不是加炉灶的阶段。
募资腰斩、分红不断,扩产逻辑被自己打脸
一个细节把这个矛盾进一步放大了——九目化学最初的募投方案是11.5亿元,10亿建二期,1.5亿盖研发中心。到上会前一版招股书,募资额被砍到5.22亿,缩水 54.6%,研发中心索性不用募集资金了,全投二期 。
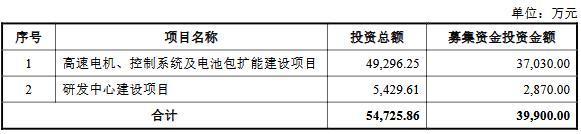
九目化学募投项目投资金额明细
公司解释说是“审慎判断”,但换一个角度想,10亿的方案本身就是按照满打满算的市场预期做的。
现在扩产规模没变,但能向外募的钱直接腰斩,剩下的缺口靠自有资金和自筹补——而2022年到2025年,公司累计现金分红超2亿元 ,大额分红与募资扩产同步进行,监管和市场自然会问,钱到底是缺还是不缺?
历史上类似的争议案例都过了,但九目化学是第一次叠加两重风险
正导技术2026年8月在上会前10天压哨重述3期财报、涉及存货科目调整,顺利过会 。晨光电机2024年以来产能利用率低于85%,2026年1月照样过会 。吉和昌产能利用率三年只有六七成,2026年4月也过了 。
这些是支持“过得去”的先例。但九目化学和上述案例有一个本质不同:它是北交所第一个同时踩中“上会前紧急重述5期财报”和“10亿元级大额扩产同品类产品、且下游行业明确供过于求”的IPO项目。
正导技术的存货调整只是附属动作,晨光电机和吉和昌的扩产体量远小于九目化学,而且所处赛道不是OLED这种公开过剩的下行周期——这两个因素的叠加,大幅抬高了审核委员会的关注密度。
重述565万利润本身不会致命,但差错原因是“存货可变现净值测算偏差”和“半年奖金计提跨期” 。
而存货减值计提本来就是监管这两年反复追问九目化学的核心风险点——存货账面价值从2022年的3.14亿一路涨到2025年三季度末的5.23亿,占流动资产的66.78% ,库龄超3年的OLED材料没有在手订单被监管盯了好几个回合 。
现在公司在上市前最后一周承认前5期财报存货跌价算错了,等于亲手把监管一直在怀疑的财务严谨性打上了一个“确认存在偏差”的tag。
9月16日的审议会是关键节点。北交所有两种路径可以选:如果中介机构能完整论证差错不属于主观造假、内控不存在重大缺陷,同时九目化学能拿出至少框架性的新增产能消化路径(哪怕只是一组客户定点意向),上会仍有可能过关,最多被要求补充披露再补材料。
但如果公司对着“10亿扩产卖给谁”这个问题只能讲行业前景和未来增长预期、拿不出任何可验证的订单或协议,那就不是过不过会的问题,而是暂缓审议或直接否决。
二期280吨的产能,说到底是一道朴素的算术题:下游在过冬,现有炉灶都点不满,新炉子凭什么不空转?这道题答不好,10个亿就只是一串没有买家的产能数字。