靠全直驱凿开一道缝,钶锐锶绕开封锁还差什么?

一家靠收购数控系统起家、创始人是销售出身、营收才刚过4亿的公司,凭什么说自己绕开了西方维持40年的高端机床封锁?钶锐锶给出的答案,既不是把德国人磨了上百年的滚珠丝杠再做一遍,也不是沿着“引进-消化-吸收”的老路慢慢爬。
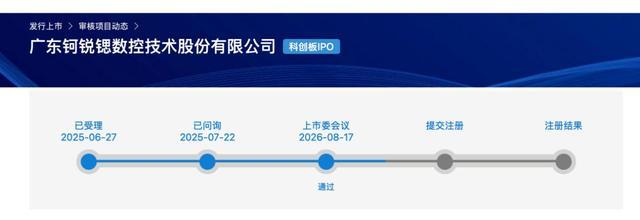
钶锐锶科创板IPO审核进度公示页面
它干了一件更直接的事:传统机床用电机推丝杠、丝杠推工作台,它把整条机械传动链全拆了,用电磁力直接驱动工作台。没有联轴器,没有丝杠,没有螺母——机械摩擦归零,反向间隙归零,西方用三代工程师堆出来的那根丝杠,在这个架构里变得可有可无。
这就是“全直驱”的底层逻辑。它不是在旧赛道上追赶,而是换了一条赛道。
自研数控系统,才是真正的破局起点
全直驱路线有一个致命门槛:控制系统。你把传动链拆了,电磁力直接驱动,意味着任何微小的控制偏差都会直接反映在加工精度上——机械结构可以复制,但匹配的控制算法没法复制。这也是很多企业尝试过全直驱却最终放弃的原因。
钶锐锶破这道门的关键,是2021年收购铼钠克,实现了数控系统100%自研。这件事的权重怎么强调都不为过。传统外资数控系统不仅卖得贵,内部还藏着地理位置传感器甚至远程自锁后门——机床挪动一米就可能被远程锁死,想解锁还得付费请对方工程师来输密钥。
一旦系统不在自己手里,绕开封锁就无从谈起。
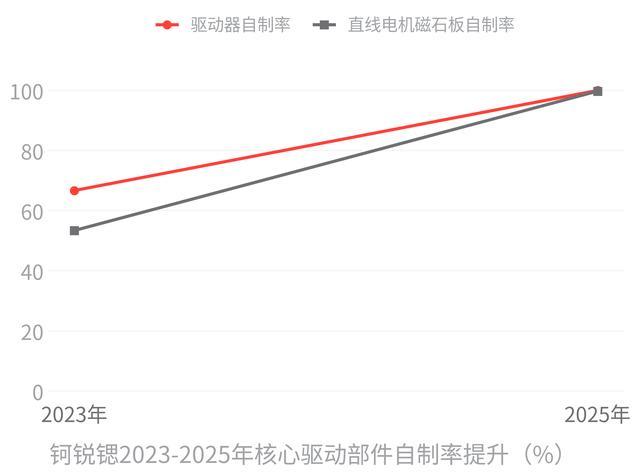
收购之后的变化是可见的。驱动器自制率从2023年的66.67%升至2025年的99.95%,直线电机磁石板自制率从53.37%升至99.71%。核心驱动部件的自研量产,让全直驱从“能用”变成了“能量产”。
2023至2024年完成的整机结构整合与工艺验证,交出了核心机型K-540iH的实测成绩:单轴最高定位精度与重复定位精度均达到0.0007mm,由国家机床质量监督检验中心检测,关键性能指标接近国际先进水平。
至此,从数控系统底层算法到驱动器、磁石板再到整机方案,钶锐锶完成了自研闭环。
当然,这个“绕开”并不完整
招股书里有一组数字值得注意。截至2025年末,直线电机线圈98.5%依赖外购,光栅尺、精密导轨仍主要从德国海德汉及日本供应商采购。决定机床定位精度的核心测量元件,依然握在境外供应商手里——如果出现极端断供,这根链条仍然有断裂风险。
另一个不可回避的事实是,钶锐锶当前超六成收入来自三轴数控机床,五轴联动产品收入占比从2023年的26.22%一路下滑到13.93%。五轴联动才是高端机床真正的话语权所在,而钶锐锶的产品结构是“三轴为主、五轴为辅”。
2025年其在中国高端数控铣床整体市场占有率仅2.21%,所谓“全直驱数控机床销量国产第一”,角逐的不过是一个仅有六七家国产厂商的细分赛道。
在商业转化层面,2023年自研驱动器大批量上线初期并不顺利。退换货率从2023年的0.95%跳升到2025年的5.42%,远高于同行的0.43%。
在质量问题中,公司自身问题占67.91%,其中有52.85%来自自研部件的适配磨合——在客户车间温度过高、电网波动大、长时间过载等极端工况下,驱动器报警、电机推力不稳的问题一度频发。这是自研替代必经的阶段,直到通过多轮迭代才解决。
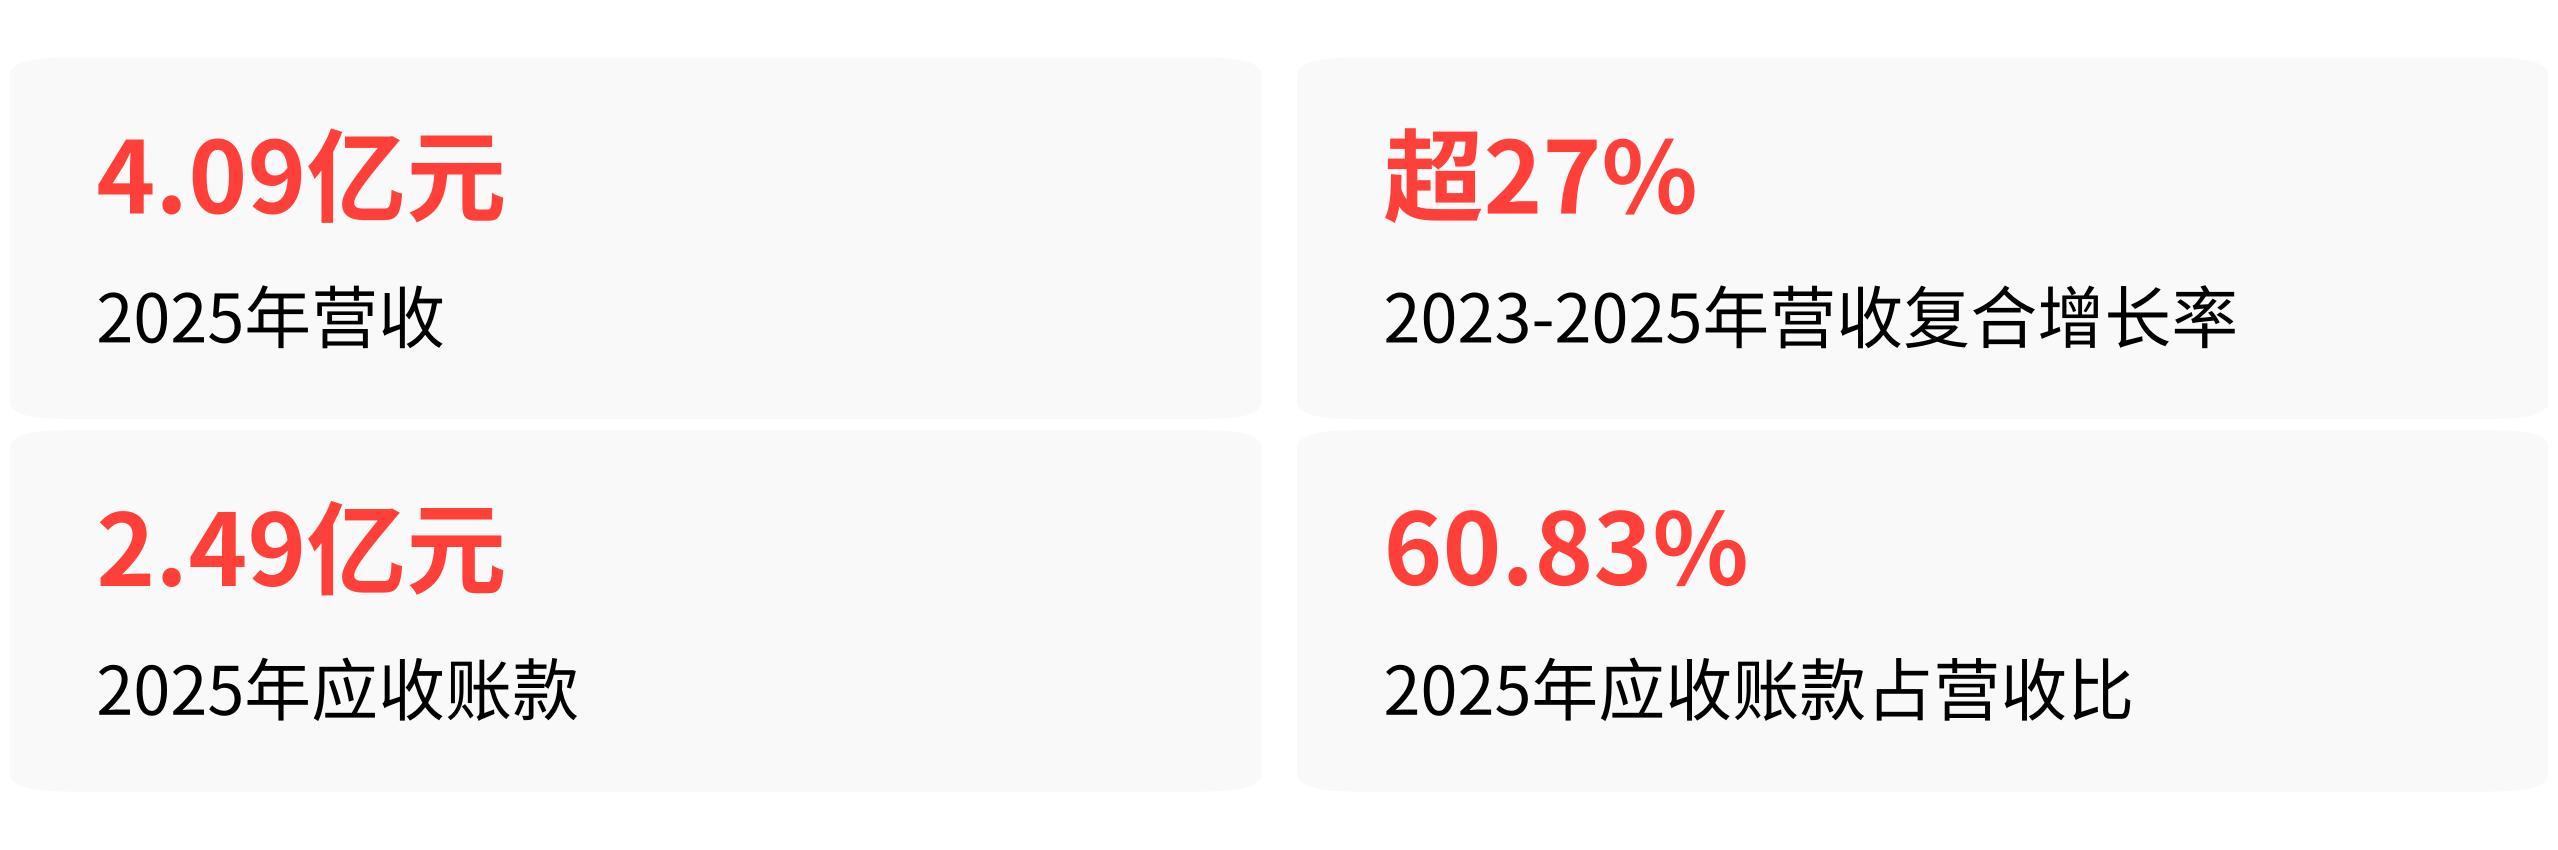
2023至2025年营收从2.53亿增长到4.09亿,复合增长率超27%,但应收账款同步膨胀,从1.13亿涨到2.49亿,占营收比高达60.83%。营收增长的一部分,是靠更灵活的信审条件“拉”出来的。
钶锐锶真正的公式不是“我把西方封锁全面突破了”,而是更聚焦也更现实的一句话:它用自研数控系统加全直驱架构,在小型精密加工这个细分赛道上凿出了一条缝。西方花了四十年锁住的是滚珠丝杠那条路,钶锐锶绕过去的方式是把路炸了、在旁边修了一条磁悬浮轨道。
但这条新路目前无法跑重卡——航空航天大型叶轮、新能源汽车副车架等重载大扭矩场景,全直驱的刚性和抗扰动能力仍不敌传统丝杠传动架构。连国内市场同样具备数控系统自研、上游电机配套能力的科德数控,也明确选择继续走丝杠路线,主攻重载高刚性需求。
2021年的那次收购,才是整个绕封锁故事的真正起点。从那时算起,钶锐锶用了5年时间跑通了“数控系统全自研-核心驱动部件量产-整机工艺验证-头部客户导入”的闭环。如果下一步能把光栅尺、精密导轨和直线电机线圈的自主化填上,这道缝才有可能变成真正的突破口。