
阿维塔四年亏132亿,陈卓回归“接盘”能否扭转局面?

陈卓回归,与其说是阿维塔的转折点,不如说是长安在销量与亏损压力下的一次“救火”安排。人事调整能稳住一时局面,但真正决定阿维塔未来的,仍是销量、现金流和盈利模式。
近日,阿维塔科技董事长王辉开始负责长安汽车东南亚和中南美业务,阿维塔科技总裁陈卓预计将进一步掌管阿维塔相关业务的消息传遍网络。虽然阿维塔方面回应王辉仍为董事长,只是“分管一部分海外业务”,但从陈卓已经开始推进阿维塔9系旗舰预热这事上来看,其全面主导阿维塔经营工作大概率已经是事实了。
王辉当初接管阿维塔时有两大核心任务,一是推进IPO,二是加速出海。IPO方面,2025年11月阿维塔首次向港交所递表,6个月后因未完成聆讯自动失效;2026年6月30日更新财务数据后再次递交,目前还处于审核阶段,这事能不能成,暂时还没定论。出海方面,阿维塔海外的体量还不算太大,好在个别市场表现还不错,如今王辉直接被调出去负责出海业务,也算是和初始任务匹配。
但有个问题值得注意,现在阿维塔的销量和亏损情况并没有什么改变。2026年上半年,阿维塔交付27619辆,同比下滑约53%;四年累计亏损超过132亿元的现实情况,让品牌不得不去思考接下来的生存发展路径。王辉的IPO任务推进不及预期,长安海外业务又急需一员大将,陈卓擅长品牌、渠道和营销,还是长安集团内部真正操盘过阿维塔市场销售工作的人,此时让他回归,这事算得上合理。
当然,人事调整不是我们需要关注的重点,更值得探讨的是这次变动背后的那些事。陈卓的“回归”,本质上是企业权衡机会成本之后的一次“救火式”任命,而这样的人事变动,是否能够为阿维塔开辟向好的发展局面呢?
被“赋能”与被“剥夺”,阿维塔的位置在哪里?
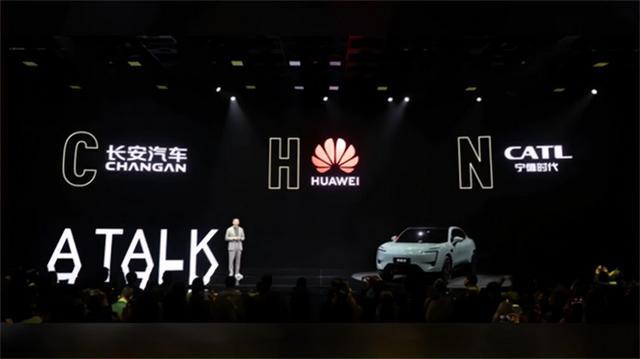
阿维塔刚刚面世的时候,很多人认为这将是中国汽车市场上的又一匹“黑马”。原因很简单,按照“背靠大树好乘凉”的常规逻辑,其背后有长安、华为、宁德时代三位“大佬”,怎么也差不到哪里去。而事实是,这几年行业竞争激烈,即便后面有靠山,一旦不能在大家预期的时间里拿出个说得过去的成绩,任何品牌都将承受巨大的市场经营压力。
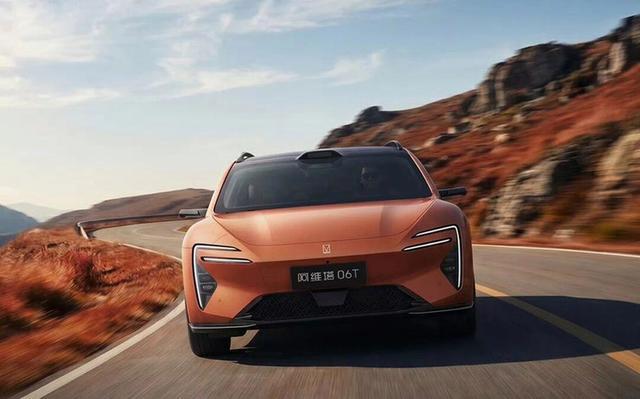
阿维塔的情况虽然尚未到危机爆发的地步,但经营风险信号已经有所显现。长安目前有三个新能源品牌:启源、深蓝以及阿维塔。2026年1-6月,启源累计交付超17万辆,8月单月45885辆,是三大品牌中唯一实现单品牌盈利的板块。深蓝上半年交付16.41万辆,8月28659辆,仍在亏损但规模在扩大。再看阿维塔,上半年交付27619辆,同比下滑约53%,四年累计亏损超132亿元,全年22万辆目标上半年完成率不足13%。
抛开这个成绩在市场上的站位如何,就单从长安内部而言,其压力恐怕就不小。毕竟,如果一个品牌持续亏损,集团总得想想值不值得的问题。更何况,把最稀缺的人才和资金投入在更具潜力的品牌身上,这是符合逻辑的思路。
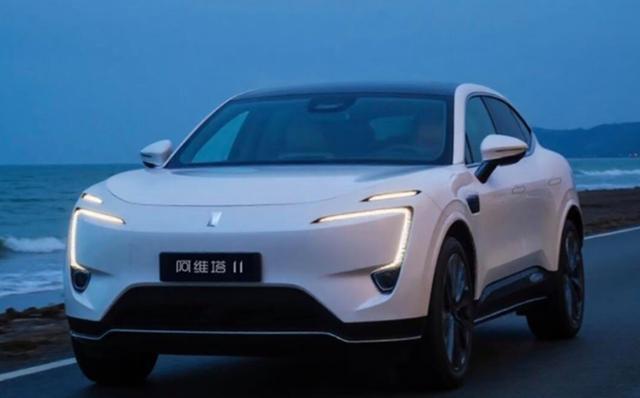
有很多人担忧,阿维塔会不会沦为集团战略优先级靠后的业务板块。客观来说,确实存在一定的可能性。阿维塔这边,阿维塔15、16两款中型车被终止研发,项目团队转向现有车型改款;集团技术决策权从品牌层面收归集团,原中国长安汽车集团技术负责人张晓宇升任集团首席科学家。再看启源这边,启源Q06搭载最高阶自研天枢领航Ultra,预售两小时订单破万,产品CEO狄智睿升任长安汽车副总裁直接进入集团决策层。资源倾斜的方向,已经足够清晰。
要知道,企业手里的人才、资金、技术决策权等资源永远是稀缺的,这些东西会自动流向边际回报最高的地方。在阿维塔身上每多投一分钱,边际产出远低于投在启源上,“边际收益递减”之下,集团的做法没什么毛病。这并不是说集团一定会放弃阿维塔,但目前来看,被“赋能”与被“剥夺”已经同时在阿维塔身上出现。如果还不能给集团更多信心,阿维塔的未来确实引人担忧。
越卖越亏背后,是“三重分账”模式的重压
阿维塔如今的表现,让不少人费解。当初那么被看好的一个品牌,为何会出现越卖越亏的局面呢?这里就不得不提到阿维塔的利润分配结构了。背靠大树的确在最初为阿维塔营造了不错的势能,但长安收制造费,宁德时代赚电池钱,华为收技术授权费,三家合作方都会从整车营收当中获取对应收益,最后能留给阿维塔自身的利润空间,本就不多了。
根据招股书数据,2025年阿维塔向长安汽车采购产品及服务约30亿元,向长安辰致采购零件及材料约16.8亿元,向华为/引望支付智能解决方案费用约31.72亿元,再加上向宁德时代采购动力电池的钱,按2025年12.27万辆销量粗略推算,三家从阿维塔获得的采购收入合计超过120亿元。
我们再算一笔账,2025年阿维塔营收256.31亿元,整车销售收入占93.3%,单车均价19.5万元,三家供应商的采购约占整车收入的50%。覆盖20.86亿元的研发开支、32.8亿元的销售费用之后,我们看到的最终结果是,阿维塔2025年毛利率9.4%,净亏损34.89亿元。
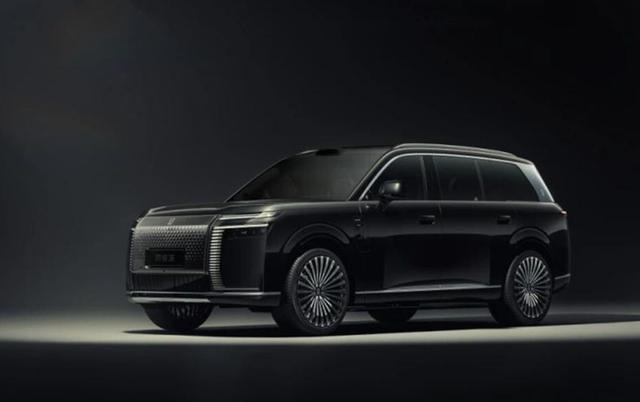
说到底,还是阿维塔盈利这事,变量太多了。总体来说就是两个核心问题,一个是结构性的,三重分账模式之下,阿维塔本来就拿不到多少钱。另一个是阶段性的问题,阿维塔现在的体量还是太小了。以12万辆左右的体量,去摊巨大的研发和销售费用,单车成本必然会被抬高,这么一来,品牌自然承受不起。
阿维塔眼下“越卖越亏”,解决方案相对有限。“三重分账”的结构因素是没办法改变的,这早在一开始就固定了。好在,规模问题还有解决的可能性,这也是陈卓接手后的现实抓手。
陈卓回归之后,能否力挽狂澜?
关于陈卓回归这事,现在很多媒体的口径里,说的还是“现任长安汽车副总裁、阿维塔科技总裁陈卓,预计将进一步掌管阿维塔相关业务。”不过,既然消息已经放出来了,说明这事也已经八九不离十了。那么,陈卓回归,是不是就意味着阿维塔有救了呢?客观来说,这事有戏,但很难确定结局。
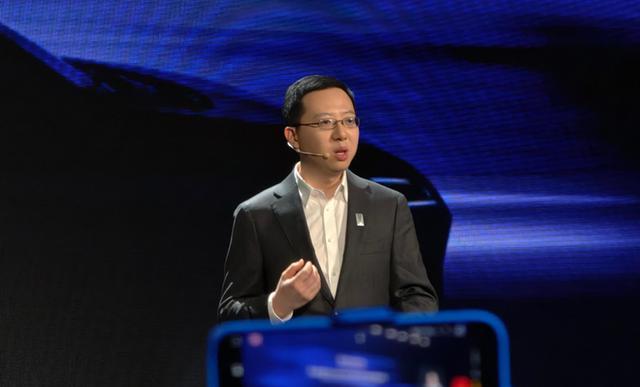
陈卓的销售能力不可否认,在长安体系内,他是有过阿维塔销量爬坡实战经验的管理者。在其主导阶段,阿维塔年销量从2万辆攀升至12.27万辆,还实现连续10个月月销破万。同期,阿维塔完成了从纯直营转向经销模式的渠道大转型,分销收入占比从2023年的1.1%跃升至2025年的49.2%。这意味着,陈卓在渠道管理和经销商关系上有着实打实的实战经验。面对2026年上半年阿维塔销量大幅下滑的局面,长安选择一位曾经证明过自己“能卖车”的人去稳住局面,是务实的选择。
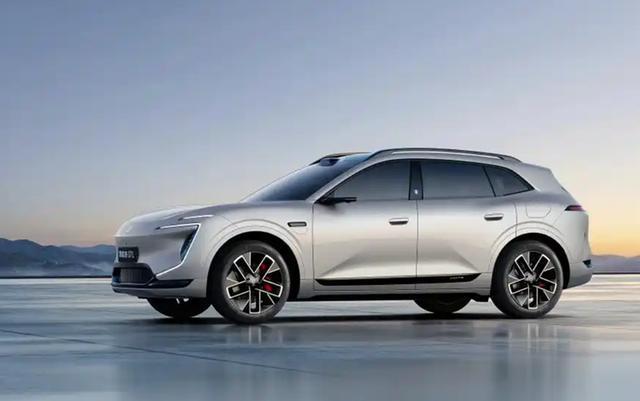
但一个无法回避的现实:2026年陈卓接手的经营环境,和他此前操盘时已经完全不同。上一轮销量走高,靠的是阿维塔06、07两款走量车型,以及阿维塔12的助力。到了2026年,这两款主力车型都进入了生命周期后半段,而真正能撑起未来的9系旗舰,要等到第四季度才上市。中间这几个月,阿维塔手里几乎没有一款具备强竞争力的新车。产品供给空档,很容易陷入“巧妇难为无米之炊”的困境。
另外,阿维塔的分账结构是陈卓无法独立调整的,能着力突破的主要是产销规模。而想要把销量重新带起来,产品和现金流都很重要。现在阿维塔的账上现金已经从2024年末的193亿元,降到2026年4月末的62亿元了。而且IPO第二次递表尚待审核通过,今年想靠上市获得资金与品牌增益的短期预期并不高。
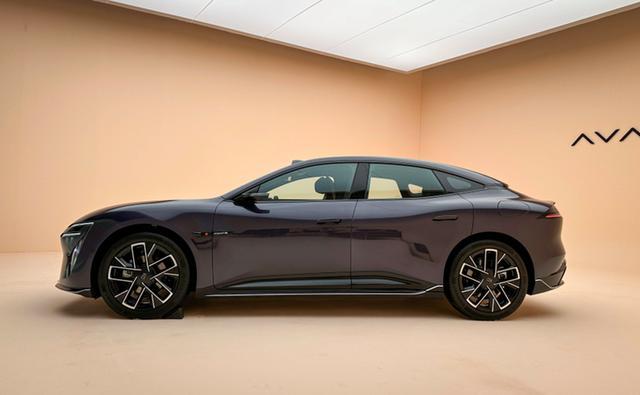
综合来看,陈卓这次接手,面临的客观条件并不太乐观。前置条件不足,后续支持是否到位还是未知数。目前来看,陈卓能活动的空间有限,至于其能不能把阿维塔从四年亏132亿、月销低迷的泥潭里真正拉出来,现在还不好说。
结语
阿维塔的这场人事调整,表面是两个人的职责变动,本质是长安算清了机会成本账之后的一次资源配置。王辉去管海外,是出海业务需要他;陈卓接手阿维塔,是这个品牌眼下最需要的是“把车卖出去”的能力。
但话又说回来,能力是一回事,现实是另一回事。9系能否卖动、IPO能否过审、现金流能否撑到规模效应到来?这些问题,恐怕不是陈卓一个人能决定的。陈卓的能力值得肯定,集团的决策也符合逻辑,但阿维塔能不能被拉回来,还需要更多时间去验证。