凯达重工新增1.6万吨产能,数据对不上、订单骤降,如何消化?

凯达重工今天以4.26元发行价启动申购,凯达重工给出的扩产理由是“现有产能已超负荷运转,亟需突破瓶颈”。但拆开它的产能数字和实际产量一看,这个逻辑有一个关键前提站不住脚。
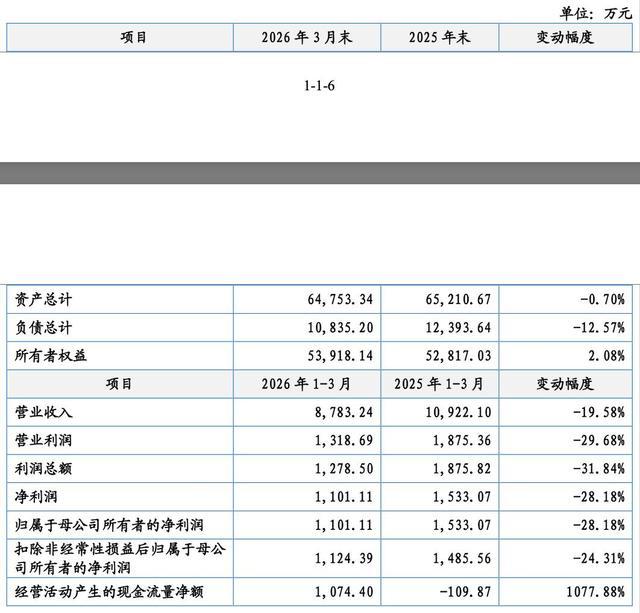
凯达重工披露的经营财报相关页面实拍
扩产的第一个前提,建立在被调过的产能数字上
凯达重工在招股书里披露,2024年和2025年产能利用率分别达到106.23%和104.23%,确实看起来产线已经拉满。公司在北交所问询回复中强调,“现有产能已处于超负荷状态,一定程度上制约了订单承接能力”。
但这里有一个公司没有主动说清楚的事实:2023年年报问询回复里,公司2022-2023年的产能数据是3.5万吨;到了招股书,同样的2022-2023年产能突然变成了3.8万吨,产能利用率也随之变化。
和讯网在报道中明确指出,两组产能数据“对不上”,质疑公司基于产能利用率饱和的扩产前提的真实性。
更重要的是,即使按招股书口径来看,2022-2024年主要产品产量分别为3.23万吨、3.54万吨、4.04万吨。2024年的产量4.04万吨,按3.8万吨的产能计算确实超负荷了,但别忘了这次要新增的是1.6万吨产能——相当于在现有产量基础上直接再加40%。
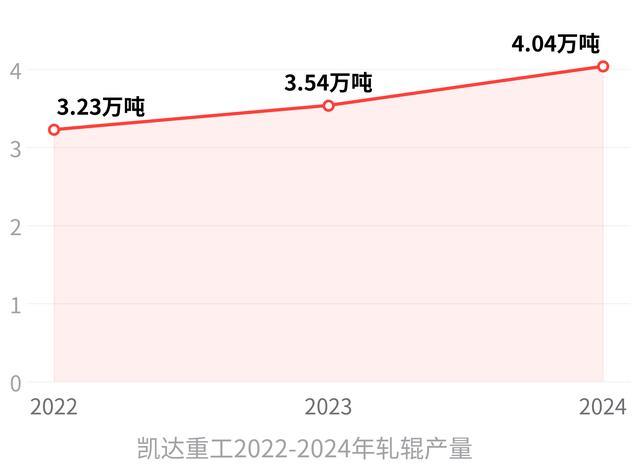
而2023年到2024年,产量从3.54万吨增加到4.04万吨,增了5000吨,花了整整一年。新增1.6万吨要消化多久?这才是真正的算术题。
扩产的第二个前提,赌的是海外订单能持续高增长
公司高管曾公开表态,这次扩产“产品主要以出口为导向”。支撑这个判断的,是2025年上半年外销金额同比增幅高达29.8%的数据。
但这份乐观很快就被现实打了脸。2026年一季度,凯达重工营收同比下滑19.58%,净利润同比下滑28.18%。公司自己在解释下滑原因时承认,由于美国政府多次调整对华关税政策,一季度对EVRAZ Inc.NA这个重要海外客户的销售收入为零。
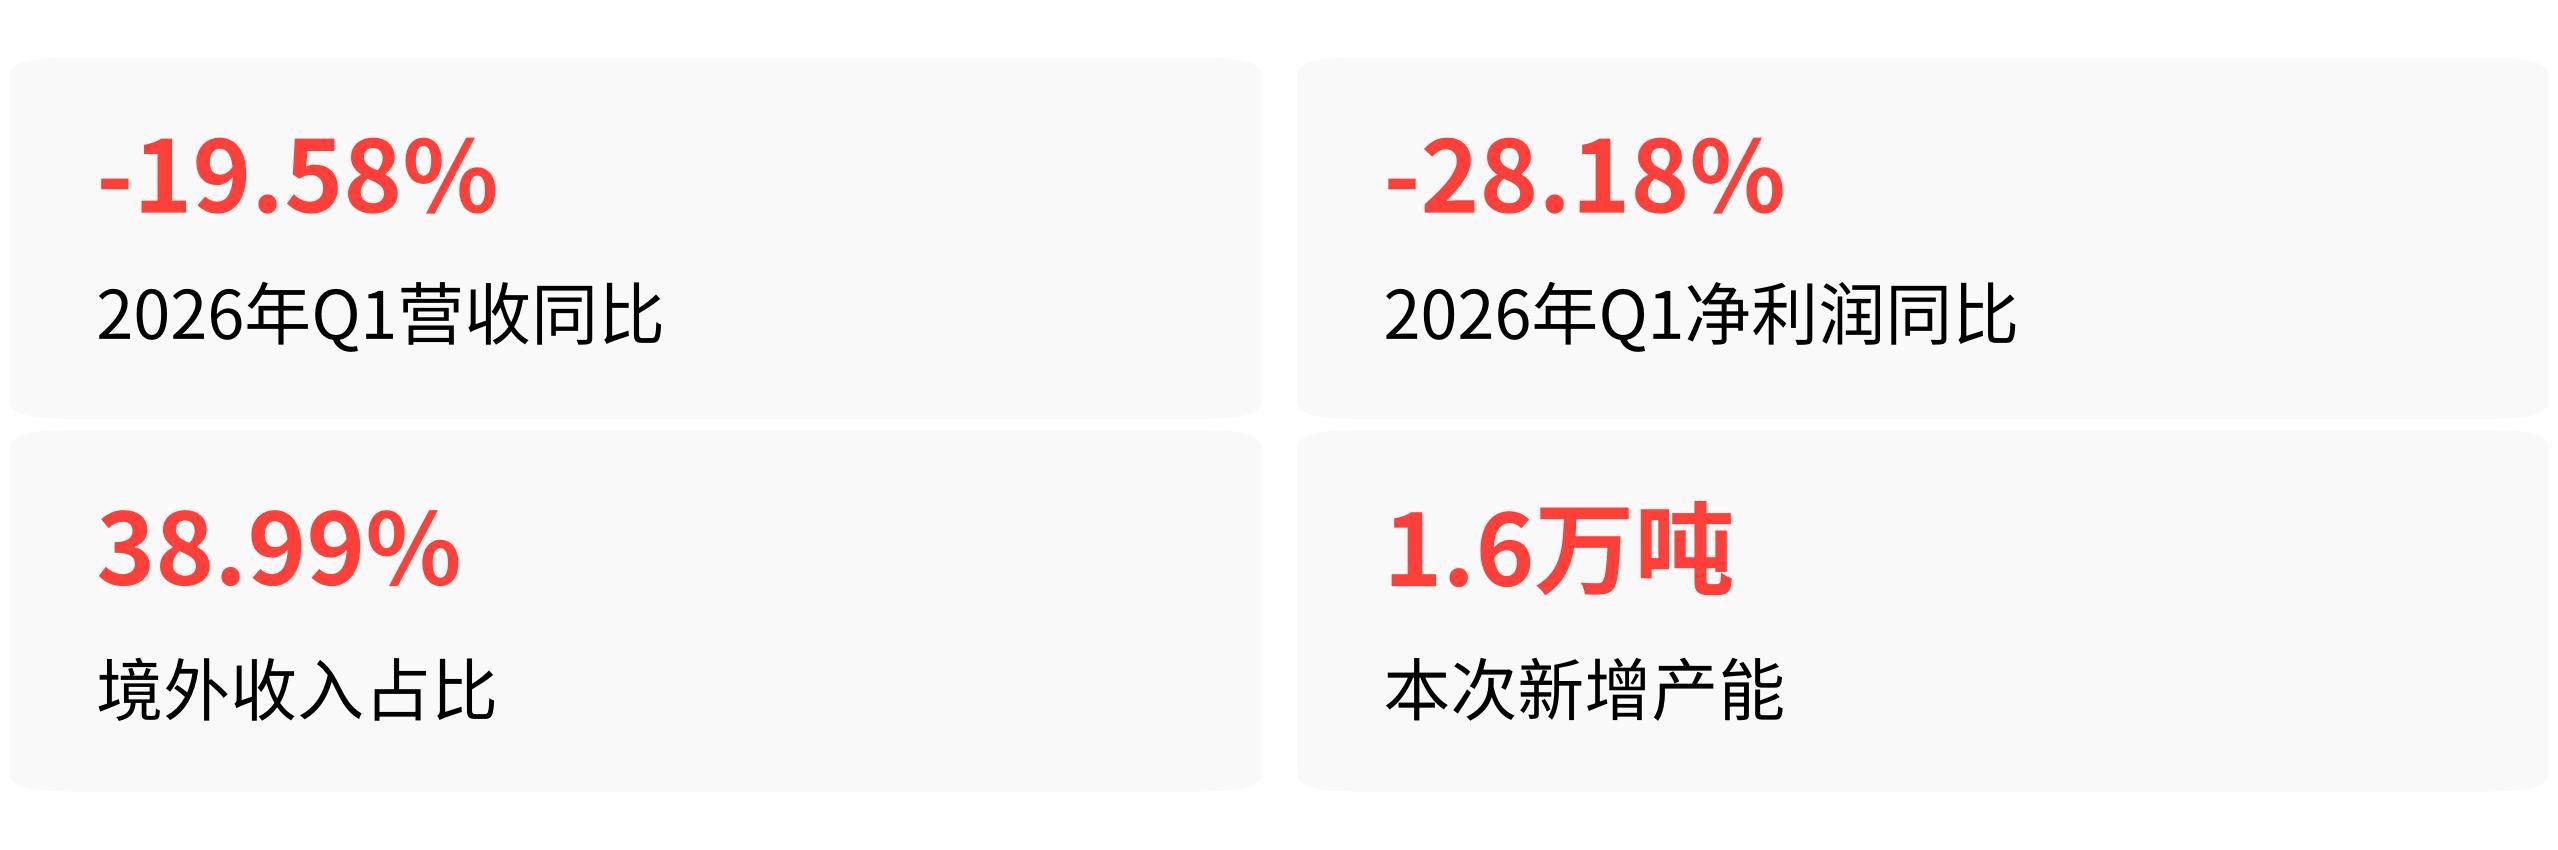
这不是一个可以忽视的信号。凯达重工境外收入占比已达38.99%,海外客户的收入波动本身就大——北交所第二轮问询时就曾指出,EVRAZ、达涅利集团等客户“收入规模波动较大”。
把新增1.6万吨产能的消化赌在海外增量上,意味着公司同时在赌国际形势缓和、关税政策稳定、海外客户不下调采购预算——这三个变量任何一个失控,消化逻辑就会出现缺口。
扩产的第三个前提,赌的是钢铁行业不会继续下探
公司产能要消化,最终要看下游钢企买不买单。
但下游的情况并不乐观。 2025年全国粗钢产量9.61亿吨,同比下降4.4%,六年来首次跌破10亿吨。今年上半年粗钢产量同比继续下降3%,22家普钢上市公司整体由盈转亏。
更核心的问题是,凯达重工主营的是型钢轧辊。而国内型钢产量2013-2024年复合增长率仅为0.21%,几乎零增长。公司产品所服务的下游细分市场,总量本身就处在长期疲软状态。
与此同时,下游钢企还在全面推行轧辊延寿技改,吨钢平均轧辊单耗已降至0.5Kg/吨区间。这意味着即使钢产量维持不变,轧辊的采购量也在被技术性压缩。存量需求收窄、增量需求几乎为零,这就是凯达重工新增产能要面对的真实市场环境。
同类案例对比,2025年,中重科技原规划的冶金配套轧辊相关扩产项目,在钢铁行业投资持续收缩、需求结构转向小批量定制化的背景下两次延期,最终直接终止实施,避免了超1.3亿元投资变为闲置资产。这个案例的行业背景和凯达重工当前面临的局面,相似度很高。
回到开头的问题:新增1.6万吨产能真能消化掉吗?目前支撑这个判断的三个关键前提,产能数字被人为调整过,海外订单被关税政策打断过一次,下游市场已经进入减量发展。
如果这三个条件同时成立,新增产能才有望逐步消化;否则在行业现状和上述三重困境叠加下,这1.6万吨产能极大概率会变成经营包袱。