纳真科技(09856)港股打新分析 综合评级卡【财报港股打新】

加权总分:33.2/50 → ⚛️ 原子弹级(海信系光通信整合供应商,AI数通光模块驱动业绩爆发、行业地位清晰,发行估值相对A股光模块龙头明显折让,基石以中资机构与产业资本为主、锁定近半发售筹码;赛道已有中际旭创H股对标,基石缺全球顶级长线机构,超大盘发行压制首日弹性)
评级体系(从高到低):
☢️ 氢弹级 —— all in,砸锅卖铁孖展满上
⚛️ 原子弹级 —— 0息孖展满上
飞毛腿级 —— 孖展到手1到2手
手枪级 —— 现金摸彩
️ 刺刀级 —— 不申购
公司概览
公司是海信集团体系内的光通信与光连接产品供应商,覆盖光芯片、光模块、光网络终端全产业链,产品应用于AI集群、云计算、数据中心、电信传输与宽带接入。2025年按全球光模块收入计市场份额4.0%,在全球专业光模块厂商中排名第五;按中国光模块收入计份额10.1%,排名第三,是全球少数同时具备光模块与光芯片研发生产能力的厂商之一。
五维打分分析
1️⃣ 估值折让(×1.2)— 7/10 → 加权8.4分
结论:发行价对应市盈率处A股光模块龙头明显下沿,折让约三至四成,但净利率与产品结构决定了折让并非全部来自定价保守。
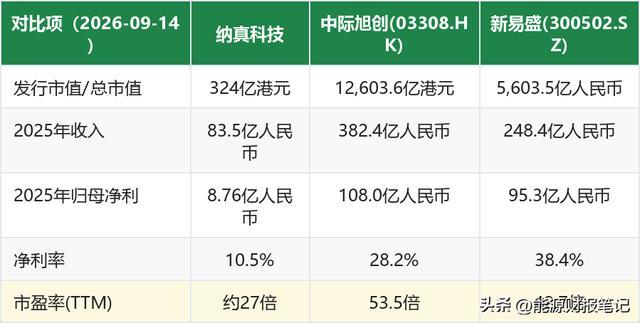
以2026年9月14日行情计,纳真科技发行价对应滚动市盈率约27倍,较中际旭创H股(53.5倍)、新易盛(42.7倍)折让约四成至五成;按2026年上半年归母净利润年化测算,前瞻市盈率约21倍,与同业37—40倍的前瞻水平相比折让更为明显。
2025年归母净利润含出售合营企业的一次性收益(税前约人民币3.53亿元),若剔除该项,滚动市盈率约40倍,与A股同业基本接轨——折让主要来自一次性项目与低毛利产品结构,而非单纯定价偏低。
市销率维度纳真约3.4倍,显著低于中际旭创(约27倍)与新易盛(约23倍),但净利率仅为其三分之一上下,反映公司在电信光模块与光网络终端环节的低毛利敞口。
评分理由:综合折让幅度(静态与前瞻口径约四成)与盈利质量差距,给予7/10。
2️⃣ 基本面质地(×1.2)— 7/10 → 加权8.4分
结论:行业地位清晰、全产业链一体化是实质壁垒,2025年以来数通光模块放量带动业绩跃升;但收入结构偏重低毛利环节,净利率与经营现金流波动明显。
核心亮点
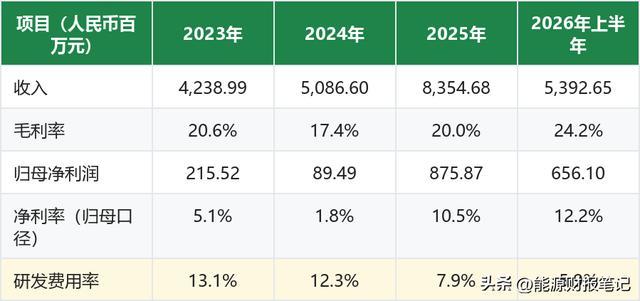
收入2025年同比增长64.3%,2026年上半年再增27.9%至人民币53.93亿元;归母净利润2026年上半年人民币6.56亿元(同比+28.8%),且该期不含2025年同期的一次性出售收益,内生增长实际更强。
数通光模块是增长主轴:收入占比从2023年24.9%升至2025年65.5%、2026年上半年69.4%;2026年7月800G及以上光模块销量同比增长约78%。
光芯片由自用转向外销:75mW CW-DFB激光器芯片2025年二季度商业化,2026年一季度达产,光芯片毛利率由2024年、2025年的负值转为2026年上半年40.7%,2026年7月销量同比增长约18倍。
产品节点处于行业前沿:1.6T光模块已量产,ELSFP光源模块初期商业化,3.2T NPO光引擎已送样,与客户共同开发6.4T NPO光引擎及12.8T XPO光模块。
需要留意
净利率10.5%显著低于纯数通光模块龙头,电信光模块与光网络终端合计仍占2026年上半年收入约29%,且FTTx等细分增长停滞。
经营现金流波动大:2024年经营现金流净流出人民币6.16亿元,2026年上半年净流出人民币12.56亿元,主因存货与预付原材料款项大幅增加(存货周转天数约130天,应收账款周转天数约71天)。
客户与供应商集中度较高,且公司自述多地区运营带来监管与运营风险。
3️⃣ 赛道稀缺性(×1.0)— 6/10 → 加权6.0分
结论:AI算力光互连是当前最景气赛道之一,但港股已非空白市场。
光模块是AI集群扩容中价值兑现最直接的环节,2025年全球光模块市场规模人民币1,624亿元,行业景气度与能见度均高。
港股已有直接对标:中际旭创H股(03308)于2026年7月30日上市,是港股现成的光模块龙头标的,新易盛等A股同业也构成可替代选择,因此难以计入"港股独有"的高稀缺档。
差异化在于:纳真科技是港股少有的"光芯片+光模块+光网络终端"一体化标的,具备光芯片自研自产能力(全球少数同时拥有光模块与光芯片研发生产能力的厂商之一),且背靠海信集团体系。
评分理由:赛道属热点但存在直接对标,给6/10。
4️⃣ 基石阵容(×0.8)— 7/10 → 加权5.6分
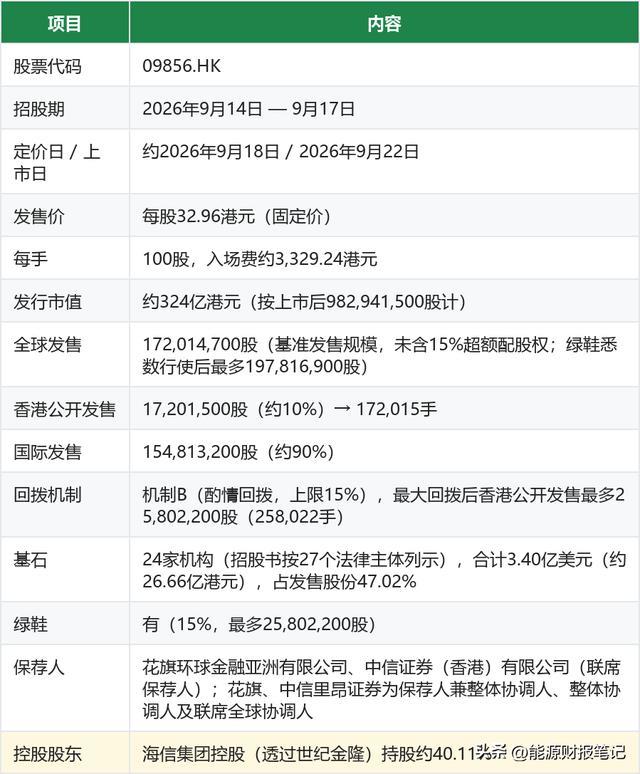
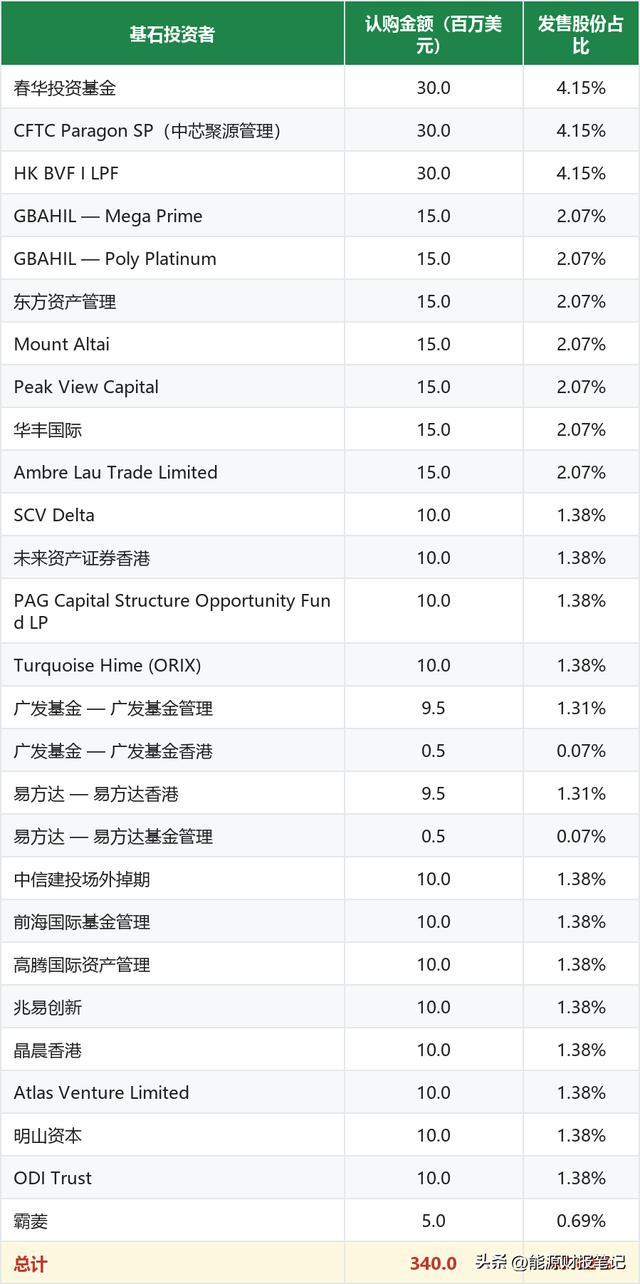
结论:24家机构认购3.40亿美元(约26.66亿港元),占发售股份47.02%,锁仓比例高、产业资本明确;但名单以中资机构与产业方为主,缺少全球顶级长线机构,且部分基石为承销团关连客户。
基石投资者名单及认购金额(按32.96港元/股)
评估
✅ 锁仓比例高:基石合计占全球发售47.02%,近乎锁定半数发售筹码,上市初期流通盘明显收缩。
✅ 产业协同方明确:中芯聚源资产管理的CFTC Paragon SP(中芯国际体系)、兆易创新(603986.SH)、晶晨香港(Amlogic,688099.SH)三家为半导体产业链资本,对光芯片/光模块企业具备实际产业背书;另有春华资本、PAG(太盟投资集团)、明山资本等中资PE。
✅ 具备国际背景的机构有霸菱(Barings)、ORIX(欧力士)、未来资产(Mirae Asset)三家,属区域性大型资管,但均非全球顶级长线资金。
⚠️ 缺少全球顶级机构:名单中没有主权财富基金、大型指数/长线资金或全球一线PE,机构层级明显低于"5+顶级机构"的水平。
⚠️ 关连客户成分:广发基金管理、广发基金香港、易方达香港、易方达基金管理均与广发证券(香港)经纪同属一个集团(该行为本次联席账簿管理人兼包销商),公告中已按"关连客户基石投资者"取得联交所同意,含金量需打折。
⚠️ 名单中有多家主体背景不透明或属中小型资管(Mount Altai、Ambre Lau Trade、SCV Delta、Atlas Venture、ODI Trust、前海国际基金管理等),对定价的指示意义有限。
评分理由:锁仓比例与产业协同方是实质优势,但机构层级不足——无全球顶级长线机构,叠加券商关连客户与多家中小型资管,给予7/10。
5️⃣ 打新热度(×0.8)— 6/10 → 加权4.8分
结论:AI光模块为2026年市场情绪最集中的赛道之一,基石锁定比例高;但发行体量大、散户手数多,首日弹性受压制。
评分理由:香港公开发售17,201,500股(172,015手),手数偏多、筹码分散度较高;基石锁定发售股份47.02%,减少流通筹码;公开发售占比10%对应回拨上限15%,机制B下缺乏强制回拨带来的额外筹码集中效应;募资规模约56.7亿港元属大盘发行,机构博弈充分,首日拉抬弹性有限。
港股通说明:按发售价计发行市值约324亿港元,显著高于恒生综指纳入的实际市值门槛(约93亿港元),上市后经定期检讨纳入恒生综指即可成为港股通标的,构成中期流动性支撑。
数据来源:招股章程(2026年9月14日刊发)、港交所披露易
加权总分与评级
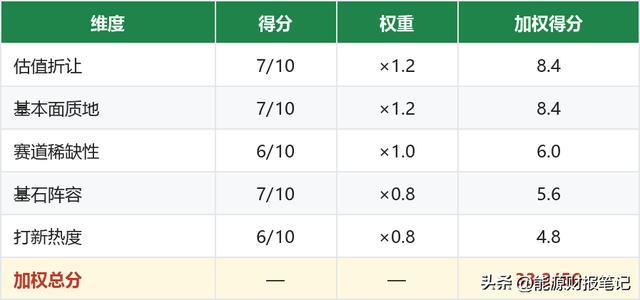
⚛️ 原子弹级
操作策略:⚛️ 原子弹级 —— 0息孖展满上
业绩处于AI光模块放量周期、行业地位清晰,发行估值较A股同业折让约四成,基石锁定近半发售筹码且含产业资本;主要制约在于超大盘发行与偏低净利率对首日弹性的压制,以及基石阵容缺少全球顶级长线机构。
⚠️ 风险提示
客户与供应商集中:收入与采购均高度依赖少数客户及供应商,主要客户多为议价能力强的云服务商与电信设备商,信贷期长、降价压力大。
盈利质量与现金流:净利率仅约10%,电信与光网络终端板块毛利偏低;存货与预付账款持续扩张,2026年上半年经营活动现金净流出人民币12.56亿元。
技术与竞争迭代:光模块速率迭代快(1.6T→3.2T/6.4T),若下一代产品验证或量产节奏落后,份额与毛利可能快速回落。
一次性收益与同比口径:2025年归母净利润含出售合营企业收益,2026年同期无该项,表观增速低于内生水平,需以剔除口径判断趋势。
贸易与地缘政策:海外收入(美国占比2026年上半年约22%)及光芯片供应链受出口管制与关税政策影响。
港股通纳入时点:纳入恒生综指并进入港股通取决于定期检讨安排,时点存在不确定性。
数据来源: 纳真科技(09856.HK)招股章程(2026年9月14日刊发)、港交所披露易;A股及H股同业行情、估值数据为公开行情数据(数据日期2026年9月14日)
⚠️ 本分析仅为个人研究记录,不构成投资建议。港股打新有风险,申购须谨慎。