
国恩股份拟担保150亿元押注算力,胜算几何

国恩股份于2026年2月在香港联交所发行H股上市,募集资金净额约9.18亿元,使得2026年上半年末公司现金及现金等价物余额增加至20.18亿元,较上年同期增长63.53%。
作者 | 王璇
编辑 | 管东生
2026年上半年,国恩股份(002768.SZ)实现营业收入115.14亿元,同比增长18.05%;营业利润达7.74亿元,同比增长100.82%,利润增速远超营收增速。作为改性材料的龙头,公司在主业稳健增长的同时,正踏入另一条新赛道。
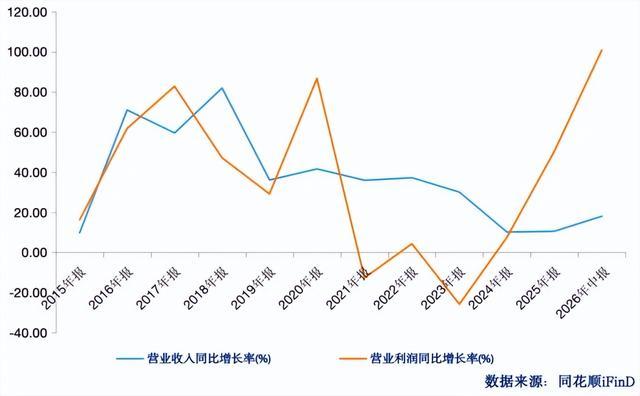
公司营业收入及营业利润同比增长率情况
2026年7月,公司设立控股子公司国恩九尺科技(上海)有限公司,开始进军AI算力。根据规划,未来将围绕算力硬件、智算中心、绿电协同等环节进行大规模投入。公司表示,拟为国恩九尺提供不超过人民币150亿元的担保额度,而截至2026年上半年末,公司账上净资产为91.55亿元,此次拟担保额度上限是公司净资产规模的1.64倍。
这场豪赌,胜算几何?
壹|担保150亿的底气
敢于这样的大手笔,公司传统业务的造血能力功不可没。
2026年上半年,国恩股份不仅营收利润双增,盈利能力也有所提升。公司销售净利率从去年同期的3.56%提升至6.29%,平均净资产收益率(ROE)从6.78%提升至10.19%。
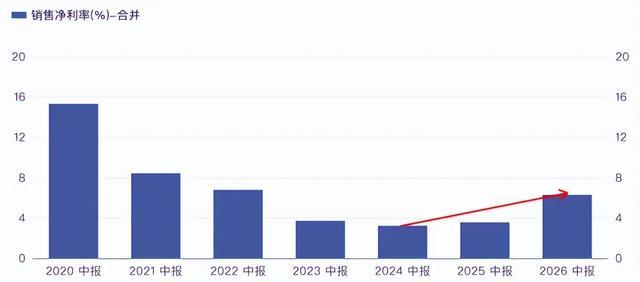
公司销售净利率情况
深入剖析其业务构成可以发现,增长并非均匀分布,不同业务间呈现出明显分化。
目前公司的收入主要来自有机高分子改性材料、绿色石化材料及新材料、有机高分子复合材料三部分,2026年上半年占总营收比重依次为47.62%、25.07%、17.77%。
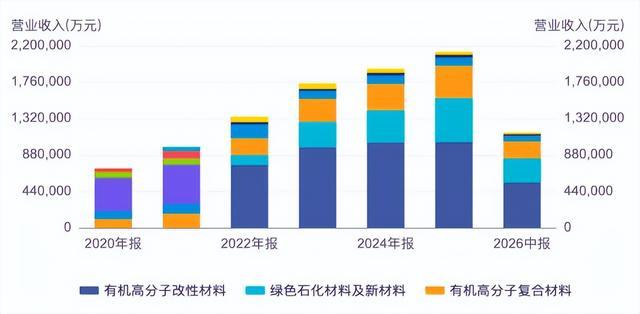
公司各业务占总营收比例情况
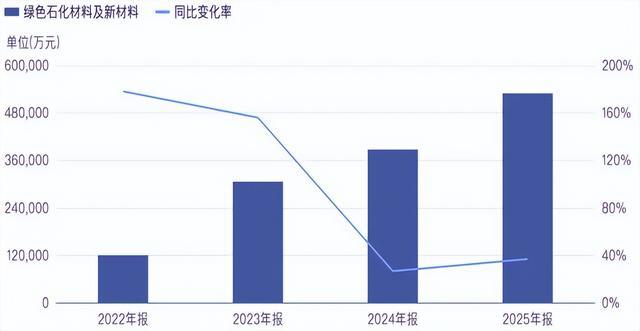
从增长势头来看,绿色石化材料及新材料一路猛进,营业收入从2022年的11.96亿元增长至2025年的52.90亿元,3年间增长了约4.42倍,复合年均增速(CAGR)达64.15%。
该项业务毛利率也一路上行,2026年上半年较2025年末提升了6.31个百分点。
究其原因,通过布局苯乙烯(SM)、环氧丙烷(PO)、聚苯乙烯(PS)等项目,公司实现了从基础原料到改性材料的自主可控。不仅保障了核心原料的供应链安全,更在原材料价格波动时具备成本优势。尤其是在PO/SM联产工艺上,公司通过提高原料利用率、降低能耗,大幅缩减了成本。
这项业务的高增长和毛利改善,是当前公司利润大增的主要驱动力,也为新业务提供了现金流支持。
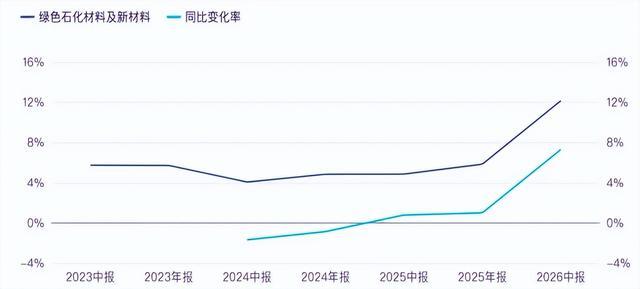
公司绿色石化材料及新材料毛利率、毛利率同比变化率情况
有机高分子复合材料增速同样可观,作为三大主营产品中毛利率最高的一项,其2023-2025年期间复合年均增速为25.23%。
其增长逻辑在于,复合材料较传统单一材料强度高、轻质化、抗疲劳性能强,广泛应用于汽车、新能源、航空航天等领域,而公司拥有多年复合材料开发经验以及 SMC 模压等先进制造工艺。技术壁垒高,附加值也更高。
除了复合材料,公司还向宁德时代、比亚迪等提供批量制造整体解决方案。目前,公司在家电、汽车、冷链物流领域拥有海信、美的、三星等40余家客户,产品覆盖了基础品类以及满足特性需求的高附加值领域。
近几年公司有机高分子材料的收入,始终维持在100亿元左右水平,虽然增速不及前两者,但胜在体量庞大,为公司提供了稳定的收入基础。
传统业务有力的造血能力夯实了公司的家底,也打开了资本运作空间。截至2026年上半年末,公司账上未分配利润为51.90亿元。
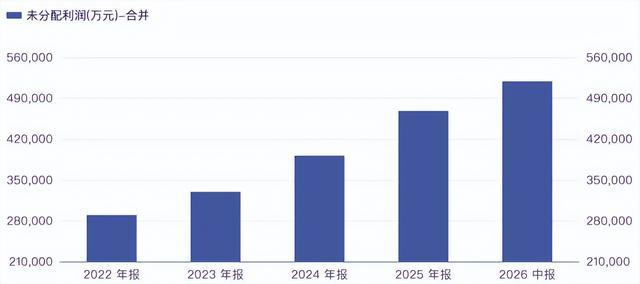
公司未分配利润情况
除了自身造血,外部资金也在助力。公司于2026年2月在香港联交所发行H股上市,募集资金净额约9.18亿元,使得2026年上半年末公司现金及现金等价物余额增加至20.18亿元,较上年同期增长63.53%,为公司布局算力产业提供了弹药。
持续造血的传统业务以及通畅的融资渠道,是公司敢于为未来下重注的底气。
贰|并非盲目跨界
国恩股份步入的算力以及具身智能赛道,跟其传统业务关系密切。
一方面,公司在轻量化复合材料领域的技术积累,可以直接应用于算力服务器的制造。
AI服务器功耗大,对散热和结构强度要求高。公司研发的碳纤维复合材料、高强度改性塑料等,可以用于制造更轻、更强、散热性能更优的服务器机箱、液冷板、连接器等关键部件。这不仅能帮助AI公司客户降低数据中心的空间和能耗成本,也为公司自身开辟了特种工程塑料的高端应用场景。
公司正在推进的PEEK(聚醚醚酮)材料,因其耐高温、自润滑等特性,是制造服务器高速连接器、轴承等精密部件的重要材料。
另一方面,从改性塑料的混炼挤出,到复合材料制品的模压成型,公司积累了大规模、高精度的精密制造和质量控制经验。这种制造基因是纯软件或互联网出身的算力公司所不具备的。公司将这种能力迁移到服务器的组装、测试和定制化改装上,构成了其区别于传统服务器品牌商和算力租赁商的壁垒。
算力之外,公司也在同步布局智能轻量化服务机器人。训练机器人大脑的AI模型需要消耗大量算力。如果依赖外部采购,不仅成本高昂,且数据安全和迭代效率无法保障。自建算力集群,可以极大地加速算法迭代和产品落地。
同时,具身智能机器人对材料的要求非常苛刻,既要高强度以保证结构稳定,又要轻量化以提升续航和运动灵活性。公司可以针对机器人的不同部件,定制化开发高强度、低密度的复合材料和改性塑料,实现整机的减重增效。
由此,一个完整的产业闭环形成,新材料业务为机器人提供身体,为服务器提供外壳;算力业务为机器人提供大脑的训练支持;机器人业务则为新材料和算力技术提供最终的落地场景和数据反馈,反哺技术迭代。
然而,前景一片明朗之下,公司经营性现金流却在恶化。
近三年公司半年报经营性现金流净额从3.80亿、3.38亿、3.21亿持续下滑,现金流净额对净利润的覆盖能力已经从接近1:1降至不足0.5:1,盈利的含金量明显下降。
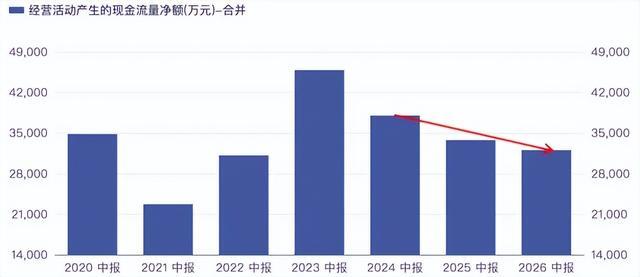
公司经营活动产生的现金流量净额情况
究其原因,一方面,公司正处于激进的产能扩张周期,资金占用大幅增加。
2025年末公司在建工程高达21.67亿元,相当于固定资产的57.15%,东明石化项目、PEEK产线等项目正在进行,叠加存货账面价值38.75亿元(占总资产19.58%)、应收账款28.28亿元,三项营运资金占用金额合计超过88亿元,大量现金流被沉淀于在建项目和营运周转中。
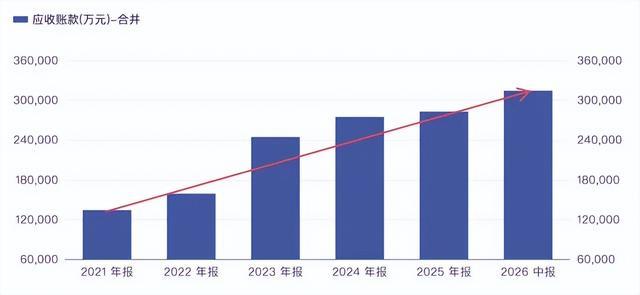
公司应收账款情况
另一方面,主业对上下游的议价能力有限。改性材料业务的下游主要是海信、格力等大型家电企业,应收账款账期长、周转慢;上游石化原材料采购需要预付比例较高,两端挤压导致经营现金流的蓄水池容量持续被压缩。
算力扩张将进一步加剧资金缺口。
截至2026年6月公司对子公司担保总额已达47.95亿元,而同期货币资金为40.18亿元。同时,公司长期借款34.10亿元,短期借款18.19亿元,短期借款占比接近34.79%;叠加一年内到期的非流动负债合计13.58亿元,意味着未来12个月公司仅刚性债务偿还超过31亿元。
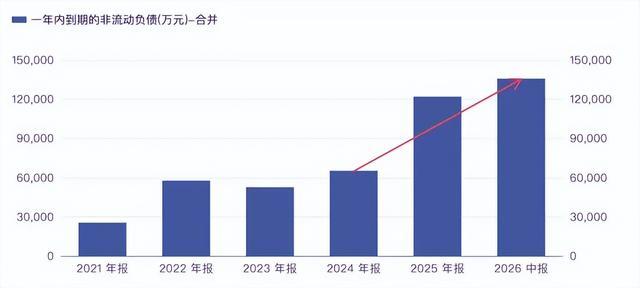
公司一年内到期的非流动负债情况
如果后续算力项目投入落地,公司通过定增、发债、银行贷款等外部融资渠道持续补血,资产负债率可能进一步上行,偿债压力将成为悬在公司头上的达摩克利斯之剑。