星环科技赴港二次上市,下限定价喝汤,上限定价割肉,你怎么选?

在大模型和数据要素概念满天飞的时代,大家都在关注谁家出了新模型、谁家的应用抢了风头。但真正支撑这些AI应用和数据处理跑得动、跑得稳的,是藏在后台的基础软件。
星环科技就是做这个“数字地基”的核心玩家。作为国内自主可控大数据与AI基础设施软件的龙头,星环科技不仅在科创板占据一席之地,近期更开启了港股上市进程。对于投资者来说,这家公司到底值不值得看?
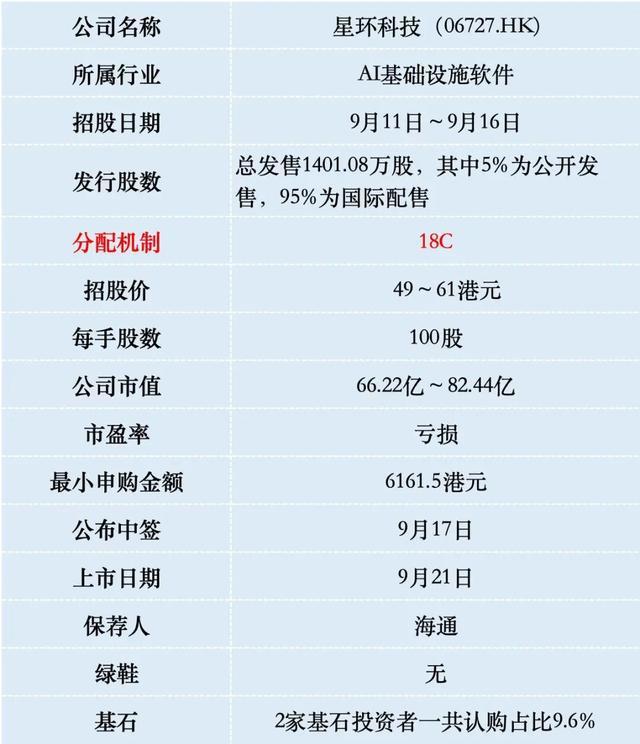
一、招股信息
二、公司概况
星环科技成立于2013年,公司的定位非常清晰,专注于企业级大数据基础软件与AI基础设施软件的研发。
简单来说,它不直接做面对普通消费者的手机App,也不直接去卷通用大模型的参数大小,而是给政府、金融、能源、制造等大客户搭建存储数据、分析数据、训练AI模型的“底层系统”。
星环科技的产品可以简单概括为“三大件”:
大数据基础平台(TDH): 企业的“数据湖仓”,把庞杂无序的海量数据统一存起来、算得快。
分布式数据库(ArgoDB/KunDB等): 替换传统国外部署的高性能数据库,支持高并发交易和复杂查询。
AI基础设施与大模型平台(Sophon / Transwarp Hippo): 帮助企业客户快速把自己的私有数据接入大模型,打造企业专用的AI应用。
按2025年收入计,星环是中国第五大AI基础设施软件提供商,份额约2.7%,不算垄断但属于国产独立软件厂里产品线最全的之一。截至2026年3月底服务超1800家客户,其中105家是《财富》中国500强。
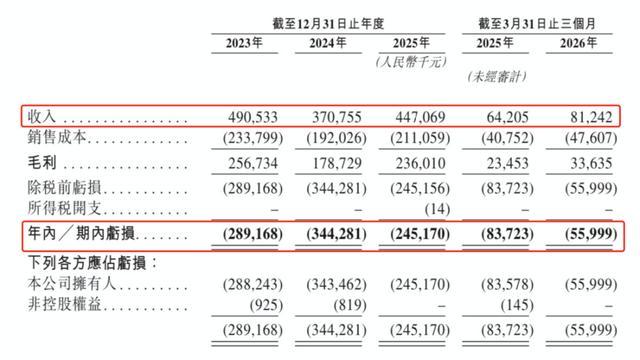
财务数据显示:星环科技在过去几年呈现出“探底回升”的曲线。2023年公司实现营业收入约4.91亿元,同比显著增长了31.72%,然而到了2024年,公司营收下滑至约3.71亿元,同比下降24.31%。
好在进入2025年,随着大模型落地需求暴增以及企业对数据治理的刚性需求反弹,公司业务重新回到增长轨道,2025年全年营收达到4.48亿元,同比增长约20.47%。到了2026年上半年,公司继续保持稳健复苏态势,仅上半年就实现了1.74亿元的营收,经营韧性逐步展现。
不过星环科技目前仍处于典型的高成长科技公司“亏损换市场”阶段。2023年亏损约2.88亿元,2024年亏损进一步扩大至3.43亿元,2025年公司净亏损收窄至2.45亿元,。到了2026年上半年,随着公司主动进行降本增效,减少了低毛利项目的接揽,净亏损同比实现显著收窄。
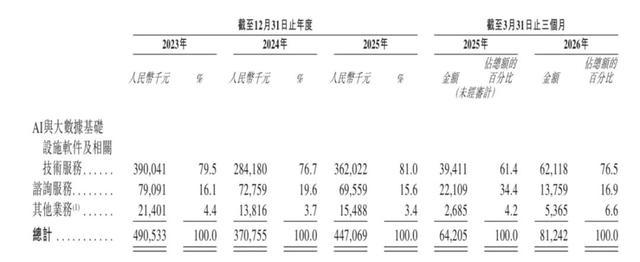
从上图的营收来源结构可以看出,2025年公司81%的收入来AI与大数据基础软件及相关技术服务。
这是星环科技最赚钱、毛利率最高的业务(毛利率常年维持在70%以上)。公司将自研的软件许可证卖给客户,或者按年收取订阅及维护费。随着客户规模扩大,这部分高毛利业务的营收占比持续提升,是公司盈利的基本盘。
三、综合点评
星环科技是AI浪潮下真正的“卖铲人”。大家都在讨论大模型,但大模型要真正落到金融、医疗、制造等企业现场,面临三个巨大痛点,数据太乱、算力太贵、数据隐私不敢上公有云。
这就催生了AI基础设施软件的爆发。不管是向量数据库、私有化大模型工具链,还是数据湖仓,都是企业部署AI必须采购的基础设施。可以预见,随着企业从“试水AI”走向“全流程AI化”,AI基础软件的市场规模在未来5年将保持非常强劲的复合增长率。
但竞争格局很残酷,像星环科技这样的独立基础软件厂商要面对生态强大和资金雄厚的互联网大厂(例如,阿里、腾讯、华为等),星环科技的优势在于中立性(不强绑定某家硬件或云平台)、高定制灵活性以及全栈自主可控。
在“信创”和数据安全的国家战略下,星环科技这类具备完全自主知识产权的独立厂商,在金融、政企等敏感领域的竞标中拥有极强的国产替代优势。
星环科技这次港股IPO发行价49~61港元,今天A股收报98.26元。港股比A股折价57%~47%。
客观来看,在目前的港股A+H上市公司中,并没有在“纯企业级大数据与数据库基础软件”这一极其细分的赛道上与星环科技完全重合的公司,所以没法直接对标。
看180家AH两地上市公司可知,市值越小的公司,港股折价也就越大。像星环科技这种市值百亿的公司,一般折价在50%左右,也就是说如果下限定价可能还有口汤喝。公司最终会怎么定价,谁知道呢?
四、预测中签率
星环科技目前孖展24倍,最终大概率会超购100倍,回拨至20%,甲乙组各14012手。申购人数按照4万人算,预估一手中签率20%,申购500手稳中1手。
公司此次发行机制为18C回拨机制,即香港公开发售5%,10倍或以上但少于50倍回拨10%,50倍或以上回拨20%。
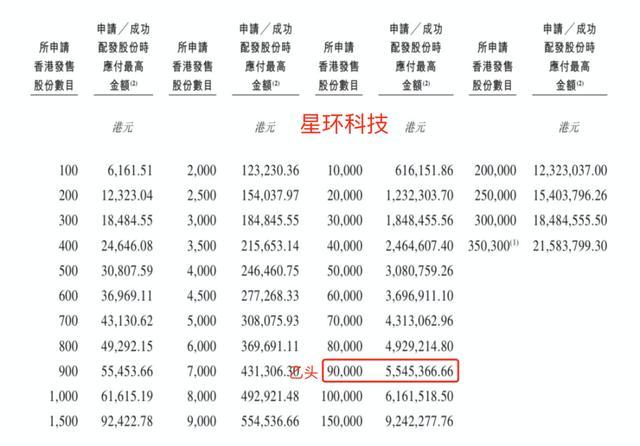
参考上一只AH股江波龙乙组有744人申购,星环科技乙组按1000人申购算,预估乙头中签6~10手。
五、新股评级
星环科技的新股评级是放弃!(拿命干>满仓干>梭哈>偷鸡>放弃)
基石投资者才占了9.6%,说明机构压根儿不看好。何况这还是第一家按18C章在香港IPO的A股公司,回拨之后筹码太多了。也没设绿鞋机制,上市第一天就能进港股通,现在就指着A股的韭菜们来接盘了。
⚠️ 免责声明: 本文基于公开信息进行分析,仅供参考,不构成任何投资建议。打新有风险,申购需谨慎!请投资者基于自身判断做出决策。