
欣旺达亏31.69亿,却获理想小米加码,为何?

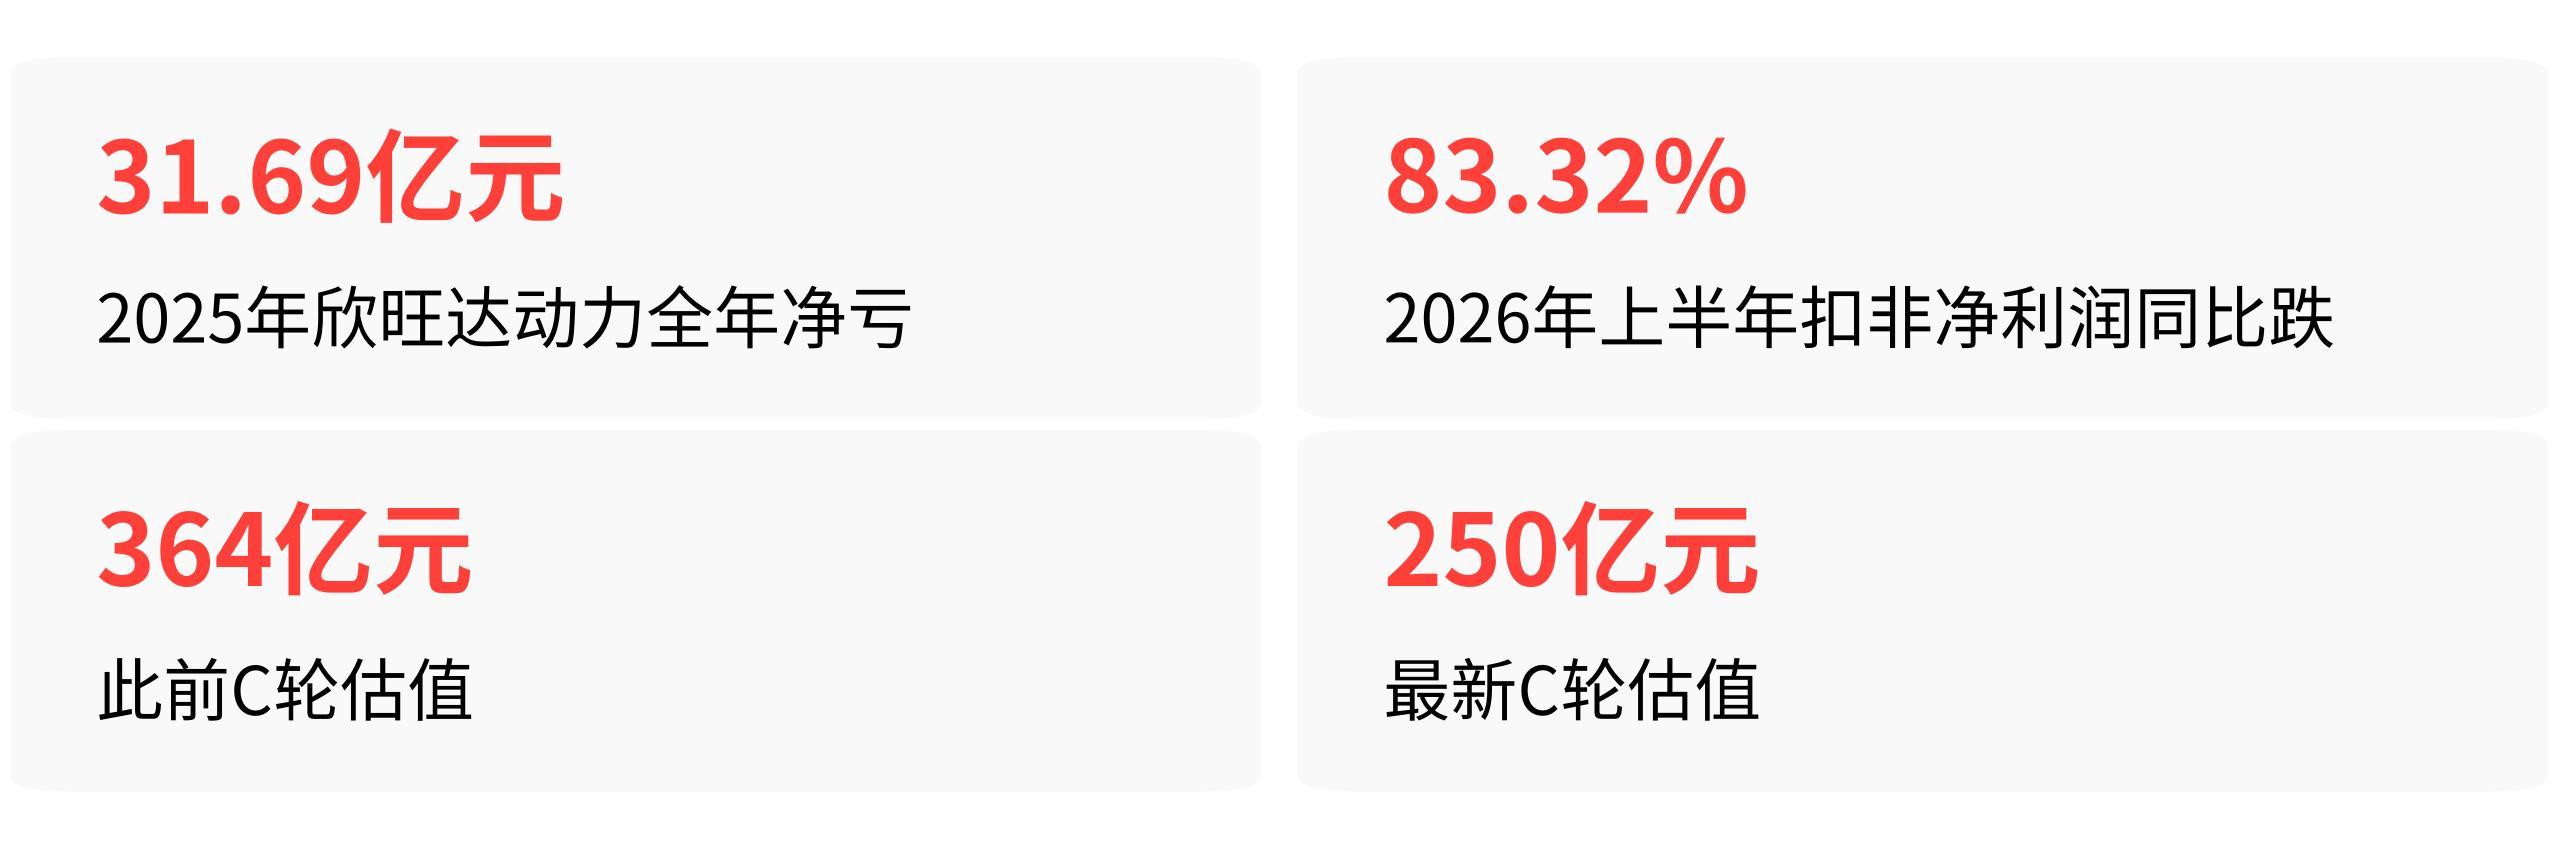
欣旺达这家公司的账面惨到什么程度?2025年子公司欣旺达动力全年净亏31.69亿元,2026年上半年上市公司扣非净利润同比跌了83.32%,港股招股书连续两次失效,C轮估值从上轮364亿元缩水到250亿元。
任何一家财务总监看到这份成绩单,第一反应应该是收紧信用额度、暂停新授信。
但现实是——理想汽车9月4日掏了26.5亿现金增资入股,直接成了第二大股东;同一天,小米官宣欣旺达动力为龙甲电池战略合作伙伴,澎程系列车型全系搭载,小米质量团队直接驻厂搞“影子工厂”穿透式管理。
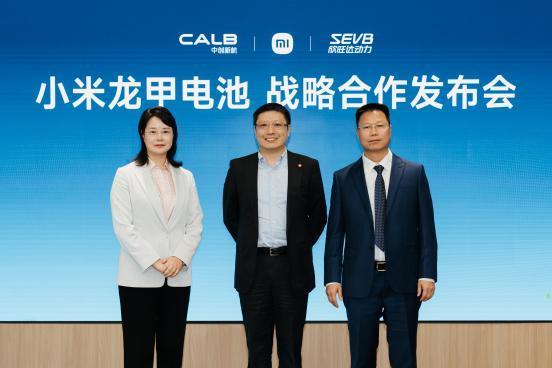
小米龙甲电池战略合作发布会现场合影
这不是慈善。财务成绩越“难看”的时候,恰恰是车企从电池厂手里拿回定价权的最佳窗口。
理想投26.5亿,买的不是电芯,是“自定义权”
理想汽车把这笔交易的逻辑说得很直白。
9月5日官方回应中强调,“此次战略投资不是单纯的财务投资,核心目标是围绕电池技术、制造质量与用户价值打造长期战略协同关系”,“无论采用何种合作方式,所有上车方案均须符合统一的理想标准,最终由理想对用户的性能、安全、质量与服务负责”。
翻译一下:电池是理想说了算,欣旺达负责把理想的设计造出来。
这和此前行业里宁德时代主导的“黑盒交付”模式完全不同。过去车企买电池,电芯配方、BMS策略、材料体系都是供应商的封闭技术,车企想调一个参数都得看对方脸色。
理想从2020年就开始自研电芯,2025年干脆和欣旺达各出50%成立合资电池公司,2026年6月新一代理想L8全系切换为欣旺达电芯,电池包外壳直接打“理想”标识。
拿到的结果是什么?理想自研电池从L8起步,半年内扩展至L6、i8,李想在二季报电话会上明确表态“未来几个月内,我们所有的车型都将搭载自研电池”。这不是欣旺达帮理想造电池,是理想借欣旺达的产线把自己的技术主权落地了。
如果欣旺达财务健康、上市顺利、估值坚挺,理想能拿到的就不会是这个价码,更不会是“理想定义、欣旺达制造”的分工——甲方强势是因为乙方要钱活下去。
小米的逻辑更直接:找人代工,但标准我来定
小米龙甲电池发布会上,小米汽车副总裁黄振宇说得很清楚:“小米负责产品定义、主导电池包设计开发、参与电芯设计开发、全流程质量管控全链路”,“影子工厂”机制下,小米质量团队常驻欣旺达生产线,管控链条从电芯延展到上游原材料供应商。
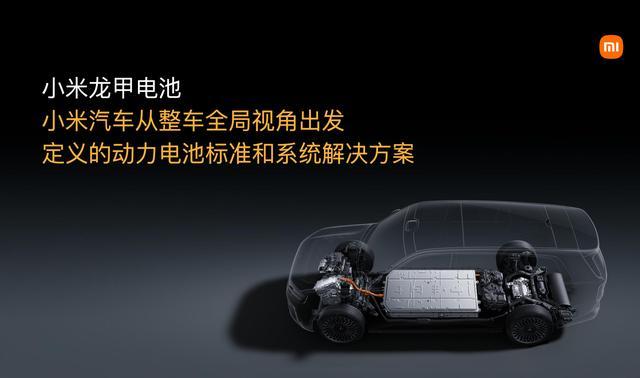
小米龙甲电池整车系统方案展示
欣旺达创始人王明旺的原话是,“零缺陷交付”是项目启动时就确立的核心目标,为此“打造专属产线,全力配合高标准落地”。
说白了,小米要的是一个“听话的超级工厂”——产能、工艺、品控全部围绕小米的技术标准重新组织,而不是把市面上现成的电芯拿来贴个牌。
欣旺达为什么愿意接受“穿透式管理”这种苛刻条件?看看它的资金状况就清楚了。2026年上半年,上市公司经营活动现金流净额转负至-19.51亿元,资产负债率攀升至73.62%,短期借款与一年内到期非流动负债合计224.2亿元。
2026年5月至9月,欣旺达动力连续完成C轮、C+轮、C++轮三轮融资,合计募资超过51亿元。
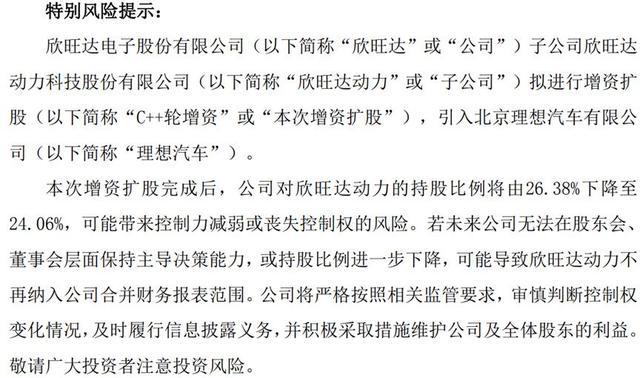
欣旺达动力增资扩股相关公告截图
“急需续命”是合作条件能被接受的前提。欣旺达要订单、要现金,车企要供应链控制权——低谷期的谈判桌上,双方恰好都能拿到自己想要的东西。
这不是孤例,是三年“去宁德化”的落地节点
如果把视线从欣旺达一家拉远,会发现这个剧本在过去三年里反复上演。
2026年,中创新航刚经历“香蕉电池”质量争议、毛利率仅16.7%,转身就拿下小米龙甲电池联合开发主体资格,成为小米澎程系列核心供应商;国轩高科2025年扣非净利润仅4.32亿元、主业盈利几乎靠奇瑞上市投资浮盈撑住,2026年6月却切入了华为鸿蒙智行问界M6纯电版核心供应链。
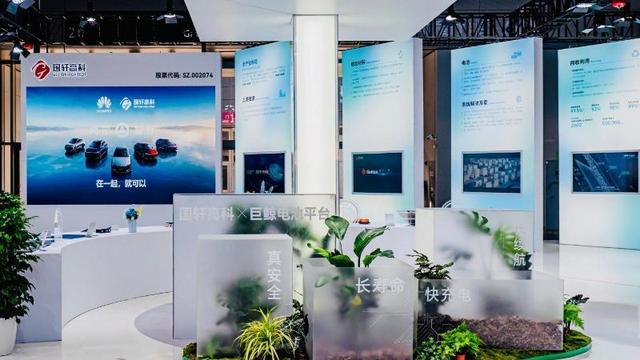
国轩高科电池平台展示展台现场
都是同一个模式:二线电池厂在财务承压、估值缩水的阶段,反而拿到了头部车企最核心的车型供应资质和资本绑定。
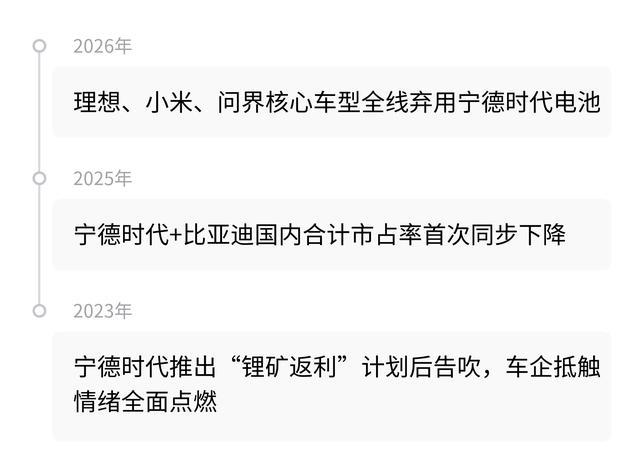
梳理宁德时代与车企关系变化的时间线,能看到清晰的拐点。
2023年,宁德时代推出“锂矿返利”计划,提出碳酸锂按20万元/吨结算,条件是车企锁定80%采购量——随后锂价一路跌穿这个锚点,计划告吹,车企的抵触情绪全面点燃;2025年,宁德时代+比亚迪双巨头国内合计市占率首次同步下降;2026年,理想i6申报信息显示彻底弃用宁德时代电池,小米澎程系列全线切换为中创新航+欣旺达双供,问界M6纯电版搭载国轩高科电池。
从供应链结构看,这背后的数字账很清楚。2026年上半年,8家主流动力电池企业累计利润508.46亿元,是同期23家整车企业利润总和的两倍。电池占整车BOM成本三到四成,车企不到两个点的利润率养着电池厂十几个点的毛利率,谁掐着电池谁就掐着车企的利润表。
理想、小米这种头部新势力怎么可能忍得下这口气?
欣旺达的价值不在利润表上,在产线上
单看欣旺达的动力电池盈利数字——2025年毛利率仅4.86%,远低于宁德时代的23.84%——确实没什么吸引力。但它有三样东西是车企自研电池无法短期复制的。
一是制造底蕴。欣旺达做了三十多年消费电池,是苹果手机电池的长期供应商,电芯制造精度、良率管控、自动化产线管理可以直接平移到动力电池生产,这不是初创团队搭两年实验室能追赶的差距。
二是混动赛道的差异化积累。2026年二季度,欣旺达HEV锂电池装机量全球第一,全球份额超30%,累计供货超过300万辆车。
HEV电池技术门槛极高——体积小、充放电倍率超过60C、循环要求严苛,赛道玩家少,竞争烈度远低于纯电红海,这给欣旺达提供了现金流相对稳定的业务底盘。
三是最关键的——它愿意接“代工”这个角色。理想汽车明确表示,自研+合作制造是“适配产业分工、兼顾技术主导与规模效率的绝佳发展路径”,不会自建电芯工厂。欣旺达出产线和制造经验,理想和小米出技术标准和产品定义,这个分工恰恰是头部电池厂不愿接受的。
宁德时代从来不是“代工商”,它卖的是以自身技术体系为核心的整体方案。
欣旺达在自身估值低谷、急需订单和资金时,接受了车企“我定义、你制造”的合作结构——这笔账,车企算得很清楚。
2026年9月1日,国内锂电池按2%税率开征消费税,亿纬锂能、力神电池等已明确将成本转嫁至下游报价。与此同时,宁德时代314Ah储能电芯线上直销价压到0.395元/Wh起,产能利用率94.86%,在建产能764GWh。
头部厂商一边涨价转嫁税负,一边用规模压低单位成本,二线厂夹在中间几乎没有喘息空间。
理想、小米选择在此时加码欣旺达,买的不是它的利润率,是它愿意交出电池定义权、接受深度管控、并且拥有量产交付能力这三个条件的交汇。这三样凑在一起的机会,只在二线电池厂财务最难看的阶段才会出现。