凯达重工发行价4.26元创新低,为何这类小巨人反受热捧?

213.39%。这是2026年以来北交所55只新上市专精特新企业,上市首日的平均涨幅。年内55只新股无一破发,40只首日直接翻倍。
放在三年前,这类顶着“小巨人”“制造业单项冠军”标签、常年趴在产业链中游的制造企业,在资本市场上连路演都难约。而现在,它们成了机构研报里最热的关键词。
一个问题自然浮出来:发行价4.26元、凯达重工,和这些一天涨了800%的新股,被同一股力量推到了台前——这股力量到底是从哪冒出来的?
6月的那一天,事情开始变了
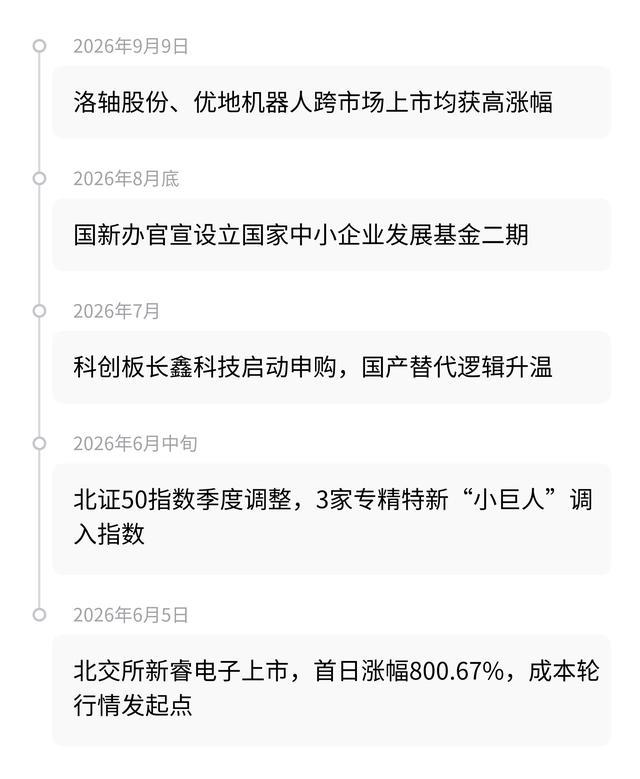
2026年6月5日。北交所迎来一家工业机器人核心零部件企业——新睿电子。它上市首日的涨幅是800.67%,换手率冲到94.73%,盘中甚至一度涨超10倍。这一天的数据,成了这轮行情的发起点。
在一个合格投资者圈子里,首日8倍的赚钱效应比任何研报都管用。新睿电子不是第一个赚钱的专精特新新股,但它是第一个把“打新能赚钱”这个念头砸进人心里的。
之后的故事是一条清晰的扩散链:
6月中旬,北证50指数季度调整,锦华新材、三协电机、科力股份三家专精特新“小巨人”调入指数,硬科技权重明显抬升。7月,科创板史上最大IPO长鑫科技开始申购,国产DRAM存储龙头的募资规模把“核心产业链国产替代”这个逻辑抬到了全市场的桌面上。
8月底,国新办官宣设立国家中小企业发展基金二期。
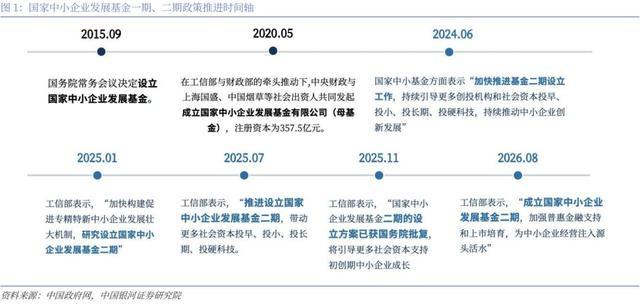
国家中小企业发展基金一二期政策推进时间轴
到9月9日,两个跨市场的标杆同时出现——创业板洛轴股份上市首日最高涨130.86%,港交所优地机器人上市首日最高涨176%,公开发售阶段获140倍认购。同一天,两家企业,两个不同市场,专精特新“小巨人”的招牌都在发烫。
从6月的那一天,到9月这一天,三个月里三个不同维度的事件连续共振:新股极端赚钱效应引爆认知、国家级政策信号强化长期预期、跨市场标杆将热度彻底推出圈。
为什么是这批企业,不是别人
简单说:资金在找一个能同时满足“有确定业绩、有技术护城河、估值还便宜”的资产池,最后发现专精特新“小巨人”是唯一符合这三个条件的选项。
拿凯达重工来说:它是轧辊这个细分领域唯一的国家级制造业单项冠军,热轧型钢轧辊国标起草单位,国内销量第一。2023-2025年营收稳定在4.52-4.77亿元区间,净利润稳定在0.63-0.71亿元。2026年IPO发行市盈率只有13.76倍,而专用设备制造业的平均水平是45.86倍。
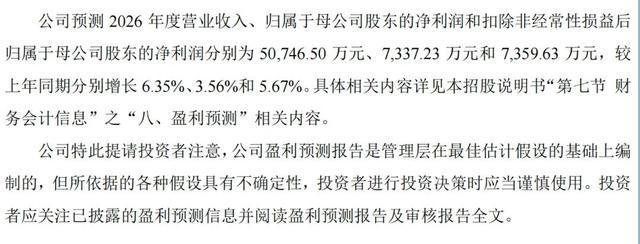
招股书披露的企业2026年度盈利预测相关内容
这不是孤例。另一家做激光切割控制系统的柏楚电子,在国内中低功率市场占了约六成份额,2025年上半年毛利率高达78.83%,归母净利润6.4亿元,现金流同步增长38%。它的护城河很简单——客户一旦用上了它的“控制系统+切割头”软硬一体方案,切换成本极高。
这种“卖的是软件逻辑而不是硬件价格”的生意,天然抗周期。
整个群体的数据也在支撑这个逻辑:2026年上半年,规模以上专精特新“小巨人”工业企业增加值同比增长10.4%。北交所上市公司中,超六成是国家级“小巨人”,研发强度和发明专利数都是规模以上企业平均水平的2倍以上。
这一轮和2022年的专精特新炒作有本质区别。2022年11月发布后,北证50指数从1198点一路阴跌到2024年9月的594点,最大回撤接近50%。那时北交所只有81家上市公司,总市值不到4000亿,机构交易占比不足10%,炒作几乎全靠政策预期。
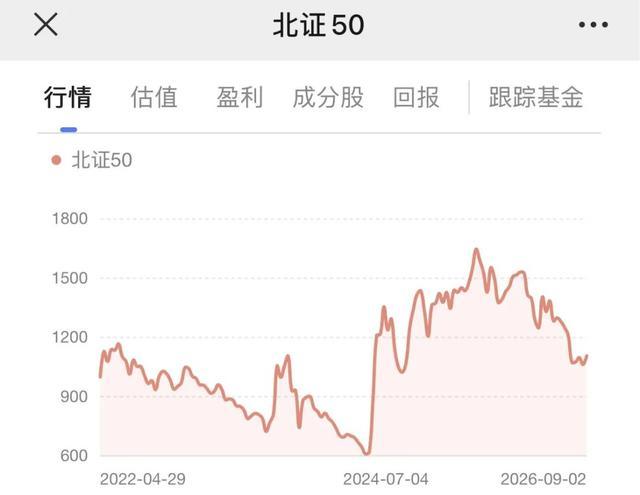
2022年至2026年北证50指数行情走势
今天呢?339家上市公司,总市值达8400亿元,机构交易占比提升到24%,北交所公募持仓规模从46.65亿元增长到241.29亿元,增幅超4倍。多数新上市企业发行市盈率还低于行业平均,超六成头部企业2026年上半年研发投入正增长。
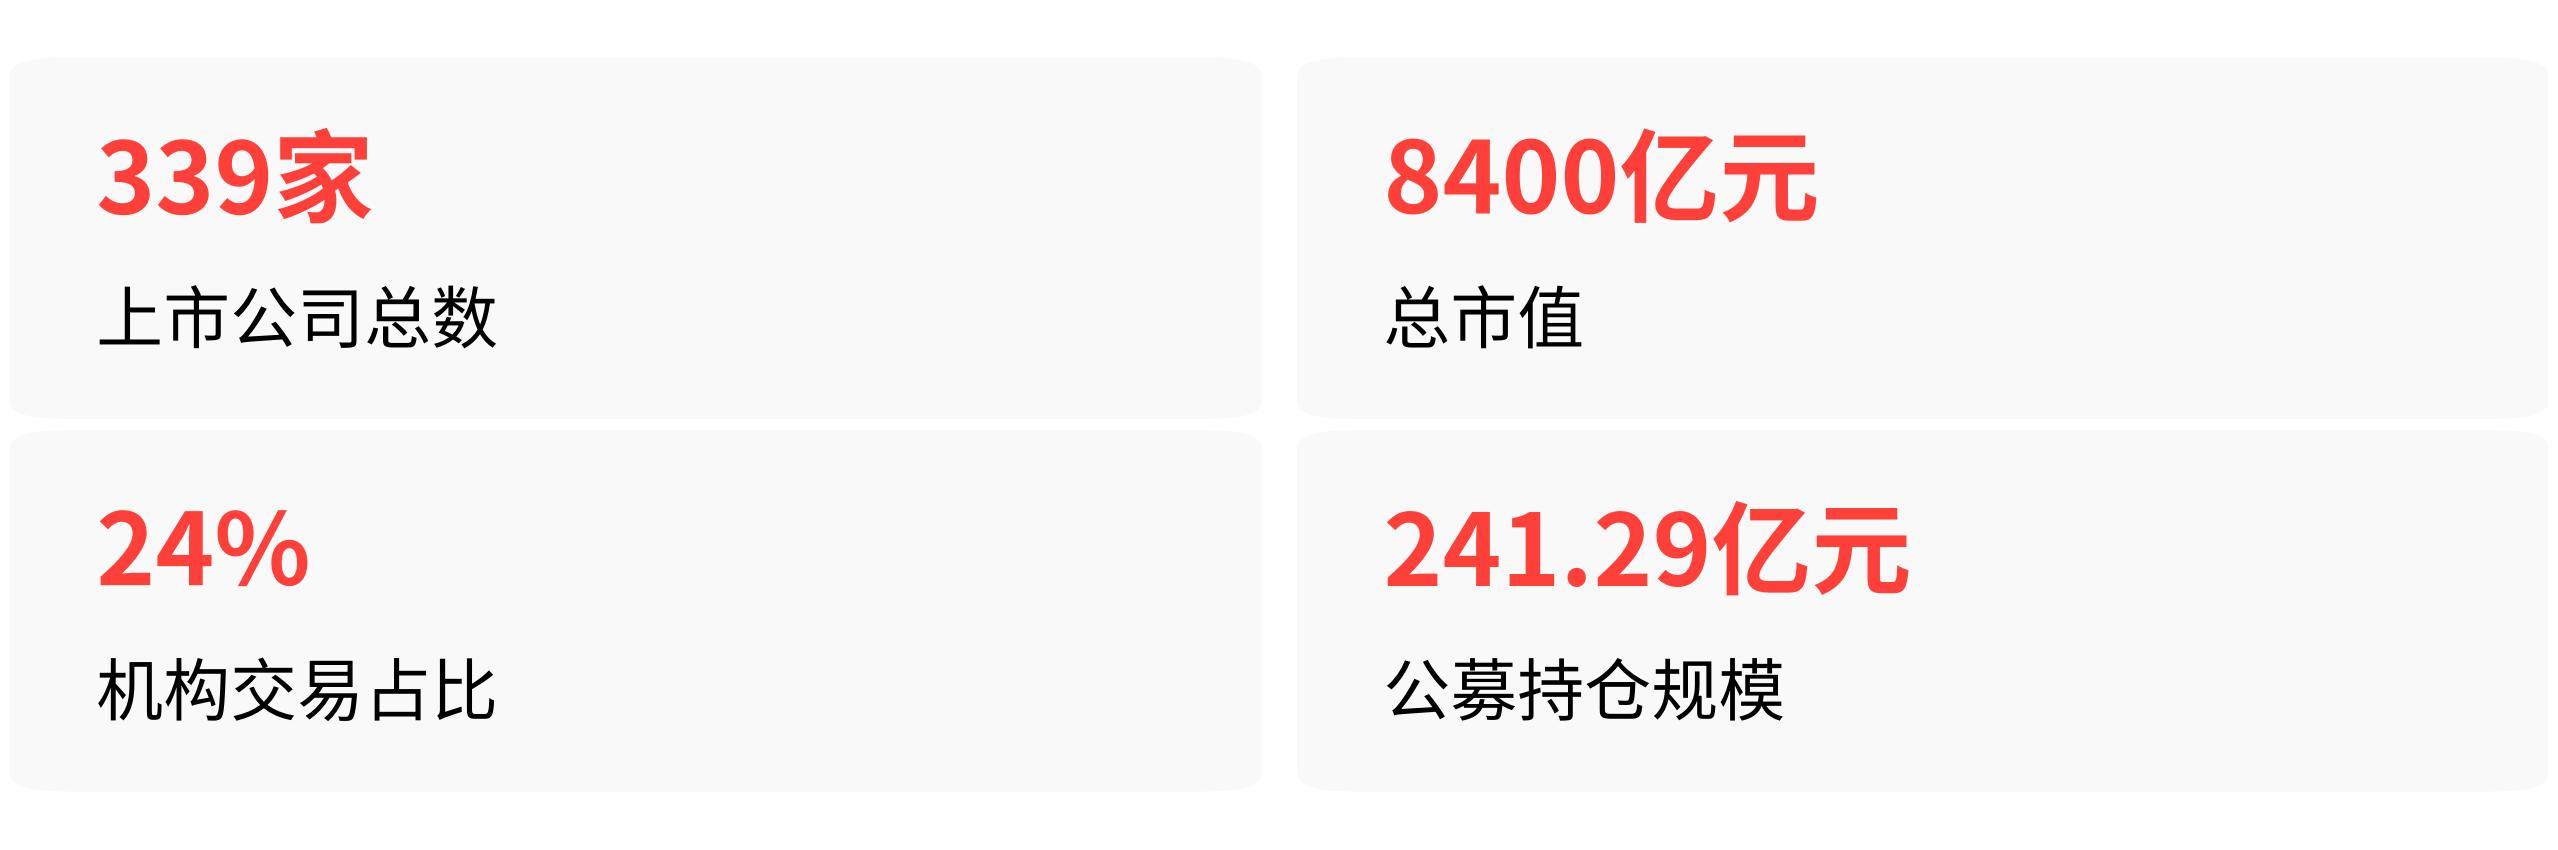
一句话:基本面验证的筹码,比三年前厚了不止一层。
但有一个数字需要反复看
1100万。
这是目前北交所合格投资者的数量。而A股全市场投资者规模超过2亿人。也就是说,专精特新主题的直接参与渗透率只有5.5%左右。超九成普通投资者还在观望,多数人通过ETF、主动基金间接布局,并没有出现全市场散户扎堆追涨的局面。
这既说明主题热度的含金量——它不是全民亢奋,而是有机构共识、有政策呼应、有业绩支撑的结构性行情;同时也说明,一旦热情真正涌进来,剩下九成的人怎么走,才是决定这轮行情能走多远的最大变量。
也需要看清另一面:*ST清越,原专精特新“小巨人”,因招股书编造重大虚假内容、上市后持续虚增利润,2026年9月锁定交易类强制退市。云创数据,原国家级“小巨人”,连续四年半系统性财务造假,累计虚增收入超6亿元,被北交所强制退市。
汉盛海装冲刺北交所时被监管问询:核心部件反渗透膜依赖外购,净利润增速从85%断崖式跌到20%,高增长不可持续。
专精特新的名号不是万能护身符。全球制造业有一条很冷的规律:能活过20年、还在一个细分领域里做到国内第一的企业,绝大多数靠的都不是风口,而是持续稳定的研发投入和几乎不跳槽的客户关系。
凯达重工把营收稳在4.5亿这条线上守了好几年,柏楚电子靠着一套切换成本极高的软硬系统把毛利率顶到接近80%,这才是这批企业被机构资金选中的真正原因。
接下来值得盯的,不是下一只新股首日能涨多少,而是北交所机构交易占比能不能从24%继续往30%以上走,以及北证50指数的每一次季度调整又放进来多少家真正有技术护城河的硬科技企业。这些数据的变化,比任何研报都更能说明这波行情的成色。