2025年亏17亿的蓝箭航天,钱却从哪来?

蓝箭航天2025年一年亏掉17.11亿,但它的账上从来没断过现金。这不是因为它会赚钱,而是因为它精准地把自己卡在了国家产业资本、地方政府和科创板IPO三条输血管的交汇点上。
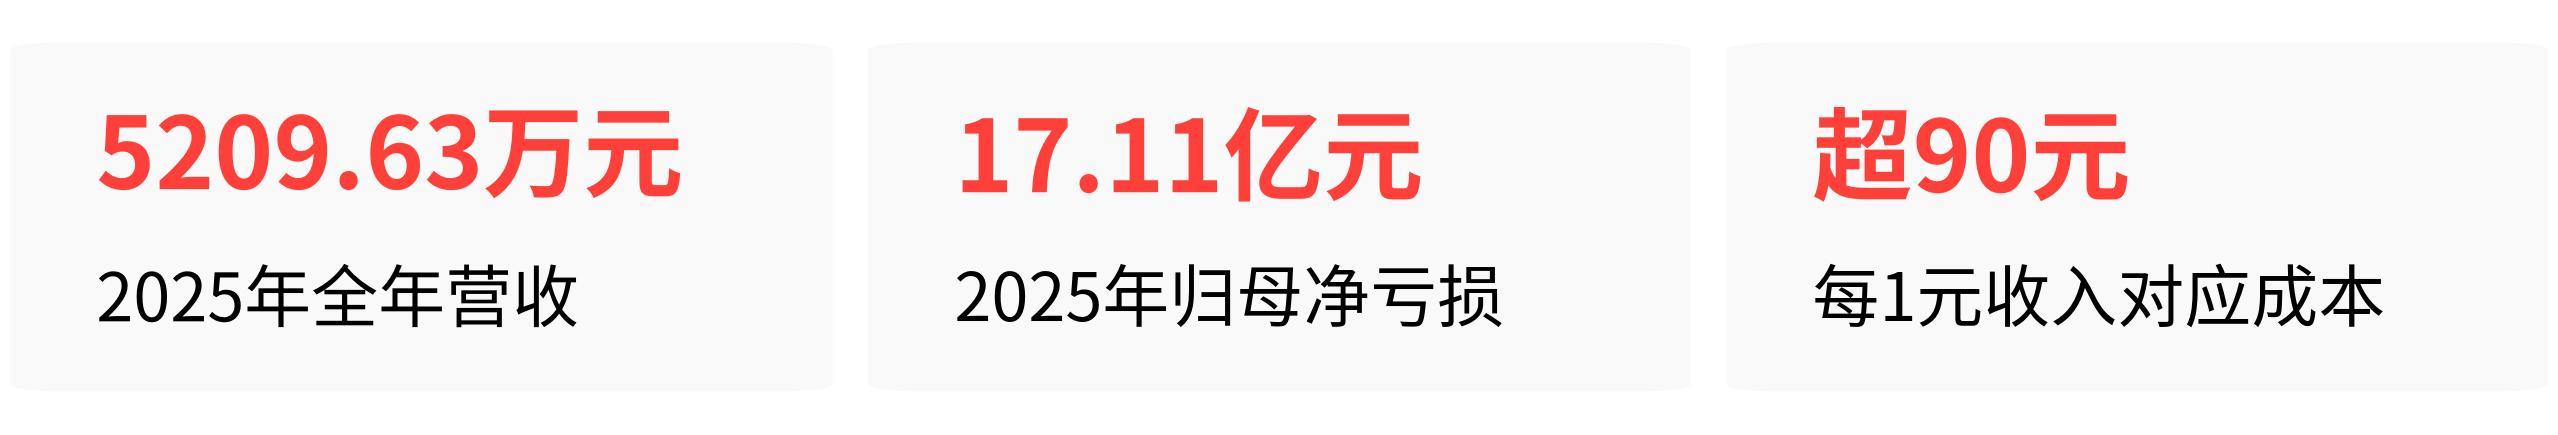
2025年全年营收只有5209.63万元,归母净亏损却高达17.11亿元,相当于每收入1块钱,就要烧掉超过90块钱的成本。
这个烧钱速度放在任何行业都足以让现金流断裂,但蓝箭不仅没倒,还在2026年8月完成了国内首次火箭着陆腿陆地回收,手里的订单锁定了中国星网和千帆星座两大国家级星座项目。
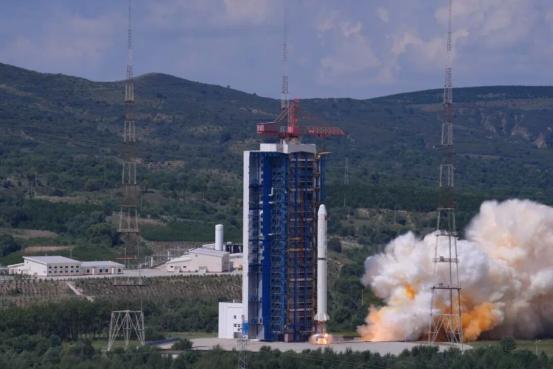
运载火箭在发射场点火升空,现场升腾大量烟气
它的钱从哪来,答案就藏在这家公司的资本运作逻辑里。
股权融资输血,国家队产业资本的投名状
蓝箭的核心输血管是多轮股权融资,而且是越亏越融、融得越来越大。2023年末完成12.2亿元融资,企业估值拉到177亿;2024年末迎来真正的关键节点——国家制造业转型升级基金单笔投进9亿元,这是蓝箭历史上最大的一笔单笔投资。
这只基金的背景决定了它不是普通财务投资人,而是专门扶持国内高端装备制造产业链的国家级产业资本。它的出手,本质上是对液氧甲烷可复用火箭这条技术路线投下的产业战略认可票。
到了2025年4月,第9次增资再拿到1.5亿元,估值抬到208亿元。目前蓝箭的股东名单里,国家制造业转型升级基金持股4.35%,排在第四大股东的位置。
正是这笔国家队的加持,让蓝箭顺利入选了中国星网核心运载火箭供应商名单——这份名单的意义远远超过融资数字本身,它意味着蓝箭拿到了未来国家级低轨卫星组网发射任务的正式入场券。
政府补助,稳定小额现金流的兜底机制
相比每年十几亿的亏损,政府补助的体量确实小得多,但胜在每年都有、不中断。根据招股书数据,2022年拿到1910.60万元,2023年2075.27万元,2024年2985.45万元,2025年上半年878.27万元。
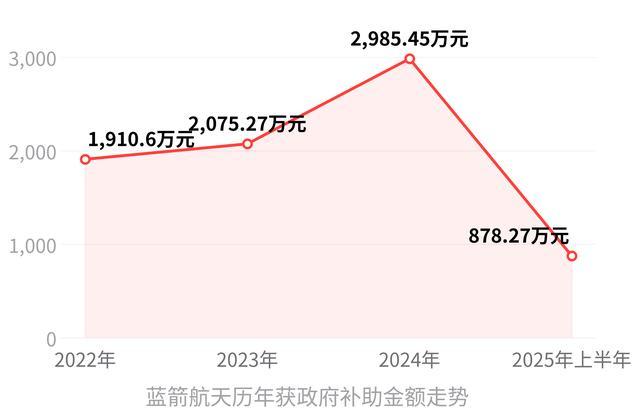
这些钱主要用于研发补贴、项目专项扶持和地方产业落地奖励,虽然完全无法覆盖发动机试车和箭体制造的巨额开销,但对稳定日常运营和研发团队来说,是一笔真实存在的现金流补充。
北京亦庄产业升级股权投资基金在朱雀二号遥二发射前两个月就把首个项目投给了蓝箭,这种地方政府层面的“首单即押注”行为,连带的是政策红利层面更长期的配合——北京推出了商业航天保险补贴等政策,直接降低企业运营成本和试错成本。
IPO拟募75亿,从一级市场赌局到二级市场接力的关键一步
上述两种资金来源虽然稳住了生存线,但面对2023-2025年经营活动现金流累计净流出超31亿元、资产负债率从31.79%急剧攀升至54.99%的局面,蓝箭必须打通更大的资金出口。
2025年12月31日,蓝箭科创板IPO获上交所受理,拟募资75亿元,其中27.7亿元用于可重复使用火箭产能提升项目,47.3亿元用于可重复使用火箭技术提升项目。
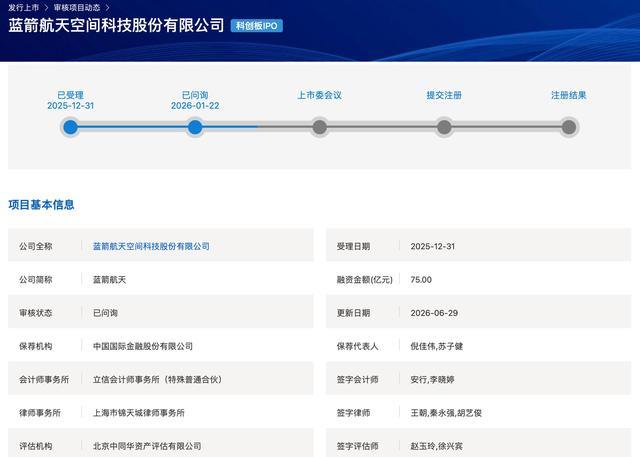
蓝箭航天科创板IPO项目基本信息公示页面
这次IPO的申报时机经过精密卡位。2025年6月科创板“1+6”改革将商业航天纳入第五套标准范围,同年12月26日上交所发布专项指引——商业火箭企业申报科创板的核心门槛被明确为“实现采用可重复使用技术的中大型运载火箭发射载荷首次成功入轨”。
而蓝箭在12月3日已经完成朱雀三号遥一入轨首飞,虽然那次回收失败,但入轨本身已经跨过了申报硬门槛。从辅导备案到获受理,蓝箭只用了155天。
2026年8月19日,朱雀三号遥二成功完成我国首次运载火箭着陆腿陆地可控回收,直接回应了上交所首轮问询函中对技术路线可行性、盈利预测前提可实现性的追问。
虽然截至目前IPO仍处于“已问询”状态、尚未完成上市委审议,但这次回收成功几乎扫清了最大的技术不确定性。
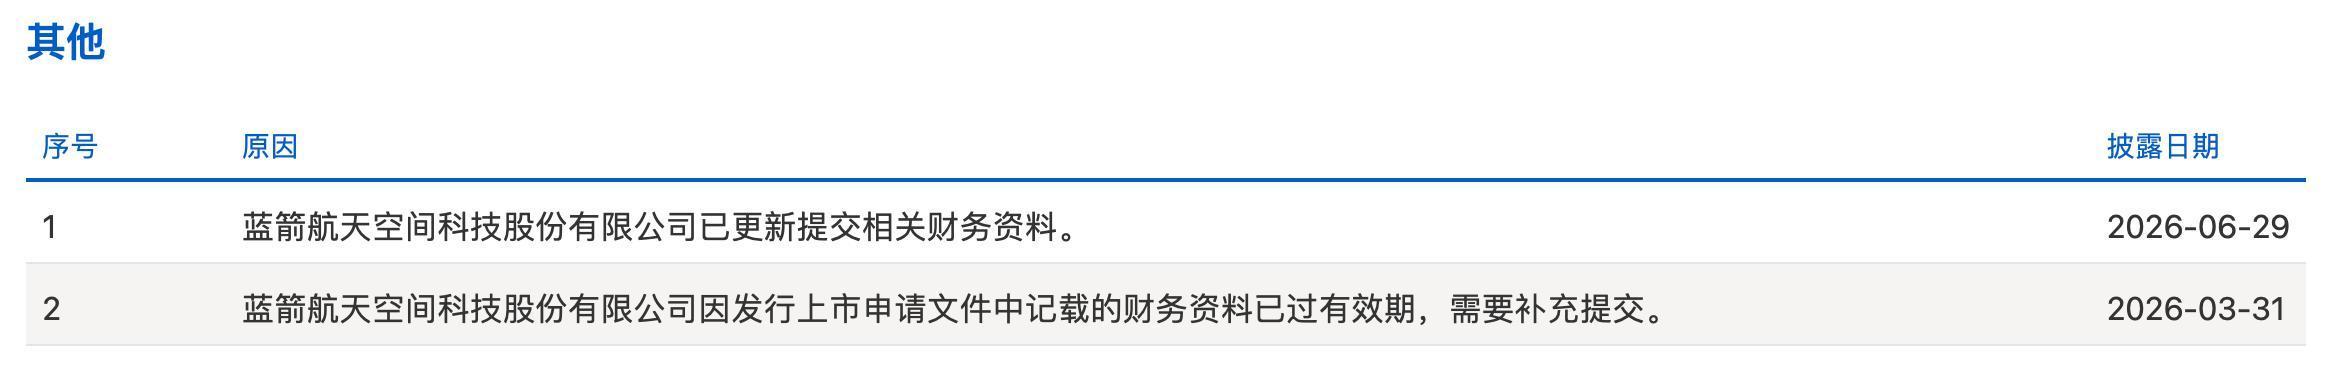
上交所公示蓝箭航天相关补充申报事项记录
蓝箭现在的资金逻辑很清楚:股权融资扛日常研发,政府补助做稳定补充,IPO则是解决规模化量产和真正走向商业闭环的最后一块拼图。
它的客户集中度极高,2024年前五大客户收入占比97.96%,第一大客户贡献超过80%,短期内这笔收入还要靠朱雀三号的批量发射和成功复用才能兑现。
朱雀三号副总设计师董锴自己也打过比方——按1到9级划分,蓝箭现在刚进入实物飞行验证的第7级,距离猎鹰9号那种超过300次回收复用数据的成熟状态,还有很长一段路要走。