
纳真科技IPO主推“光芯片”,1.6%营收占比撑得住吗?

纳真科技今天正式启动港股IPO,招股书里最抢眼的叙事是“光芯片”——公司自称是全球少数同时拥有光模块和光芯片自研量产能力的核心厂商,稀缺性直接拉满。
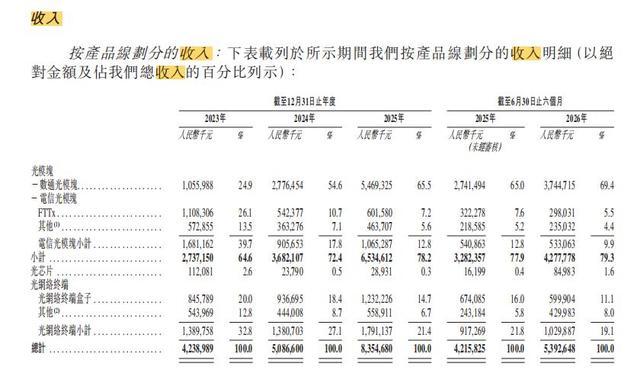
纳真科技港股IPO招股书收入明细页全貌
这个判断没有错。纳真科技的IDM全流程生产能力是真实的,2012年和2013年通过两次跨国并购拿下光芯片核心技术,之后十几年持续投入,积累了掩埋异质结和脊波导两大高端加工平台,确实实现了从晶圆外延到封测的全流程自主。
更实在的证据是,2026年第一季度75mW CW-DFB激光器芯片实现了规模化量产外销,带动光芯片板块上半年营收冲到8498.3万元,毛利率从连续两年的深度负值直接逆转至40.7%。
它有真的芯片能力,这点是实的。
但如果继续往下看,会发现“光芯片”这三个字在招股书和打新推送里,承担的叙事重量天差地别。
自研是真的,但赚钱是另一回事
2023年到2025年,纳真科技光芯片业务的对外销售收入从1.12亿元一路萎缩到2893万元,营收占比从2.6%直接缩到0.3%。更触目惊心的是毛利率——2024年-157.4%,亏损3745万元;2025年-121%,又亏3500.6万元。
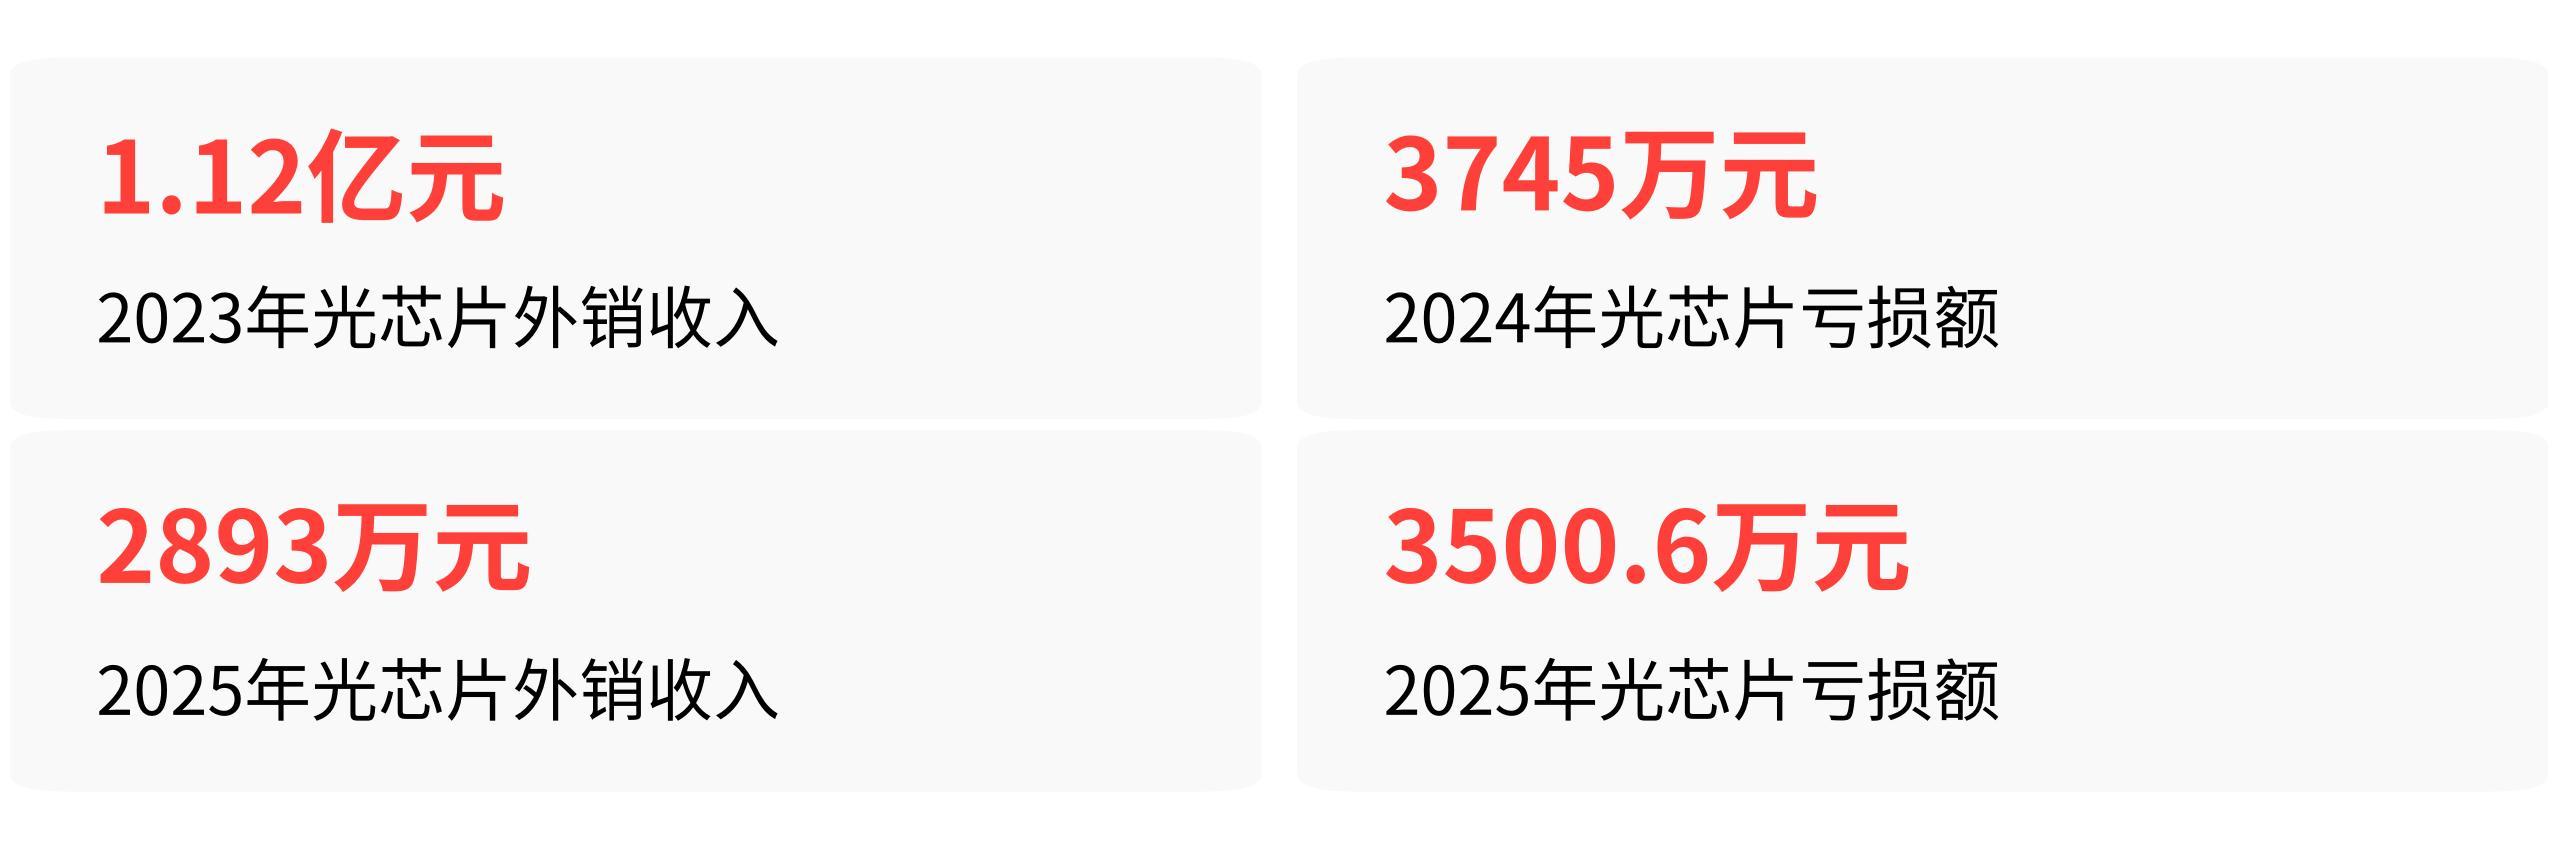
公司自己的解释是收入体量太小,根本盖不住设备折旧和人工。说白了,这条产线过去两年连基础运营开支都没赚回来。
2026年上半年的翻盘确实是真的。光芯片板块营收8498.3万元,营收占比回升到1.6%,毛利率反弹至40.7%,青岛基地产能利用率冲到94.1%。绝对值上看,半年卖了去年全年营收的近三倍,趋势是向上的。
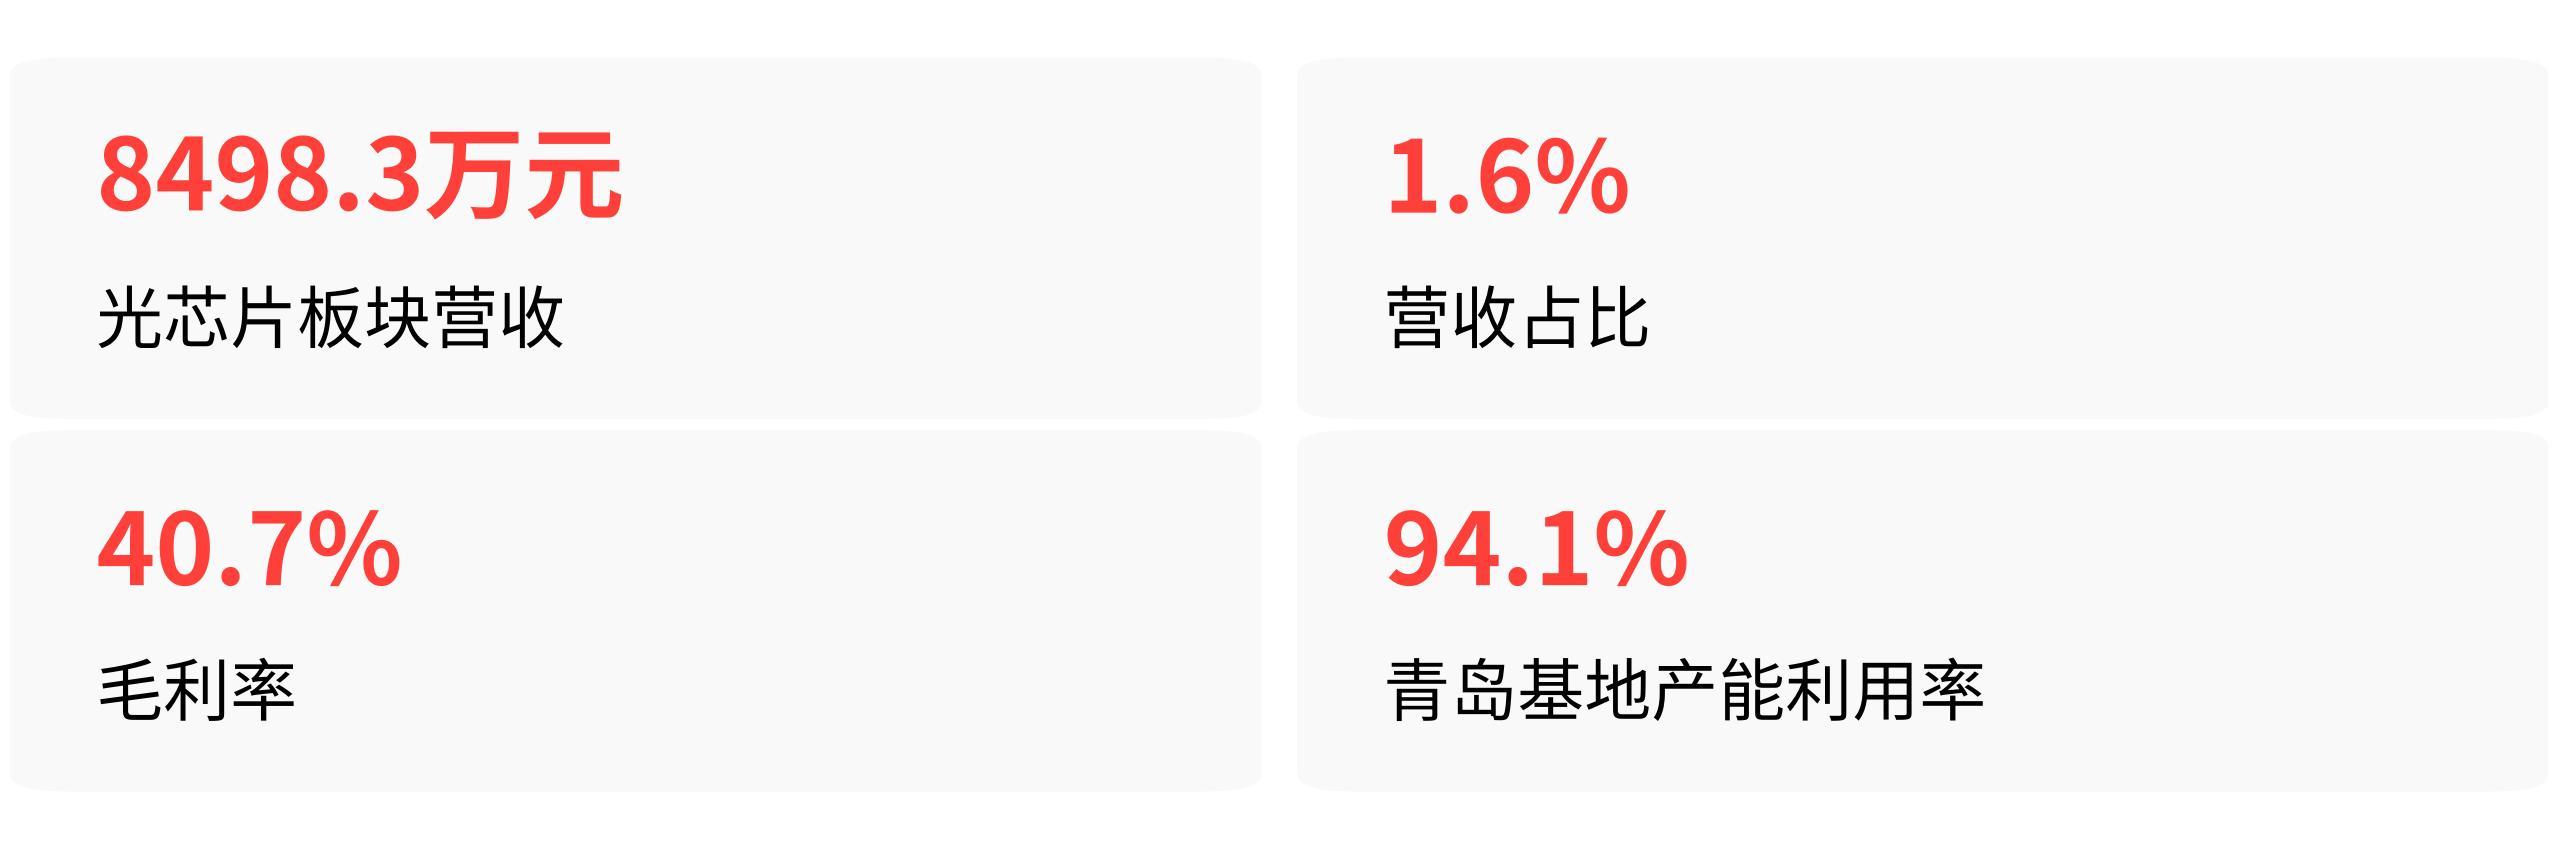
但问题在于,1.6%的营收占比意味着什么?上半年纳真科技总收入53.93亿元,光芯片只贡献了不到8500万,而光模块业务贡献了超79%的营收,是公司的绝对核心基本盘。把1.6%的业务包装成核心增长引擎,在逻辑上是立不住的。
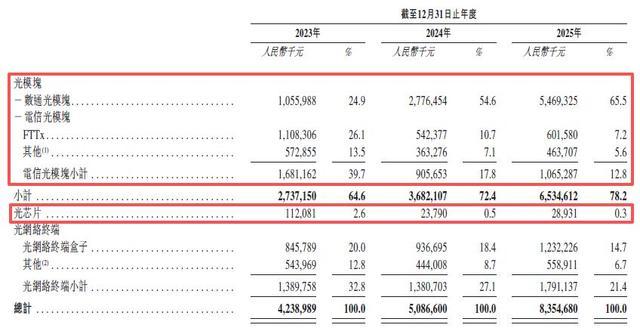
招股书高亮标记光模块及光芯片板块数据
传送中的“AI光芯片”,现在还没商用
这才是最关键的一层。
在很多打新推广内容里,纳真科技被描述成“全球极少数具备高速光芯片全流程自研量产能力的第一阵营企业”。
但翻开招股书原文,真实的表述是:纳真科技自研芯片目前仅适配低端电信宽带场景,成熟的DFB、10G EML芯片主要用于内部光模块配套生产;适配AI算力、高端传输的50G EML芯片仍处于样品验证阶段,尚未实现商用落地。
75mW CW-DFB芯片的量产和外销,打开的是低端电信宽带场景的市场,毛利率确实转了正,这件事本身值得肯定。但市场真正想听到的“AI算力光芯片”故事——50G EML、200G EML、400G磷化铟激光器芯片——全部还在开发或样品阶段,没有任何正式订单披露。
这就是整件事的底层逻辑:纳真科技的光芯片业务,刚走出死亡谷,低端芯片开始对外赚钱了,但离“打破海外垄断、跻身全球第一阵营”还有很远的距离。它目前的状态更像是一个刚从ICU转进普通病房的病人,而不是一个能上赛场的运动员。
而且,这层逻辑被IPO期间的传播严重变形了。部分打新推广内容直接把国内其他头部光芯片厂商已完成大规模商用的行业成果套到纳真科技身上,声称它是“全球少有的高速光芯片头部企业”;这些操作把“有真实业务但体量极小”的现状,包装成了“已经起飞的利润引擎”。
不是没本事,而是本事还没兑现
纳真科技募资的投向也印证了这一点。本次IPO募资净额54.45亿港元,其中明确将用于提升光芯片研发能力并扩大产能,同时在厦门新建高端激光器芯片研发及制造基地,预计2027年投产。
换言之,公司自己也在用真金白银赌未来的高端芯片量产能力,当下的光芯片板块只是刚开了个头。
所以回到最初的问题:纳真科技主打的“光芯片”招牌有实际业务支撑吗?有,但支撑力度明显弱于宣传叙事。它有真实的IDM量产能力,低端芯片已经开始对外赚钱,毛利率转正也是实打实的进步。
但它目前适配AI算力场景的高端芯片还没商用,整体营收占比只有1.6%,远不足以构成“核心营收支柱”。宣传里那张“全球少数同时具备光芯片自研量产能力的核心厂商”的牌,打得是事实,但把它升格为“利润引擎”“第一阵营”,就是把阶段性初步业务过度拔高了。
纳真科技想让光芯片成为真正的招牌,关键要看2027年厦门基地投产后,能不能把50G EML乃至更高速的芯片从样品变成订单。在那之前,这面旗还只能举着,扛不起来。