超聚变中期营收373亿在手订单300亿 手握2313件专利服务百家世界500强

长江商报消息 ●长江商报记者 沈右荣
算力巨头超聚变数字技术股份有限公司(以下简称“超聚变”)IPO向前迈了一步。近期,超聚变完成了深交所第二轮审核问询函回复,并更新了招股书。
根据最新披露的信息,2026年上半年,超聚变实现营业收入372.86亿元,同比增长逾20%。其中,直接或间接来自于互联网客户的收入达250.61亿元,同比增长33.17%,占公司营业收入的67.27%。
脱胎于华为的超聚变已经成长为算力巨头,算力业务覆盖全球超过110个国家,服务 100多个世界500强客户以及超过60个算力高地。在x86市场、国产智算领域、冷板式液冷领域,公司均排名第一。
此次IPO,超聚变拟募资80亿元,主要投向新一代算力基础设施研发及产业化、面向智能算力、AI以及供电架构的关键技术研发等。
来自互联网客户的收入占比67%
算力巨头超聚变IPO稳步推进,经营业绩继续快速增长。
超聚变的起点,是华为的x86服务器业务。2021年,华为将x86服务器业务整体剥离。当年9月,超聚变在河南自贸试验区郑州片区正式注册成立。x86服务器核心研发团队、全部技术专利、完整的产品体系,包括多年积累的客户资源,一并打包装入了新成立的超聚变。
时隔近五年,即在2026年5月,超聚变正式踏上了IPO征程。5月22日,公司向深交所递交了上市申请,拟在创业板挂牌上市,并进行了预披露。
在不到四个月内,超聚变相继完成了首轮、第二轮审核问询函回复。9月4日,公司更新了招股书。
根据招股书及审核问询函回复,超聚变的经营业绩快速增长。2023年至2025年(以下简称“报告期”),公司实现的营业收入分别为250.92亿元、442.67亿元、582.46亿元,2024年、2025年的同比增幅分别为76.42%、31.58%;对应的归母净利润分别为5.07亿元、7.22亿元、10.30亿元,2024年、2025年的同比增幅分别为42.48%、42.68%。2025年,公司的营收及净利均较2023年翻了一倍。
算力是超聚变的核心业务,也是收入的主要来源。2025年,公司算力业务收入580.38亿元,占主营业务收入的99.72%。其中,AI服务器收入296.29亿元,通用计算服务器263.42亿元。
2026年上半年,未经审计的数据为,公司实现营业收入372.86亿元,同比增长 20.78%。
超聚变解释,公司营业收入的增长主要受互联网客户需求的驱动。2026年1—6月,公司直接或间接来自于互联网客户的收入达250.61亿元,同比增长33.17%,占公司营业收入的67.27%。
截至2026年7月末,公司在手订单301.13亿元。其中AI服务器在手订单占比为73.70%、基于国产芯片系统的服务器在手订单占比为73.31%。
中国移动是前五大客户
IPO稳步推进的超聚变,备受资本追捧。
超聚变上市曾是资本市场的热门话题。此前,市场曾频频盛传超聚变借壳上市,这一传闻一度扰动A股市场,引发10多家公司股价出现大幅波动。
2026年初,超聚变借壳上市的传闻被打破。当时,证监会官网显示,超聚变启动IPO上市辅导。
超聚变IPO上市,将是一场资本狂欢的盛宴。
一大批资本已经悄然入股。根据招股书,2025年以来,超聚变进行了多次股权转让及增资。2025年11月,公司股权转让时,整体估值为336.80亿元。
根据最新披露的招股书,目前,超聚变有53名股东。这些股东中,中移资本、中国电信投资、联通中金等三大通信运营商赫然在列,建信北京投资、建信投资、和谐健康、中金资本、中银资产、招商资本、中信金石、人保资本、工银资本、交银国际、中国保险投资基金等金融资本已经入股。此外,中石油昆仑资本、中国互联网投资基金(有限合伙)、航空港科创集团、航空港科创集团、中国国有企业结构调整基金二期股份有限公司、国开制造业转型升级基金、国家人工智能产业投资基金、深圳聚合资本、电科投资、深圳基础设施基金等均位列股东榜。
河南国资是超聚变最大股东。超聚变第一大股东河南超聚能科技有限公司(简称“超聚能”),对超聚变的持股比为31.38%。
公开信息显示,超聚能由豫信电科控制,豫信电科于2022年3月挂牌组建,是河南省统一负责数字政府建设及公共数据一级开发、推动产业数智化转型、培育集成电路产业的省属功能性主体、省管重要骨干企业,注册资本105.99亿元。
此外,河南泓楷股权投资基金合伙企业(有限合伙)、河南资产企业转型发展基金(有限合伙)、河南资产建源稳定发展股权投资合伙企业(有限合伙)、河南信产真格等河南资本也为超聚变股东。
全球知名资本也入股了超聚变。如高瓴创投通过珠海宇祺投资合伙企业(有限合伙)持有超聚变1.35%股权。
值得一提的是中移资本,其为中国移动的投资平台,目前持有超聚变13.76%股权,为其第二大股东。
超聚变的下游客户主要包括互联网厂商及运营商。招股书显示,报告期,中国移动是超聚变前五大客户。
针对2026年营业收入继续快速增长,超聚变解释,最新一轮周期主要受AI大模型需求推动,国内头部互联网厂商及电信运营商算力业务资本开支普遍呈现快速增长趋势。
累计获得授权专利2313项
在AI、算力成为市场热点的当下,超聚变IPO备受市场关注,这与公司的行业地位有关。
超聚变是一家算力基础设施与数智化服务提供商。依托在算力领域的技术积淀与产业实践,公司提供行业领先的算力业务,并在城企数智业务、能源智慧解决方案等新兴业务领域进行探索。
2025年,公司算力业务收入580.38亿元,占营业收入的99.72%。
超聚变在行业内具有较高地位,公司在中国乃至全球算力基础设施市场确立头部竞争地位,凭借市场、技术和生态等全方位优势,成为算力产业的重要引领者。
超聚变在国内多个细分市场保持领先。IDC统计数据显示,2022年至2025年,公司服务器在中国市场的市场占有率从11.7%提升至14.2%,出货量排名跃升至第二位。公司国产化服务器销售额位居中国市场第一,整体市场地位稳居行业第一梯队;2022年至 2025年,公司标准液冷服务器市场份额均稳居中国市场第一。
目前,超聚变算力业务在全球覆盖超过110个国家,服务100多个世界500强客户、60 余个算力高地。
超聚变关键技术来自自研,覆盖从服务器底层硬件架构、操作系统到管理平台的完整技术链路,实现软硬协同创新。
超聚变称,依靠多生态兼容能力,公司提供的多生态产品均实现了规模化出货、市场份额处于行业领先地位,在x86生态下的互联网、运营商、企业领域保持市场前列,在国产生态以国产化服务器销售额中国第一、昇腾生态出货第一的地位深度卡位自主可控赛道,双生态协同构建技术优势。
报告期,超聚变的研发费用分别为12.29亿元、10.98亿元、11.78亿元,研发费用率分别为4.90%、2.48%、2.02%,呈下降趋势。
截至2025年末,公司研发人员1321人,占员工总数的35.59%;累计获得已授权专利2313件,其中约90%为发明专利。
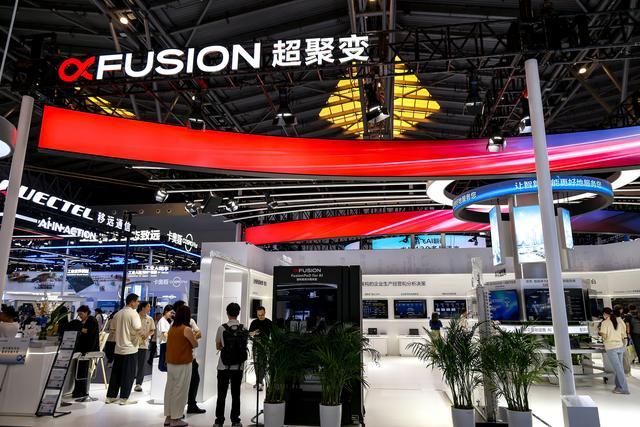
视觉中国图
