
硅料停产,中圣科技为何宁可打官司也不终止1.368亿合同?

硅料企业全都停产不扩产了,有一家设备商却宁可打官司也不肯终止合同。
中圣科技拒绝配合新疆其亚解除一份1.368亿元的多晶硅二期设备采购合同,后者一期10万吨多晶硅2023年11月刚投产就遭遇价格暴跌,至2026年中已全线冷停,二期项目早已停建。
其亚今年1月起诉要求解除合同、返还8208万元预付款,但截至2026年9月15日,这场官司尚无公开判决结果。
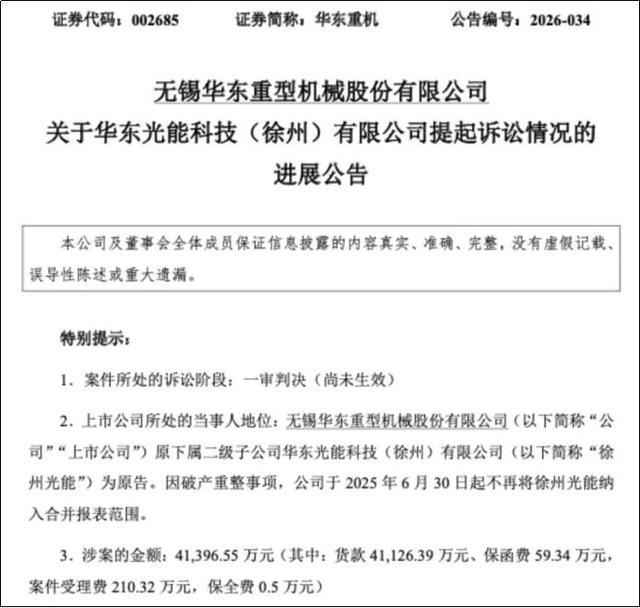
上市公司涉诉讼相关事项的进展公告截图
理解中圣科技为何如此强硬,不能只看这一个合同——要把它放在公司当前的三层财务压力下拆解。
IPO关口,每一笔订单都关乎上市成败
中圣科技2026年6月正式向深交所提交了主板IPO申请,保荐机构更换为国联民生证券,拟募资11.5亿元,目前正处于问询阶段。
在这个节骨眼上,1.368亿元的合同不是小数目。公司2025年多晶硅装备业务的全年收入已降至2.99亿元,营收占比仅8.84%。这笔其亚合同对应的金额,几乎赶上这块业务全年收入的近一半。
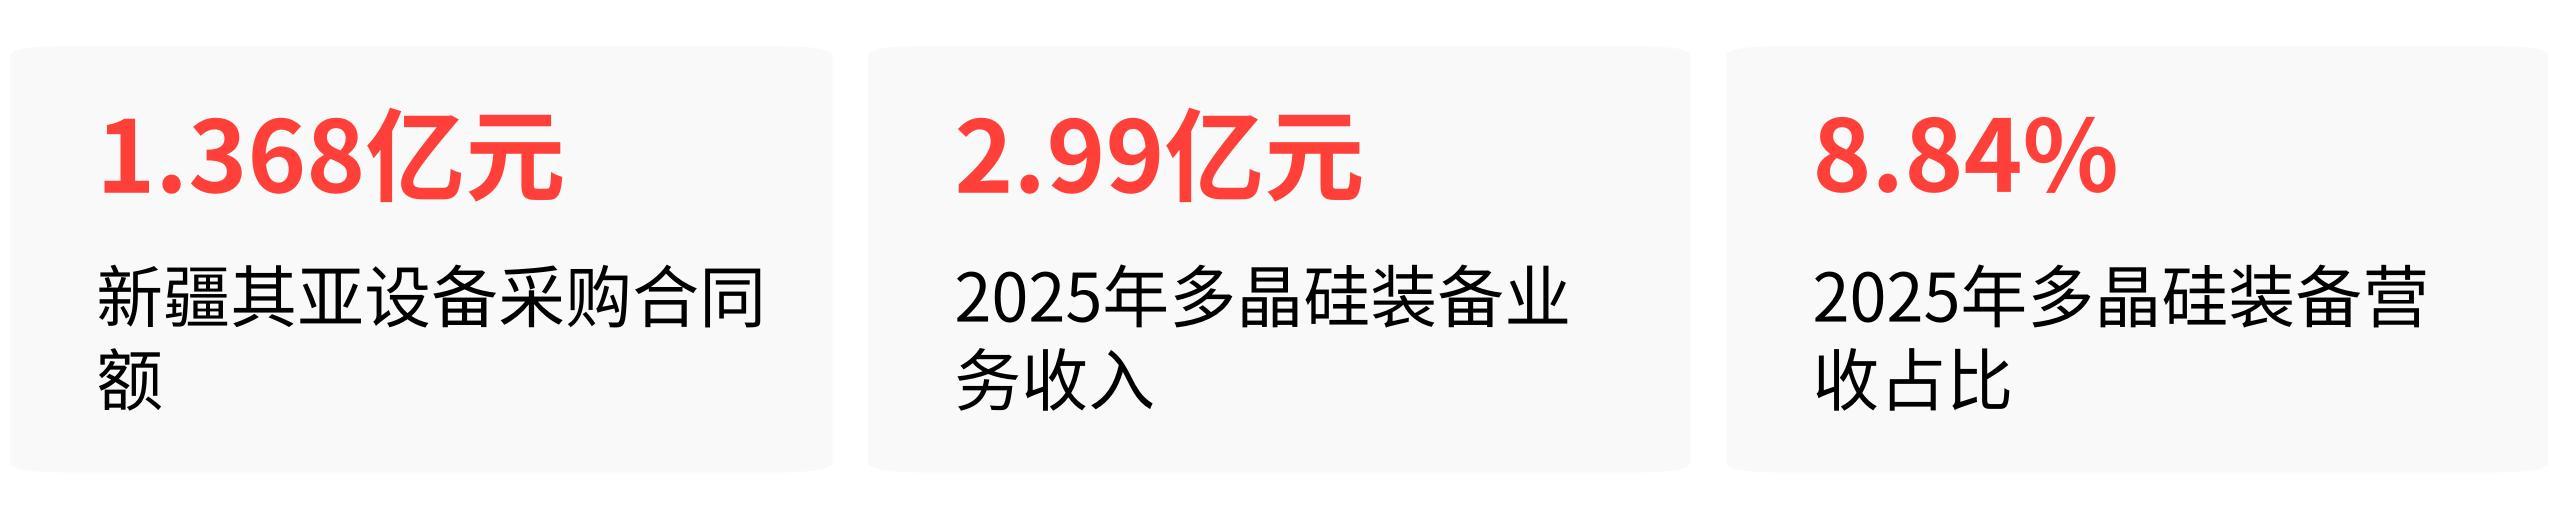
一旦合同终止,不仅直接影响在审期的营收确认和订单规模,更会在招股书"重大合同"章节留下一笔醒目的失败记录。
中圣科技此前在科创板折戟过一次。2023年6月申请科创板IPO,2024年6月撤回,外界认为"清仓式分红"是重要原因。如今卷土重来,公司2023到2025年营业收入从68.64亿降到43.62亿再降到33.77亿,三年近乎腰斩。
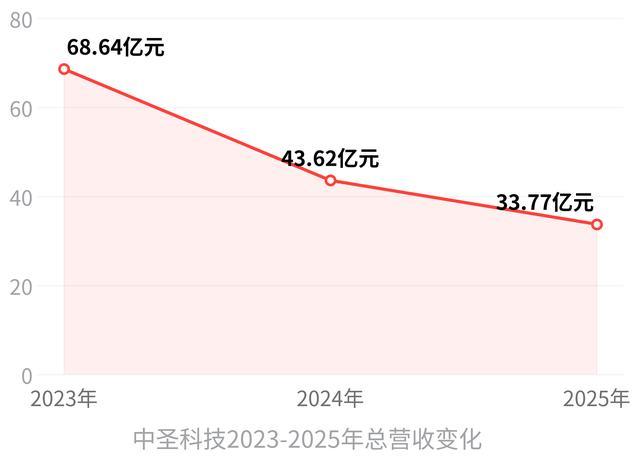
在这种情况下,每一份订单的存在本身就是向监管层展示"我还有持续经营能力"的凭证。
1.64亿债务悬顶,8200万退不起
更紧迫的压力藏在控股股东的资产负债表里。
2021年,中圣科技完成了一次管理层收购(MBO)。实控人郭宏新、马明控制的福友投资及其一致行动人,为向原股东中圣国际支付股权收购款,以银行贷款方式筹集了部分资金。
截至2026年3月末,这笔贷款仍有约1.64亿元本息未还,到期时间为2028年3月,郭宏新、马明提供连带责任担保。
其亚的诉讼要求返还的8208万元预付款,正好是这笔债务的一半。
如果法院判决中圣返还这笔钱,不仅直接消耗公司现金流,更会让控股股东的偿债能力进一步承压。而控股股东的个人担保一旦触发连锁反应,可能引发债权人要求冻结或处置其所持发行人股份,这在招股书里已被列为明确的风险提示。
一个冲刺IPO的公司,最怕的就是股权结构出现不稳定因素。中圣科技的实控人合计控制35.9484%的表决权,发行后可能降至30.56%,本就谈不上稳固。这时候再背上返还大额预付款的负担,是在给自己制造双重风险。
对国内客户强硬,对海外却主动让利
拆开中圣科技的客户处理策略,一个更深的矛盾浮现出来。
面对国内停建项目客户的诉求,中圣科技的态度出奇一致地强硬。合盛硅业跨界多晶硅后财务紧张,设备款回款困难,中圣与其于2024年11月和2025年11月两次达成硅料抵债协议。
特变电工2024年因合同纠纷起诉中圣并申请诉前保全,冻结了2.34亿元资金,最终双方在2025年1月达成和解,和解协议里出现了"部分货物取消订单""维修支出"等字眼。再加上其亚的诉讼,中圣对下游硅料客户几乎没有主动妥协的案例。
但海外客户是另一番待遇。
2025年,中圣科技向中东的华陆实业有限公司交付了多台冷氢化反应器,单笔合同新增收入2.69亿元,但这笔大额出口订单的盈利水平却"较低"——招股书显示,公司2025年多晶硅装备毛利率从2024年的20.39%骤降至8.92%,主要就是被这笔海外订单拉低的。
毛利率不到9%,远远低于历史20%左右的水平,这在森松国际等同业可比公司身上没有明显体现。
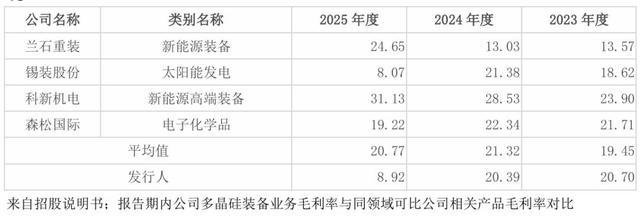
多晶硅装备业务同业公司毛利率对比表
国内客户是"必须按合同来、不准退货"的强硬派,海外客户是"毛利率压到个位数也接"的让利派。驱动因素不难理解:保住国内在手订单规模,是眼下IPO的刚需;打进中东市场、获取海外收入增长故事,是上市后讲长期叙事的筹码。两头都是为同一个目标服务。
这不是个案,但也不是常态
从中圣科技近三年的公开纠纷记录来看,其与下游客户的摩擦密度确实高于同业。
2023年至2026年,公开可查的纠纷主体覆盖了合盛硅业、其亚硅业、特变电工。对比而言,双良节能的同类纠纷集中在自身光伏扩产业务而非设备销售端,森松国际未检索到公开的同类争议。
但也要看到,这些纠纷集中出现在2024至2026年硅料价格下行的行业周期阶段,并未发现跨周期的系统性批量纠纷证据。光伏设备行业整体都面临客户困境——捷佳伟创被退货4亿、金石能源被迫拆机运回、仕净科技被地方国资追讨3.73亿。
中圣的强硬,是整个行业下行期"卖铲人"心态的一种极端版本:别人在协商和解,它在拒绝解约。
中圣科技不愿终止这份合同,本质上是把它当成一道防线。利润和营收在缩水,多晶硅这块曾经的"王牌"业务已从2023年的47.9亿收入蒸发到2025年的不到3亿,公司只能靠化工装备和LNG装备撑住基本盘。
在这个节骨眼上,每一笔未了结的核心合同,不只是钱的问题——丢掉它,意味着在IPO最敏感的审核期,承认自己的客户想撤单、自己拦不住。中圣付不起这个信用代价,哪怕官司要打到最后一刻。