成立航空IPO:营收高增累亏1.89亿,86.5%客户集中对中国航发依赖

成立航空是国内极少数掌握航空发动机及燃气轮机燃油喷射系统、燃烧室制造技术并进入规模化产业运营阶段的民营企业。
公司主要从事航空发动机、燃气轮机、液体火箭发动机的核心热端部件的研发、制造、销售及服务,主要产品包括航空发动机及燃气轮机燃油喷射系统、燃烧室其他部件及单元体等,液体火箭发动机推力室及涡轮泵等,航空航天及其他工业领域运动控制相关基础零部件(如精密连接件、柔性元器件、泵、阀、密封件等)。
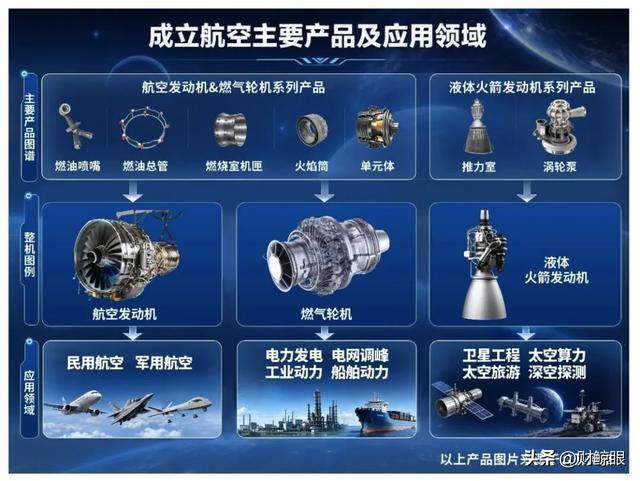
图源:成立航空招股书
---以下为正文部分---
2015年2月12日,天津东丽湖畔,陈立在工商注册文件上签了字。
此前二十四年,他的名字出现在各类金融文件上——中国人民银行思南县支行、中国工商银行思南县支行、中国人民银行铜仁地区分行、遵义市商业银行。此前九年,他的名字出现在航天精工的员工名录里——总经理、副总经理。
这天他签的,是一家航空发动机公司的创立文件。
一个银行家,在知天命之年,把名字从金融文件挪到了航空图纸上。
十一年后,这家公司的名字出现在深交所IPO详情页上。首轮问询函回复文件,194页。
从银行到航天:一个签名与十一年的跨界
2006年,陈立42岁。
此前二十四年他在银行体系内——中国人民银行、中国工商银行,从思南县到遵义市。对银行家来说,42岁是资源积累了大半生、即将进入收获期的年纪。
他选择离开,去了贵州航天精工,一家航空航天制造企业,当总经理。从数钱到数零件,从审核贷款到审核图纸。九年后,他在天津注册了成立航空。
他妻子陈晓红也出身银行体系,在中国工商银行遵义市分行干了27年。儿子陈成2016年到2019年在恒丰美林投资管理有限公司任职。
“努力打造国际一流的专业化从事发动机燃油喷射系统的民营军工高新技术企业,补齐国内短板,助力航空发动机和燃气轮机的国产替代进程。”陈立后来这样描述成立航空的初衷。
2026年9月2日,深交所挂出成立航空首轮审核问询函回复,194页。从6月24日受理到7月3日问询,到9月2日回复挂网,这家以“从达芬奇笔下的扑翼幻想”开篇招股书的公司,用71天走完了创业板IPO审核的第一个节点。
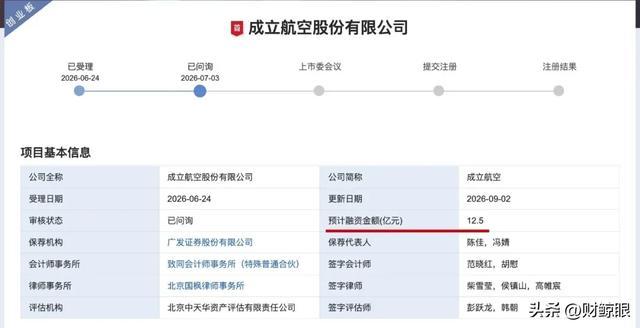
首轮问询函提了10个问题:产品技术及创新性、行业空间及成长性、盈利预期、募投项目、持续亏损与流动性、营业收入与主要客户、营业成本与委外加工、毛利率变动、存货与跌价计提、应收账款与期间费用。
十个问询,十道命门
第一个问题是“产品、技术及创新性”。深交所要求披露三大核心技术平台的具体构成、技术壁垒、与竞争对手的差异、独特性和不可替代性。
第二个问题是“行业空间及成长性”。小批量、多型号——公司涉足的国内航空发动机关键零部件覆盖数十型在研、预研、新研发动机——能不能撑起规模化商业空间?第三个问题是“盈利预期”。连续三年亏损,什么时候能盈利?
第四个问题“募投项目”,第五个“持续亏损与流动性”,第六个“营业收入与主要客户”……从技术到商业,从财务到治理,逐层推进。
三个矛盾贯穿了全部十个问题。
1,700℃的火焰,烧出了什么?
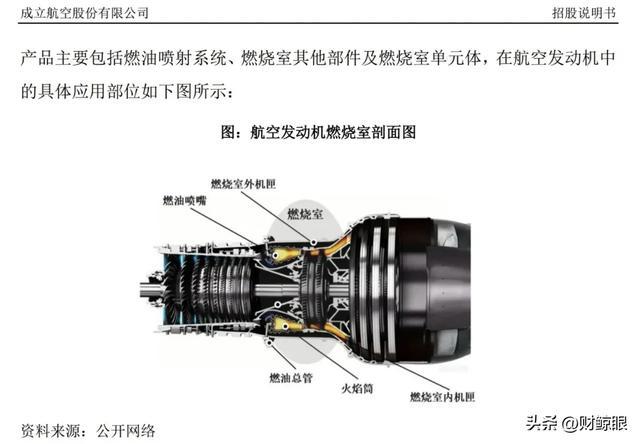
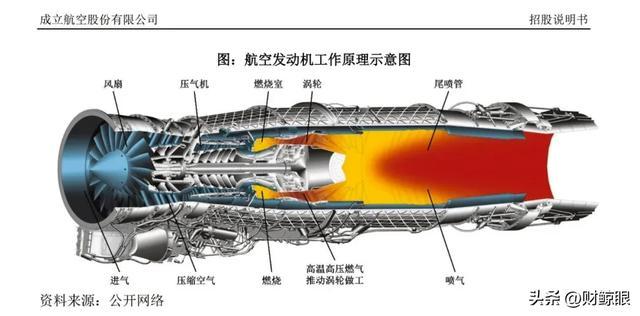
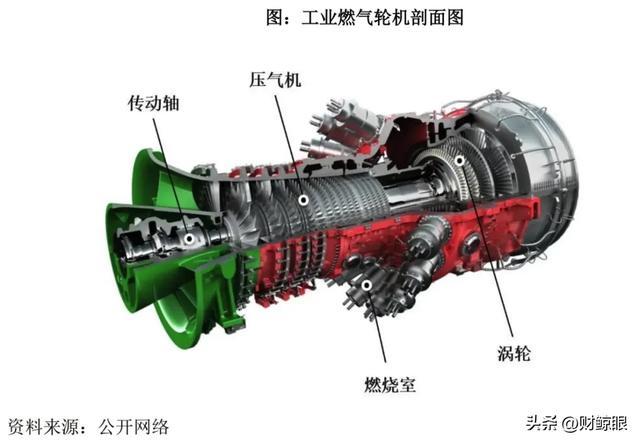
成立航空的产品用在航空发动机、燃气轮机、液体火箭发动机的核心热端部件上。工作环境是超过1,700℃的高温,几十个大气压,每秒上万转。
公司建了五个技术中心。航天发动机液流试验系统被专家评定为“在商业航天领域处于国内领先、国际先进水平”。对标企业是美国派克汉尼汾。
五大生产基地在西安、成都、贵阳、天津、上海,沿着中国航空航天产业版图铺开。
财务报表是另一回事。
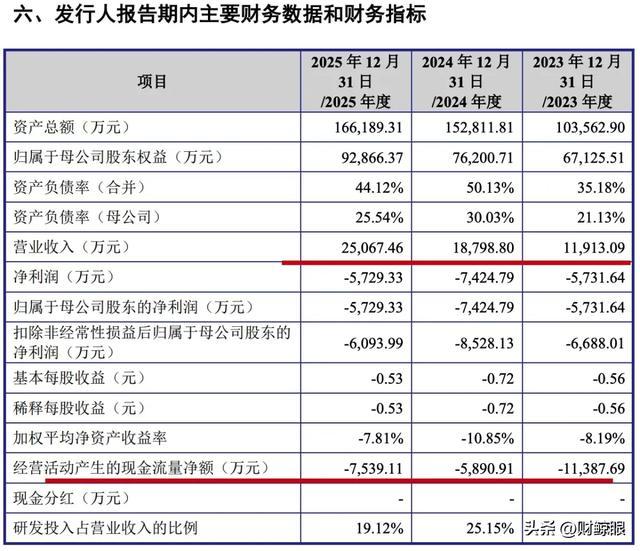
2023年到2025年,营收从11,913.09万元涨到25,067.46万元,复合增长率45.06%。
归母净利润:-5,731.64万元、-7,424.79万元、-5,729.33万元。三年亏了18,885.76万元。
图源:成立航空招股书
2025年末,合并未分配利润-26,373.12万元。
经营活动现金流:-11,387.69万元、-5,890.91万元、-7,539.11万元。连续三年负数,累计流出约2.48亿元。
营收在涨,现金流在漏。
2024年有一次燃烧室部件台架试车失败了。事后查,问题出在“生产工艺复杂,生产难度高,已超出原定生产周期”——这是招股书对存货减值的解释原文。报告期各期末存货跌价准备1,482.80万元、4,636.98万元、2,664.01万元。2024年五分之一的存货减值。
毛利涨了178%,费用涨得更快
公司解释亏损:产品还没大规模量产,研发投入高,研制周期长。
问询回复给了一组更细的数据:报告期营业毛利从2,513万元涨到6,996万元,涨了178%。但期间费用从9,485万元涨到1.32亿元。毛利多出来的那点,全被费用吃了。
公司说是“收入规模尚处爬坡阶段、研发投入前置以及产线及人员配置前置”。
“前置”就是说这些投入花在了前头,为了以后。但这些研发投入到底有没有转化成能卖钱的东西?还是正在变成存货跌价和收不回来的账?
公司预计2027年到2028年盈亏平衡。截至2026年6月30日在手订单2.6亿元(不含税)。据问询回复,公司也认了,销售单价要是降5.97%,或者综合毛利率降5.97个百分点,扭亏这事就黄了。
85%的营收是“欠条”?
应收账款在涨。各期末账面价值9,467.91万元、13,618.26万元、21,225.55万元。2025年末余额23,046.95万元,坏账准备1,821.40万元。
应收账款占营收:79.47%、72.44%、84.67%。
从财务角度看,每100元营收中,有近85元体现为应收账款
信用减值损失:221万元、329万元、785万元。
存货账面价值16,862.91万元、18,380.64万元、18,364.14万元,占流动资产29.88%、23.42%、23.07%。
86.50%的客户,是光环还是枷锁?
客户集中度:前五大客户占营收92.78%、90.55%、86.50%。逐年往下掉,还是很高。
更要紧的是对中国航发的依赖。报告期各期对中国航发下属单位销售占比60.34%、54.50%、42.46%。公司承认,报告期内对中国航发销售占比超过50%,构成重大依赖。
公司说是行业高度集中的市场格局决定的,这话有道理。中国“两机”产业链上游就那么几家央企,下游几百家民企。定价权在客户手里,结算周期客户说了算,准入标准客户定的。民企要想活,就得在央企供应链里找个“不可替代”的位置。“不可替代”往往意味着“高度嵌入”,“高度嵌入”又意味着“离不开”。
86.50%就是中国“两机”产业链民企的缩影。差别只是80%还是90%。
国防业务领域,公司拿过中国航发下属单位给的“最佳服务奖”“最佳交付奖”。客户满意当然是好事,但“最佳”的另一面就是依赖。
5%的利润率天花板——制度对利润的刚性约束
成立航空的财务困境,有一部分是军品采购制度造成的。
据行业公开资料,军品定价是成本加成模式——军方审定价,加5%左右的固定利润率。
不管技术多好、交付多快,单一来源采购的军品合同,理论利润率上限就是5%。对比一下:2025年商业航天毛利率11.07%,燃油喷射系统46.20%。
据行业公开资料,结算周期也是制度定的。军方回款一般两年以内。军品审价从拿到协商纪要到最后批复,可能拖上两三年。
应收账款的账期与军品结算制度密切相关。
86.50%的客户集中度和84.67%的应收账款占比,很大程度上是军品采购制度的结果,不是哪家公司的经营失误。
制度性风险还是风险。靠改善管理消除不了,得靠整个产业生态慢慢变。
11.07%的商业航天,故事很美,模式很脆
2025年,液体火箭发动机推力室和涡轮泵这类产品第一次有了收入,1,812.29万元。公司说进了10多家商业航天企业的供应链。
但因为自有产能还在建,2025年商业航天业务主要是外购原材料、外协加工、客户自提。公司干的是设计验证和工艺编制,生产环节外包。据问询回复,毛利率11.07%,跟燃油喷射系统的46.20%完全不在一个量级。
公司也认了,商业航天收入要是少50%,2028年盈利预期倒是不影响,但收入增速肯定被拖下来。
个人担保与授信:信用究竟属于谁?
2024年8月,国风投基金领投了过亿元。同一年成都科创投、中国国新参投B+轮。2025年12月海望资本、工银资本联合领投,超2亿元。
国风投基金负责人说:“航空发动机和燃气轮机领域是关乎国家能源和国防安全的重要领域……公司团队技术能力处于民企头部水平。”
陈立说:“本轮融资不仅是对成立航空过去取得成就的肯定,也是对公司未来能有更高质量发展的期许。”
另一组数据更值得看。
据招股书披露,实控人陈立、陈晓红夫妇还在为公司及子公司多笔银行借款提供连带责任保证担保。其中两笔1.5亿元的长期借款,担保期限到2034年和2036年。
公司同时说,截至2026年6月30日还有2.24亿元银行授信没用。
一边“2.24亿元没用”,一边实控人给多笔贷款做个人担保。要是授信真那么充裕、条件真那么好,为什么还要个人担保?2.24亿元没用,是公司不需要,还是附加了担保条件还没满足?
这个问题的答案,直接关系到公司能不能建立独立融资能力——这可是创业板审核“持续经营能力”的核心要素之一。
从科创板到创业板:一扇门,两道关
这不是成立航空第一次冲资本市场。
2020年11月做了辅导备案,本来要去科创板,辅导机构海通证券。推到第十七期,撤了。
2025年9月重新辅导备案,辅导机构换成广发证券。2026年6月24日创业板受理。
科创板讲“硬科技”,创业板讲“成长型创新创业企业”,定位不一样。公司2025年营收2.51亿元,够不上创业板第三套标准的3亿元;又一直亏钱,第一、二套标准要求净利润为正也够不着,只能走第四套标准。
第四套标准给成立航空开了门。但门里的审核尺度不会降。
194页之后:五个追问
194页回复已经挂网,问询还没完。五个事值得接着看:
一、技术先进性的量化验证。 “国内领先、国际先进”不能光嘴上说,得看专利、参数、第三方鉴定。
二、盈亏平衡到底怎么实现。 2027年到2028年的预期是建立在什么假设上的?5.97%的容错空间,随便一个波动可能就把预期打翻了。
三、流动性风险怎么解。 经营现金流是负的,应收和存货都高,多笔担保和2.24亿未用授信之间的矛盾,说到底就是独立融资能力够不够的问题。
四、客户依赖怎么破。 商业航天能不能真变成第二条腿?11.07%的毛利率,离盈利支柱还差得远。
五、历史问题怎么看。 2020年科创板为什么撤回来,这次申报改了哪些,是理解这家公司治理和业务成熟度的线索。
核心矛盾速览
一、技术光环 vs 现金流冰河
数据:营收复合增长率45.06%,经营现金流三年累计-2.48亿元。制度锚点:军品5%利润率上限(行业公开资料)。
二、高增速 vs 高应收
数据:营收2.5亿元,应收占营收84.67%。制度锚点:军方回款周期2-3年(行业公开资料)。
三、客户集中 vs 独立运营
数据:前五大客户占86.50%,中国航发曾超50%。制度锚点:50%“重大依赖”警戒线。
四、国有资本光环 vs 个人担保底色
数据:国风投等国资参投,实控人多笔连带担保。制度锚点:独立信用与个人信用的边界。
五、商业航天 vs 11.07%毛利率
数据:首年收入1,812.29万元,毛利率11.07%。制度锚点:燃油喷射系统毛利率46.20%的对比参照。
六、盈利预期 vs 5.97%敏感度
数据:预计2027-2028年盈亏平衡。制度锚点:5.97%的容错阈值。
2026年9月2日,问询回复挂网。深交所IPO详情页上,“已问询”三个字还在亮着。
十一年前陈立在天津东丽湖畔签了一个名字。十一年后,另一个签名将决定这段旅程能不能进资本市场。
从签名到签名,中间是1,700℃的火焰和-1.89亿的冰河。
194页的问询回复交了。下一份答卷,市场和监管来批。
(完)
(免责声明:本文仅基于企业公开披露信息及行业公开数据整理,不构成任何投资建议、交易指导或决策依据。文中分析与数据均为客观呈现,不保证信息绝对准确;若文中观点、数据存在错误,一经发现将及时更正,也可通过文章评论区置顶、后续同名推文公示;不对因信息偏差、市场波动或个人操作导致的任何损失承担责任,投资者需自行判断、谨慎决策。)
#成立航空IPO