
智岩科技IPO:亚马逊依赖65.58%处高位,关税若涨120%利润蒸发

图源:智岩科技官网
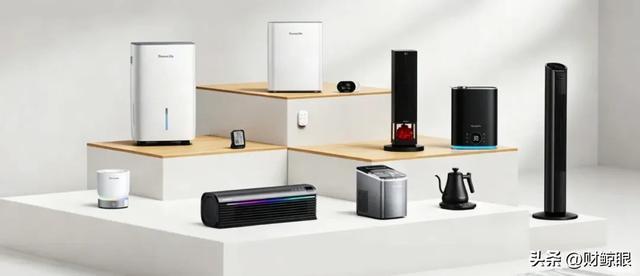
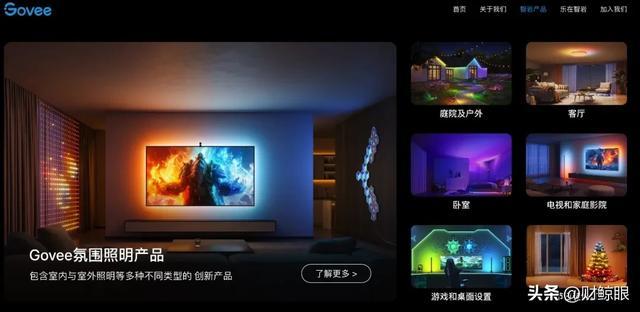
智岩科技公司主要从事自有品牌智能氛围照明、智能小家电等智能家居产品的研发、设计、生产和销售。
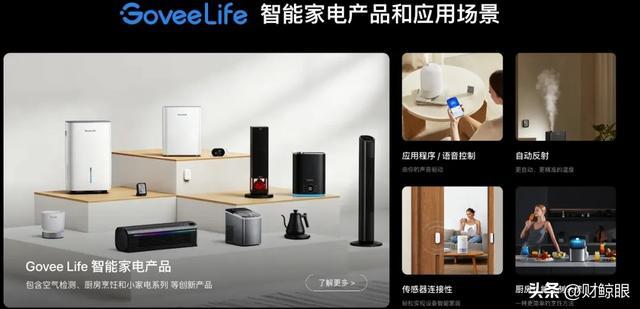
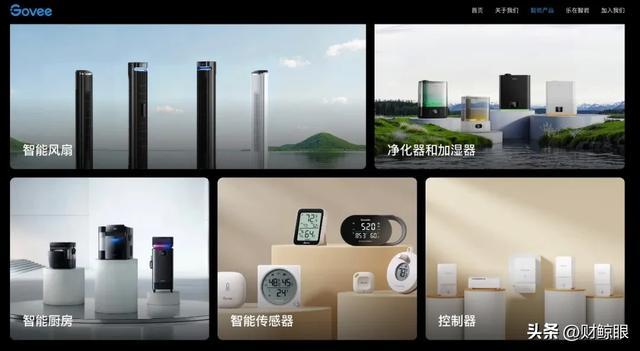
公司依托“Govee”和“GoveeLife”两大品牌布局全球市场。“Govee”作为智能氛围照明行业的领先品牌,主要聚焦智能氛围照明,覆盖户外、居家、娱乐、节日等场景;“GoveeLife”目前主要定位智能小家电,覆盖智能传感及控制设备、智能环境电器、智能厨房电器等产品。
截至报告期末,公司研发人员424名,占总人数的24.42%;公司及其子公司在中国境内共拥有794项已获授权专利,其中发明专利166项;在境外共拥有586项已获授权专利,其中发明专利24项。
报告期内,公司主营业务收入主要来源于境外销售。
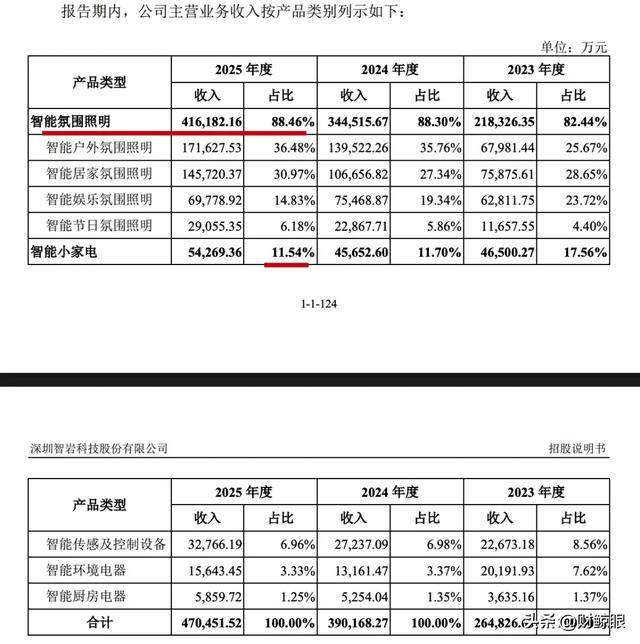
图源:智岩科技招股书
---以下为正文部分---
2026年9月2日上午,深交所官网的更新日志里,一行不起眼的文字悄然出现——“深圳智岩科技股份有限公司——已回复问询函。”
没人注意到这个瞬间。但在深圳南山创智云城的一间办公室里,吴文龙或许看到了。这个出生于1983年、来自江苏南京的男人,极少在公开场合露面,几乎不接受媒体采访。2016年底,他从安克创新首席技术官的位置上离开。2017年1月,他创办了智岩科技,一头扎进了灯带——那个被所有人认为是“低科技”的赛道。
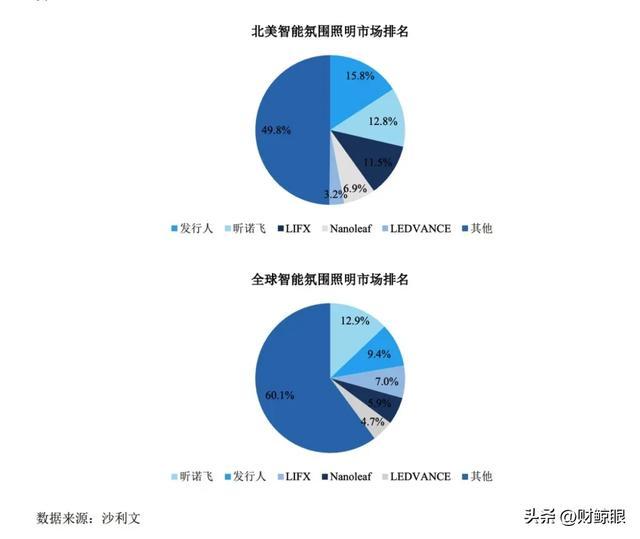
如今,他的Govee灯带照亮了北美千万个家庭。2025年营收47.05亿元,归母净利润2.99亿元。Govee在北美智能氛围照明市场占有率达15.8%,排名第一;全球9.4%,排名第二,仅次于飞利浦照明母公司昕诺飞。
另一束光——来自深交所审核员桌前的屏幕——正在审视这条灯带背后的一切。
从6月24日受理到7月7日进入问询阶段,再到9月2日交卷,这家氛围感公司用不到两个月给出了监管层关切的答案。但答案是否完整,就像Govee灯带可调节的色温一样,冷暖未知。
图源:智岩科技首轮问询函回复文件
一
安克旧部吴文龙再闯IPO:从CTO到47亿灯带生意
Govee的品牌名来自Go与See的结合,意为去看见、去发现。
一个不愿被看见的人,想用光去触碰别人的世界。
2016年底,吴文龙离开安克创新。2017年1月,他创办了智岩科技。那时智能音箱、扫地机器人是资本追逐的风口,他盯上的赛道出人意料——灯带。
“低科技”的灯带,在吴文龙手中变成了“情绪生意”。欧美人住独栋房屋,有花园、地下室、游戏室,要的不只是亮度,而是氛围。他把灯具与IoT绑定,开发App,让灯光跟着音乐律动、匹配电影色调、一键切换节日模式。2018年,智岩推出了首款音乐幻彩灯带H601X系列。
Govee的灵魂是体验,但Govee的生意是数据。用户在亚马逊购买灯具后,必须下载Govee Home App才能调节灯效——产品设计天然形成了“平台获客、App留客”的私域闭环。截至报告期末,App注册用户超2100万,月活跃用户最高时超过800万。这个细节至关重要:智岩的真正资产,不光是卖出去的灯带,更是2100万个被光连接起来的家庭。
八年后的今天,智岩科技已是智能氛围照明龙头企业。吴文龙至今仍持有安克创新约4.19%股份,位居前十大股东之列——若智岩成功上市,他将成为手握两家上市公司关键股权的创业者。
一个漂亮的创业故事。但IPO审核看的从来不只是故事。
二
问询函四问直击命门:成长性、渠道依赖、关税风险、创新属性
深交所2026年7月7日出具的问询函(审核函〔2026〕010098号),开篇就是最核心的追问。
追问一:营收高增背后,存货8.89亿应收3.25亿双线攀升
问询函要求发行人分析细分行业市场容量、可真实获客的市场容量、主要产品业绩成长空间、发行人市场占有率变化情况及对主要竞争对手的替代情况。
智岩科技的回复逻辑很清晰:2025年北美智能氛围照明市场前五名合计市占率50.2%,公司以15.8%位居第一;全球前五名合计市占率39.9%,公司以9.4%位居第二。北美智能小家电市场2025年已达1755.0亿元。居家智能氛围照明市场规模从2021年的6.9亿元增长至2025年的74.2亿元。
图源:问询函回复文件
隐忧同样存在。报告期内,公司综合毛利率分别为46.56%、42.86%和45.65%,虽高于同行业平均水平,但存在一定波动。问询函专门追问了不同产品类型的生命周期和技术迭代周期,是否存在产品同质化竞争加剧、毛利率下行风险。公司的回复是“风险相对较低”。这一判断能否经得起市场检验,尚需时间。
更值得关注的是财务质量层面的信号。报告期各期末,存货账面价值从6.47亿元增至8.89亿元。存货占流动资产比重从50.23%降至36.59%,但绝对金额持续攀升。应收账款同样在涨——2023年末1.77亿元,2025年末飙至3.25亿元。
存货堆积与应收账款攀升同时发生。这是业务扩张的正常伴生现象,还是销售回款与库存周转效率下降的信号?成长性不光是“还能长多大”的问题,更是“长了之后站不站得住”的问题。
追问二:亚马逊30亿收入占比仍超六成,渠道独立性待考
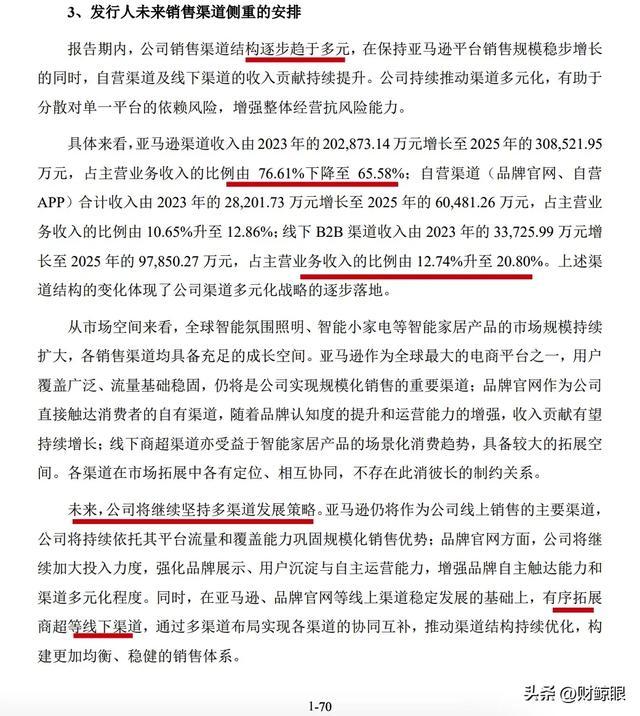
报告期内,智岩科技通过亚马逊平台实现的收入占主营业务收入比例分别为76.61%、68.59%和65.58%。
65.58%。这个数字的背后是30.852亿元。30.852亿元的背后是亚马逊的算法、流量、规则——以及随时可能变化的游戏条款。
图源:智岩科技问询函回复文件
在深圳的办公室里,负责亚马逊渠道的运营团队每天早上的第一件事,是打开后台看“购物车赢得率”——这个数字每下降1个百分点,意味着当天可能有数百万的订单流向竞品。如果明天亚马逊的规则变了呢?
公司的解释是已拓展Walmart、Costco、Lowe's、Target、Best Buy等线下渠道。效果如何?报告期内,线下B2B收入占比从2023年的12.74%提升至2025年的20.80%。2025年,收入排名前5的线下B2B渠道合计贡献了8.32亿元。公司同时搭建了基于Shopify的自有网站和自研APP Govee Home。自营网站2025年营收约5.484亿元;自营App营收从2023年的665.23万元跃升至2025年的0.564亿元。
从76.61%到65.58%的下降,趋势明确。但这一变化在多大程度上反映了渠道多元化的实质进展,仍需综合判断。据公司披露,线下渠道覆盖的深度与广度“稍显不足”——这一判断来自发行人的自我风险披露,系合规性陈述。
比65.58%更值得追问的是:亚马逊不光是销售渠道,更是智岩获取用户数据、进行品牌曝光的核心场域。脱离亚马逊意味着失去的不只是销量,还有数据资产和流量入口。这种隐性依赖比显性的收入占比更值得深挖。
追问三:关税若涨120%利润蒸发三分之二,北美市场风险高企
北美收入占比从80.87%升至82.70%再升至83.20%——市场集中度不降反升。报告期内,公司在北美地区销售金额从21.42亿元增至39.14亿元。欧洲市场仅占15.56%。境外销售占比超过98%。
关税风险持续高压。招股书披露,2025年上半年美国对中国出口至美国的商品多次加征关税;2026年2月,美国法院裁决部分关税违法。
在回复函中,公司的敏感性测试暴露了盈利能力的潜在脆弱性。若美国关税金额上涨120%,在维持售价不变的假设下,2025年净利润将暴跌至9887万元,降幅高达66.89%。即便公司声称已通过在美国市场提价5%至15%进行对冲,模拟测算显示,在提价2%且关税上涨120%的情景下,净利润仍将缩水40.11%。
当智岩的财务团队在2025年下半年按下计算器看到这个数字时,会议室里是什么气氛?没人知道。但可以确定的是:如果最坏的情况发生,公司一年的利润将退回2021年的水平——那一年,Govee刚刚拿下亚马逊灯带类目第一。
从庆祝到焦虑,有时只需要一行Excel公式。
追问四:1200项专利“护城河”成色几何,核心技术壁垒待考
问询函专门设置了“关于技术创新性及专利授权”的章节。智岩科技强调将物联网、人工智能、边缘计算等前沿技术与产品深度融合。
灯带的核心技术壁垒究竟是什么?公司拥有1200余项专利,员工总数1736人,研发投入持续加码。但在智能氛围照明这个赛道上,真正的技术壁垒不在于“让灯带变色”,而在于“让灯带理解环境”——这涉及传感器融合、边缘计算、场景自适应算法。智岩在这些领域的专利布局,究竟有多深?
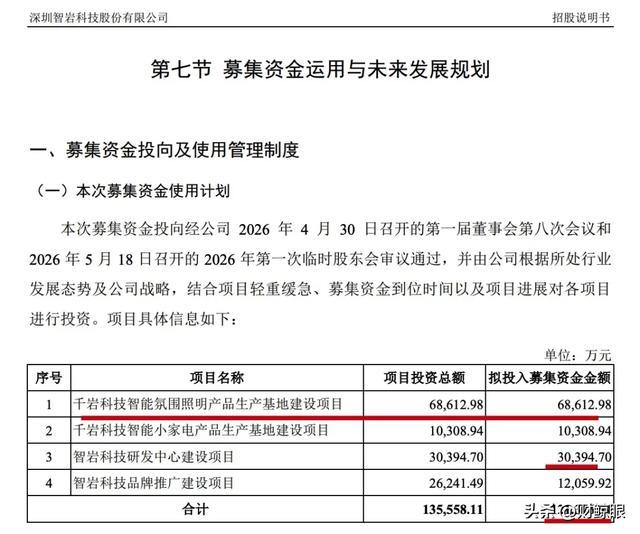
募投项目拟募集资金约12.14亿元。在产能尚未饱和、增速已经放缓的背景下,扩产的必要性和消化能力,是监管层必然要审视的命题。
图源:智岩科技招股书
前面三个追问的所有数据——亚马逊依赖、北美集中、关税敏感——最终指向同一个问题:如果离开了跨境电商的渠道效率,智岩科技的“智能”还剩什么?
亚马逊依赖、北美集中、关税风险是“术”层面的问题,创业板定位是“道”层面的问题。如果监管层认为智岩科技的“智能”标签本质上是跨境电商的渠道效率而非核心技术壁垒,整个IPO的逻辑基础就会动摇。
三
天使与魔鬼:沙利文背书与问询函追问的正面交锋
天使的一面: 智岩科技拥有清晰的商业逻辑和可验证的市场地位。沙利文的数据摆在那里——北美15.8%、全球9.4%。报告期内,营业收入从26.53亿元增至47.05亿元,归母净利润从1.44亿元增至2.99亿元。创始人吴文龙有安克创新的成功履历背书。高瓴杏恒持股3.13%,安克创新2021年向智岩科技增资4000万元,高瓴创投和钟鼎资本均参与投资。从0到47亿只用八年。这些都是客观事实,无法忽视。
魔鬼的一面: 亚马逊依赖度65.58%、北美集中度83.20%、智能氛围照明产品收入占比88.46%——渠道、区域、品类三重集中,是公司商业模式三个最突出的结构性特征。线下B2B收入占比从2023年的12.74%提升至2025年的20.80%,但距离渠道多元化仍有明显差距。
税务合规层面同样存在隐患。针对自营网站与自营App于美国的收入,公司因未及时完成美国部分州的销售税注册及申报,形成了历史申报义务。2018年,美国最高法院在南达科他州诉Wayfair案中确立了“经济关联”原则——首次允许州政府依据远程卖家的销售额触发销售税征收义务。各州门槛从10万美元到50万美元不等,制度碎片化程度极高。受此影响,智岩科技未能及时完成相关申报。相关事项涉及的收入占报告期各期主营业务收入的比重分别为6.52%、8.32%和8.24%。截至2025年末,公司相关事项应交税费总额达6553.87万元,利息总额为624.05万元。公司表示已充分计提并积极推进整改——但6553.87万元并非小数,这笔历史欠账的成因与整改进展,值得持续关注。
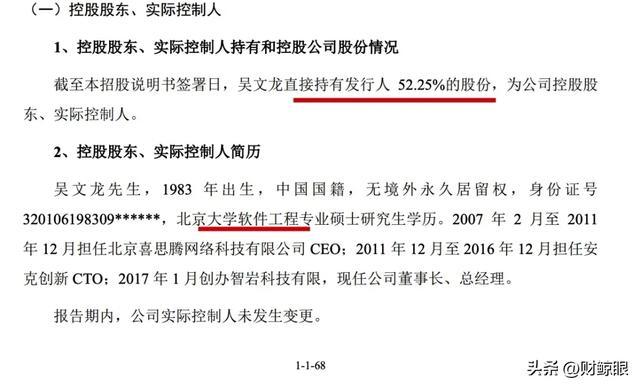
股权结构方面,吴文龙直接持股52.25%。外部机构股东合计持股约31%(不含Golden Growth),含Golden Growth合计约35%。高集中度的股权结构叠加外部股东的退出诉求,上市后可能面临一定的减持压力。股东Golden Growth所持股份的受让行为存在债权人撤销权纠纷。
图源:智岩科技招股书
更值得注意的是吴文龙的减持历史。安克创新于2020年8月上市。2021年和2023年,吴文龙实施两轮公开减持,累计套现约2.47亿元。两轮减持后,其持股比例从IPO时的约5.05%降至约4.25%。这本身不构成问题,但它揭示了一个事实:吴文龙创业的资金来源之一,是减持老东家股票。这种资本操作,与技术创业的叙事之间存在微妙的张力。
天使的数据来自沙利文,魔鬼的数据来自问询函——白纸黑字,都无可辩驳。
创业板定位的是“成长型创新创业企业”。智岩科技的“智能”标签,究竟建立在核心技术壁垒之上,还是建立在跨境电商的渠道效率之上?这是监管层在“三创四新”审核框架下必须厘清的问题。
四
四个“未完成式”:成长性、渠道、关税、创新皆留悬念
读完问询函回复,每一个答案都给出了,但每一个答案又都留有余地。
成长性: 市场数据支撑了行业空间,但2025年营收增速已放缓至约20.6%,而归母净利润同比增长约64.9%——营收与利润的增速分化,本身就是一个值得深入分析的结构性信号。产品集中度88.46%的现实,叠加存货与应收账款的双线攀升,让“天花板”有多高仍是一个开放问题。
渠道独立: 线下渠道在拓展,B2B收入占比从12.74%提升至20.80%,但65.58%的亚马逊占比让“去平台化”仍是一个进行时,而非完成时。
地缘风险: 关税政策的变化不在公司掌控之中,北美83.20%的占比意味着任何风吹草动都可能引发业绩波动。敏感性测试已经给出具体的量化答案——关税上涨120%,净利润蒸发三分之二。
创新属性: 研发人员占员工总数比例超过70%、累计持有专利1200余项是硬指标,但“智能氛围照明”的技术壁垒究竟有多深,市场自有评判。
创始人从安克创新出走,在一条被忽视的赛道上用八年做到细分领域全球第二。年入47亿、净利润近3亿的财务数据,放在任何一个板块都足够亮眼。
但IPO审核从来不是对过去的表彰,而是对未来的审视。问询函的四个追问——成长性、渠道依赖、地缘风险、创新属性——每一个都直指智岩科技商业模式中最核心的未完成式。
9月2日的回复挂网只是一个节点。接下来,上市委会议、注册环节,还会有更深的追问和更严的审视。Govee的光,能否穿透IPO审核的层层雾霭,答案还在路上。
这个极少露面、几乎不说话的男人,唯一留下名字的地方,是Govee App每一版更新日志底部的签名:“Govee Team”。
你手里已经有了足够的事实。让天使和魔鬼各自把话说完,剩下的,交给时间。
光与影的交界,从来不是答案,而是下一个问题的开始。
(完)
(免责声明:本文仅基于企业公开披露信息及行业公开数据整理,不构成任何投资建议、交易指导或决策依据。文中分析与数据均为客观呈现,不保证信息绝对准确;若文中观点、数据存在错误,一经发现将及时更正,也可通过文章评论区置顶、后续同名推文公示;不对因信息偏差、市场波动或个人操作导致的任何损失承担责任,投资者需自行判断、谨慎决策。)
#智岩科技IPO