
4.26元新股凯达重工,市盈率不到行业一半为何打新风险不低?

4.26元一股,13.76倍的市盈率,放在整个专用设备制造业45.86倍的均值面前,确实便宜得不像话。但如果你把这份"便宜"直接理解为打新没有风险,那就把账算错了——这个定价不是市场在送钱,而是它在为这家公司的周期属性给出了一个合乎逻辑的基准价。
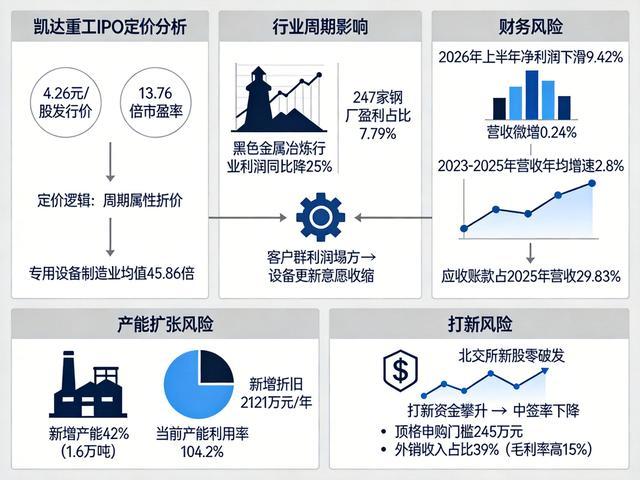
凯达重工的主业是轧辊,就是钢厂轧钢时那个巨型滚筒。它是消耗品,钢材轧了几千吨就得换,所以这家公司的命脉直接拴在钢厂的开工率和设备采购节奏上。2026年上半年,黑色金属冶炼行业利润总额同比下降了25%,247家钢厂里能赚钱的只有7.79%。这意味着什么?
意味着凯达重工最大的客户群正在经历利润塌方,设备更新的意愿和支付能力都在收缩。13.76倍不是因为它被低估了,而是因为市场对钢厂供应商这个身份给出了天然折价。
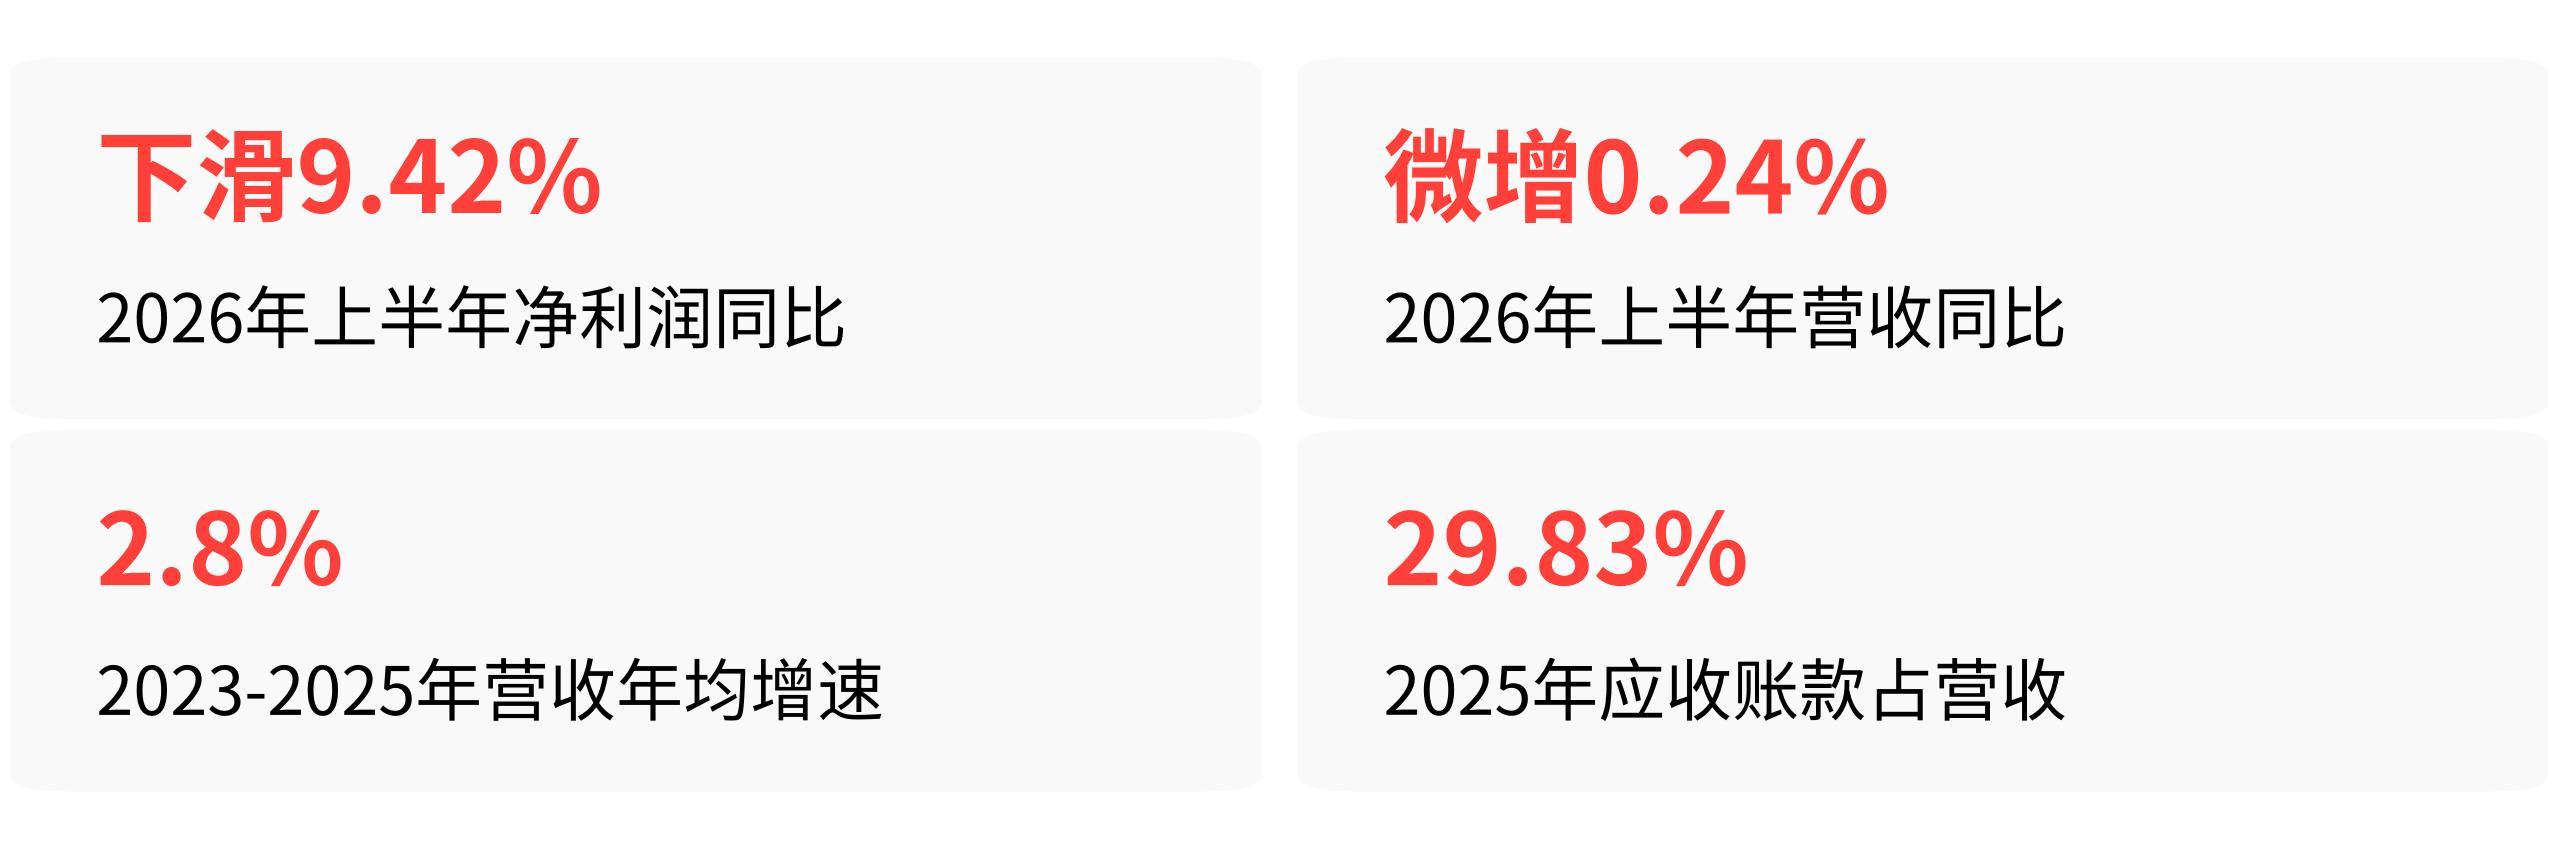
真正的麻烦在于,业绩压力已经开始了,但坏消息还没有完全浮出水面。凯达重工披露的2026年上半年净利润同比下滑了9.42%,营收只微增了0.24%。再看它过去的增长轨迹,2023到2025年营收年均增速只有2.8%,而应收账款余额却占到了2025年营收的29.83%。
轧辊这个行业有个特点:周期传导有滞后性。钢铁行业盈利恶化了差不多3个季度,凯达重工面临的订单压力将在接下来的2到4个季度里进一步显现。当前这个13.76倍的静态估值,是对2025年业绩的总结,还没把2026年下半年可能出现的订单收缩和回款恶化算进去。
更值得警惕的是,这次IPO背后藏着一个规模不小的扩张赌注。公司计划募资的主要用途是建设新的生产基地,建成后将新增1.6万吨的产能,增幅42%。而它目前的产能利用率已经是104.2%——满负荷运转。
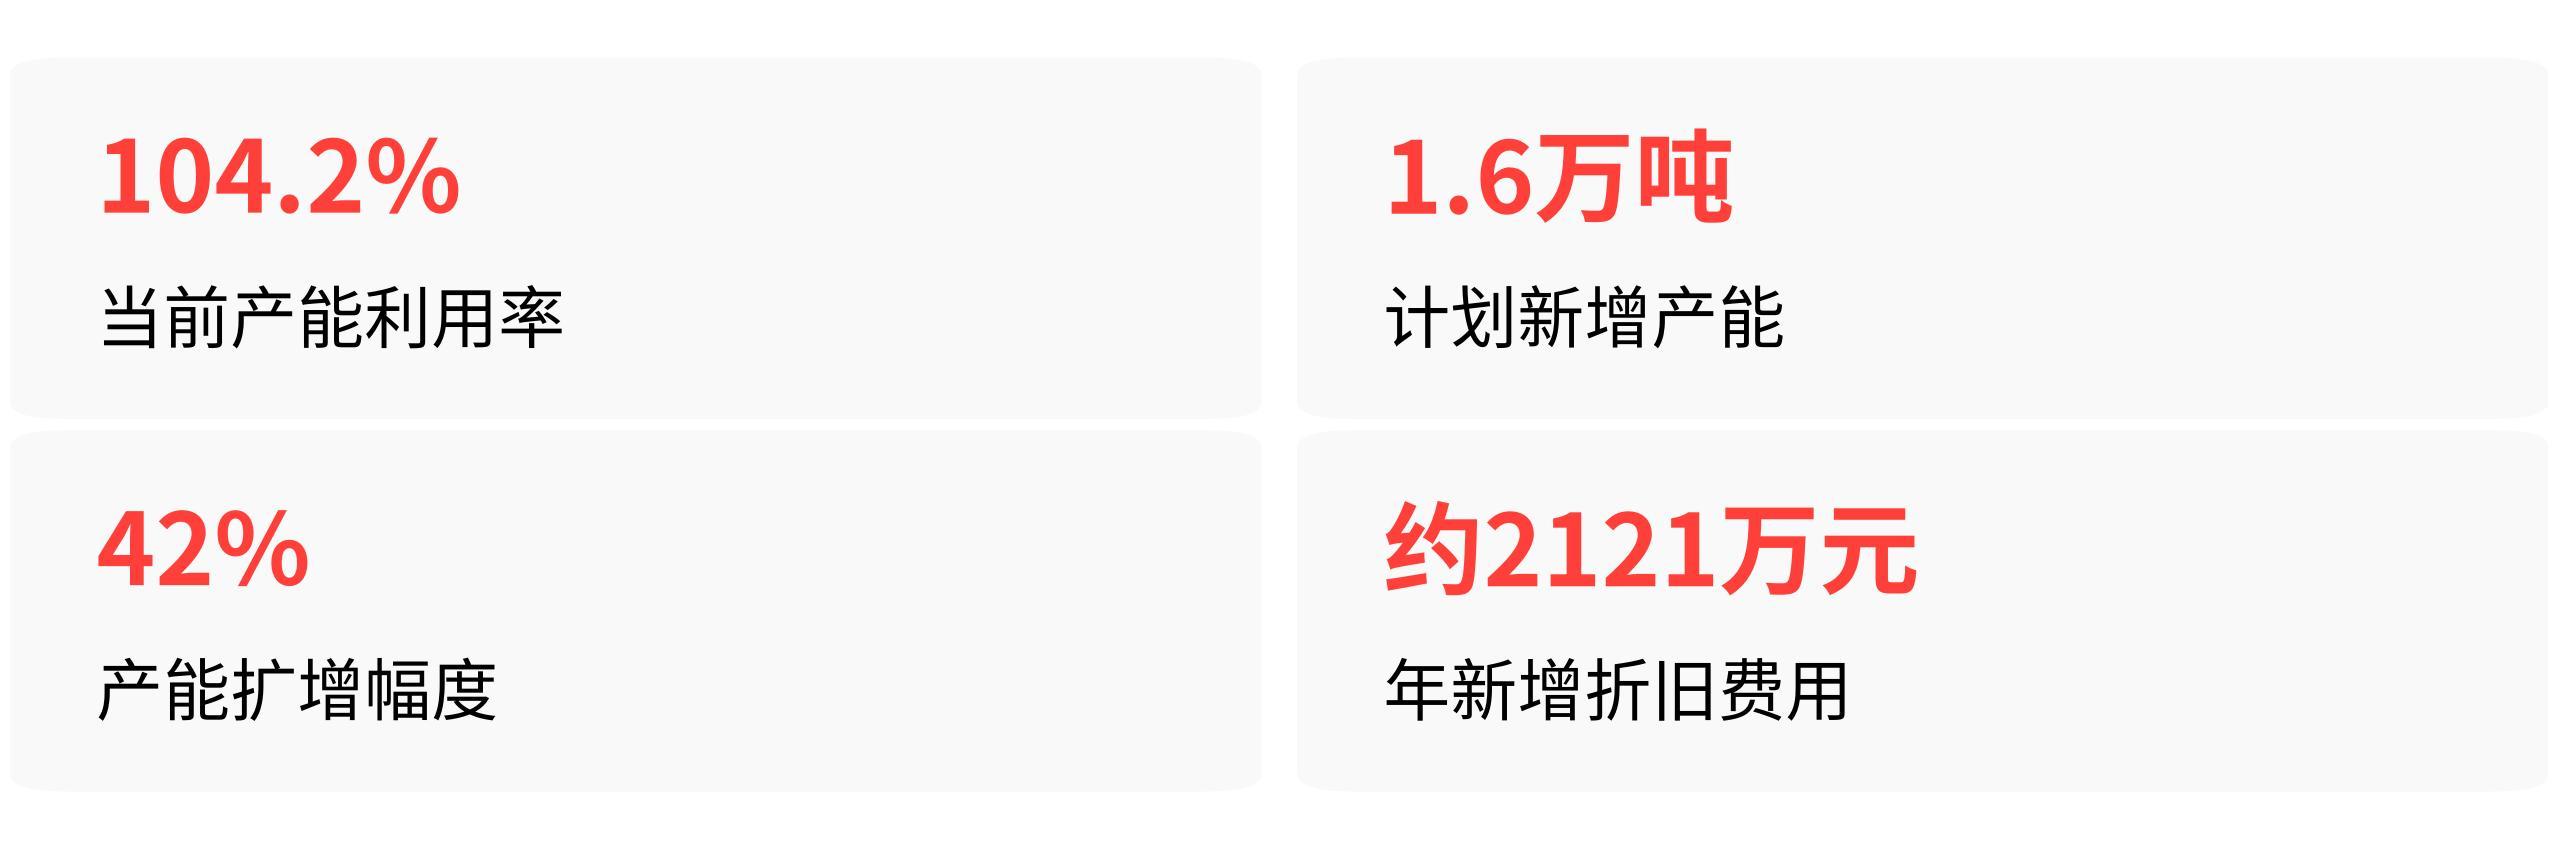
这听上去像是个好消息,但如果下游需求在周期下行期走弱,这42%的新增产能将变成沉重的负担。仅新增的固定资产折旧一项,每年就会多出约2121万元的费用,如果市场消化不了这些新产能,折旧就会直接吞掉本就微薄的利润。
当然,市场上不是没有相反的声音。申万宏源给出了"积极参与"的申购意见,认为轧辊赛道有技术壁垒,海外需求可以对冲国内周期下行风险。凯达重工的外销收入占比确实稳定在39%左右,客户覆盖了全球前十大钢企中的八家,毛利率比国内高15个百分点以上。
这个逻辑在长期或许成立,但对打新来说,从上市到首日卖出只有几个小时,你面对的不是全球产能扩张的故事,而是当前这个时间点上钢铁行业景气度到底能不能撑住市场情绪的博弈。
今年的北交所新股确实还没破过发,首日零破发的纪录让不少人觉得打新是稳赚不赔的。但背景板也需要看清楚:8月以来打新资金量在攀升,中签率在下降,新股首日情绪已经在分化。
而且凯达重工的顶格申购资金门槛在245万元以上,你一手中签的概率极低,低风险的钱并不是那么好赚的。
说回到核心问题:为什么低估值不等于低打新风险?因为13.76倍这个数字,本质上是对它周期属性、应收账款压力、产能消化风险的一个初步计价,而不是一张安全网。
低发行价只是降低了单账户的参与成本,没有降低这家公司在下行周期里业绩继续走弱、上市后市场不买账的真实风险。这家公司最大的风险不在今天披露的财报里,而在接下来几个季度钢铁行业的订单是否会进一步变差——而那个数字,我们现在还看不到。