打破乳企近三年上市荒,贵州“乳王”将“山花”开进北交所

9月4日,贵州南方乳业股份有限公司(简称“南方乳业”或“公司”)公告拿到北交所IPO注册批复。若发行上市成功,南方乳业不仅将打破乳制品行业近三年无企业上市的局面,也为区域乳企的资本化路径提供了新的样本。
南方乳业前身为1953年成立的“花溪奶牛场”,历经七十余年的发展变迁,从一家地方奶牛场成长为集奶牛养殖、乳制品、乳饮料研发、生产、销售于一体的全产业链乳企。
南方乳业的资本化之路,走了不少年。2023年12月,南方乳业在新三板正式挂牌(证券代码874142),成为我国资本市场实行全面注册制下申请北交所直联审核的首家贵州企业;2025年6月正式申报北交所,由中信证券担任保荐机构;2026年3月18日顺利过会,4月30日提交注册,8月27日获证监会同意注册批复。注册获批,也意味着公司的规范性、持续经营能力与信息披露质量获得了监管认可。
在全国性乳企的广告铺天盖地之时,贵州人心里始终为本土奶留着一个位置——早餐桌上的山花鲜奶,冷柜里的花都牧场酸奶,放学路上那杯花溪老酸奶,都是他们用嘴投票投出的答案。
这份延续七十余年的口味认同,托举出一个贵州省内市占率约70%的区域乳业龙头。如今,这家扎根贵州的乳企即将登陆北交所,接受资本市场的重新定价。
七十余年的本地口碑,让“山花”品牌在贵州几乎不需要解释,但在资本市场,熟悉并不等于被理解。在全国性乳企的挤压下,不少区域乳企困于“走出去难、守家亦难”的处境。而南方乳业却把大本营守得扎实,2024年省内市占率达70.06%,较2023年的67.84%进一步提升,“贵州乳王”地位进一步巩固;同时收入规模与毛利率连续三年上行,盈利能力稳步增强。这份稳健,或许为区域性乳企如何应对全国性乳企冲击、找到自己的发展路径,提供了一份有参考价值的答案。
以下是我们的解读——
一、业务情况
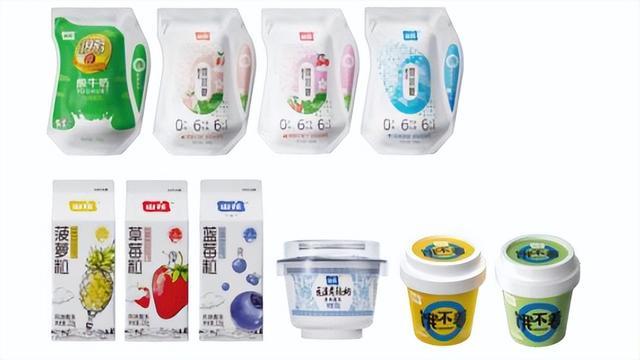
公司主要做乳制品,目前拥有“山花”、“花都牧场”、“花溪老酸奶”、“贵草”等乳制品品牌,是具有较大影响力的乳业品牌。
资料来源:公司招股书
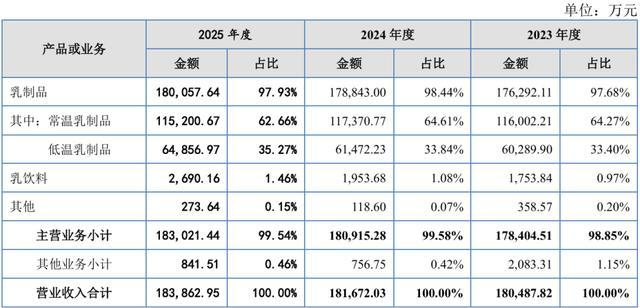
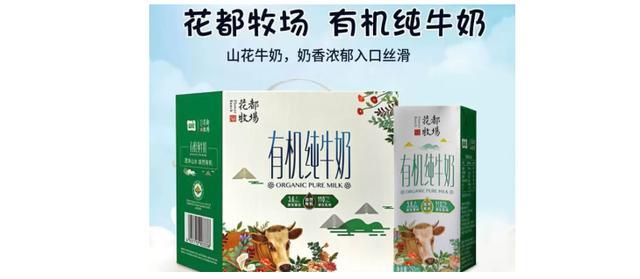
公司收入最大的品类是常温乳制品,2025年收入占比62.66%,主要为采用超高温瞬时灭菌后的乳制品或者再进行调制后的乳制品,通常可常温保存。
图片来自网络
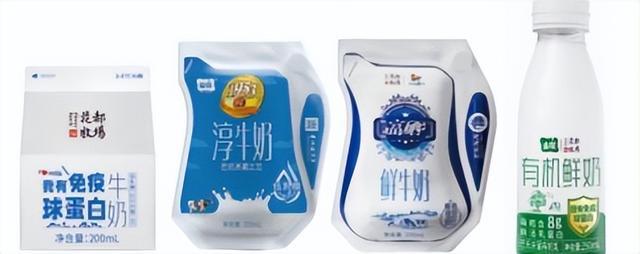
第二大品类是低温乳制品,2025年收入占比35.27%,主要为采用巴氏杀菌加工而制成的乳制品,通常需要放在冰箱保鲜。
图片来自招股书
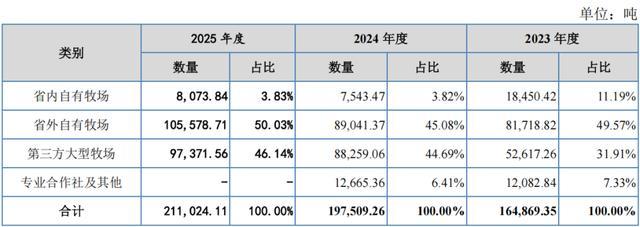
公司奶源主要来自自有牧场和第三方大型牧场,自有牧场占比超过50%。对乳企而言,这意味着上游品质与供应安全掌握在自己手中。
资料来源:公司招股书
公司采取“深耕贵州、辐射周边”的市场策略,销售版图在西南和华南地区渐次铺开,目前已覆盖湖南、四川、重庆、广西、云南、广东等外省市场,全国化战略布局取得关键性进展。
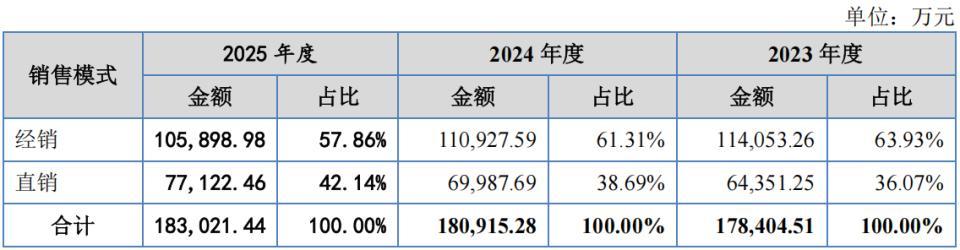
公司构建了经销与直销相结合的销售体系。经销网络负责“织网”——营销网络已覆盖贵州全省88个县级行政区和100%的乡镇市场,渗透至上万家便利店、小卖部和超市;直销渠道负责“扎根”——通过电商、终端及送奶上户等方式直达消费者,2025年直销模式收入占比达42.14%。
资料来源:公司招股书
二、业绩情况
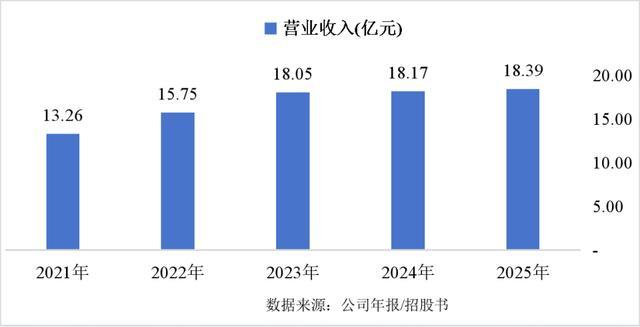
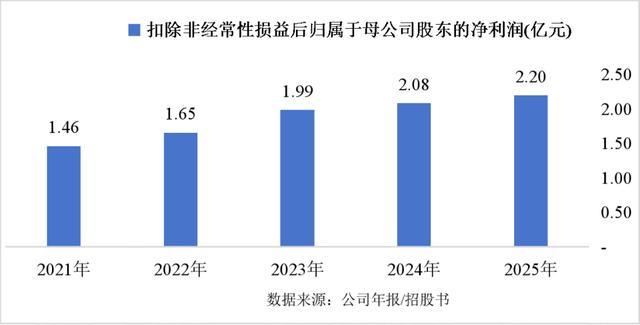
2021—2025年,公司营业收入从13.26亿元增至18.39亿元,连续五年正增长;扣非归母净利润从1.46亿元增至2.20亿元,年复合增长率达10.73%,利润增速持续快于收入增速。
公司经营业绩保持稳健向上的态势,每年均实现正增长,未出现阶段性波动或回落,展现出较强的经营韧性。
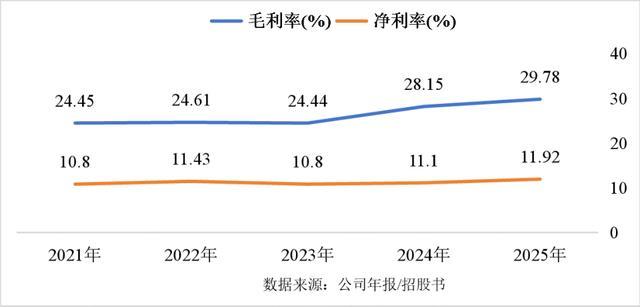
2023年以来,公司毛利率持续上行,从24.44%逐年提升至2025年的29.78%,盈利能力提升的趋势已然显现,主要得益于业务结构的优化及生鲜乳采购成本下降。
一方面,全国生鲜乳收购价格持续走低,公司采购成本有所下降;另一方面,得益于产品与渠道的双重结构优化——产品端,毛利率更高的低温乳制品收入占比逐步提升;渠道端,直销渠道收入增长较快,占比也从2023年的36.07%快速提升至2025年的42.14%,核心来源于企事业用户、抖音电商及送奶上户等渠道的增长贡献。
三、主要关注点
1、“山花”品牌在贵州市场深入人心,南方乳业市占率70.06%
在消费品行业,护城河有种种形态,如技术专利、规模成本、渠道网络等。但对乳制品行业而言,最深的一条,是品牌。
乳制品是高频、刚需、直接入口的日常消费品。安全只是入场券,真正让消费者年复一年重复选择的,是熟悉感和信任感。这决定了乳制品行业一个核心特征:品牌粘性极强,先发优势难以被逆转。
一个品牌一旦建立起信任,消费习惯便会代际延续,父母的选择往往就是孩子的选择。这种壁垒是无法用广告费用速成的,也难以被竞品用价格战击穿。
南方乳业的价值锚点,正在于此。公司旗下“山花”“花都牧场”“花溪老酸奶”“贵草”等品牌,在贵州市场具有极高知名度,2024年公司在贵州省市场占有率约为 70.06%,处于绝对领先地位。放眼全国市场,从业务规模来看,南方乳业处于中国奶业20强企业,位居第11位,也属于区域性和地方性乳企这一梯队中规模相对领先的佼佼者。
这份市占率的成色,它不是营销投放买来的短期份额,而是七十余年口碑积累的自然结果。从1953年的花溪奶牛场算起,几代人从小喝到大的味觉记忆、口口相传的品质信任,长年累月地沉淀,才凝结为今天的领先格局。
2、七十余年积淀的品牌资产,是南方乳业未来价值实现的起点
品牌壁垒给公司带来的核心红利,是销售成本优势。单靠营销买来的份额需要持续烧钱维持,而时间沉淀的份额几乎是零成本的。从价值实现角度,南方乳业积累的品牌资产至少贡献三重确定性:
其一,业绩的稳定性。高品牌粘性带来高频复购,构筑了公司营收与利润的“下限”。近年来全国性乳企持续下沉、贴身竞争,而南方乳业在省内约七成的核心市场份额未被撼动,2021—2025年公司营收、利润连续五年正增长,这是品牌护城河深度最有力的证明。
其二,盈利的可持续性。消费者对“山花”的信任可自然延展至新产品、新渠道,降低新品推广与渠道升级的信任成本。公司可通过持续推陈出新、优化产品结构、升级渠道等手段,推动盈利能力的提升。这也是近几年公司毛利率提升的底层原因。
其三,扩张的期权价值。品牌是公司省外扩张最可携带的资产。而云贵川渝之间的地缘相邻与文化亲近性,又为“山花”的品牌外溢提供了天然通道,比如口味偏好相近、消费习惯相通、物流半径可控。沿着这条通道,公司正从贵州走向西南、走向华南,在已有布局的湖南、四川、重庆、广西、云南、广东等市场渐次渗透,逐步扩张发展空间。
3、一半奶源靠自主供应,募投项目4.4亿元再加码自有牧场建设
对乳企而言,奶源是一切的起点,会直接影响产品的品质、稳定供应以及生产成本。行业里不乏前车之鉴,奶源失控的企业,轻则成本被动、利润剧烈波动,重则因品质问题伤及元气。从这个意义上说,奶源结构在很大程度上框定了一家乳企经营稳定性的上限。
从自给率看,南方乳业的底子是扎实的。公司生鲜乳自产比例长期维持在50%上下。这一水平在区域乳企中虽非最高,但已明显区别于“无奶源、纯外采”的轻资产模式——公司已在贵州开阳、清镇、威宁及甘肃张掖、陕西合阳等多地布局7个现代化生态牧场(其中6个已投入使用),构筑起覆盖省内核心市场与北方黄金奶源带的牧场圈。
自有与控股牧场构成公司经营的重要基本盘,一方面,降低了对外部采购的依赖,避免在生鲜乳供需趋紧、价格大幅上行时被动承压;另一方面,品质更可控,依托核心牧场圈,公司自澳大利亚、新西兰引进优质的荷斯坦与娟姗奶牛,让更多的消费者能享用到欧盟标准的优质新鲜牛奶。
本次IPO,公司将使用募集资金中约4亿元投向威宁县奶牛养殖基地建设项目。该项目总投资为4.4亿元,建成后牧场存栏可达1万头、年产鲜奶约5.53万吨,投产后公司自有奶源比例将进一步提升。
该项目的意义不止于规模扩张,威宁基地距公司生产基地更近,能有效缩短生鲜乳从产出到加工的时间,匹配低温乳制品对新鲜度的严苛要求,能够更好地满足日益增长的低温产品消费需求。
4、渠道结构升级,直销占比攀升带动增长,盈利质量持续优化
如果说品牌与奶源决定了这家公司“能站多稳”,那么渠道,决定了它能把这份品牌优势兑现出多少利润。
2023年以来,公司渠道端发生了一个方向明确的变化,直销实现了快速发展,收入占主营业务收入的比重从2023年的36.07%、2024年的38.69%,一路升至2025年的42.14%,两年提高逾6个百分点。
拆解来看,直销渠道的收入增长,主要来自企事业单位客户、抖音电商和送奶上户三种渠道。其中,企事业单位客户是增速最快的,提供的是批量大、复购确定性强的稳定订单;抖音电商则是渠道增长中最具想象力的变量,作为近年流量红利最集中的渠道,直播电商能让“山花”产品直接触达全国消费者,降低销售成本,扩大销售覆盖面;送奶上户模式,把低温鲜奶直接送上门,让消费者喝上更新鲜的牛奶,公司加大送奶上户模式推广力度,并凭借长期需求黏性实现业务增长。
42.14%不是终点。随着企事业单位客户的稳定放量、抖音电商的全国化渗透以及送奶上户的持续铺开,直销占比有望延续上行态势。公司渠道结构升级的红利尚未释放完毕,这也为其盈利能力的持续改善提供了可预见的支撑。
四、写在最后
从1953年的花溪奶牛场,到即将敲响的北交所钟声,七十余年,南方乳业走过了从地方牧场到上市公司的这段路。
此番上市,不仅填补了乳制品行业近三年IPO的空白,也让市场看到,区域乳企不必以规模论英雄,守住品牌、控住奶源、做深渠道,同样能走出一条稳健的增长曲线。
上市从来不是终点,而是被更多人审视的起点。当“山花”从贵州人的餐桌走向资本市场,这家拥有七十余年历史的老品牌,站上了更大的舞台。