净利润7700万!冲击创业板IPO

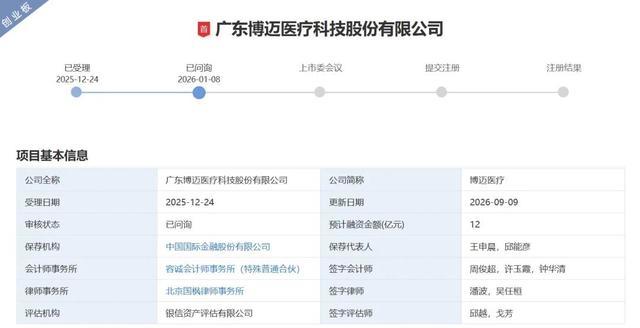
深圳证券交易所上市审核委员会定于2026年9月16日召开2026年第54次上市审核委员会审议会议,审议广东博迈医疗科技股份有限公司(简称“博迈医疗”)。
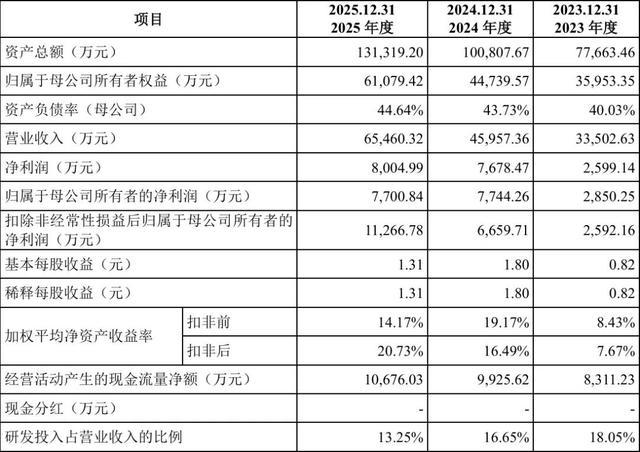
值得一提的是,博迈医疗系国家级专精特新“重点小巨人”企业,同时也是深交所最近三年以来首家上会的医疗器械生产企业,2025年公司实现归母净利润7700.84万元。
博迈医疗专注于高性能血管介入医疗器械的研发、生产及全球销售,是全球行业内技术及产品领先的复杂血管疾病介入治疗解决方案提供商,同时也是国产血管介入球囊导管领域产销量领先的研发生产企业。
博迈医疗作为复杂血管介入治疗领域里,在创新、技术、规模及全球化方面领先的医疗科技创新平台型企业,自实现销售以来,海内外市场均保持长期稳定高速发展态势,2023年至2025年营业收入年均复合增长率达 39.78%,是全球血管介入行业中具备长期高成长性的企业。公司在中国、欧洲、美国分别设立国际运营中心,并在多个国家和地区布局有当地营销办事处,为全球客户及合作伙伴提供高效专业服务;目前已在全球超100个国家和地区构建长期稳定的营销渠道体系,海外合作经销商超200家、国内合作经销商近800家,服务于上万家医院及医疗中心。
博迈医疗资质荣誉体系完善,是国家级高新技术企业、国家级专精特新“重点小巨人”企业,同时获评广东省制造业单项冠军企业、东莞市百强创新型企业及东莞市倍增企业;曾荣获首届粤港澳大湾区(广东)高价值商标品牌培育大赛金奖、首届东莞市科技创新创业大赛特等奖等;此外,公司多次跻身行业权威榜单,包括中国创新医疗器械榜100强、中国创新企业150强(清科榜)等。
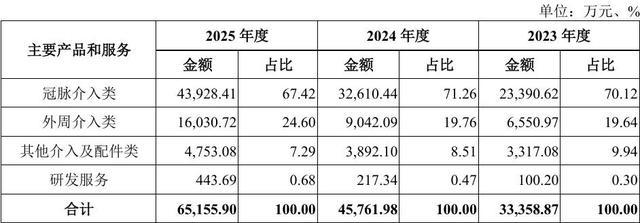
报告期各期,公司主营业务分产品的构成情况如下:
截至本招股说明书签署日,萍乡博思迈直接持有公司28.82%的股份,系公司的控股股东。截至本招股说明书签署日,李斌通过萍乡博思迈、新博伟业、新博时代、新博共享、新博智享合计间接持有博迈医疗21.43%股份,通过担任萍乡博思迈、新博伟业的执行事务合伙人合计控制发行人35.31%股份。同时,李斌自公司博迈有限设立以来,一直担任博迈有限及博迈医疗的执行董事或董事长,并参与公司的生产经营活动,对公司的经营决策有重要影响。因此,博迈医疗的实际控制人为李斌。
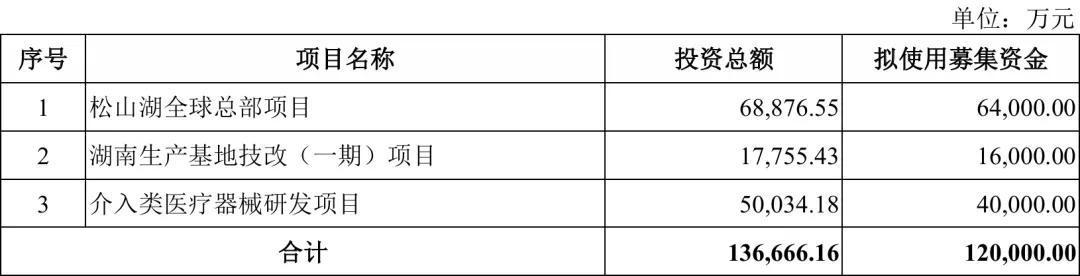
本次募集资金投向经公司于2025年11月18日召开的第二届董事会第七次会议及2025年12月3日召开的2025年第三次临时股东会审议批准;出于对市场环境的谨慎性考虑以及公司的战略规划与经营安排,经公司于2026年6月25日召开的第二届董事会第十次会议审议批准,同意对募投项目投资总额及拟使用募集资金投资额进行调整。公司始终专注于高性能血管介入医疗器械的研发、生产及全球销售,本次募集资金运用围绕主营业务进行。若本次股票发行成功,所募集资金扣除发行费用后的净额, 将按轻重缓急顺序依次投资于以下项目:
2023年、2024年、2025年,发行人营业收入分别为3.35亿元、4.60亿元、6.55亿元;同期实现归母净利润分别为2850.25万元、7744.26万元、7700.84万元。
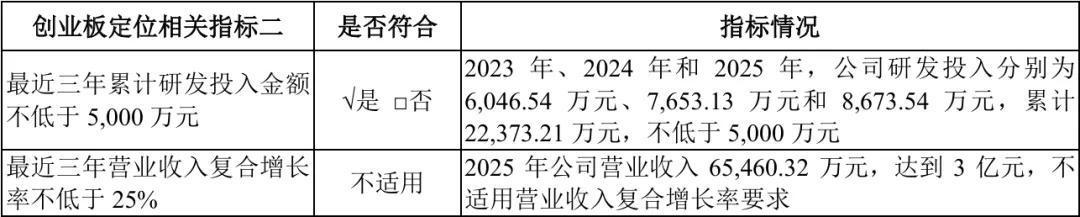
公司符合创业板定位标准二的要求,具体如下:
截至2026年6月末,公司资产总额为146,261.89万元,较上年末增长11.38%,负债总额为74,389.38万元,较上年末增长 7.27%;归属于母公司所有者权益合计为70,944.88 万元,较上年末增长16.15%;所有者权益合计为71,872.51万元,较上年末增长15.98%。
2026年1-6月,公司实现营业收入41,582.01万元,较上年同期增长37.43%,主要系公司主营业务持续拓展、核心产品销量稳步增长、创新产品陆续上市放量、境内集采中标产品销售量快速增长、销售渠道持续拓展。发行人扣非归母净利润增幅与营业收入增幅基本匹配,主营业务盈利质量良好,业绩增长具有可持续性。
1、收入增长不及预期的风险
报告期内,公司分别实现营业收入33,502.63万元、45,957.36万元和 65,460.32万 元,实现归属母公司净利润分别为2,850.25万元、7,744.26万元和7,700.84万元,呈现快速增长趋势。
受全球人口老龄化加剧、心血管疾病发病率持续攀升等因素驱动,全球血管介入医疗器械市场呈现稳步增长态势,国际头部企业持续加码血管介入器械领域的技术迭代与产品升级,同时国内同行业企业加速高端产品的研发与注册申报,使得血管介入器械市场的产品竞争日趋激烈。若未来宏观经济、医疗器械行业政策、市场竞争程度、原材料价格、供应商供应等发生重大不利变化或市场需求不及预期,或者公司在研产品以及新上市产品在产品定价营销、品牌知名度提升、技术迭代更新及商业化进程等方面表现不及预期,将可能导致公司产品市场扩张速度放缓,公司收入将无法保持高速增长,进而对公司业绩产生不利影响。
2、实际控制人、控股股东可能履行对赌协议的风险
截至本招股说明书签署日,公司实际控制人和控股股东作为义务人,与股东同创伟业、奥特二十三号、社保长三角基金、珠海安荣、和谐安瑞、融汇弘上、济峰一号、同创锦辉、呈益国创、未来益财、奇点明远、极创金源、腾讯创投、常州济峰、武汉济峰存在股份回购等对赌约定,相关条款自发行人提交上市申请之日自动终止,如公司未能成功上市(包括递交上市申请后主动撤回该等申请、或该等申请失效或被否决或公司未能在提交上市申请之日起十八(18)个月内通过中国证券监管机构审核或注册或公司在其上市申请获得中国证券监管机构的核准或注册文件所规定的期限内,无论任何原因而没有完成在证券交易所的上市交易),则恢复生效。上述股东已书面承诺于公司首次公开发行股票并上市之申请正在接受监管机构审核的阶段(包括深交所、中国证监会审核和注册以后至完成上市期间),不会执行前述的恢复条款。如果发生对赌条款终止后恢复效力的情况,公司实际控制人可能需要履行有关对赌条款,回购部分股东的股权。
3、市场及技术竞争风险
在国民收入水平不断提升、居民健康意识逐渐增强、人口老龄化日益严重、血管疾病高发等背景下,血管介入治疗创新医疗器械具有广阔的市场前景,球囊扩张导管的市场规模持续增长,行业内竞争亦日趋激烈,公司竞争对手通过持续研发,不断推出新产品。作为全球从事心脑血管介入和外周血管介入高端医疗器械研发和商业化的主要厂商,美敦力、雅培和波士顿科学等跨国巨头公司一直在全球市场拥有较高的市占率。
近年来,随着公司及部分国产品牌的发展,行业内国产替代的趋势明显,公司亦面临其他国产厂商如乐普医疗、微创医疗和归创通桥等的竞争。 随着跨国巨头及国产厂商在公司所属领域持续进行研发投入并获批上市新产品,公司面临市场及技术竞争持续加剧的风险,目前公司已取得了一定的竞争地位,但若公司未来在产品定价营销、品牌知名度提升、新市场开拓、技术迭代更新等方面表现不如预期,公司将难以在竞争日渐激烈的市场中保持优势并稳定发展,如为应对市场竞争导致产品销售价格下降、高毛利产品毛利率下滑,这将会对公司业绩带来重大不利影响。