
持续性收入、亏损收窄、核心技术三选一,乐聚智能为何不达标?

人形机器人行业在2026年9月突然迎来一道IPO“隐形门槛”。
监管部门向投行和投资机构传达的非正式窗口指导,设定了“持续性收入、亏损收窄、核心技术创新”三选一的准入要求,直接让一批排队企业陷入冰火两重天——乐聚智能、越疆科技、四川天链机器人被明确拦在门外,而已上市的宇树科技、梅卡曼德反成稀缺标的。
这道“三选一”的门,到底卡住了什么
有媒体在9月14日披露,窗口指导的具体筛选逻辑是满足任意一项即可推进上市审核:能产生经常性收入、亏损持续收窄,或者拥有真正不可替代的核心技术。
消息一出,行业紧张,但多名投行人士指出,这并非突然“翻脸”,而是把此前审核中已经存在、但不够明确的标准,变成了一套可对号入座的规则。
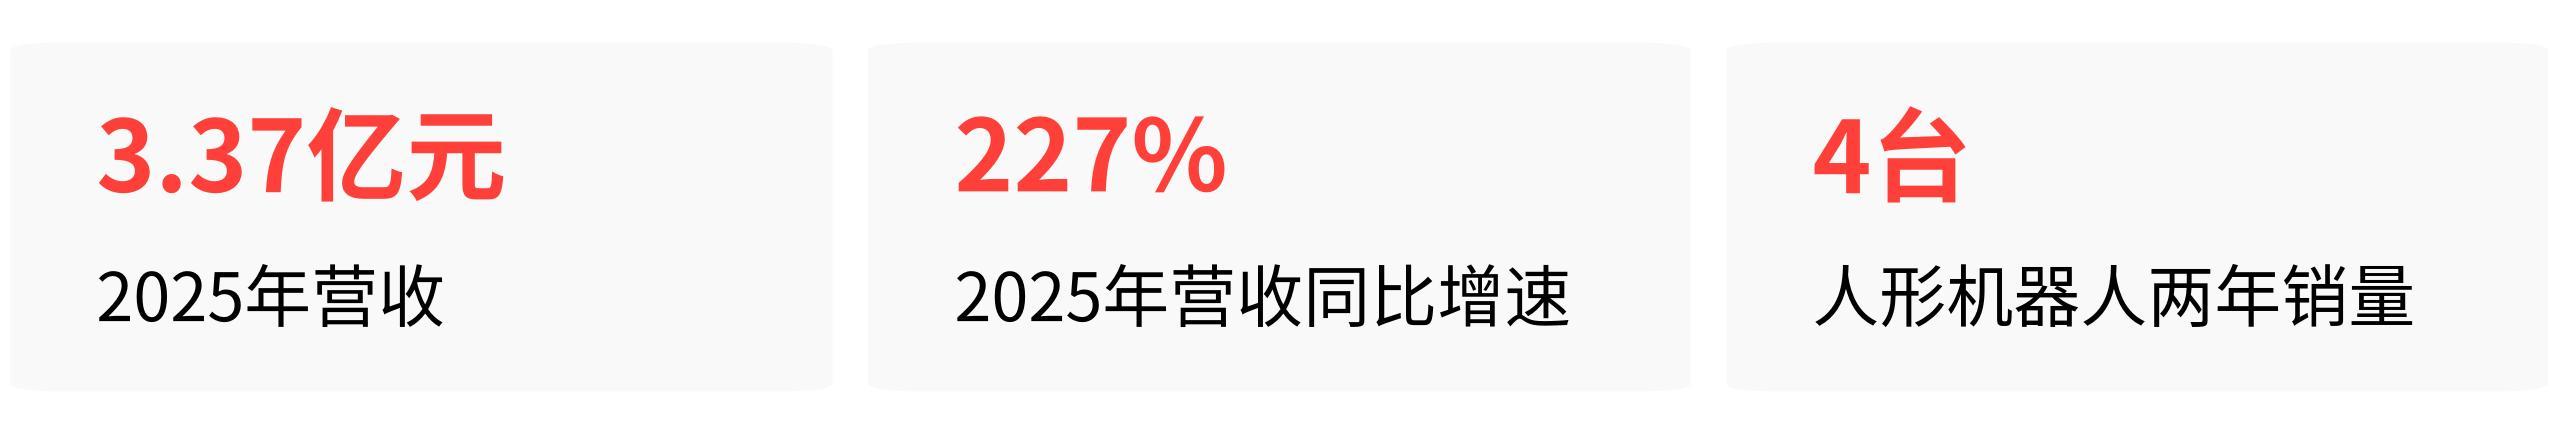
从具体案例看审核逻辑,云深处科技是一个参照样本。上交所8月披露的首轮问询中,监管连追三问:你的人形机器人两年只卖了4台,凭什么以“人形机器人”定位科创板?单台毛利率从-31.32%跳到68.74%,怎么验证?核心技术到底转化成了什么可量化的产出?
这三问恰好对应“收入真实性、亏损收窄、核心技术成色”三个维度。而云深处2025年营收3.37亿元、同比增长227%、扭亏为盈,靠“持续性收入+亏损收窄”两项达标,目前仅处于问询阶段、未被驳回。
这意味着三选一不是平均用力——你只要有一条站得住,监管就给通道。真正被卡住的,是三条路都走不通的那些。
谁被拦在门外,数据说了算
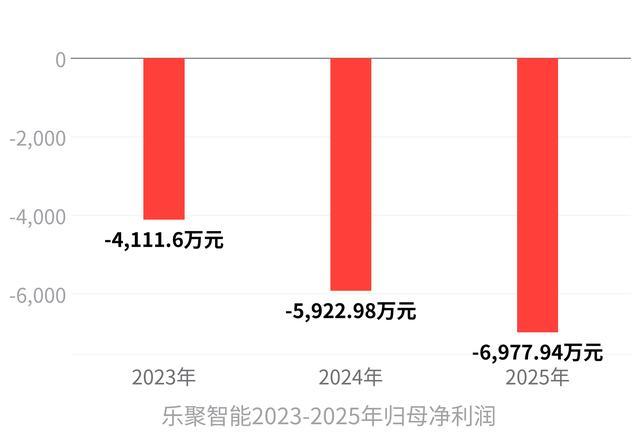
乐聚智能的问题最直接。2023年至2025年,归母净利润分别为-4111.6万元、-5922.98万元、-6977.94万元,亏损逐年扩大,不符合“亏损收窄”的要求;营收虽在2025年跳到2.58亿元,但持续性收入的含金量还需验证。2026年5月进入问询环节后,至今无任何进展。
越疆科技则是反差最强烈的案例。2026年7月上会通过后,注册材料迟迟未提交,上市进程基本停滞。关键在于其2026年上半年预计亏损9000万至1.2亿元,同比亏损扩大135%至213%——在已经过会的情况下,这道亏损扩大超过一倍的数据,直接让注册环节踩了刹车。
四川天链机器人处于辅导备案阶段,2025年归母净利润亏损-2496.58万元,同比扩大近75%,无公开信息显示其满足三项条件的任意一项。
法奥(苏州)机器人则更特殊:2026年9月4日刚完成辅导备案,没有任何公开可验证的财务或技术数据,在当前审核口径下,连“自证”的机会都还没拿到。
从审核端再看,收紧到底有多严
华北某券商投行高管对第一财经表示,本轮并非实质收紧,一直是严把IPO质量关的口径,只是对人形机器人等特定赛道的质量关注度提升了。上海一位投行人士进一步澄清:要求是“三者满足其一即可”,不是网传的“三项同时达标”,实际准入门槛没有传闻中严苛。
但“不严苛”是相对谁说的?华南某券商投行人士补充了一个关键判断:收紧仅针对未盈利企业的盈利前景判断,已具备真实可持续收入的企业正常审核流程不受干扰,冲击仅限于商业模式不成熟、盈利前景不明朗的初创类申报主体。
换言之,这道门打击的不是整个行业,而是商业模式还没跑通就急着上市的那一批。
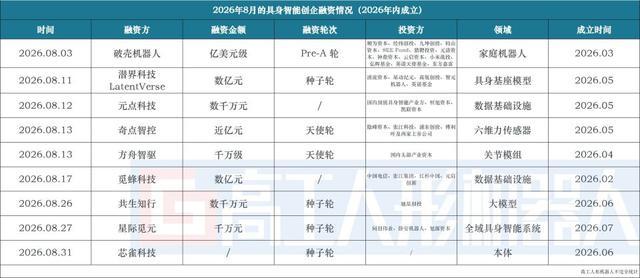
2026年新成立具身智能创企8月融资情况统计
而被梅卡曼德创始人邵天兰公开点名批评的,正是这类做法。他在朋友圈写道,一些“名气很大、估值很高、上过春晚”的公司,大量利用数采中心和与地方政府、投资方、供应商的关联交易制造虚假的、不可持续的收入,试图快速把公司做上市。
虽然点名本身是行业内部争议,但窗口指导的收紧方向,恰好堵的也是这个口子。
已上市的和能过关的,反而受益
从市场实际反应看,9月3日,双环传动公告终止分拆机器人关节子公司科创板上市并撤回全部申请文件,终止原因明确为“市场环境发生较大变化”。一级市场的传导也已出现:2026年8月,国内具身智能行业单月融资规模环比下滑18.94%,为连续第二个月回落。
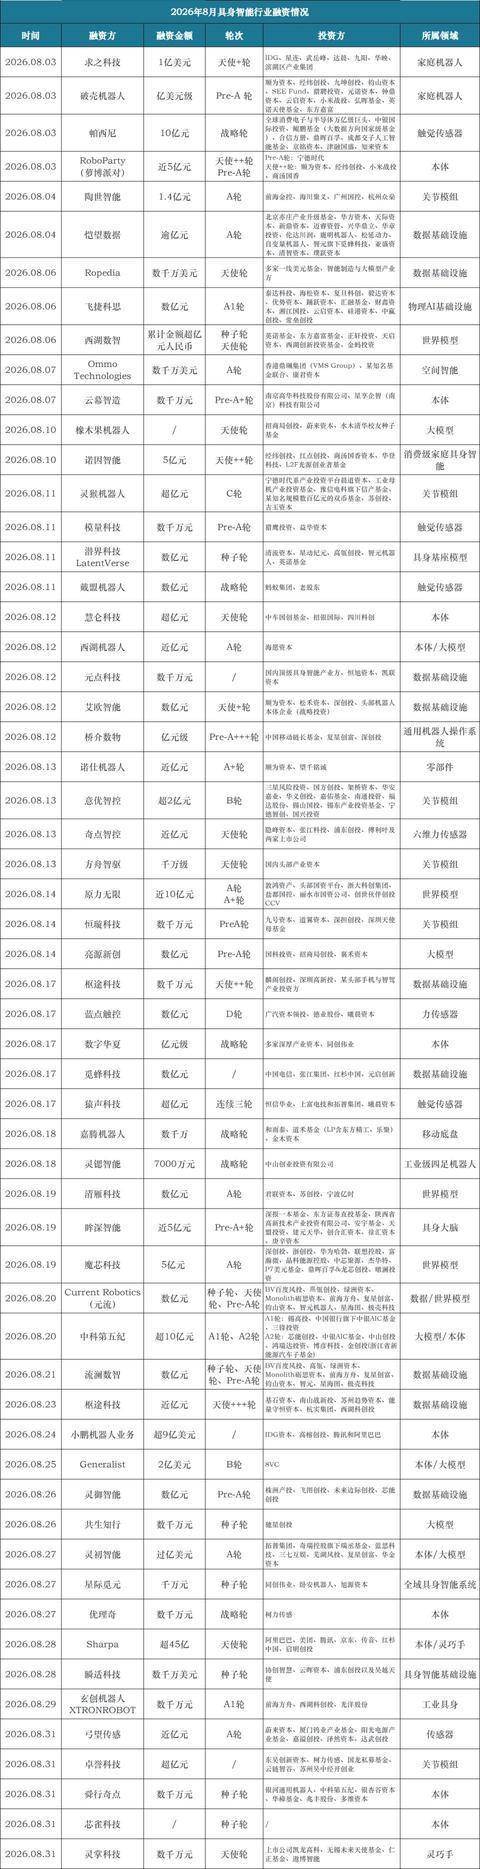
2026年8月具身智能行业全月融资情况汇总
但对于已上市或符合条件的企业,反而更受关注。宇树科技2025年营收约17亿元、扣非净利润约6亿元,人形机器人出货量全球第一,上市全程未收到相关质疑问询。梅卡曼德落地超2000个工业场景、营收超60亿元,符合持续性收入要求。
智元机器人2026年一季度单季营收超10亿元,虽然尚未披露盈利数据,但持续性收入指标基本确立。
这个窗口指导的实际效果,是把一批靠关联交易和不可持续收入撑起来的上市故事,拦在了公开市场大门外。已上市和能过关的企业,反而因为供给减少,成了更清晰的标的。
对整个行业来说,这轮筛选更像是一次合规盖章:资本市场的耐心正在收紧,而只有那些真能用数据讲清楚“自己在持续干活”的人,才拿得到通行证。