湖南裕能扣非净利润12.41亿,经营现金流为何负15.46亿?

这家公司2025年赚了12.41亿的扣非净利润,同比翻了一倍多,但翻开现金流量表,经营活动现金流净额是刺眼的-15.46亿元。
不是因为经营出了问题,而是赚到的钱被会计准则“算”没了。
直接触发这笔账面现金流为负的,是一个很多人翻财报时容易跳过的细节:2025年,湖南裕能将下游客户付给它的30.14亿元经营性应收票据,直接背书转让,拿去支付了设备、工程款等长期资产的购置款。
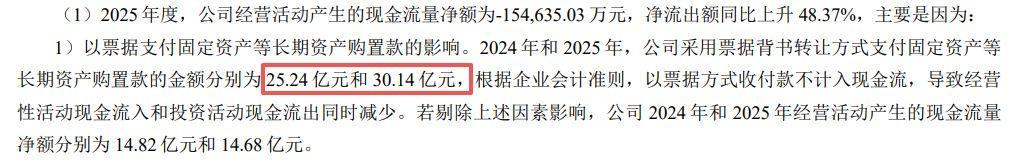
上市公司年报披露的票据背书相关财务说明
按会计准则,票据背书不在现金流量表里反映——经营这边没记现金流入,投资那边也没记现金流出。钱花了,但表上看不见。单这一项操作,就让账面经营现金流少计了30.14亿元。如果把它剔除还原,2025年真实的经营活动现金流净额是正14.68亿元。
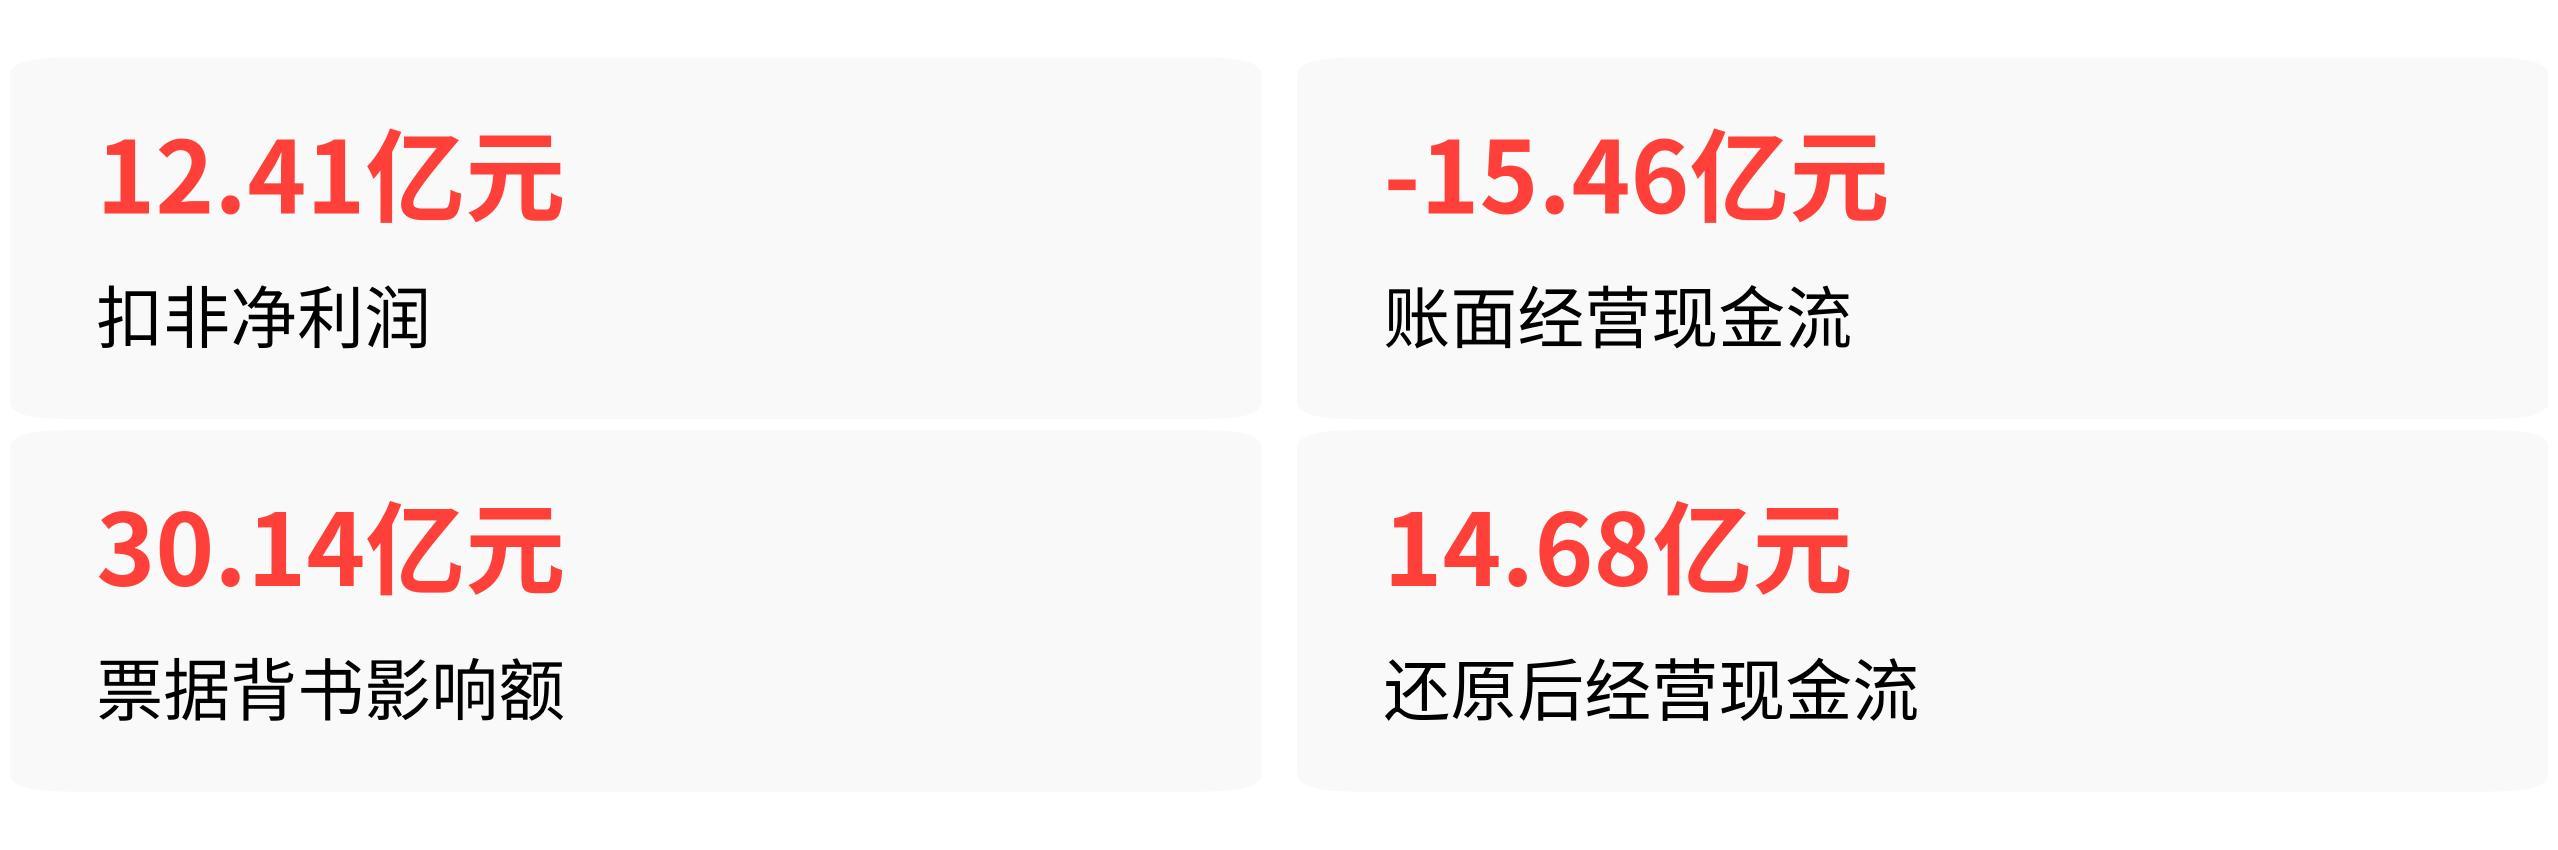
这30.14亿的票据背书操作,是整件事里权重最高的决定项。只要这个操作存在,利润表和现金流量表的背离就会持续出现。
一条完整的传导链条,把12亿利润变成了负15亿现金流
2025年年报里藏着一条清晰的现金流拆解路径,从净利润出发,一步步调整,最终落到那个负值上。
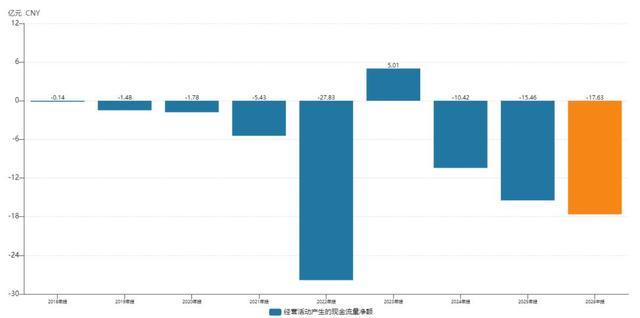
近年公司经营活动现金流净额统计图表
起点是归母净利润12.67亿元。然后做第一轮准则常规调整:加回固定资产折旧21.07亿、资产减值准备2.31亿、财务费用与投资损失2.20亿——这25.58亿元是账面计了成本、但实际没花出去的现金,加回来是标准动作。
接下来才是真正“吃掉”现金流的部分。2025年,公司经营性应收项目净增加了74.38亿元,其中应收账款净增12.78亿、应收票据与应收款项融资净增约20.40亿。下游客户大量用承兑汇票付款,货卖了、账记了,但手里拿的是票据不是现金。
同时,年末为应对碳酸锂涨价备货,存货净增8.32亿元。上游碳酸锂供应商又要求款到发货,两边一挤,资金缺口被放大。
当然也有对冲项——经营性应付项目净增29.40亿元,靠占用上游货款对冲了一部分流出。小额准则调整再贡献0.39亿。算到这,已经形成约-19.47亿的压力,再叠加上最关键的30.14亿票据背书支付长期资产的准则特殊扣减,最终账面定格在-15.46亿元。
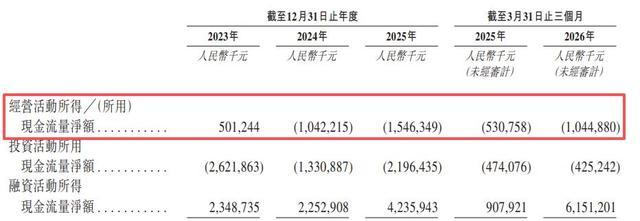
招股书中列示的近年经营现金流相关数据
这种“赚钱不赚现金”的局面,不是行业标配
同样的市场环境下,同行没有出现同级别的现金流背离。
万润新能2025年利润大幅修复,同年与宁德时代签下百万吨级长协订单,经营现金流净额为5.62亿元,实现净流入——差异在于它没有像湖南裕能那样大规模将票据背书用于长期资产支付,资本开支节奏相对平缓。
容百科技2025年虽处于亏损收窄阶段,但经营现金流净额反而达到11.35亿元,同比增长116.89%。它主动加强了回款管理和票据贴现管理,将远期票据提前变现,没有让票据沉淀挤压现金流。
安达科技2025年利润大幅减亏,全年经营现金净流出仅1.10亿元,规模小了一个量级。它的扩产动作起步晚,资本开支压力极低,自然没有票据背书长期资产的刚需。
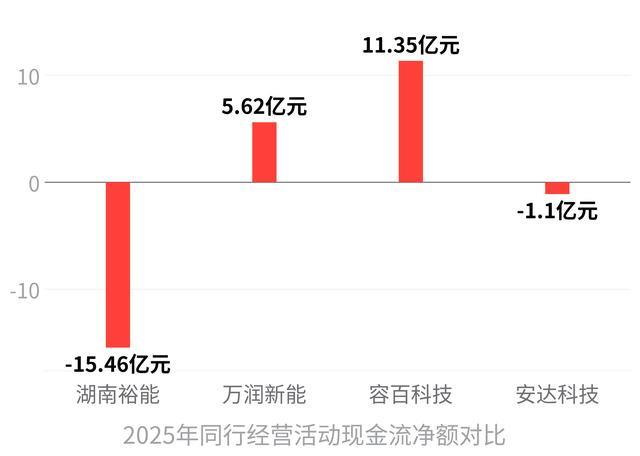
行业反例说明了一个关键事实:票据结算本身不是问题根源,问题在于公司把经营回收的票据资源几乎全部押在了产能扩张上。
再来一年可以,再来三年呢?
这件事的边界条件非常明确。如果湖南裕能不再将30亿级别的应收票据背书用于支付固定资产,全部票据到期兑付或仅用于原材料采购,现金流表内规则回归常规,账面经营现金流立刻转正。
如果对下游议价权大幅提升、上游重新获得3-6个月账期,两端资金占用缺口收窄,问题也会缓解。
但在当前路径下,这些条件一个都没满足。公司2025年末应付工程款高达44.61亿元,资产负债率66.89%,短期借款从年初的24.55亿增至47.3亿,长期借款升至53.39亿。2026年7月又宣布240亿贵州矿化一体项目,定增募资超47亿之后紧接着递表港交所再融资。
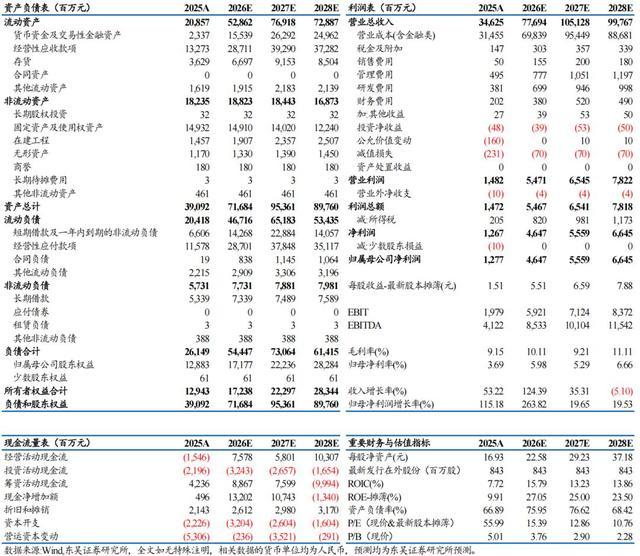
券商研究所出具的公司财务预测汇总表
这就是一套完整的“融资—扩产—再融资”逻辑,经营现金流账面为负是这个逻辑必然的结果。
剔除票据背书影响后经营现金流为正,说明主业本身是有造血能力的。但这套扩张模式让公司几乎没有停下来用经营现金补血的空间——所有经营回收的资金,连同票据额度和外部融资,都被持续卷进下一轮扩产。