傲拓科技高毛利率难阻净利增幅放缓,采销两端分散,应收高企

文:权衡财经iqhcj研究员 李力
编:许辉
已然过会的傲拓科技股份有限公司(简称:(傲拓科技)拟在科创板上市,保荐机构为华泰联合证券。本次公开发行股票不超过3,775.84万股,不低于发行后总股本的比例为25%。公司拟使用募集资金5.25亿元,用于傲拓科技产研一体化中心项目。
公司在提交初版招股书里,还存在着募投项目本地化技术服务中心建设项目(9,441.09万元)和补充流动资金(1.6亿元),募资总额达7.7937亿元,到了上会稿,去掉了这两项,募资总额减至5.25亿元。2023年和2024年,公司现金分红金额分别为2094.50万元和1132.75万元。
傲拓科技实控人控制近半表决权,曾被要求自律监管;收入集中中大型PLC产品,净利润增幅放缓,毛利率远超可比同行均值;销售费用占比远超同行均值,股份支付抬升管理费用占比;客户和供应商两端较为分散;应收账款一路攀升,各期末逾期应收账款金额高。
实控人控制近半表决权,曾被要求自律监管
截至招股说明书签署日,傲拓泰控直接持有公司28.11%的股份,为控股股东。陈思宁直接持有公司1.25%的股份,通过傲拓泰控、傲拓锦鑫、傲拓锦泰分别控制公司28.11%、5.36%、2.74%的股份。此外,陈思宁与公司直接股东成都德鼎宜信于2023年11月9日签署了《表决权委托协议》;成都德鼎宜信持有公司1.38%的股份,其将所持股份对应的表决权、提案权、股东大会召集权等股东权利委托给陈思宁行使,委托期限自协议签订之日起至成都德鼎宜信不再持有傲拓科技股份之日止;北京国鼎持有公司4.43%的股份,基于上述表决权委托及成都德鼎宜信、北京国鼎同受周建控制的事实,陈思宁与北京国鼎、成都德鼎宜信构成一致行动。
此外,杨团玉为曾经代饶晖持有傲拓科技8.65%股权的股东。2023年7月12日,经饶晖授意,杨团玉与陈思宁签署了《表决权委托协议》,约定杨团玉将持有的全部表决权委托给陈思宁行使。2023年11月,杨团玉通过股权转让给饶晖的方式解除代持,同时该表决权委托终止。因此,陈思宁合计控制公司43.26%的表决权,并担任公司董事长、总经理,为实际控制人。
自公司设立至2015年1月,公司的实际控制人为陈思宁、陈宇彦,两人为姐弟关系。截至2015年1月,陈思宁和陈宇彦持有公司原持股平台苏富特46.06%的股权,是苏富特的控股股东,苏富特持有公司32.90%的股权,同时陈宇彦直接持有公司9.83%的股权,因此,陈思宁和陈宇彦直接和间接控制公司42.73%的股权,是公司的实际控制人。
2015年1月-6月,陈宇彦将其直接与间接所持所有公司股权转让给陈思宁。截至2015年6月,陈思宁持有傲拓泰控42.80%的权益份额,通过南京学评(傲拓泰控的普通合伙人)间接持有傲拓泰控0.23%的权益份额,傲拓泰控持有公司51.14%的股权,陈思宁为公司的实际控制人。公司的控制权由陈思宁、陈宇彦共同控制变更为陈思宁单独控制。自2015年6月至今,陈思宁为公司的实际控制人。
权衡财经iqhcj注意到,挂牌期间,公司实际控制人陈思宁收到于2018年9月13日生效的《关于对“陈思宁”采取要求提交书面承诺自律监管措施的决定》,陈思宁“在交易全国中小企业股份转让系统挂牌股票‘傲拓科技’(证券代码:834876)的过程中存在以明显偏离该证券行情揭示的最近成交价申报并成交的行为,违反了股份转让细则,股转公司市场监察部于2018年9月13日对陈思宁采取了要求提交书面承诺的自律监管措施,陈思宁已于2018年9月17日提交了《合规交易承诺书》。
收入集中中大型PLC产品,净利润增幅放缓,毛利率远超可比同行均值
傲拓科技是一家专注于可编程逻辑控制器(PLC)研发、生产和销售的国家级专精特新“小巨人”企业,其中,中大型PLC为公司的核心产品。PLC与CAD/CAM、机器人被共同誉为现代工业自动化的三大支柱,是工业自动化体系的底层关键基础设备。
2023年-2025年,公司营业收入分别为1.969亿元、2.437亿元和3.177亿元,净利润分别为5328.19万元、8910.49万元和1.178亿元。营收增幅为23.77%和30.37%,净利润增幅为67.23%和32.32%,前者有所上升,后者反降,此外公司规模相对较小、产品结构相对单一。
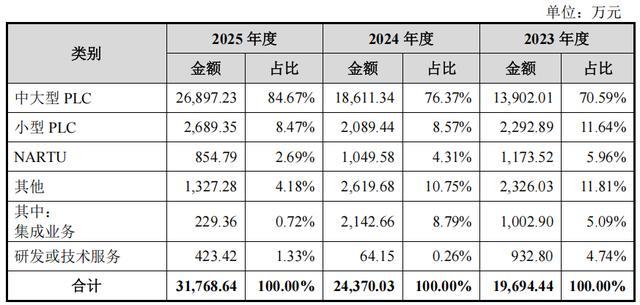
傲拓科技收入集中于中大型PLC产品,报告期内中大型PLC收入占主营业务收入的比例分别为70.59%、76.37%和84.67%。同行业可比上市公司虽主要产品或业务模式与公司有所差异,但经营规模均相对较大,2025年度营业收入从10亿元到450亿元不等,产品线布局也更加丰富,如中控技术主要以提供工业AI与自动化控制系统集成业务为主,产品覆盖工业软件、PLC、仪器仪表及其他智能制造产品;汇川技术主要面向各类自动化场景提供变频器、伺服系统、PLC/NMI、工业机器人等各类自动化核心零部件产品。
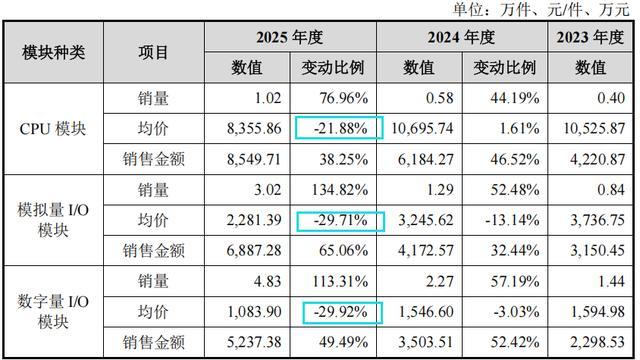
傲拓科技的中大型PLC均为模块式架构,具体的模块种类包括CPU模块、I/O模块、通信模块、功能模块等不同种类的模块及附件,根据用户的具体需求确定具体的模块搭配组合。报告期内,中大型PLC主要核心功能模块的收入均呈现逐年增长的变动趋势,从销量、均价两个驱动因素来看,各模块的均价变动呈先平稳后下降趋势,收入增长主要由销量增长所驱动。
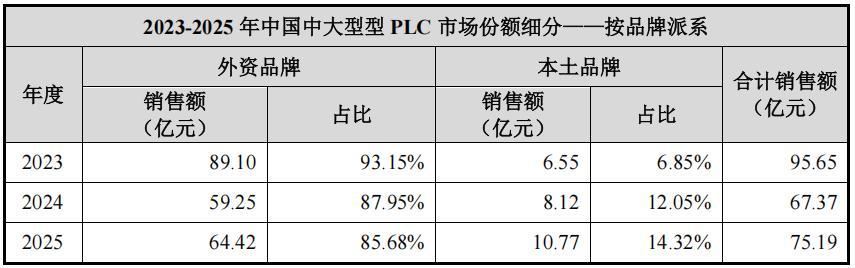
我国中大型PLC市场的竞争参与者除西门子、欧姆龙、三菱、罗克韦尔、基恩士、施耐德等国际品牌外,还包括中控技术、和利时、宝信软件、中电智科、台达、英孚康等本土品牌。根据MIR睿工业及市场调研数据,中控技术、公司与和利时的中大型PLC销售规模超过亿元,属本土品牌第一梯队;其他品牌的中大型PLC产品销售规模偏小,属于本土品牌第二梯队。因此,从品牌派系来看,中国中大型PLC市场仍以外资品牌为主,但近年来本土品牌的销售规模及市场占有率持续提升。
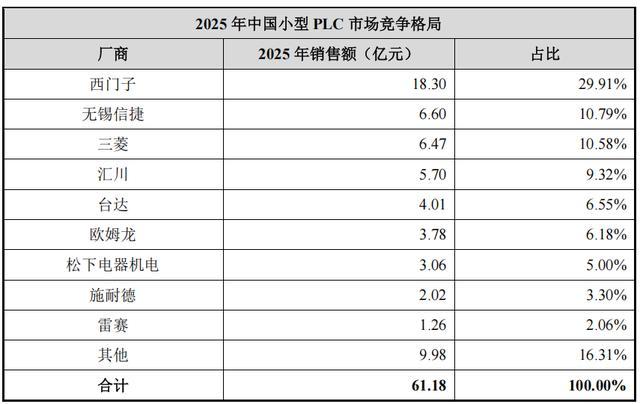
2025年中国小型PLC市场竞争相对分散,主要市场参与者为以西门子为代表的欧美、日系厂商,但同时已有少数本土厂商占据了一定的市场份额,前五名厂商分别为西门子、汇川技术、三菱、信捷电气、台达,市场占有率合计达到67.15%。
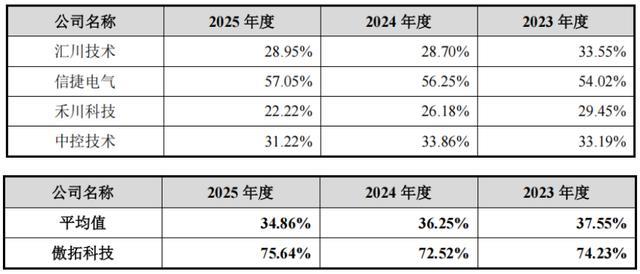
报告期各期,傲拓科技主营业务毛利率分别为74.23%、72.52%和75.64%,高于可比同行均值37.55%、36.25%和34.86%。
公司主营业务毛利率较高,主要是受到技术优势、行业特点、市场竞争、政策引导、客户性质、公司品牌等多方面因素的影响。公司称以行业内代表性上市公司为例,执行层设备的毛利率水平集中在20%至35%,传感层设备的毛利率水平集中在30%至40%,驱动层设备的毛利率水平集中在25%至45%,而控制层设备的毛利率水平可以达到55%至90%的水平。
销售费用占比远超同行均值,股份支付抬升管理费用占比
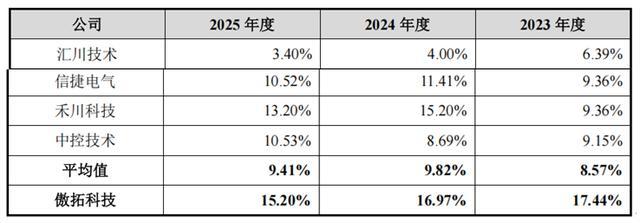
2023年-2025年,傲拓科技销售费用分别为3,433.81万元、4,136.47万元和4,827.36万元,占当期营业收入比重分别为17.44%、16.97%和15.20%。销售费用率分别为17.44%、16.97%和15.20%,远超可比同行均值的8.57%、9.82%和9.41%。报告期内,公司销售费用率与同行业公司平均水平相比较高,主要原因是可比公司的销售规模相对较大,规模效应更为明显。
2023年度、2024年度和2025年度,公司管理费用分别为4,404.92万元、2,335.60万元和2,357.26万元,占当期营业收入比重分别为22.37%、9.58%和7.42%。2023年,公司管理费用金额较高,主要是因计提股份支付费用2,848.77万元,剔除股份支付费用后管理费用金额为1,556.15万元,剔除股份支付费用后管理费用率为7.90%,与报告期内整体水平平均值4.39%、5.15%和4.98%较为接近。
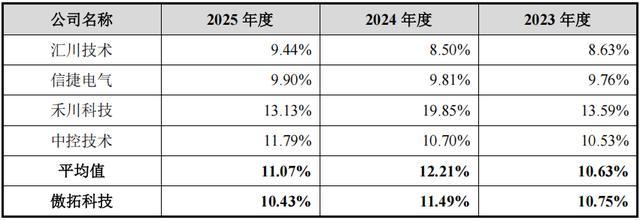
报告期各期,公司研发费用占营业收入的比例分别为10.75%、11.49%和10.43%,同行业可比公司平均值分别为10.63%、12.21%和11.07%。基本持平,有所起伏。
客户和供应商两端较为分散
报告期内,傲拓科技向前五名客户合计收入金额占各期营业收入的比例分别为27.82%、28.54%和23.52%。公司的客户群体以系统集成商和终端客户为主,产品主要应用于水利水电、石油石化、船舶、轨道交通、国防、市政、冶金等大型工业领域。
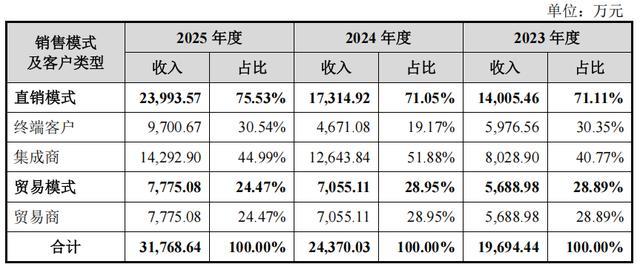
公司新增前五大客户中,苏州恒发进出口有限责任公司和苏州安盛达进出口有限公司主要从事出口代理业务,系公司产品出口代理商。2021年至2023年,公司主要通过苏州恒发进出口有限责任公司向海外市场销售,海外客户集中在俄罗斯、白俄罗斯地区。2023年下半年开始,由于俄罗斯地区的贸易环境变化,公司与苏州恒发进出口有限责任公司逐渐终止合作,相关业务转入苏州安昇达自动化科技有限公司和苏州安盛达进出口有限公司。
报告期内,傲拓科技出口代理商的最终客户为公司自行开拓的国外客户,主要包括俄罗斯客户AOSybCom、BCCLimitedLiabilityCompany、白俄罗斯客户SimatekEnergoLLC和巴基斯坦客户SysconEngineering。
2023年-2025年公司向出口代理商客户销售分别实现收入1,115.06万元、998.73万元和470.68万元,各期末对出口代理商客户应收账款账面余额分别为0.00万元、861.73万元和107.15万元。2024年,受海外市场环境变化和国际结算体系动荡的影响,公司对出口代理商销售回款周期延长。
报告期内,傲拓科技向前五大原材料供应商采购额占当期总采购额的占比分别为23.83%、33.13%和32.73%,总体采购比例较为分散。
应收账款一路攀升,各期末逾期应收账款金额高
报告期各期末,傲拓科技应收账款、合同资产和其他非流动资产中的合同资产账面余额合计分别为7,849.96万元、1.483亿元和2.157亿元,占当期营业收入比例分别为39.86%、60.84%和67.89%,占比较高,公司按照按账龄组合计提应收账款坏账准备。
报告期内,公司应收账款周转率分别为3.01次、2.19次和1.76次,低于同行业可比公司同期平均值5.54次、4.14次和3.42次。受下游客户付款审批流程时间较长等因素的影响,公司一年以上的长账龄应收账款占比逐年提升,且存在应收账款逾期的情形,报告期各期末逾期应收账款的金额分别为3,206.32万元、5,715.13万元和8,879.90万元,占各期末应收账款比重为42.25%、39.19%和41.53%。
报告期各期末,傲拓科技存货账面价值分别为6,374.09万元、4,480.98万元和5,194.37万元。公司2023年末存货余额相对较高,主要由于一方面公司考虑到2022年电子元器件存在市场供应紧张、供货周期延长情况,增加了电子元器件采购;另一方面由于业务规模快速增长,公司2023年增加了备货规模。2024年存货余额下降,主要由于当年随着整体供应链配套供应能力好转,公司为加强存货周转效率,降低库存管理成本,适度控制了采购及备货规模,同时随着公司销售规模的扩张存货快速消化。各期末存货跌价准备金额分别为488.24万元、514.35万元和594.26万元,占存货余额的比例分别为7.11%、10.30%和10.27%。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。