硅光设备全球第一,罗博特科通过港交所聆讯,重新定价AI算力底座

9月13日,港交所披露信息显示,罗博特科智能科技股份有限公司通过港交所主板上市聆讯,联席保荐人为花旗、华泰国际和东方证券国际。罗博特科已于2019年在深交所创业板上市,截至9月14日收盘,A股报612.30元/股,市值1026.26亿元。若H股顺利挂牌,将形成“A+H”两地上市格局。
罗博特科的定位正在经历一场深刻的重构。过去,它是一家典型的光伏自动化设备公司,收入跟着下游扩产走,估值跟着光伏景气度摆动。而今天,市场讨论它的重心已经变成了另一个标签:CPO与硅光设备的“卖铲人”。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

罗博特科成立于2011年,总部位于苏州工业园区,长期深耕光伏智能制造装备领域。公司为光伏电池片行业提供高效电池核心装备及智能化整厂解决方案,主要产品包括光伏电池自动化设备、完整生产线及基于R2Fab MES平台的智能制造系统。
真正的转折发生在2025年6月。公司完成对德国ficonTEC的全资收购,由此获得硅光器件组装与测试设备的核心能力。ficonTEC是全球光电子封装设备领域的龙头,其组装设备可精确定位硅光器件元件并通过键合技术固定,测试设备可在晶圆、晶粒、芯片及模块层面进行电学、光学及混合信号光电测试。
收购完成后,罗博特科的业务版图完成了根本性切换。2026年上半年,光电子及半导体封测设备板块实现营收4.88亿元,同比暴涨952.17%,占主营业务收入比重高达81.16%,彻底取代光伏设备成为第一主业。传统光伏自动化设备收入仅8298.49万元。
在硅光智能制造设备领域,罗博特科已建立起明确的全球领先地位。根据灼识咨询数据,按2025年收入计,公司在硅光智能制造设备领域排名全球第一,市场份额达20.5%。在光伏领域,公司智能光伏电池自动化制造设备排名全球第五,市场份额2.6%。
ficonTEC的核心竞争力在于其全球唯一可实现量产级5纳米直线运动精度的硅光组装与测试设备,相关产品已进入博通量产体系,为全球AI与光通信技术发展提供核心设备支撑。随着数据中心向800G、1.6T速率升级,CPO(共封装光学)、OCS(光电路交换)等硅光技术需求快速增长。灼识咨询预计,2029年全球硅光设备市场规模将达到368亿元,年复合增长率34.1%。
在订单端,公司2026年累计公告重大设备订单金额已突破17亿元,全部来自AI算力光互联赛道。在可插拔光模块领域,公司已收到同一集团客户累计约12.61亿元的订单;在OCS领域,首条整线已于一季度完成交付及收入确认。截至半年报披露,公司未确认收入在手订单合计33.86亿元,其中光电子半导体订单24.52亿元,创历史新高。
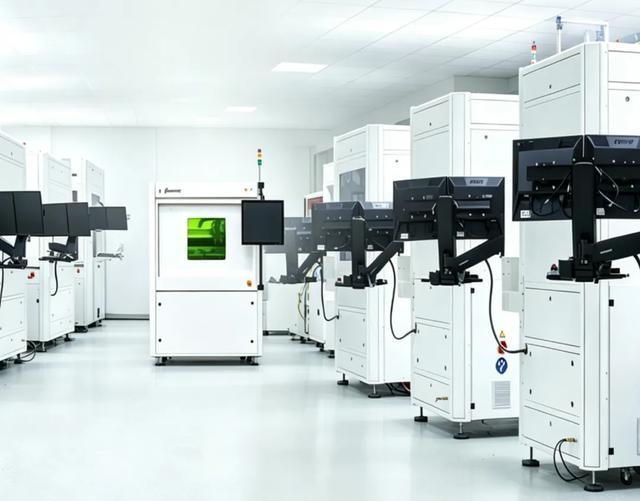
罗博特科的财务数据完整映射了这场业务重构的剧烈程度。
2023年至2025年,公司营业收入从15.70亿元降至11.04亿元,再进一步降至9.49亿元,连续三年缩水。同期溢利从7946.9万元降至约0.63亿元,2025年转为亏损-0.45亿元。业绩下滑的核心原因是光伏业务的断崖式萎缩,受国内光伏行业产能过剩、全产业链价格走低影响,2025年光伏业务收入仅4.60亿元,较上年同期的10.51亿元大幅缩水56.25%。
然而,2026年上半年,业绩出现显著反转。公司实现营业收入6.08亿元,同比增长144.82%;归母净利润655.68万元,上年同期亏损3333.02万元,实现扭亏为盈。第二季度单季净利润约0.45亿元,环比第一季度亏损0.39亿元大幅逆转。经营活动现金流净额同比由负大幅转正。
毛利率的改善同样值得关注。2023年至2025年,公司毛利率从21.9%提升至28.7%,再进一步升至34.5%,连续三年改善,主要得益于硅光设备这一高毛利业务占比持续扩大。公司海外收入占比从2023年的21.5%大幅提升至2025年的69.3%,高毛利的海外订单成为拉动盈利的核心力量。
研发投入持续加码。上半年研发费用7780.37万元,同比增长72.26%,重点投入硅光晶圆测试、1.6T光引擎封装、高精度自动耦合平台等前沿设备研发。公司及子公司累计持有471项授权专利、88项软件著作权,形成覆盖光芯片封装、光学耦合、自动化测试全流程的技术专利矩阵。
收购ficonTEC打开了硅光赛道的大门,但也带来了沉重的财务负担。截至2026年4月30日,公司合并资产负债表中因此形成了高达16.61亿元的商誉。根据业绩承诺,ficonTEC在2025年至2027年累计扣非净利润需不低于5814.50万欧元(约合人民币4.5亿元) 。而2025年ficonTEC实际实现的扣非净利润仅为-21.71万欧元,与承诺目标存在巨大差距。
这意味着,如果ficonTEC未来业绩不达预期,公司面临商誉减值的风险。商誉规模已相当于公司2025年全年营收的1.75倍,一旦减值将对利润表造成显著冲击。
股权方面,戴军、元颉昇、宁波科骏构成单一最大股东集团,合计控制公司约31.46%权益。截至2026年3月31日,苏州元颉昇持股23.66%,戴军直接持股3.93%,宁波科骏持股5.18%。值得关注的是,第二大股东宁波科骏在近期进行了减持,套现超过10亿元。
本次港股IPO募集资金拟用于四大方向:加强产品及技术研发创新,持续投资于高精度硅光组装与测试设备及整体制造解决方案;扩大产能及提高交付速度;搭建全球销售服务网络;开展战略投资与收购,剩余部分用作营运资金及一般公司用途。
从光伏自动化设备商到全球硅光设备第一,罗博特科用一笔跨境收购完成了身份的切换。硅光设备20.5%的全球市场份额、17亿元的AI光互连订单、33.86亿元的在手订单、毛利率从21.9%提升至34.5%,这些数字勾勒出这家“AI算力底座”候选者的产业底色。
市场正在把罗博特科从“光伏设备股”重新定价为“AI算力基础设施设备股”,这一叙事切换本身,就是其A股市值突破千亿的核心逻辑。
但挑战同样清晰:光伏业务连续三年下滑,传统基本盘尚未见底;16.61亿元商誉悬顶,ficonTEC业绩承诺兑现存在重大不确定性;宁波科骏在IPO前套现超10亿元,大股东减持信号值得关注。
从通过聆讯到正式挂牌,罗博特科仍需跨越市场定价这最后一道门槛。在AI算力需求驱动硅光设备爆发的产业浪潮中,这家从苏州走出的设备商能否借助“A+H”双平台完成从“光伏设备商”到“全球光电子封测设备龙头”的跨越,将是市场持续关注的核心问题。