千亿市值罗博特科通过港交所聆讯,光电子业务收入占比已升至81%

来源:市场资讯
(来源:中善讲资本)
9月13日,港交所披露信息显示,罗博特科智能科技股份有限公司通过港交所主板上市聆讯,花旗、华泰国际、东方证券国际担任联席保荐人。
罗博特科已于2019年登陆深交所创业板。截至9月14日收盘,公司A股报612.30元/股,总市值约1026.26亿元。若此次H股顺利发行上市,公司将形成“A+H”两地上市格局。
相比“千亿市值A股公司赴港”这个标签,罗博特科此次IPO更值得关注的,是公司过去一年发生的一场业务结构重构。
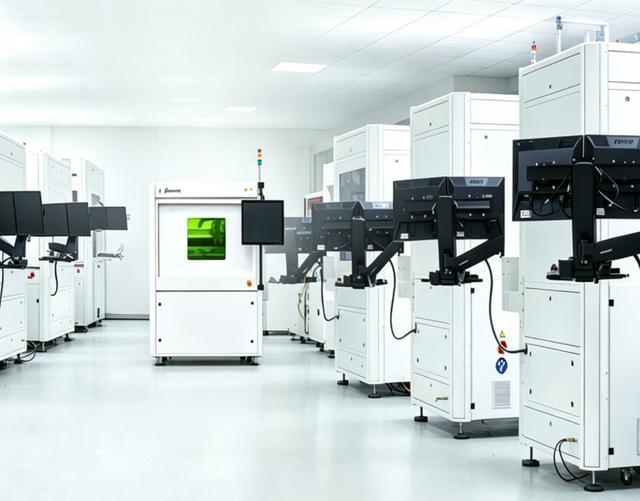
过去,罗博特科主要被市场视为一家光伏自动化设备企业;而随着德国ficonTEC并表,光电子及半导体封测设备已经取代传统光伏设备,成为公司的第一大业务。
光电子业务收入占比升至81%
罗博特科成立于2011年,总部位于苏州,早期长期深耕光伏智能制造装备领域,为光伏电池片企业提供自动化设备、生产线及智能制造系统。
转折发生在2025年。
公司完成对德国ficonTEC的收购,并将其纳入上市公司体系,由此进入光电子及半导体封装测试设备领域。
ficonTEC主要提供高精度光子器件组装及测试设备,相关产品可应用于硅光、光模块、CPO、NPO、OCS等光电子及半导体制造场景。
这笔收购带来的变化,已经直接反映在2026年半年报中。
今年上半年,罗博特科光电子及半导体封测设备业务实现收入约4.88亿元,同比增长952.17%,占主营业务收入的比例已经达到81.16%。
同期,传统光伏自动化设备收入约8298万元。
也就是说,从收入结构来看,罗博特科已经不再是一家以光伏设备为绝对主业的公司。
硅光设备全球市场份额20.5%
根据灼识咨询资料,按2025年收入计算,罗博特科在全球硅光智能制造设备市场排名第一,市场份额约20.5%。
与此同时,公司在智能光伏电池自动化制造设备市场排名全球第五,市场份额约2.6%。
两组数据放在一起,基本勾勒出了罗博特科目前的业务位置:
原有光伏设备业务仍然存在,但硅光及光电子设备已经成为公司新的增长重心。
这一变化背后,是AI数据中心高速互联需求带来的产业机会。
随着数据中心光通信速率持续由400G向800G、1.6T演进,硅光、CPO、OCS等技术路线对高精度光器件组装、耦合及测试设备提出了更高要求。
ficonTEC所处的位置,恰恰位于这一产业链的设备环节。
因此,市场过去一年对罗博特科的关注重点,也开始由光伏资本开支周期转向AI光互联产业链。
33.86亿元在手订单,光电子占24.52亿元
订单变化进一步反映了这场业务重构。
截至2026年半年报披露日,罗博特科尚未确认收入的在手订单合计约33.86亿元。
其中,光电子及半导体业务在手订单约24.52亿元,创历史新高。
相比公司2025年全年约9.49亿元的营业收入,目前在手订单规模已经达到其去年全年收入的3倍以上。
但需要注意的是,在手订单并不等于当期收入,最终仍需要经过设备交付、验收及收入确认。
对于罗博特科而言,接下来真正需要观察的是这24.52亿元光电子订单能够以怎样的节奏转化为收入和利润。
上半年收入增长145%,实现扭亏
罗博特科过去三年的财务表现,也明显带有新旧业务切换的特征。
2023年至2025年,公司营业收入分别约为15.70亿元、11.04亿元及9.49亿元,收入规模连续下降。
背后的主要压力来自光伏行业。
随着光伏产业进入产能调整周期,下游企业资本开支趋于谨慎,公司传统光伏自动化设备业务明显承压。
但进入2026年,随着光电子业务开始大规模交付,公司业绩出现反转。
今年上半年,罗博特科实现营业收入约6.08亿元,同比增长144.82%;归属于上市公司股东的净利润约655.68万元,而上年同期亏损3333.02万元,实现扭亏为盈。
同期,公司经营活动产生的现金流量净额约2.33亿元,由上年同期净流出转为净流入。
其中第二季度的变化尤其明显。
公司二季度归母净利润约4500万元,而一季度仍处于亏损状态。随着部分光电子及半导体批量订单在二季度开始交付验收,新业务已经开始对利润端产生影响。
毛利率连续提升,海外收入占比接近七成
虽然2023年至2025年收入持续下降,但罗博特科同期综合毛利率却由约21.9%提升至28.7%,再升至34.5%。
收入下降、毛利率反而持续提升,背后同样是业务结构变化。
随着ficonTEC等光电子及半导体业务进入合并报表,高毛利业务占比提高,公司的盈利结构开始发生改变。
与此同时,公司海外收入占比亦明显提升。
2023年,公司海外收入占比约21.5%;到2025年已经升至约69.3%。
这意味着罗博特科正在同时经历两场变化:
一场是从光伏设备向光电子设备切换,另一场是收入结构由国内市场向全球市场延伸。
研发继续向1.6T、硅光测试等方向投入
随着业务重心变化,公司的研发方向也开始同步调整。
2026年上半年,罗博特科研发费用约7780万元,同比增长72.26%。
目前,公司研发重点已经覆盖硅光晶圆测试、1.6T光引擎封装、高精度自动耦合平台等方向。
从产业链位置来看,罗博特科并不直接生产AI芯片,也不生产最终的光模块。
它提供的是制造这些光电子器件所需要的高精度组装、耦合及测试设备。
因此,如果一定要给罗博特科现在的新业务寻找一个市场化标签,所谓AI光互联产业链的“设备端”或者“卖铲人”,会比直接称其为“AI算力公司”更加准确。
16.61亿元商誉,需要关注
不过,收购ficonTEC在改变罗博特科业务结构的同时,也留下了一项必须关注的财务变量——商誉。
截至2026年4月30日,公司因相关收购在合并资产负债表中形成的商誉约16.61亿元。
与此同时,根据此前签署的业绩承诺安排,ficonTEC在2025年至2027年三个年度累计实现的扣除非经常性损益后净利润应不低于5814.50万欧元。
其中,原预测2025年净利润约1078.40万欧元。
但ficonTEC 2025年实际实现净利润约67.82万欧元,扣除非经常性损益后的净利润约为**-21.71万欧元**,与首年预测值存在较大差距。
这里需要特别说明:
5814.50万欧元属于2025年至2027年三年累计业绩承诺,并非要求ficonTEC在2025年单独完成相应比例。
因此,目前尚不能认定整个业绩承诺未完成。
但2025年的实际表现意味着,2026年和2027年ficonTEC需要释放更强的盈利能力,三年累计承诺最终能否兑现,仍值得持续观察。
如果未来经营表现明显不及预期,相关商誉也存在减值风险。
港股融资继续押注光电子业务
根据聆讯后资料,罗博特科此次港股IPO募集资金将主要用于加强产品及技术研发,继续投入高精度硅光组装、测试设备及整体制造解决方案;扩大产能、提高交付能力;建设全球销售及服务网络;进行潜在战略投资及收购,以及补充营运资金。
这与公司目前正在进行的业务转型基本一致。
从收入结构来看,罗博特科已经完成了非常明显的变化:
2026年上半年,光电子及半导体业务占主营业务收入81.16%,传统光伏设备已经退居第二。
但从利润来看,这场转型还处于验证期。
上半年6.08亿元收入对应的归母净利润只有655.68万元;与此同时,ficonTEC三年累计业绩承诺、16.61亿元商誉以及24.52亿元光电子在手订单的兑现节奏,都会成为接下来判断这场转型质量的重要变量。
所以,罗博特科此次赴港上市真正值得看的,并不只是又一家千亿市值A股公司冲击“A+H”。
而是一个更少见的资本市场样本:
一家原本高度依赖光伏资本开支的设备企业,通过跨境并购切入硅光设备,并在一年左右时间内让新业务贡献超过八成主营收入。
从通过聆讯到最终挂牌,市场接下来要验证的,是这场已经发生在收入端的“业务重构”,能否继续兑现到利润端。
如果24.52亿元光电子在手订单能够持续转化,ficonTEC的盈利能力也随规模扩张改善,那么罗博特科的估值体系确实可能进一步脱离传统光伏设备周期。
反过来,如果订单转化、利润释放或业绩承诺不及预期,千亿市值背后的高增长预期,同样会面临重新检验。
版权声明:所有中善资本Zhongshan Capital的原创文章,转载须联系授权,并在文首/文末注明来源、作者、微信ID,否则中善将向其追究法律责任。部分文章推送时未能与原作者或公众号平台取得联系。若涉及版权问题,敬请原作者联系我们。