纳真科技,一家专注光通信与光连接产品的供应商

纳真科技(09856.HK)
保荐人:花旗环球金融亚洲有限公司 中信证券(香港)有限公司
招股价格:32.96港元一口价
集资额:56.70亿港元
总市值:323.98亿港元
每手股数 100股
入场费 3329.24港元
招股日期 2026年09月14日—2026年09月17日
暗盘时间:2026年09月21日
上市日期:2026年09月22日(星期二)
招股总数 17201.47万股
国际配售 15481.32万股,约占 90.00%
公开发售 1720.15万股,约占10.00%
分配机制 机制B
计息天数:1天
稳价人 中信里昂
发行比例 17.50%
市盈率 33.47
公司简介
纳真科技是一家专注光通信与光连接产品的供应商,主营光模块、光芯片及光网络终端的研发、生产与销售,产品面向海内外客户。2025年,以光模块收入口径统计,公司全球市场份额4.0%,位列全球专业光模块厂商第五;国内市场份额10.1%,在国内专业光模块厂商中排名第三,也是全球少数同时具备光模块、光芯片自研及量产能力的企业。
在数通光模块领域,公司是国内首批实现800G、1.6T光模块量产的厂商,同步布局3.2T光模块与6.4T光引擎研发;电信业务深耕FTTx光模块,为全球首批开发50G PON光模块的企业。面向AI算力网络需求,公司已量产LPO、LRO光模块,完成NPO、CPO相关ELSFP光源模块初步商业化,交付3.2T NPO光引擎样品,同步研发6.4T NPO光引擎与12.8T XPO光模块。
光芯片方面,公司可量产DFB激光器芯片、100G EML芯片,正在推进200G EML、400G磷化铟激光器芯片,以及面向PON市场的50G EML芯片研发,依靠自研光芯片保障交付稳定性与成本优势。
光网络终端业务主营宽带接入光猫与Wi-Fi产品,量产全速率光网络终端,研发FTTR+X网关与带边缘计算的AI智能终端,计划2026年第三季度实现AI终端交付。
研发层面,公司持有1581项专利,另有726项专利申请在审,参与61项行业标准制定,搭建青岛、武汉、硅谷、新加坡跨国研发网络,掌握TO-CAN、COB、硅光封装等核心工艺。生产基地分布于青岛、江门、泰国、美国,采用联合开发模式深度绑定客户。光通信行业竞争格局集中,2025年全球前五专业光模块厂商合计占据61.1%全球市场份额,国内前五厂商合计占据国内52.1%份额。
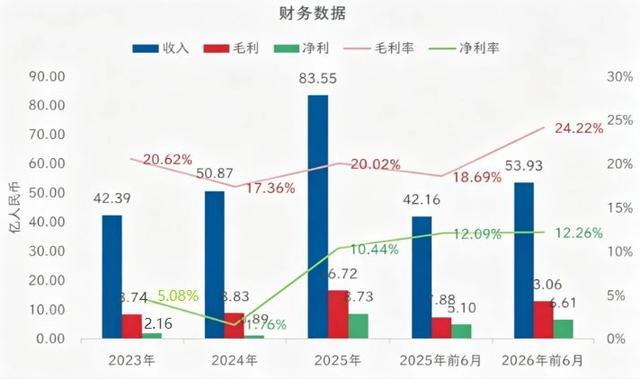
截至2025年12月31日止3个年度、2025及2026年前6个月:
纳真科技收入分别约为人民币42.39亿、50.87亿、83.55亿、42.16亿、53.93亿,2026年前6月同比+27.91%;
毛利分别约为人民币8.74亿、8.83亿、16.72亿、7.88亿、13.06亿,2026年前6月同比+65.72%;
净利分别约为人民币2.16亿、0.89亿、8.73亿、5.10亿、6.61亿,2026年前6月同比+29.72%;
毛利率分别约为20.62%、17.36%、20.02%、18.69%、24.22%;
净利率分别约为5.08%、1.76%、10.44%、12.09%、12.26%。
来源:LiveReport大数据
公司的收入主要来自光模块业务,且占比持续扩大,2025年光模块收入占总营收的78.2%,其中数通光模块是核心增长引擎,2025年占比达65.5%,成为收入的最主要来源。
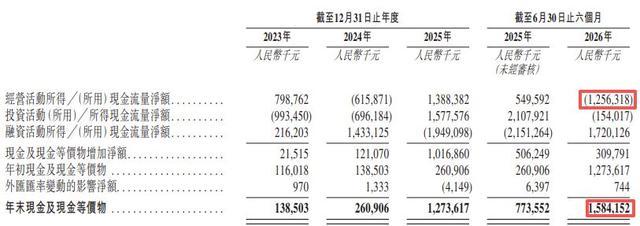
截至2026年06月30日,经营活动所得现金净额为人民币-12.56亿元,账上现金约15.84亿人民币,较同期大幅提升。
基石投资者
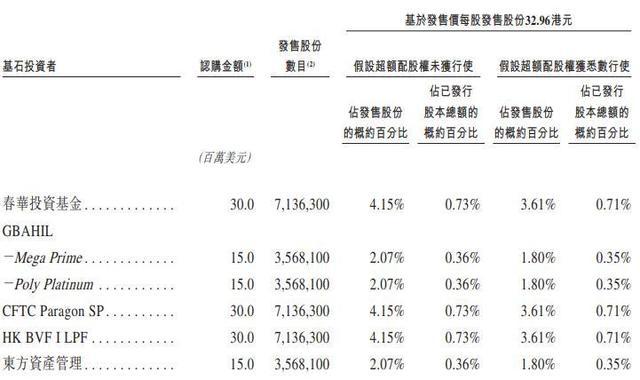
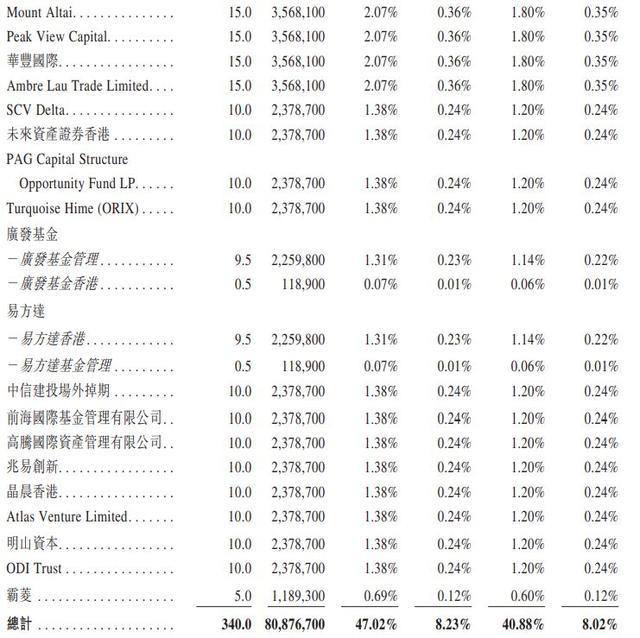
纳真科技本次IPO基石投资者阵容多元,合计总认购金额3.40亿美元,认购总占比47.02%,基石投资者均设置6个月锁定期。整体由国际海外机构、香港本地资本、内地国资及市场化私募机构共同组成,机构类型丰富,既有海外长线基金,也有内地头部资管、产业财务投资人,不过缺少知名的国际主权基金做基石。
1. 春华投资基金:内地知名美元私募股权投资机构,深耕硬科技、半导体、通信赛道,聚焦成长期及拟上市科技企业,属于产业属性财务投资机构,认购3000万美元。
2. GBAHIL(下设Mega Prime、Poly Platinum):大湾区背景投资平台,代表粤港澳相关资本,合计认购3000万美元,侧重布局大湾区高端制造、光通信硬科技企业。
3. CFTC Paragon SP:海外主权类背景投资主体,属于长线海外机构资金,偏好科技硬件赛道,认购3000万美元。
4. HK BVF I LPF:海外大型另类投资基金,亚太区域科技项目布局较多,认购3000万美元。
5. 东方资产管理:内地国有资产管理机构香港平台,属于国有背景资金,参与港股硬科技新股基石投资,认购1500万美元。
6. Mount Altai、Peak View Capital:海外亚太地区投资基金,专注港股新股以及亚洲科技成长企业,各认购1500万美元。
7. 华丰国际、Ambre Lau Trade Limited:香港本地资本主体,为香港市场常见的财务投资实体,各认购1500万美元。
8. SCV Delta、未来证券香港、PAG Capital Structure Opportunity Fund LP、Turquoise Hime(ORIX):包含PAG太盟投资、欧力士ORIX旗下投资载体,均为亚太知名资管机构,兼顾财务与产业视角,单家认购1000万美元。
9. 广发基金(广发基金管理、广发基金香港)、易方达(易方达香港、易方达基金管理):内地头部公募基金的香港出海平台,代表内地公募出海资金,布局港股科技赛道。
10. 中信建投场外掉期、前海国际基金、高腾国际、兆易创新、晶晨香港:内地券商资管、海外基金、A股半导体上市公司产业资金;兆易创新、晶晨香港属于半导体产业资本,具备产业协同意义,每家认购1000万美元。
11. Atlas Venture Limited、明山资本、ODI Trust、霸菱:国际知名投资机构霸菱以及多家海外创投、信托投资主体,覆盖海外创投、信托资金。
整体阵容总结:本次基石占发售股份比例接近五成,锁盘力度较强。投资者来源覆盖海外主权基金、国际资管、香港本地资本、内地国有资管、内地公募出海,同时引入兆易创新、晶晨香港等半导体产业资本,不只是纯财务投资,存在潜在产业协同;但机构数量众多,单家认购金额较为分散。
共有4个承销商
中签率和新股分析
(来自AIPO)
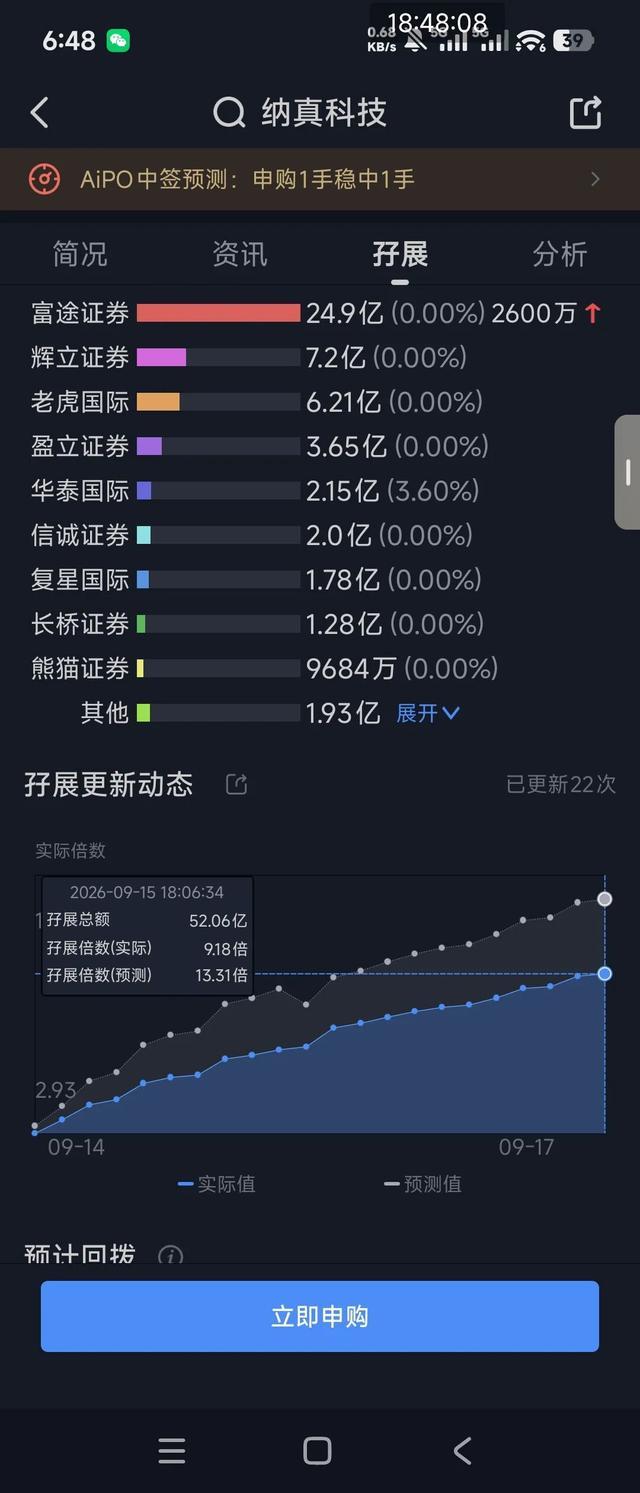
目前展现的孖展已超购9倍。
甲组的各档融资所需要的本金还有融资金额对应如下表:
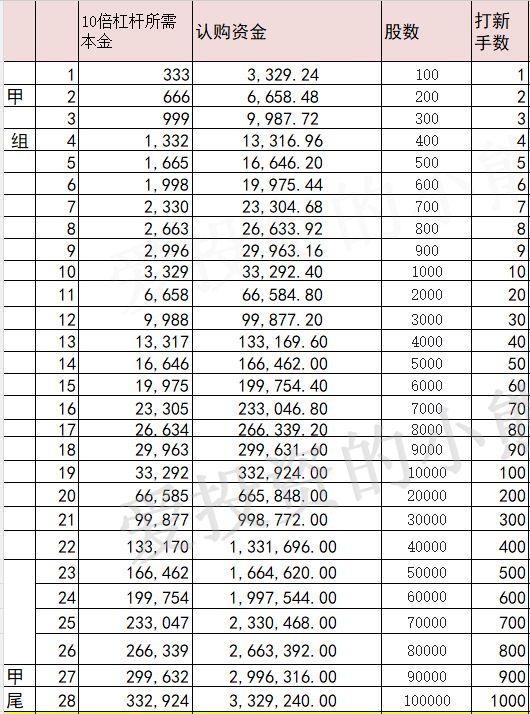
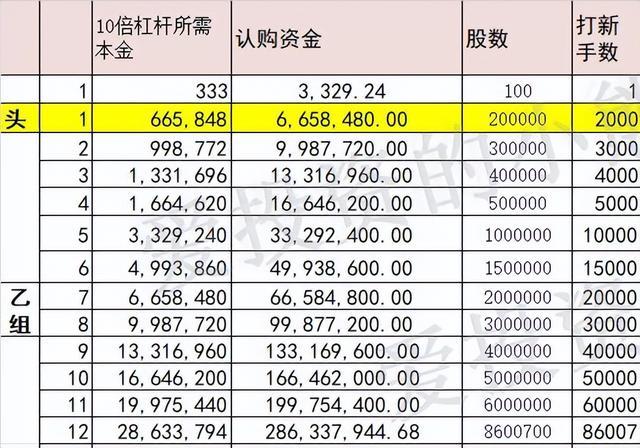
这个票乙头需要认购资金666万,乙组的各档融资所需要的本金还有融资金额对应如下表:
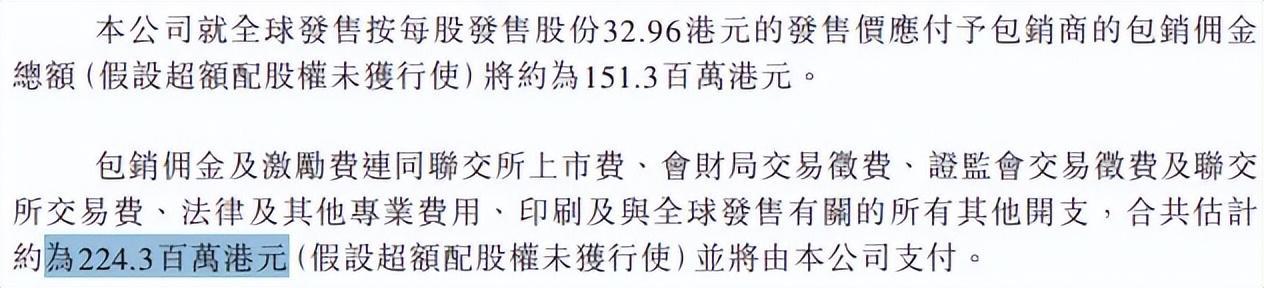
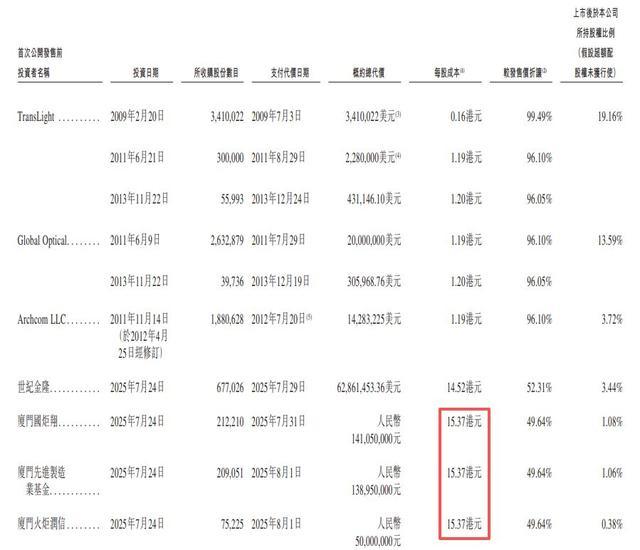
然后这个票招股书上按发售价32.96港元计算,公开的上市所有开支总额约为2.24亿港元,募资额约56.70亿港元,占比约3.96%,开支相比募资额算是比较少了。纳真科技公司上市前经历了多轮融资,累计融资逾10.7亿元人民币。在2025年7月的最新融资中,每股平均成本约为15.37港元。
核心优势
1. 海信产业背书,自研光芯片 + 模块一体化,具备垂直整合能力;
2. 数通业务爆发,2026 上半年收入增速强劲;
3. 基石阵容强,24 家基石认购占发售股份约 47%,含春华、兆易创新、易方达、PAG 等;带绿鞋机制,港股 B 发行机制;
4. 同时覆盖国内运营商 + 国内云厂商客户。
核心风险(重点)
1. 盈利质量问题:2025 年账面利润大量来自资产处置一次性收益,主业净利率偏低;光芯片业务此前连续亏损,芯片产业化仍在投入期;
2. 海外短板:北美云厂商是 AI 光模块最大市场,纳真美国收入仅占 14.9%;中际旭创、新易盛海外收入 88%/95%,高端大客户渗透不足;
3. 毛利率显著低于第一梯队,议价能力弱;
4. 客户供应商重叠,关联交易(海信体系)占比偏高;
5. 光模块行业周期性极强,AI 资本开支一旦下行,价格战压力大。
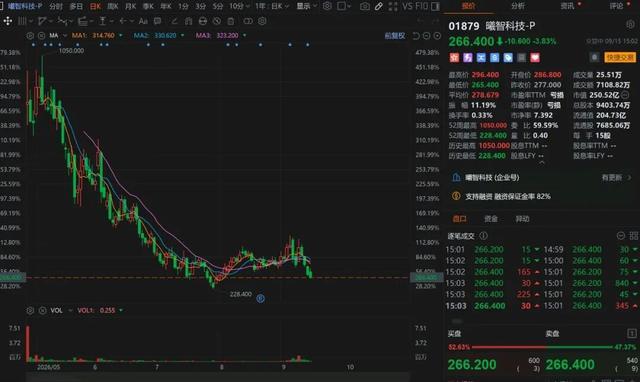
对比看看同板块的曦智科技科技,也是个追光概念股,上市之后涨到1000多,现在的价格创新低只有200多了,砸回了现实。
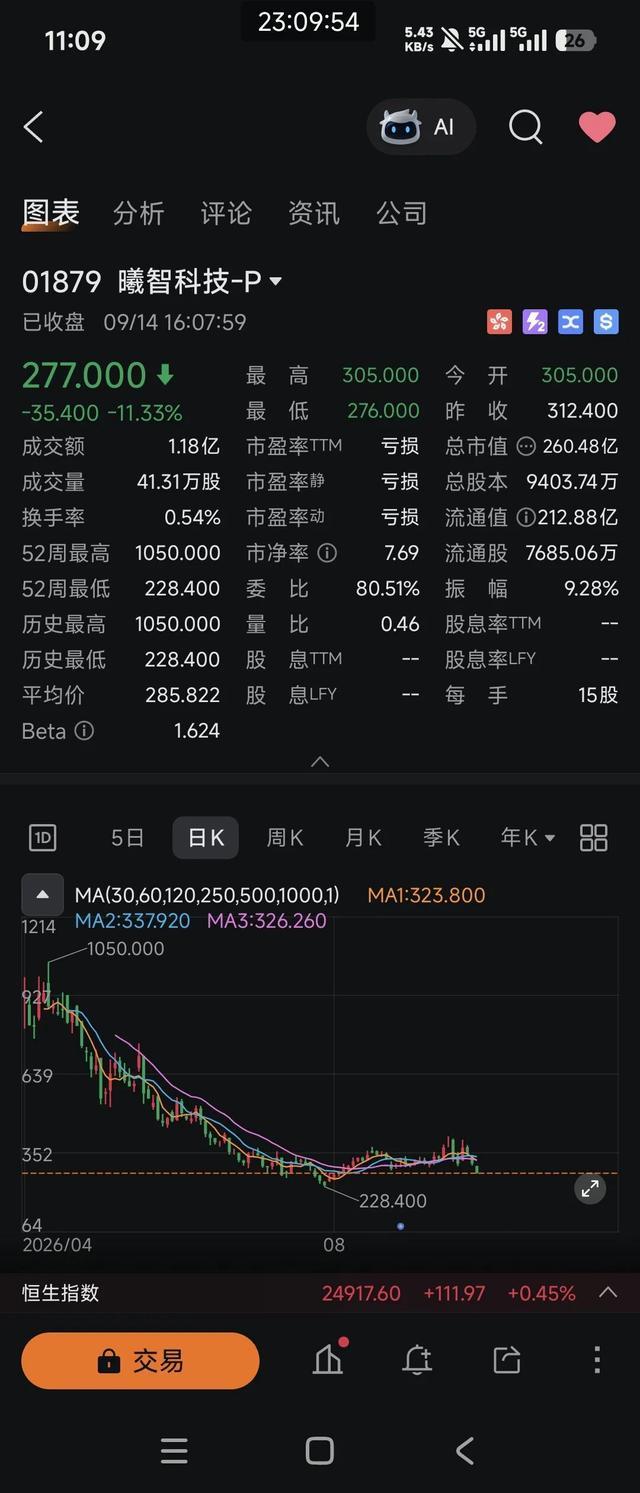
曦智科技也是相信光的星股,从上市最高涨5倍,变成现在只剩50%
纳真科技 (09856.HK) 同业对标对比表
说明:数据取自招股书、公司财报,估值为招股阶段 TTM 口径;市值单位统一人民币;PE 为扣非口径(剔除一次性损益),仅作同业横向对比,不构成投资建议
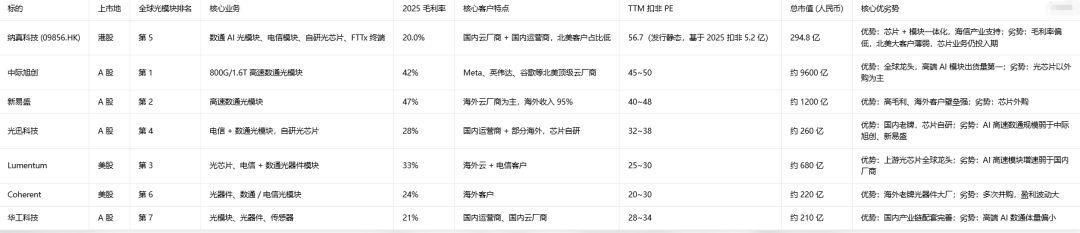
表格配套简要解读
横向看:纳真毛利率显著低于头部的中际旭创、新易盛、Lumentum,客户结构是最大短板,这也是估值折价的关键;
和光迅对比:两者都是自研芯片路线,光迅毛利率更高,纳真当前发行静态 PE 高于光迅;
和 Coherent、华工对比:纳真毛利率水平接近,但发行 PE 明显更高。这票打不打?且看我下面的分析:
纳真是给市场一个大考!
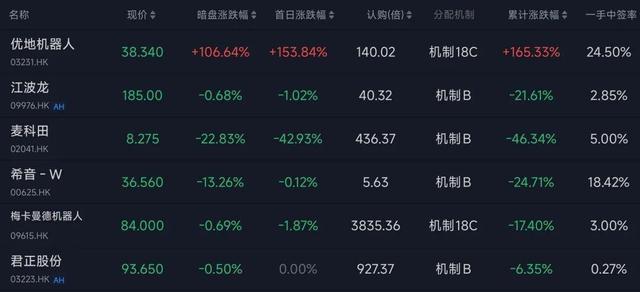
最近13个票里面,市场化的新股全都死了,上市首日市场化发行的新股没有一个吃R的,基本上绿色一大片全都是下跌的。
真的需要一个能打的市场化的新股站站场子,不然整个三季度新股全部要凉凉了,并且这股凉意会不会继续传到四季度来影响整个新股?
在市场热钱已经慢慢褪去了,至少外资是这样,都是很理智的资金了。纳真这次基石名单里领投的前几个好像都没有什么外资在里面了,虽然纳真整个基石投资人的名单这一串非常长,并没有看到什么国际主权基金在里面,像什么gic阿布扎比这些都没有,魔门塔好歹gic还作为领投,但上市之后还是破发了。
纳真这次IPO对整个新市场挺关键的,这票要是还不涨甚至破发下跌,那后面市场化的票几乎都不用去看了,那就真的快回到2021年下半年行情了。
这个表里除掉那几个上涨的都是庄股明显在搞事情的之外,其余的新股不管庄股股还是市场化的,全部破发。