基石锁定47%股份,纳真科技为何敢坚持324亿市值?

大多数光模块企业在面对二级市场板块回调时,通常会选择主动折价来吸引国际长线机构,确保顺利发行。
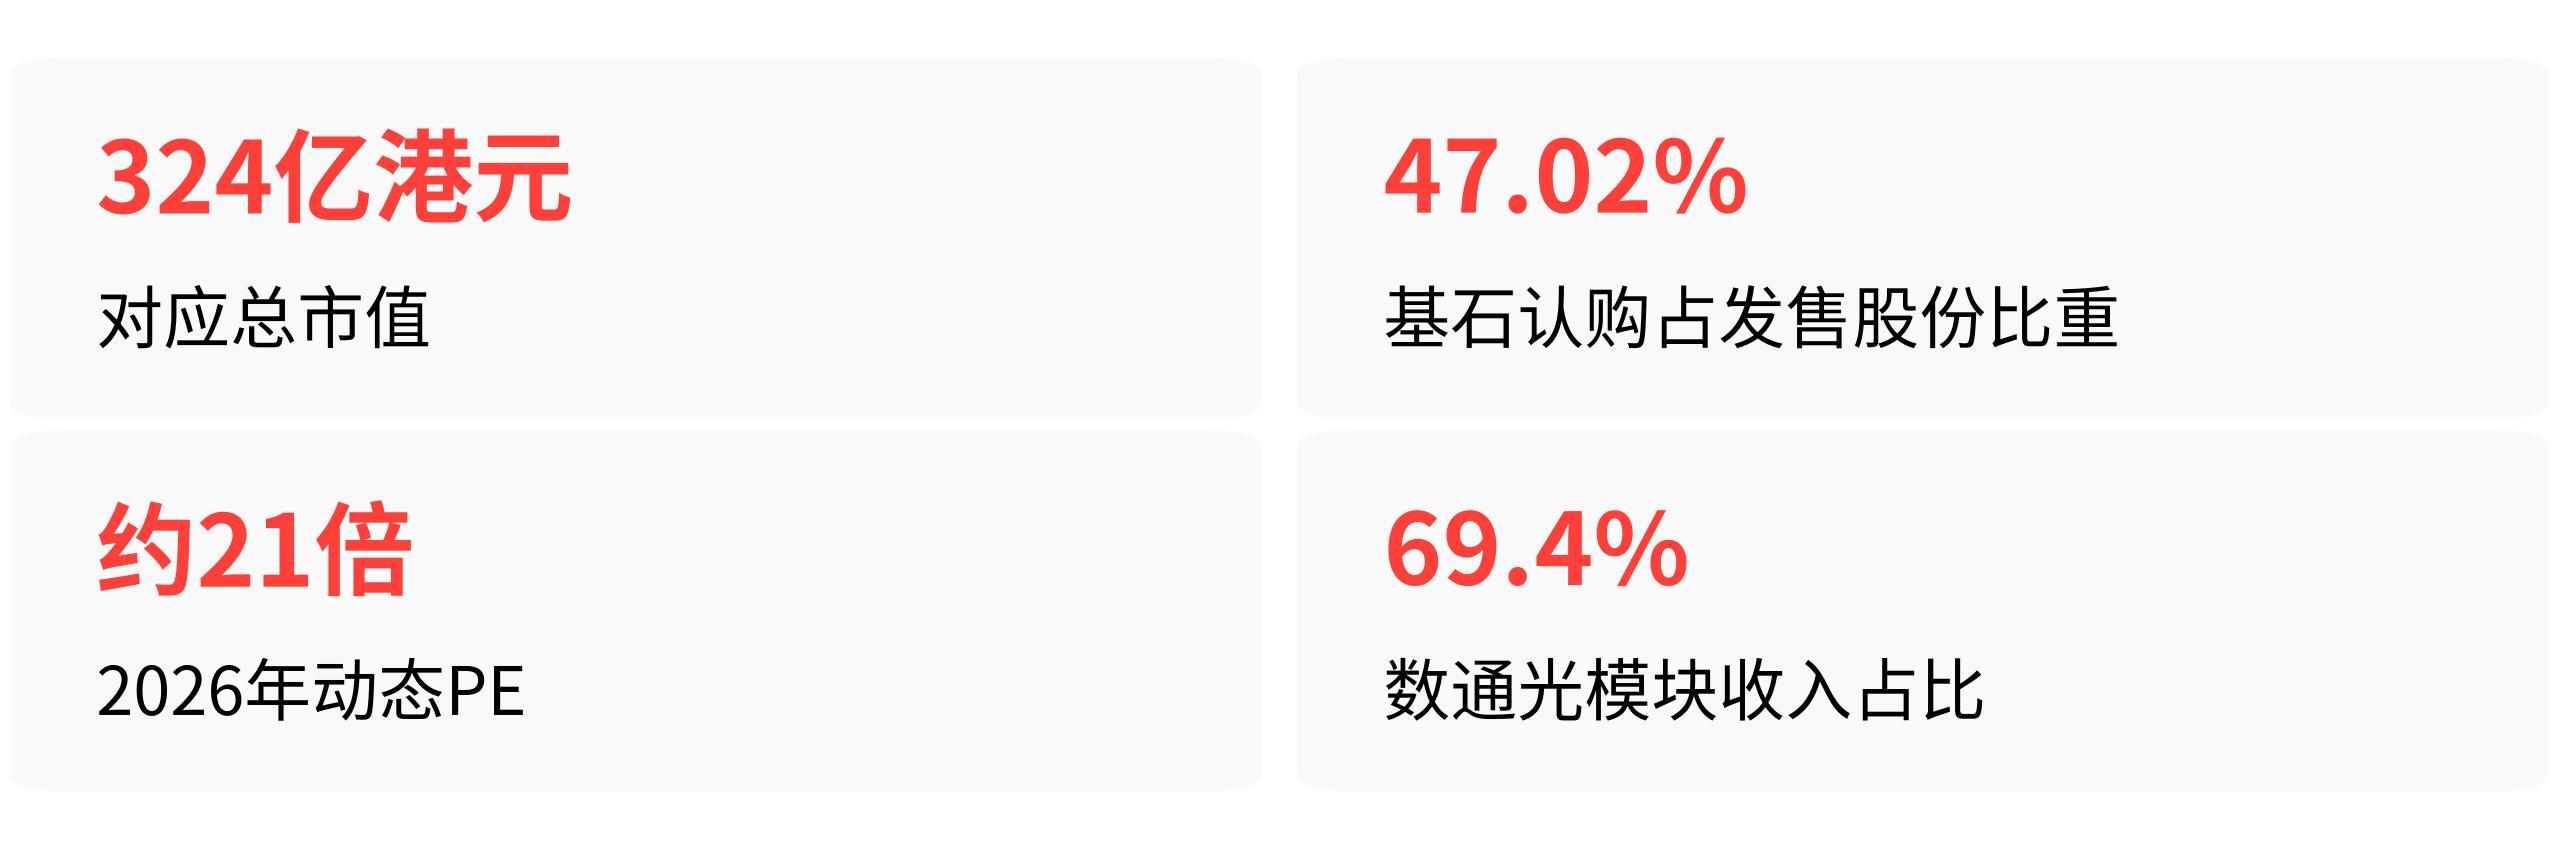
纳真科技这次却是个例外——它的终局名单里没有淡马锡、阿布扎比这类超主权长线基金,招股前夜还撞上9月14日光通信板块龙头股集体跌超8%的窗口,但它依然把发售价死死钉在32.96港元,对应324亿港元总市值,一分都不肯让。
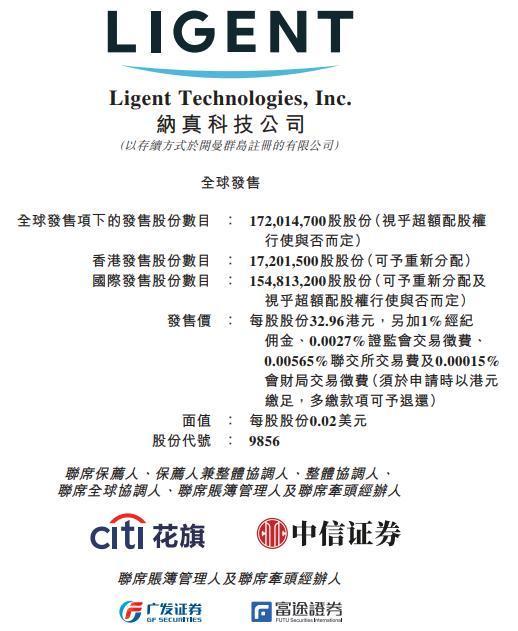
纳真科技全球发售招股文件载明发售细节
它敢这么干,是因为筹码早就被锁死了。
47%的股份已被提前认购,定价权完全不在机构手上
纳真科技官方披露的终局基石投资者数量是24家,合计认购金额3.40亿美元——约26.66亿港元,占本次全球发售股份的47.02%。这个比例意味着什么?近一半的发行筹码在IPO启动之前就已经被瓜分完毕,剩下的53%才是公开市场和国际配售能抢的东西。
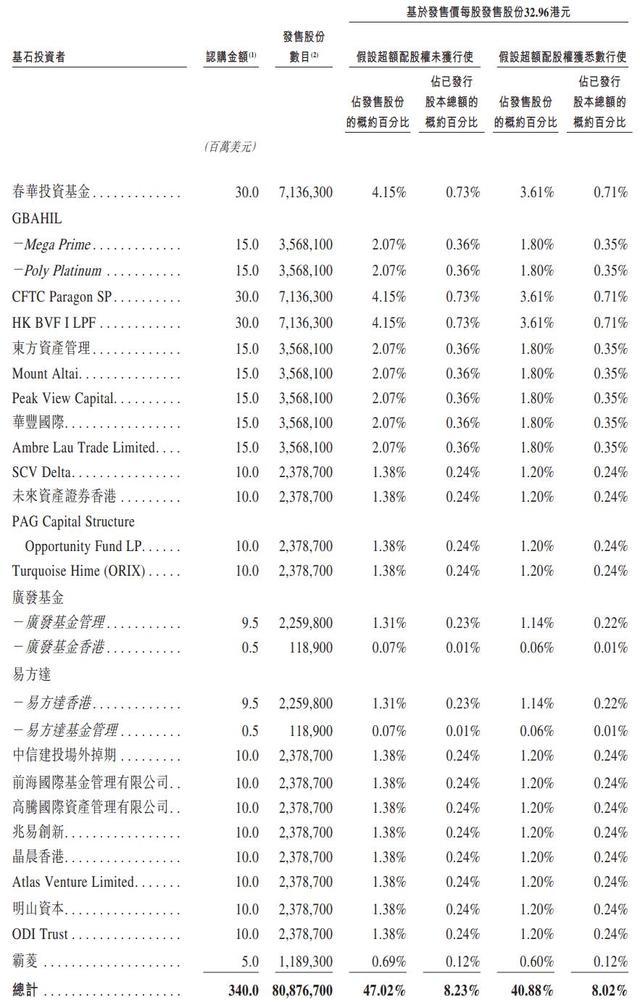
纳真科技基石投资者认购明细公示页面
再看这24家是谁:春华资本、东方资产、易方达、广发基金、兆易创新、晶晨香港、霸菱、PAG、ORIX……产业资本、头部公募、国际资管、大型PE,四类长线资金凑齐了。其中霸菱和PAG本身就是国际知名资管机构,只是没有超主权长线基金那种"全球配置风向标"的光环。
但这并不妨碍它们把26.66亿港元真金白银地拍在桌上。
这笔钱一落定,发行方就没有任何必要向国际配售机构折价让利了。招股说明书中披露的信息印证了这一点:本次发行采用B机制,公开发售固定占10%,无强制回拨条款——这意味着即使散户认购再火爆,国际配售的份额也不会因为回拨而被稀释,基石锁定的筹码稳如磐石。
机构想要压价?筹码都没了,还有什么谈判桌。
而网传"27家基石里没有任何国际知名机构"的说法本身也不成立。终局名单里霸菱、ORIX(欧力士)、PAG都属于国际资管阵营,只不过没有淡马锡、阿布扎比投资局那种超主权长线基金的光环加持。
这个细微差异落实到博弈层面,影响的是市场情绪的"面子",不是发行成功的"里子"——26.66亿港元的锁筹资金已经足够覆盖基础薄记,发行完全不需要靠砸盘式降价来制造打新热度。
21倍动态PE放在港股光通信板块里,是偏低的那个
资本市场最怕的不是贵,是"贵得没道理"。纳真科技324亿港元市值到底贵不贵,横向拉一组数据就清楚了。
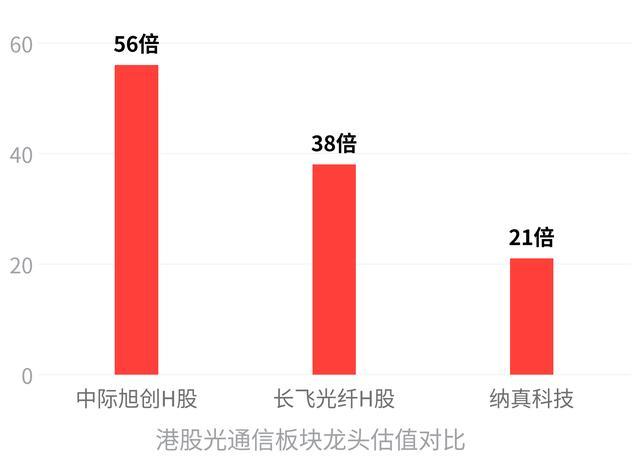
截至9月14日,港股已上市的光通信龙头估值水平如下:中际旭创H股市值约1.17万亿港元,PE-TTM约56倍;长飞光纤H股市值约1507亿港元,PE-TTM约38倍。
而纳真科技按机构预期的2026年全年净利润14亿人民币测算,动态PE约21倍——只有中际旭创H股的37.5%,长飞光纤H股的55%左右。
把A股的光模块龙头也拉进来对比。中际旭创A股总市值约9639亿元,2025年对应PS约40倍;新易盛总市值约5310亿元。而纳真科技324亿港元的市值约合295亿人民币,对应2025年营收83.55亿元,PS仅约3.3倍。
一个全球市占率排名第五、国内第三的光模块厂商,PS不到龙头中际旭创的十分之一。
这笔账的底层逻辑很清楚:纳真科技不是"贵",是体量和市占率撑不起头部龙头的溢价倍数,但它本身的增长曲线和估值倍数之间并没有出现严重倒挂。2026年上半年营收53.93亿元,同比增长27.9%,已经超过了2024年全年规模。
净利润6.61亿元,毛利率从2024年的17.4%拉升至24.2%,数通光模块收入占比冲到69.4%。只要下半年不踩大雷,用21倍动态PE去锚定324亿市值,属于"不算便宜但站得住"的区间。
真正的主语不是纳真科技,是定价权的转移
如果把视线只放在这一单IPO上,很容易得出"公司头铁"的判断。但拉长到近三年港股硬科技IPO的全景来看,纳真科技不过是站在了一条结构性洪流里。
2026年2月澜起科技上市,发行价106.89港元钉在招股价区间上限,基石认购占发售股份近50%;7月晶合集成上市,32.30港元的发行价同样是招股价上限,引入20名产业加金融基石投资者托底;同月光模块龙头中际旭创港股IPO,980港元的发行价仅较招股上限1010港元小幅折价,基石认购规模占基础发行总额近五成。
这些案例高度同构:全是硬科技赛道、A+H架构或者已有多轮融资估值锚定的行业龙头、公开发售超额认购倍数动辄超过200倍、基石认购占比普遍在45%到70%之间。共同的操作手法是——宁可坚守原定估值,也不为吸引外资主动折价。
安永2026年上半年发布的统计数据显示,85%的港股硬科技IPO引入基石投资者,基石占发行股份比例普遍超过50%。内资公募、产业资本、南向资金已经取代欧美国际长线机构,成为港股硬科技标的的核心定价与承接力量。
2025年港股通日均成交额占市场总成交额比重升至24.2%——这个数字在五年前不到10%。钱换了主人,定价的主动权自然也跟着换了。
制度层面也在助推。2026年3月落地的港交所上市机制优化,将不同投票权架构企业的市值门槛从400亿港元大幅下调至最低60亿港元,同时全面放开保密递交机制,让企业上市进程无需提前暴露在市场波动里。
香港交易所上市机制优化咨询公示页面
2024年10月实施的A+H上市审批绿色通道,把符合条件企业的港股审批时间压缩至30个营业日——上市周期越短,留给二级市场短期波动干扰定价预期的时间窗口就越小。
而对纳真科技背后的海信集团来说,这单IPO不只是多一家上市公司。海信集团近年通过并购与分拆,从传统家电集团向横跨半导体、新能源、汽车电子的产业矩阵转型,纳真科技承载的是集团向AI算力光通信赛道延伸的战略意图。
2025年最后一轮融资后,它的投后估值已达108亿元,集团层面想要的是AI赛道对应的估值溢价,而不是为了尽快上市在定价上做任何让步。
反直觉的部分在这里
这场招股真正值得咀嚼的,不是纳真科技"为什么坚持不降价",而是"它凭什么不需要降价"。
当一个市场的职业买方从欧美国际长线机构变成内资公募和产业资本,当上市制度把窗口期压缩到30个营业日从而让短期板块回调的杀伤力大幅减弱,当基石认购占比动辄超过50%从而让剩下的流通盘根本不影响发行成败——定价的逻辑就彻底变了。
这个变化并不必然意味着每一单硬科技IPO都会成功。9月8日江波龙H股上市首日即破发,收盘跌1.02%。9月1日梅卡曼德挂牌后最低跌到75.4港元,较发行价蒸发了超过20%。坚持高定价的背后,二级市场接不接得住,是另一回事。
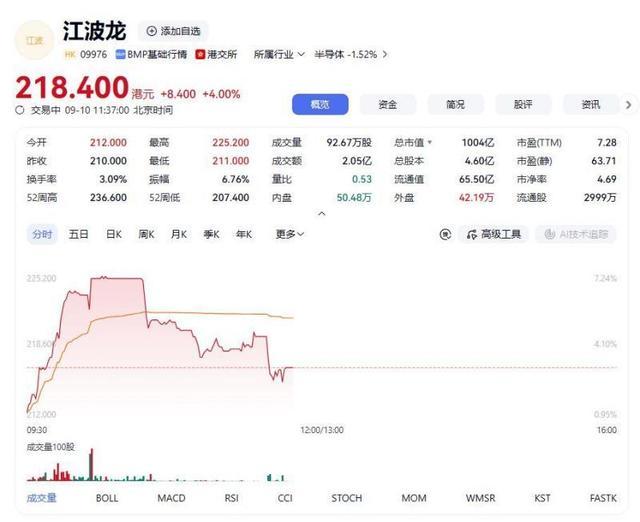
江波龙港股上市交易行情界面
但"坚持不降价"这件事本身,已经不是偶发的个体行为,而是资金结构、制度规则、产业诉求三重变量合力下的结构性结果。