港股打新:纳真科技 申购分析

纳真科技(Ligent Technologies, Inc.)是一家成熟的光通信与光连接产品供应商,总部位于中国青岛,致力于光模块、光芯片及光网络终端的研发、制造与销售,为全球客户提供服务。公司控股股东为海信集团控股,在全球拥有青岛、江门、泰国和美国四个制造基地以及青岛、武汉、硅谷和新加坡四个研发中心,截至最后实际可行日期拥有1,581项专利及726项待审专利申请。
根据弗若斯特沙利文数据,2025年公司按全球光模块收入计市场份额为4.0%,在全球所有专业光模块厂商中排名第五;按中国光模块收入计市场份额为10.1%,排名第三;按全球数通光模块收入计排名第五;按全球FTTx光模块收入计排名第三;按中国光网络终端盒子收入计在全球专业厂商中排名第二。公司是全球少数同时拥有光模块和光芯片研发及生产能力的企业之一,在数通光模块领域是中国首批成功开发并批量生产800G及1.6T光模块的厂商之一,同时积极布局LPO、LRO、NPO、CPO等新一代光互连技术以及3.2T光模块、6.4T光引擎和12.8T XPO光模块等前沿产品。
纳真科技本次募集资金净额54.45亿港元,资金分配如下:52.9%用于持续投资新产品和技术的研发;25.1%用于扩大光模块及光芯片产能,提升自动化程度;4%用于加强业务推广及海外市场扩张;8%用于光通信价值链的战略投资及收购;10%用于营运资金及一般公司用途。
招股信息:
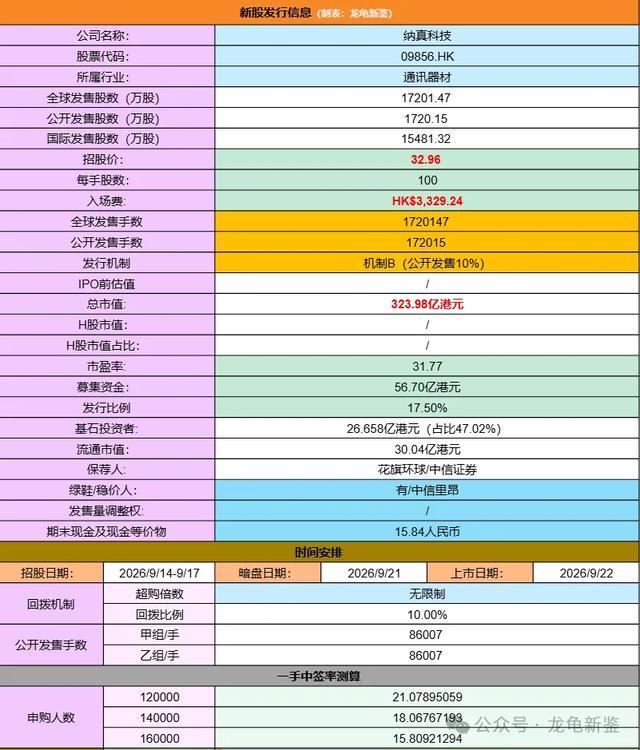
本次全球发售股数17201.47万股,每手股数100股,招股价32.96港元,入场费3329.24港元,采用机制B发行,公开发售手数172015手,预计12-16万人参与,一手中签率20%左右,申购100手稳一手。
财务情况:
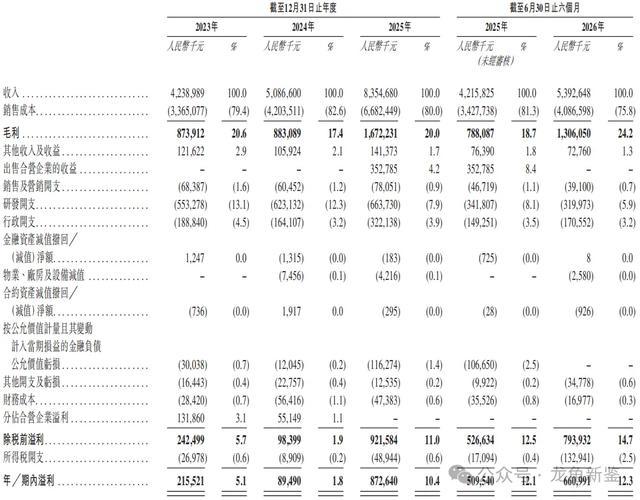
23年经营收入42.38亿,24年经营收入50.86亿,25年经营收入83.54亿,年复合增长率40.40%;26年H1营收53.92亿,较上年同期42.15亿,同比增长27.92%。
23年毛利8.73亿,24年毛利8.83亿,25年毛利16.72亿,毛利率20.02%;26年H1毛利13.06亿,上年同期7.88亿,毛利率从20.02%提升至24.22%。
23年净利润2.15亿,24年净利润8949万,25年净利润8.72亿;26年H1净利润6.61亿,较上年同期净利润5.09亿,净利率从10.44%增长至12.26%。
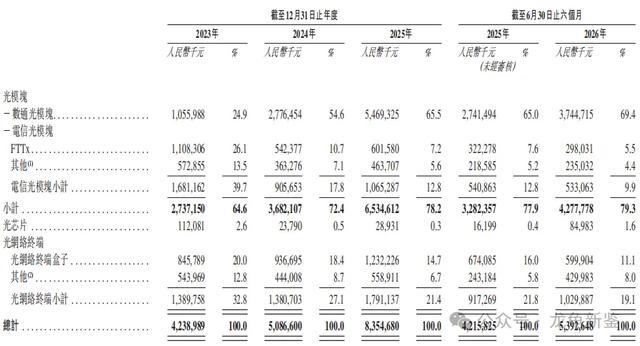
纳真主要营收来源于光模块、光芯片、光网络终端,2025年收入分别为:光模块营收65.34亿元,占比78.2%;光芯片营收2893.1万元,占比0.3%;光网络终端营收17.91亿元,占比21.4%;具体营收明细如下:
行业及竞争对手速览:
光通信行业核心产品涵盖光芯片、光模块和光网络终端三大品类,共同构成支持高性能光连接的综合产业链。全球光模块市场规模从2021年的776亿元增长至2025年的1,624亿元,复合年增长率达20.3%,预计全球光芯片市场将于2030年达到2,336亿元(2025年起复合年增长率48.1%)。
行业增长主要受三大驱动力推动:各国政府政策驱动的FTTx宽带基建与AI算力基础设施建设、5G部署及6G研发加速无线通信网络升级、以及LPO/NPO/CPO等新一代光互联技术成熟带来的技术迭代机遇;同时PCB、DRAM等原材料价格下行亦利好制造商盈利。
竞争格局方面,行业参与者分为专业与非专业光模块厂商,竞争关键因素包括产品综合性(从光芯片到光模块再到光网络终端的全栈能力)、技术领先性(尤其是高速率光模块开发能力)、成本优势及客户关系深度。
根据弗若斯特沙利文数据,2025年纳真科技按全球光模块收入计市场份额为4.0%、排名第五,按中国光模块收入计排名第三,按全球数通光模块收入计排名第五,按全球FTTx光模块收入计排名第三,按中国光网络终端盒子收入计在全球专业厂商中排名第二,且是全球少数同时拥有光模块和光芯片研发及生产能力的企业之一。
随着AI技术的发展,光模块俨然是近两年最热门的赛道,行业龙头中际短短一年时间股价最高翻了20多倍,纳真作为光模块全球排名前五的公司,在赛道红利阶段性尾声发行,还有空间吗?不妨先来做个同行数据对比。
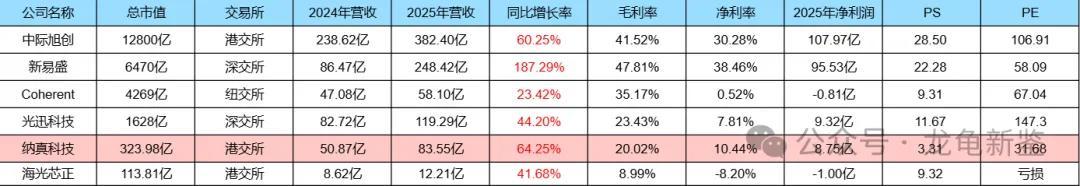
从上图可以看到,纳真营收规模和利润方面,基本看齐光迅科技,按2026年半年报计算,纳真净利润已经超越光迅,目前光迅折算成港元约1628亿,考虑AH流动性,原则按4折折让计算是合理了,但由于近期AH溢价率有拉大趋势,按最极限折扣3折计算,则市值应该在488亿。而本次发行市值323.98亿,应该是留了一定水位了。
纳真IPO前完成多轮融资,最后一位投资者于2025年8月完成投资,每股成本15.37港元,较发售价折让49.64%,IPO前股东有海信集团、春华资本、厦门国资委等,禁售期12个月。
本次公司引入27位机构投资者,认购26.66亿港元,占比47.02%,基石阵容有春华投资基金、高瓴资本、产业资本、明山资本、霸菱等知名机构,其中春华资本属于前股东基石再锁仓,基石禁售期6个月。
总体估值属于让利了一些空间,原因很简单,近期站在光里的被站在田里的打趴下了,要上半年发行也不可能是这个价格,但是水位确实给了,至于能不能扬帆起航还真不好说。本次发行后17.2万手,货量较大,情绪偏冷,所以最终要考虑仓位控制,最后认购热度上不去的话,就要审慎。
如果还相信AI
相信光
就值得冲一把
龙龟评级:
红色(红橙蓝)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢