港股又迎“光模块”新贵,纳真科技到底值不值得冲?

随着全球AI大模型算力需求爆发,作为AI数据中心核心硬件的光模块行业成为了资本市场的“红人”。
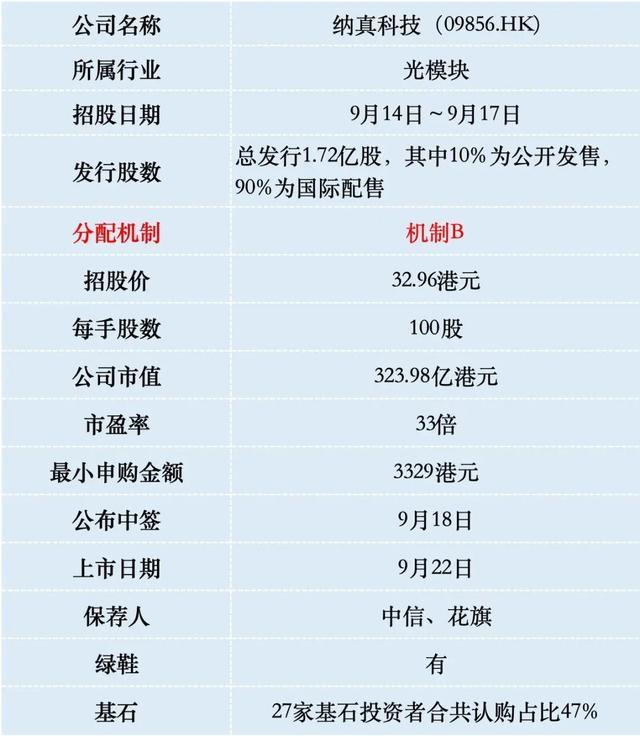
海信集团旗下的光模块大厂——纳真科技正在港交所开启招股,我们一起来看看是否值得申购?
一、招股信息
二、公司概况
纳真科技,是一家成熟的光通信与光连接产品供应商,公司的主打业务有三块,光模块、光网络终端(家用/商用宽带“猫”这类硬件)以及自研的光芯片。
简单来说,纳真科技就是做“光通信枢纽设备”的。数据中心里海量的服务器要互相“说话”,靠传统电线不够快,必须把电信号变成光信号传输,这就需要用到光模块。
按2025年光模块收入算,纳真科技在全球专业光模块厂商中排名第五,市场份额4%;在国内专业光模块市场排第三,市场份额10.1%。
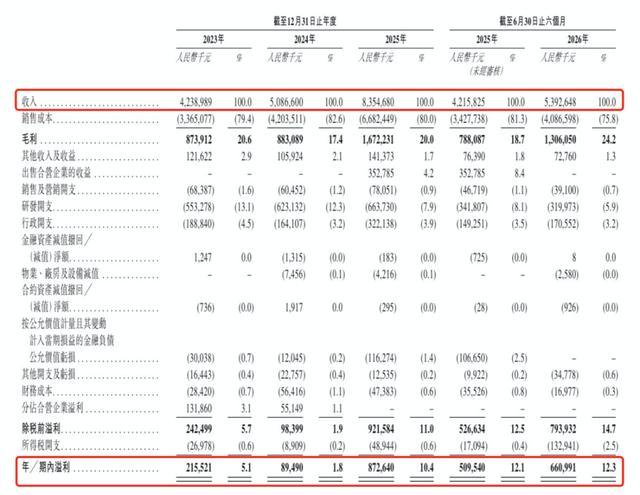
财务数据显示,纳真科技这几年展现出了极强的增长弹力。2023年营业收入为42.39亿元人民币;到了2024年,营收爬升至50.87亿元,增长算稳健;而到了2025年,随着全球AI算力需求的全面爆发,公司直接实现了业绩大提速,全年营收一举冲破83.55亿元,同比大增了近64%。进入2026年后增长势头依然强劲,仅2026年上半年,公司就实现了53.93亿元的营收,比2025年同期又增长了将近28%。
再看净利润,过程就显得比较有波动性了。
2023年公司净利润有2.16亿元,但2024年下滑到了0.89亿元。这主要是因为当时老一代光模块面临去库存和降价压力,同时公司对光芯片等新技术研发投入较大。到了2025年,高端数据中心光模块批量出货,毛利率大幅提振,净利润爆发式增长到了8.73亿元(扣非净利润5.2亿)。
2026年上半年,公司延续了这一盈利态势,半年的净利润就已经达到了6.61亿元。
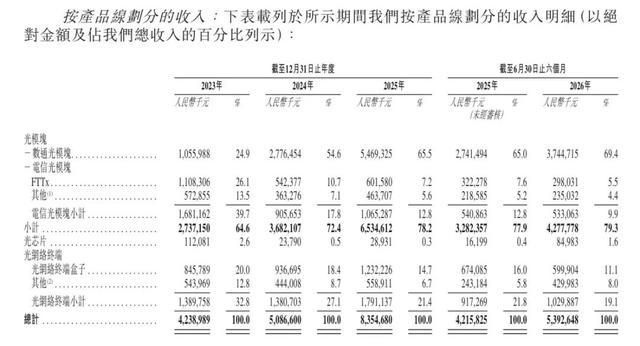
从纳真科技的收入机构来看,光模块在营收中的占比持续提高,从2023年的24.9%,提高到2026年上半年的69.4%,这是公司的养家业务。这几年全球科技巨头疯狂扩建AI算力,推动了800G乃至更高速率光模块的大量采购。
光网络终端2026年上半年营收占比19.1%。这块属于传统基本盘,增速虽然慢一些,毛利率也相对较低,但能提供稳定的现金流。
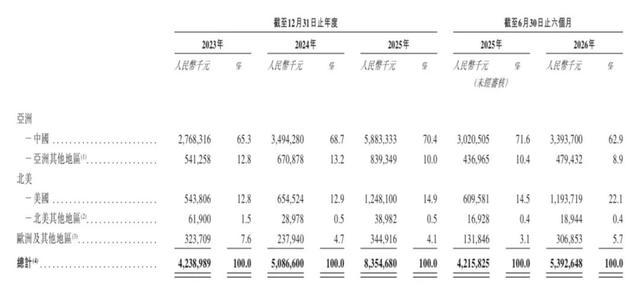
纳真科技2026年上半年海外营收只占37%,和中际旭创、新易盛90%以上的海外营收没法比。纳真科技的数通光模块纯度没那两家领头羊高,它还有30%的光网络终端和电信光模块业务,而这摊子生意主要在国内。所以海外占比低,不等于技术不行,主要是业务结构不一样,国内这块把整体海外比例拉下来了。
三、综合点评
光模块行业目前正处于“史诗级”的景气周期中,AI大模型的训练与推理对数据传输速度提出了变态级的要求。目前行业主流正加速从400G、800G向1.6T高速率光模块演进。未来几年,只要全球AI军备竞赛不停歇,高端光模块的刚性需求就会一直存在。
这个赛道的痛点在于“内卷”与“卷技术迭代”。在A股和港股市场,中际旭创、新易盛、华工科技等龙头占据了大部分高端市场份额(比如800G/1.6T的前排订单)。纳真科技虽然位列全球前五、国内前三,但相比头部绝对老大(如中际旭创),在北美超级大客户的核心份额争夺上,依然面临不小的竞争压力。
纳真科技本次IPO发行价定为32.96港元,募资56.7亿港元,对应上市后的总市值约为324亿港元(约合277.3亿元人民币)。 2026年上半年净利润6.6亿人民币,全年预计14亿,前瞻估值20倍。
看A股光模块,中际旭创2026年上半年净利润147.3亿人民币,机构预计全年330亿,前瞻估值30倍;新易盛2026年上半年净利润75.7亿人民币,全年预期200亿,前瞻估值28倍。这俩是龙一和龙二,估值摆在这。港股由于整体流动性差,同类企业的估值普遍比A股要便宜一截。
也就是说,纳真科技的定价算不上便宜,但也没有离谱飘高,处于一个相对中规中矩的合理区间。对打新来说就比较鸡肋了。
纳真科技上个月底通过聆讯后就开始积极路演,机构想把市值压到280亿,奈何光模块正处于高景气周期,公司非常傲娇,咬着324亿不松口。所以大家可以看到拉来的基石投资者多达27家,但都是一些国内基金公司和产业战投,没啥国际知名长线机构。和中际旭创H股上市时那批淡马锡、阿布扎比、贝莱德、腾讯等级超豪华基石没法比。
纳真科技募资额高达56.7亿港元,这么大的盘子,也别指望结构化发行,大机构又不认这个价,谁来买单?偏偏最近A股、美股光模块都在大幅回调,散户这时候怕是也不敢进场接盘了。
四、预测中签率
纳真科技目前孖展9倍,最终大概率会超购100倍,甲乙组各86008手。申购人数按照6万人算,预估一手中签率80%,申购5手稳中1手。
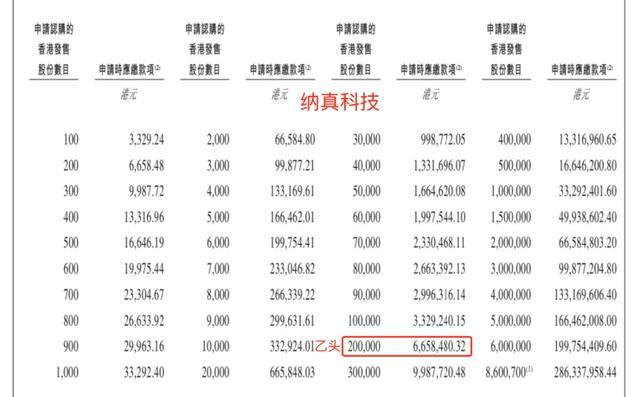
纳真科技乙组按2000人申购算,预估乙头中签40~50手。
五、新股评级
纳真科技的新股评级是放弃!(拿命干>满仓干>梭哈>偷鸡>放弃)