产能利用率96.38%,毛利率却-58.24%,粤芯2029年能扭亏吗?

半导体行业有一条铁律:产能利用率越高,赚钱效应越强。但粤芯半导体把这条铁律打破了——它的产线几乎跑满了,2025年产能利用率冲到96.38%、产销率99.47%,基本是满产满销的状态。然而同一年的毛利率是-58.24%,亏得比2023年产能利用率只有55%的时候还狠。
粤芯的亏损不是产能没打满,而是它的成本模型本身就不支持赚钱。
9月24日,粤芯半导体将在创业板开启申购,计划募资75亿元。
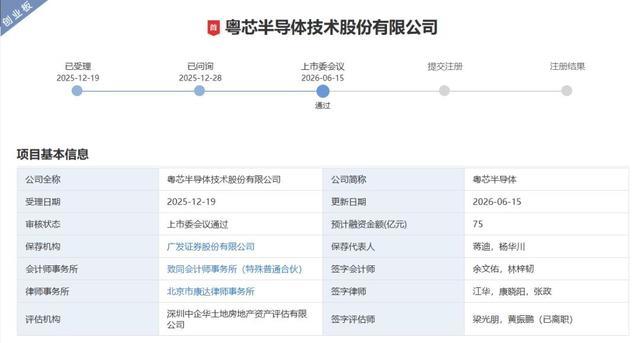
粤芯半导体创业板IPO项目基本信息公示
这家广东省首家量产的12英寸晶圆代工企业,被称为“广州第一芯”,在招股书中给出了一个明确的扭亏时间表:最早2029年合并口径实现盈利,前提是营收持续增长、毛利率逐步回升、产能及研发按规划推进,并且政府补助能稳定到账。
这个时间表能不能信,得把它的营收结构、成本模型和扭亏的前提一层层拆开看。
营收在涨,但每一片晶圆都在亏钱卖
先看收入端。粤芯的营收增长不慢,2023年到2025年从10.44亿元爬到25.82亿元,年均复合增长率57.30%。2026年上半年营收17.77亿元,同比增长68.76%。累计出货超180万片12英寸晶圆,订单排到了下半年。
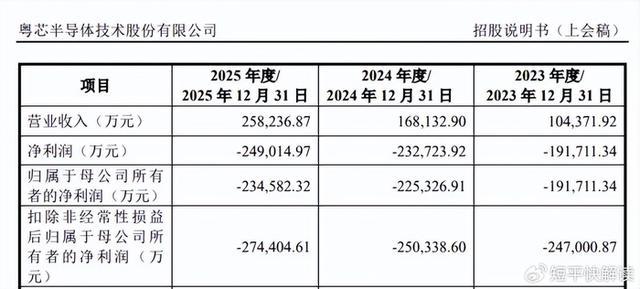
粤芯半导体招股书核心财务数据页面
但把收入拆到业务层面,问题就暴露了。公司主营业务分两块:集成电路代工占近八成,功率器件代工占两成出头。两块业务的毛利率全都是负的——集成电路代工-52.43%,功率器件代工-79.67%。这意味着公司每接一单、每生产一片晶圆,都在倒贴钱。
卖得越多,亏得越多,营收增长不但没有摊薄亏损,反而把亏损绝对值拉大了。2026年一季度营收同比增长71.95%达到8.05亿元,净亏损反而从上年同期的5.68亿元扩大到6.32亿元。
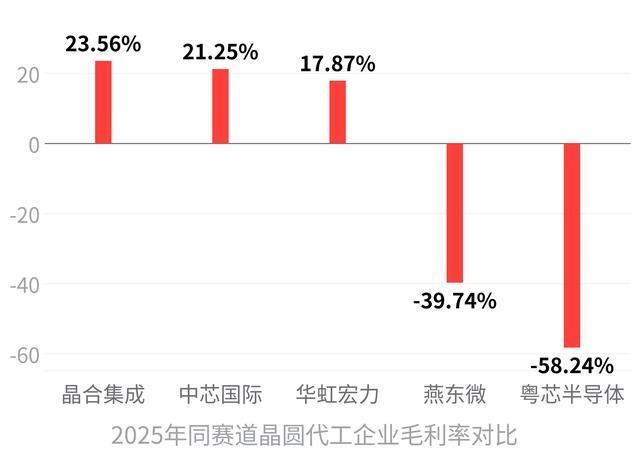
对比同赛道企业,差距就更刺眼了。2025年中芯国际毛利率21.25%,华虹宏力17.87%,晶合集成23.56%,连同样亏损的燕东微毛利率也有-39.74%。粤芯的-58.24%排在最末,且差距不在一个量级。同行在产能利用率回升后毛利率快速修复,粤芯却还趴在深水区。
真正的“吞金兽”:折旧一年吃掉九成营收
粤芯的亏损根源,不在运营效率上,而在资产结构上。
晶圆厂是典型的重资产模式,前期设备投入动辄数百亿,后期通过逐年折旧摊入成本。2025年,粤芯单机器设备一项的折旧费用就达到23.02亿元,而当年公司总营收不过25.82亿元——折旧一项就吞噬了将近九成的收入。这还没算研发费用、利息支出和股份支付。
而且折旧这个成本项目在会计上属于非现金支出,不直接影响现金流,但它会持续压制利润表。更关键的是,折旧是刚性的:设备买回来了,不管产线跑不跑、订单多不多,这笔钱每年都要摊。
粤芯目前拥有两座12英寸晶圆厂,第三工厂即四期项目已于2026年一季度开工,总投资约252亿元,规划月产能4万片。这个工厂一旦建成转固,折旧规模会再上一个台阶,在收入规模还没跟上来之前,亏损只会进一步扩大。
再看资产负债表。2025年末公司资产负债率84.13%,同期行业可比公司均值是36.87%。长期借款规模截至2025年末高达134.9亿元,2023到2025年利息费用从2.82亿元一路涨到3.64亿元。财务费用同样是刚性的,收入没起来之前一分都少不了。
资深注册会计师在分析粤芯后给出了一个判断:即使在现有业务结构和成本构成下把产能利用率拉到100%,毛利率也无法回正——亏损不是单纯“产能爬坡”导致的,核心问题是产品附加值不足。
2029年扭亏,账要怎么算
招股书给出了2029年扭亏的具体量化条件:当公司年收入达到124.70亿元,同时综合毛利率达到8.32%时,可以实现合并报表层面盈利。政府补助也含在这个盈利测算里。
从2025年的25.82亿元到2029年的124.70亿元,中间差了将近100亿营收,四年复合增长率需要达到48%左右。这个增速刚好卡在公司过去三年的增长曲线上,不算离谱,但前提是下游需求不塌、新增产能顺利消化、硅光等高附加值产品放量——任何一个环节掉链子,营收增速就会打折。
毛利率从-58.24%修复到8.32%,需要爬升超过66个百分点。按同行经验,毛利率修复靠两样东西:一是产能利用率维持高位摊薄固定成本,二是产品结构向高附加值方向迁移。粤芯第一项已经做到了,产线近乎满产;第二项才是变量。
它目前是国内唯一能大规模量产12英寸硅光晶圆的代工厂,硅光工艺平台已覆盖400G/800G光模块,并且还在向1.6T和光电共封装方向推进。如果这个差异化路线能兑现,确实有拉高均价和毛利率的空间。
但硅光目前还在早期导入阶段,累计投片超3500片,在公司总出货量中占比微乎其微,要扛起“增收又增利”的大旗还需要时间。
另外,政府补助是盈利模型里一根不能倒的柱子。2023到2025年,粤芯计入当期损益的政府补助分别为5.37亿元、2.53亿元和4.13亿元。如果未来地方半导体补贴政策出现退坡,或者补助落地时间不及预期,扭亏时点会顺延。
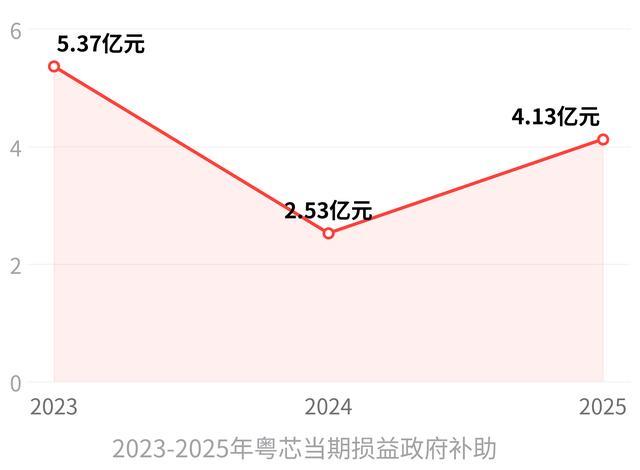
招股书自己也列了这条风险:政府补助的时间和金额存在一定不确定性。
这笔账能不能信
拆完粤芯的成本结构和扭亏前提,结论其实很明确。
粤芯的亏损,不是经营不善造成的——它的产线跑满、订单排到下半年、客户粘性很强、在指纹识别和显示驱动等细分领域站位牢固。但它的商业模式决定了,在折旧洪峰过去、高附加值产品起量之前,盈利是不现实的。
2029年扭亏这个预期,在逻辑上有成立的可能,但前提是用2025年的57%营收增速乘以四年去推、同时假设毛利率修复一帆风顺。而现实是,2026年下半年消费电子供应链已有需求下修的隐忧了,国内成熟制程局部产能过剩也是客观存在的风险。
行业周期是不可控的,粤芯的扩产节奏又绑在后续融资上——四期项目需要252亿元,账面资金加上IPO募资也远远不够。一旦资金接续不畅,产能爬坡被拖慢,扭亏时间表就得整体往后推。
粤芯本质上是一家还在“用融资换产能、用产能换份额”的重资产成长公司。2029年扭亏是一条找得到推演路径的时间线,但它嵌在一连串“如果”之中——如果营收增速不滑坡、如果折旧洪峰扛得住、如果硅光高附加值放量、如果政府补助不缩水。
任何一个“如果”出了问题,时间表就不作数了。