天赐材料暴赚28.61亿却不差钱,为何冲刺港股?

业绩暴涨近十倍,天赐材料并不是缺钱,它缺的是一个能配得上全球化野心的资本平台。
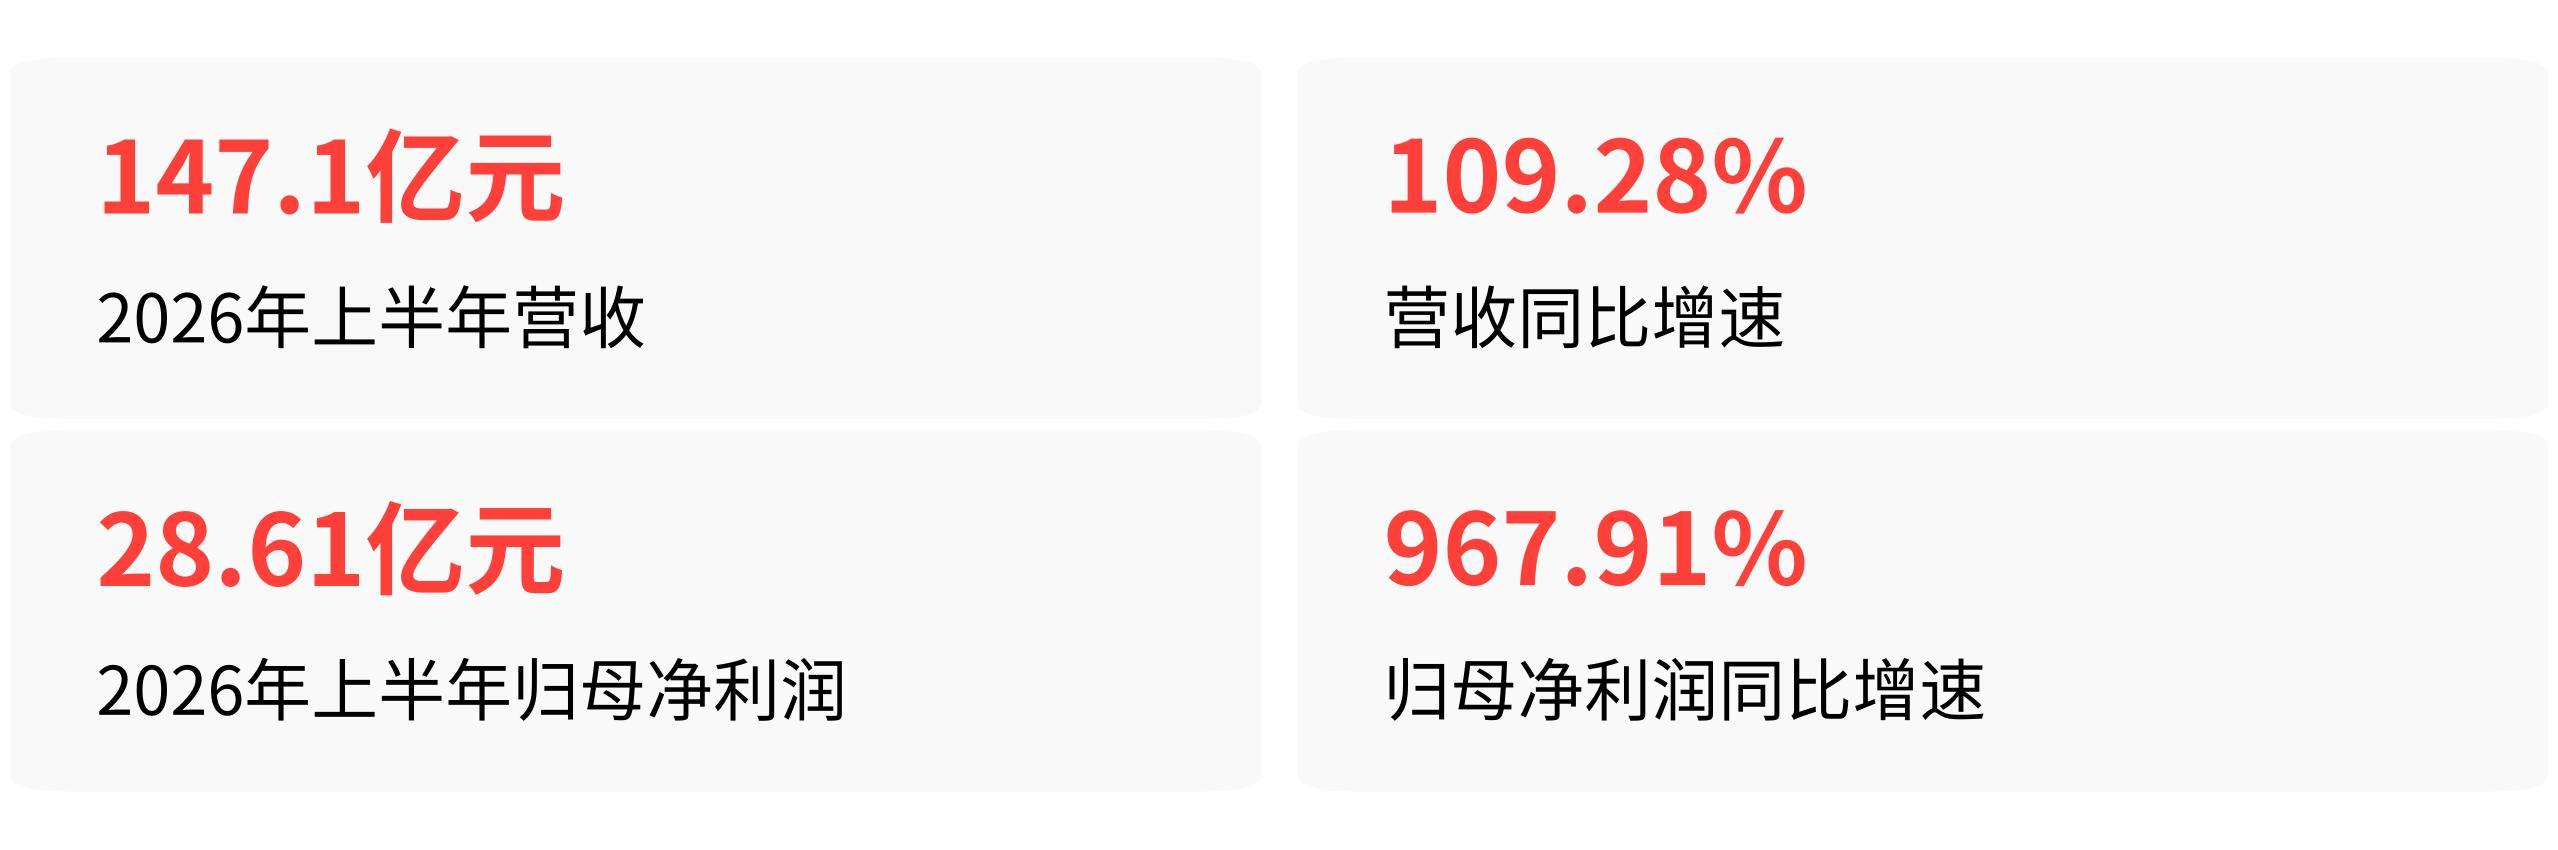
2026年9月3日,天赐材料H股上市申请通过港交所聆讯。两个月前,公司刚交出一份堪称炸裂的半年报:营收147.1亿元,同比增长109.28%,归母净利润28.61亿元,同比暴涨967.91%。利润翻了接近十倍,行业周期触底反弹的红利吃得满满当当。
这个节骨眼上冲刺港股,市场上一度流传各种猜测——有人说A股估值太低要去港股拿溢价,有人觉得是不是现金流撑不住了,还有人怀疑大股东想趁机套现。
全都不成立。
先看钱的问题。截至2026年6月末,天赐材料的筹资现金流净额是负的,-6.57亿元。什么意思?公司不仅没在借钱,还在往外掏钱——分红、还债,处于现金净流出状态。一家上半年净赚28.61亿的公司,如果真缺钱,断不至于在筹资端收缩。
大股东套现的说法也站不住脚,实控人徐金富持股34.27%,上半年持股数量纹丝未动,没有任何公开信息显示其有减持计划。
至于A股估值偏低想在港股拿溢价,更是算错了账——天赐材料A股动态市盈率不过11.68倍,而港股同类新能源材料标的估值中枢普遍比A股还低,港股溢价这回事,根本就不存在。
排除掉这些流行猜测之后,真正的答案反而更清晰:这次港股上市,是一次和业绩暴涨同步推进的全球化重注,而非短期融资的应急之举。
业绩增长的核心增量,恰恰来自最需要资本支撑的海外业务
天赐材料上半年业绩暴增,拆开来看有两个关键驱动力。一是储能电池电解液销量同比增长超过100%,国内储能市场从2025年景气回升以来持续爆发;二是海外电解液销售额同比增长超过126%,欧洲OEM工厂落地并放量,境外客户销量强劲增长,已实现核心客户全覆盖。
注意这个结构:国内业务吃的是周期回暖的红利,而海外业务是从零到一的增量。这部分增量的含金量远高于国内,因为海外交付意味着更复杂的供应链、更高的客户认证门槛、更长的价格锁定周期——一旦打进欧洲动力电池巨头的供应体系,订单就是长期且稳定的。
但对应地,海外扩张也需要大规模的前置投入。欧洲工厂已投产,摩洛哥等海外基地仍在建设中,这些项目的资本开支在百亿级别,单靠现有现金流和国内融资渠道,在效率和灵活性上都明显受限。
港股上市募资的用途也印证了这一点。根据天赐材料此前递交的招股书,80%的募资将用于支持全球业务发展,大头直指摩洛哥等海外基地建设。这不是在国内扩建几条产线就能解决的事,而是需要以港币、美元计价的长期资本来匹配海外资产的负债结构。
这不是天赐材料一家的选择,是全行业在周期窗口期的共识动作
把视野拉高,会发现一个更清晰的结构性信号:2025年到2026年上半年,30家锂电企业申报港股IPO,其中12家是A股一线龙头赴港二次递表。
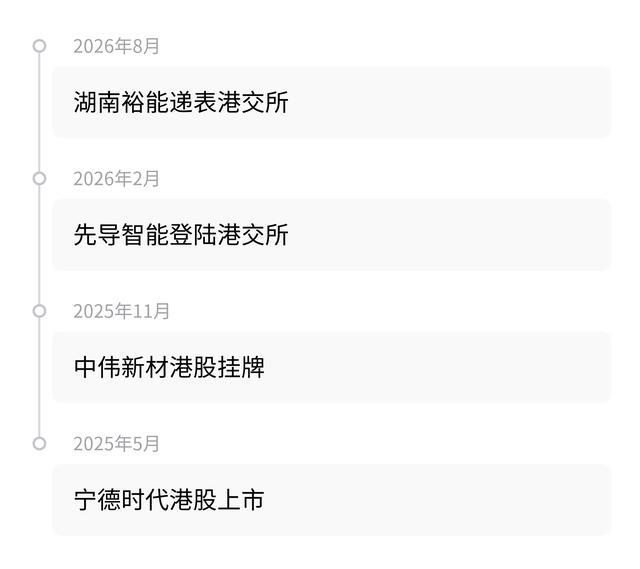
宁德时代2025年5月港股上市,中伟新材同年11月挂牌,先导智能2026年2月登陆港交所,湖南裕能2026年8月递表——时间线和行业周期高度吻合。
这些企业的共同特征是:全部在2023至2024年行业价格深跌、供给出清后,2025年进入业绩回升窗口期,同时全部在推进海外生产基地的建设或投产。
宁德时代落地德国、匈牙利工厂,湖南裕能在西班牙、马来西亚建正极材料基地,中伟新材布局印尼、韩国、摩洛哥,天赐材料重押摩洛哥。港股上市的时间节点,和海外产能从规划到实质性建设的周期完全同步。
这意味着,A+H已经不是单个企业的资本策略,而是整个锂电行业全球化配套的标配。业内已形成清晰的共识:A股深耕国内技术和产业积累,H股对接国际资本与海外客户。
港股作为全球资本聚集平台,能引入长期海外机构股东,同时提供国际品牌背书——对于要做全球生意的锂电材料企业来说,一个在香港挂牌的股票代码,本身就是信用证明。
天赐材料自己的时间线也清晰地说明了这不是短期跟风。2025年9月22日,公司就已首次向港交所递表,比2026年下半年集中出现的A+H上市潮早了近一年。从启动到聆讯,历时整整一年,这是一个从战略层面充分酝酿、按节奏推进的长期动作。
天赐材料在业绩最好的时候冲刺港股,不是因为非上不可,而是因为现在是上得最顺的窗口。电芯厂满产、海外订单放量、利润暴增——资本市场的信心最足,定价也最有说服力。等周期再次波动再启动,估值和认购热情都会打折扣。
对于一家要在摩洛哥、北美、东南亚同时铺产能的全球电解液龙头来说,把全球化资本平台的最后一块拼图补上,正是时候。