蓝箭发射收入仅占研发1.8%,东方空间固体养液体路径能走通吗?

“用固体火箭的收入养液体可回收火箭的研发”,这个商业逻辑本身就存在一个巨大的量级错配。
要理解这件事,先得看蓝箭航天已经走完的路。蓝箭的朱雀二号系列火箭,从2023年首飞至今,2025年全年营收为5209.63万元,其中发射服务收入约占71.54%。同期,蓝箭累计研发投入超过23亿元,仅2025年一年的研发费用就高达9.22亿元,同比增超50%。
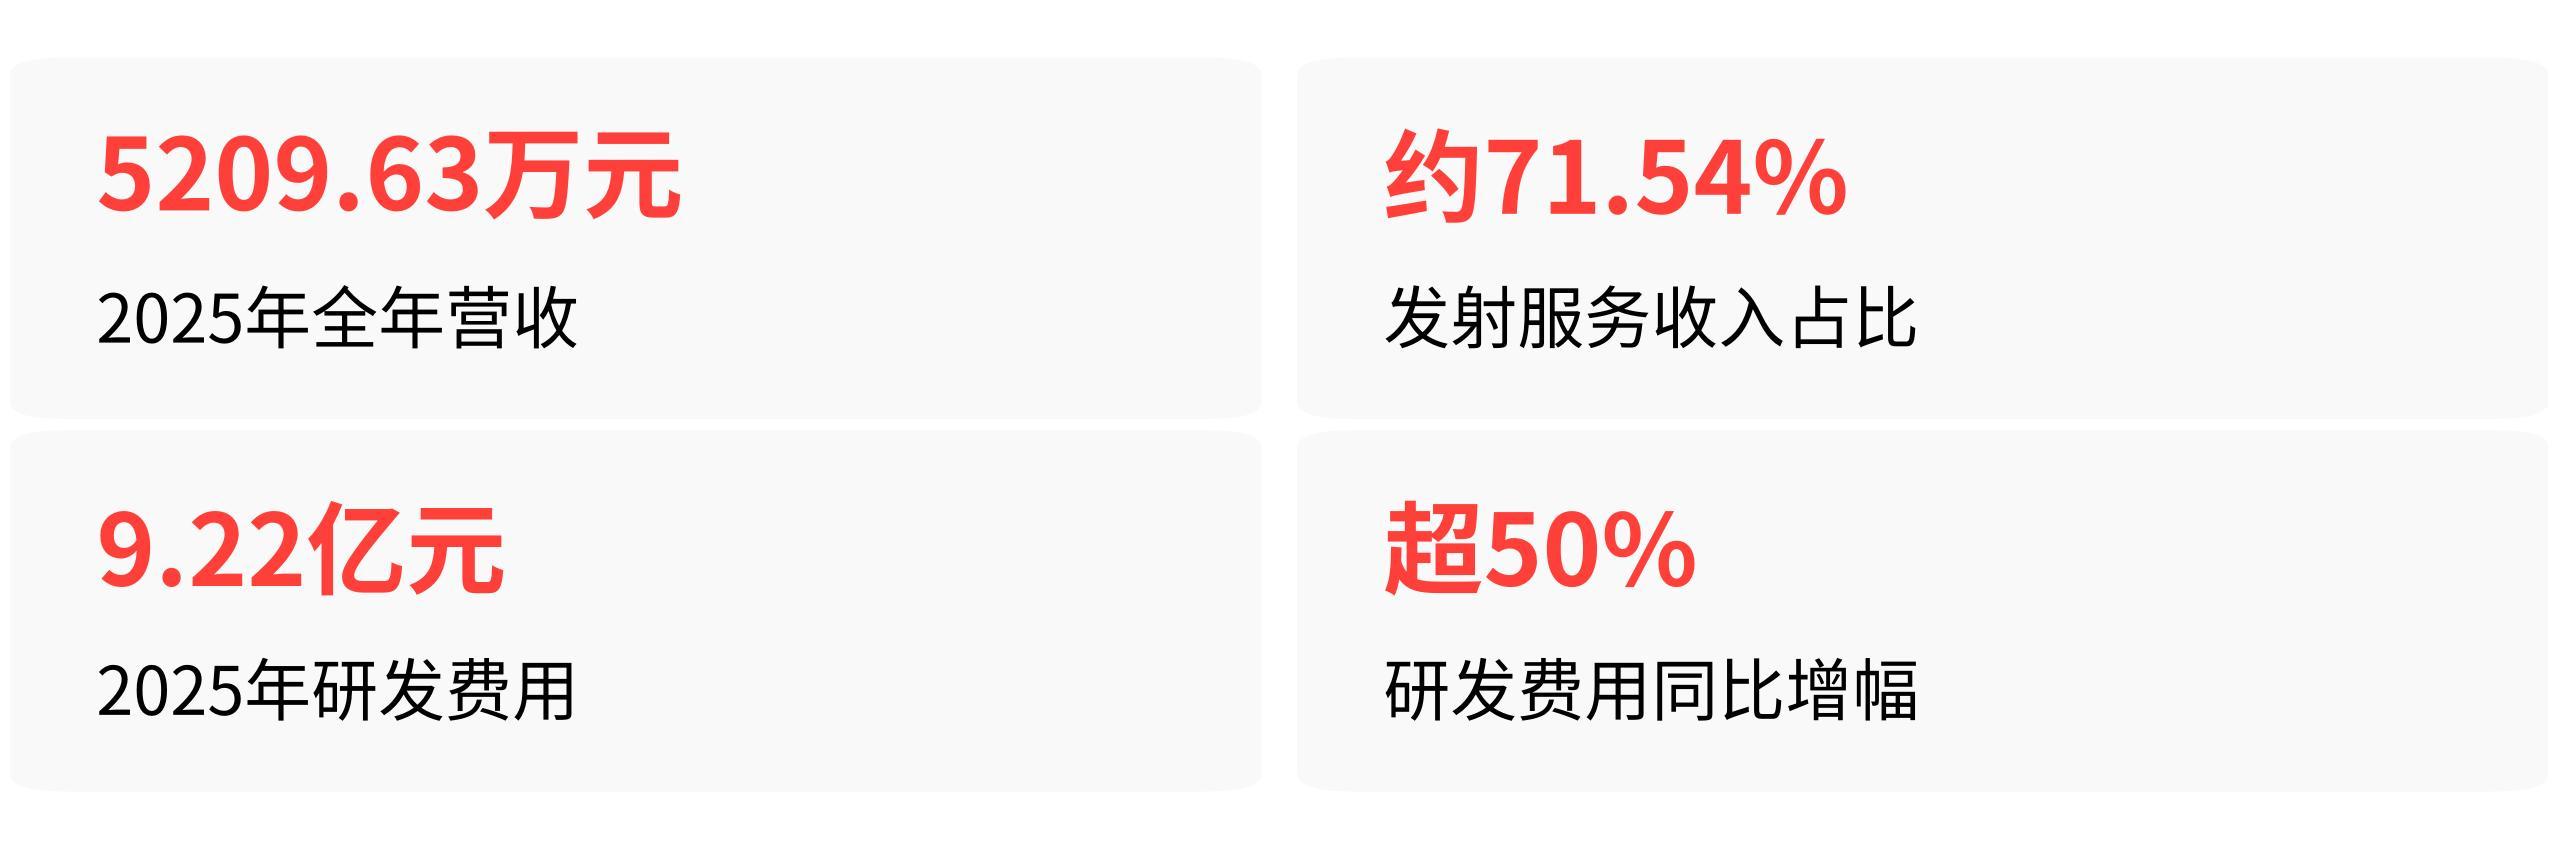
发射收入与研发支出之间存在两个数量级的差距:前者仅为后者的约1.8%。朱雀二号本身还在倒挂——部分商业发射合同的成本已高于合同定价,单发就亏损。蓝箭全程靠一级市场股权融资和75亿元规模的科创板IPO计划,才把朱雀三号可回收火箭推进到完成陆地回收的阶段。
它没有给“靠老型号发射养下一代”留下任何成功先例——它甚至不是“半养”,而是“微量收入+洪水融资”。
那么东方空间手里的引力一号,能不能做得比朱雀二号好得多?
引力一号目前在“整箭包机”模式下做到了盈亏平衡,单公斤发射报价压到了3万元/公斤,比业内同运力区间的5万-6万元/公斤直接打了一个对折。代价是单箭利润空间极其有限。
企业公开的说法是“在整箭包机模式下已实现盈亏平衡”,但从未披露过单箭具体利润额——因为盈亏平衡和能拿出多少钱“养下一代”完全是两个概念。
而固体火箭本身的物理特性,已经把引力一号的盈利能力锁在了一个可见的天花板。固体燃料一旦点燃就不能节流、不能关机、不能二次点火,发动机壳体是一次性消耗品。
这意味着一枚引力一号的全部推进系统都必须跟着箭体报废,不像液体火箭可以通过重复使用来摊薄一子级约70%的成本。它的降本路径几乎只剩下一条——用更大的运力去摊薄每公斤的固定分摊。
这在逻辑上成立,但空间有限:引力一号已经做到了全球最大固体火箭,单公斤报价再往下压,只会进一步压缩已经微薄的利润。
再看需求端,引力一号面对的市场处境有些拧巴。
千帆、GW这类头部的星座客户,已形成了“一箭18星”的标准化批次,而引力一号的运力卡在能打但不够顺手的区间——对小客户偏大、整箭包用划不来,对大星座客户又刚好装不进人家已经跑顺了的标准化节奏,最终只能靠拼单、等窗口凑经济性。
这直接影响订单密度和出价空间,反过来又进一步制约了能形成多少可用于反哺研发的现金流。
引力二号串联的研发支出,同样不是一个量级。它的目标是21.5吨级近地轨道运力的可回收液体火箭,设计海上回收路线。
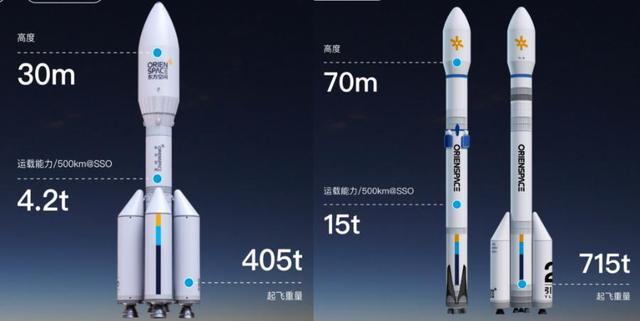
东方空间引力系列两款运载火箭参数对比示意图
华泰证券的分析师直接点出“海上发射+海上回收”模式的前期资本投入体量巨大,配套船舶、海上平台的运维折旧成本居高不下,短期内想要商业化落地存在明显的成本瓶颈。
也就是说,引力二号不仅本身研发烧钱,它所选择的回收路线还在附加一笔巨额的前置硬件投入,这部分钱同样要从引力一号发射收入和外部融资这两个有限的池子里掏。
那引力一号能带来多少发射收入?东方空间2026年全年计划执行4次引力一号发射任务,前期目标是“每季度一发”。即使把整箭包机模式全排满,4发的年收入规模也只能达到数亿元级别。而蓝箭仅2025年单年的研发支出就超过9亿元。
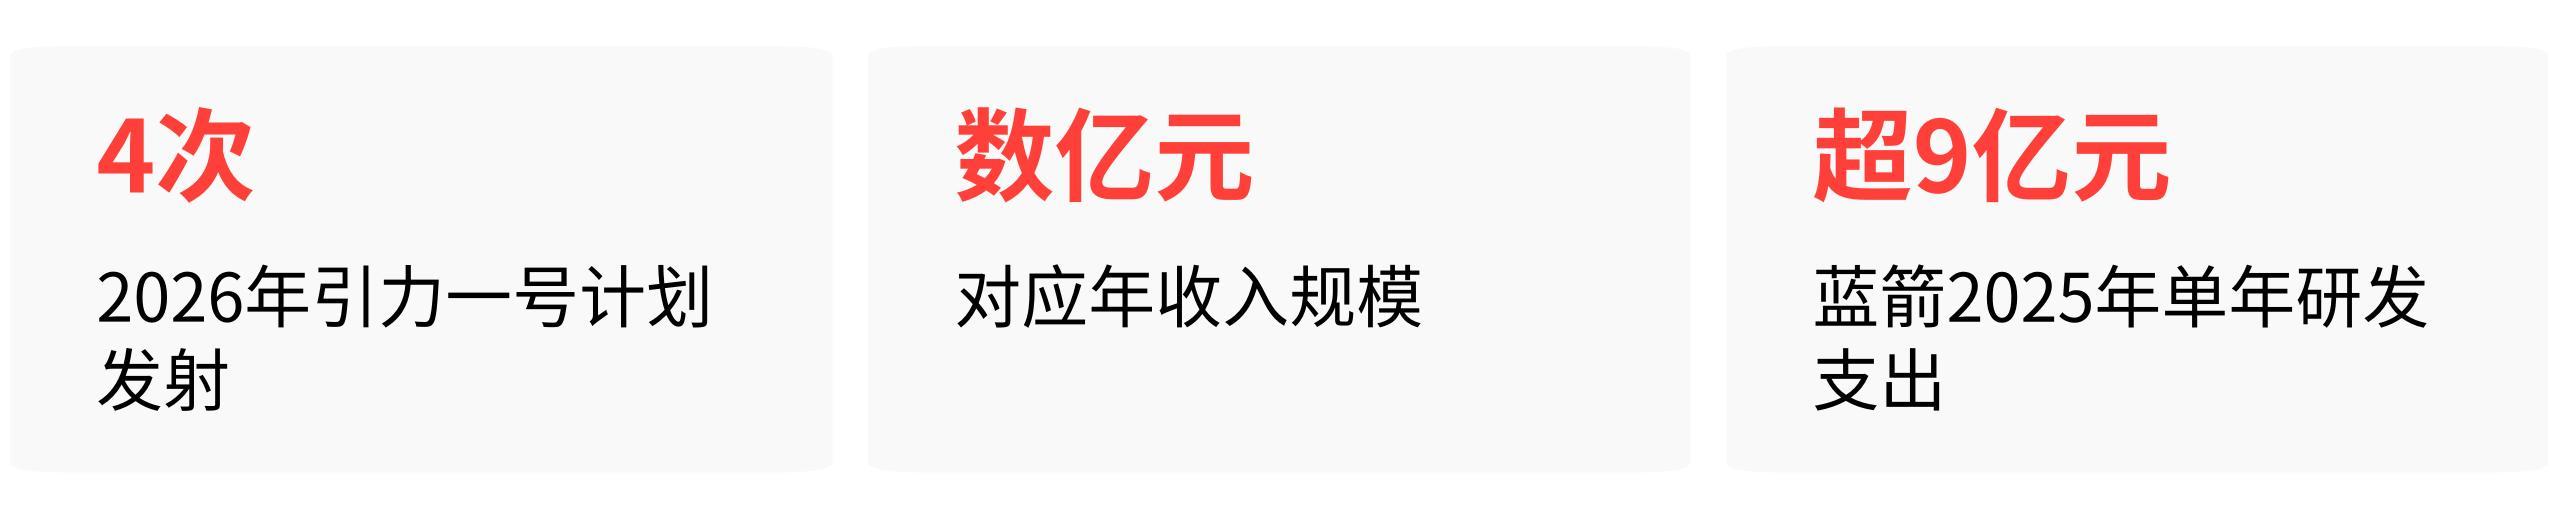
两相对照,“靠引力一号发射收入支撑引力二号研发”这句话,在财务上只有一种解读:发射业务帮公司减少了一部分对外部融资的时间紧迫性,让它在账上烧得慢一点,但它覆盖不了真正构成研发主体的巨额支出。
这并不意味着这条路注定会断。能把风险压下来的前提有三个,且缺一不可。一是发射密度——引力一号必须尽快从2026年的4发量级跃升到每年6发以上,用更高的频次去摊薄海上发射平台的固定维护成本和总装测试成本,让整箭包机的微薄利润不被固定成本吃光。
二是液体火箭专属发射工位——引力二号目前没有自建工位,需要和十多家企业一起排队使用国内唯一的通用液体工位。没有工位就没有高频发射验证,没有高频验证就无法跑出复用带来的成本摊薄,这一切又会反噬早期融资的估值逻辑。
三是后续融资能够按节奏衔接——好在东方空间2026年已完成Pre-C轮数亿元融资和山东国资战略投资,资金都定向用于引力二号研发,同时还在推进2027年科创板IPO筹备。这些是当前真正的资金主线,发射收入只是辅助线。
蓝箭的教训直白而残酷:在商业航天的早期,没有任何一家公司是靠现有型号的发射收入把下一代可回收火箭堆出来的。它从头到尾都是融资支撑的路径。
东方空间的“固体养液体”叙事,真正要扛起的不是盈亏平衡,而是用一种更低烧钱速度的方式渡过融资窗口之间的干涸期——并且在工位、技术路线、订单密度的多重夹缝里,抢在竞争对手完成回收验证之前把引力二号打上去。