10年融70亿、全球首枚液氧甲烷入轨,蓝箭航天为何仍面临盈利难题

2023年至2025年,蓝箭航天三年营收加起来超过6000万元,同期研发投入烧了超23亿元,账面亏损超37亿元。但就在今天下午,它的朱雀二号改进型遥七火箭刚刚完成了民营航天首次大型星座10星批量组网发射。
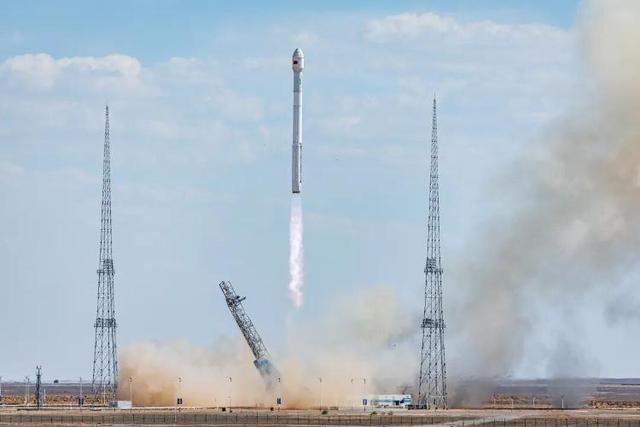
朱雀二号改进型火箭点火升空执行发射任务
这家公司表面上是家“火箭公司”,本质上是一家靠着一级市场股权融资和国家队产业基金活到今天的硬核研发机构。
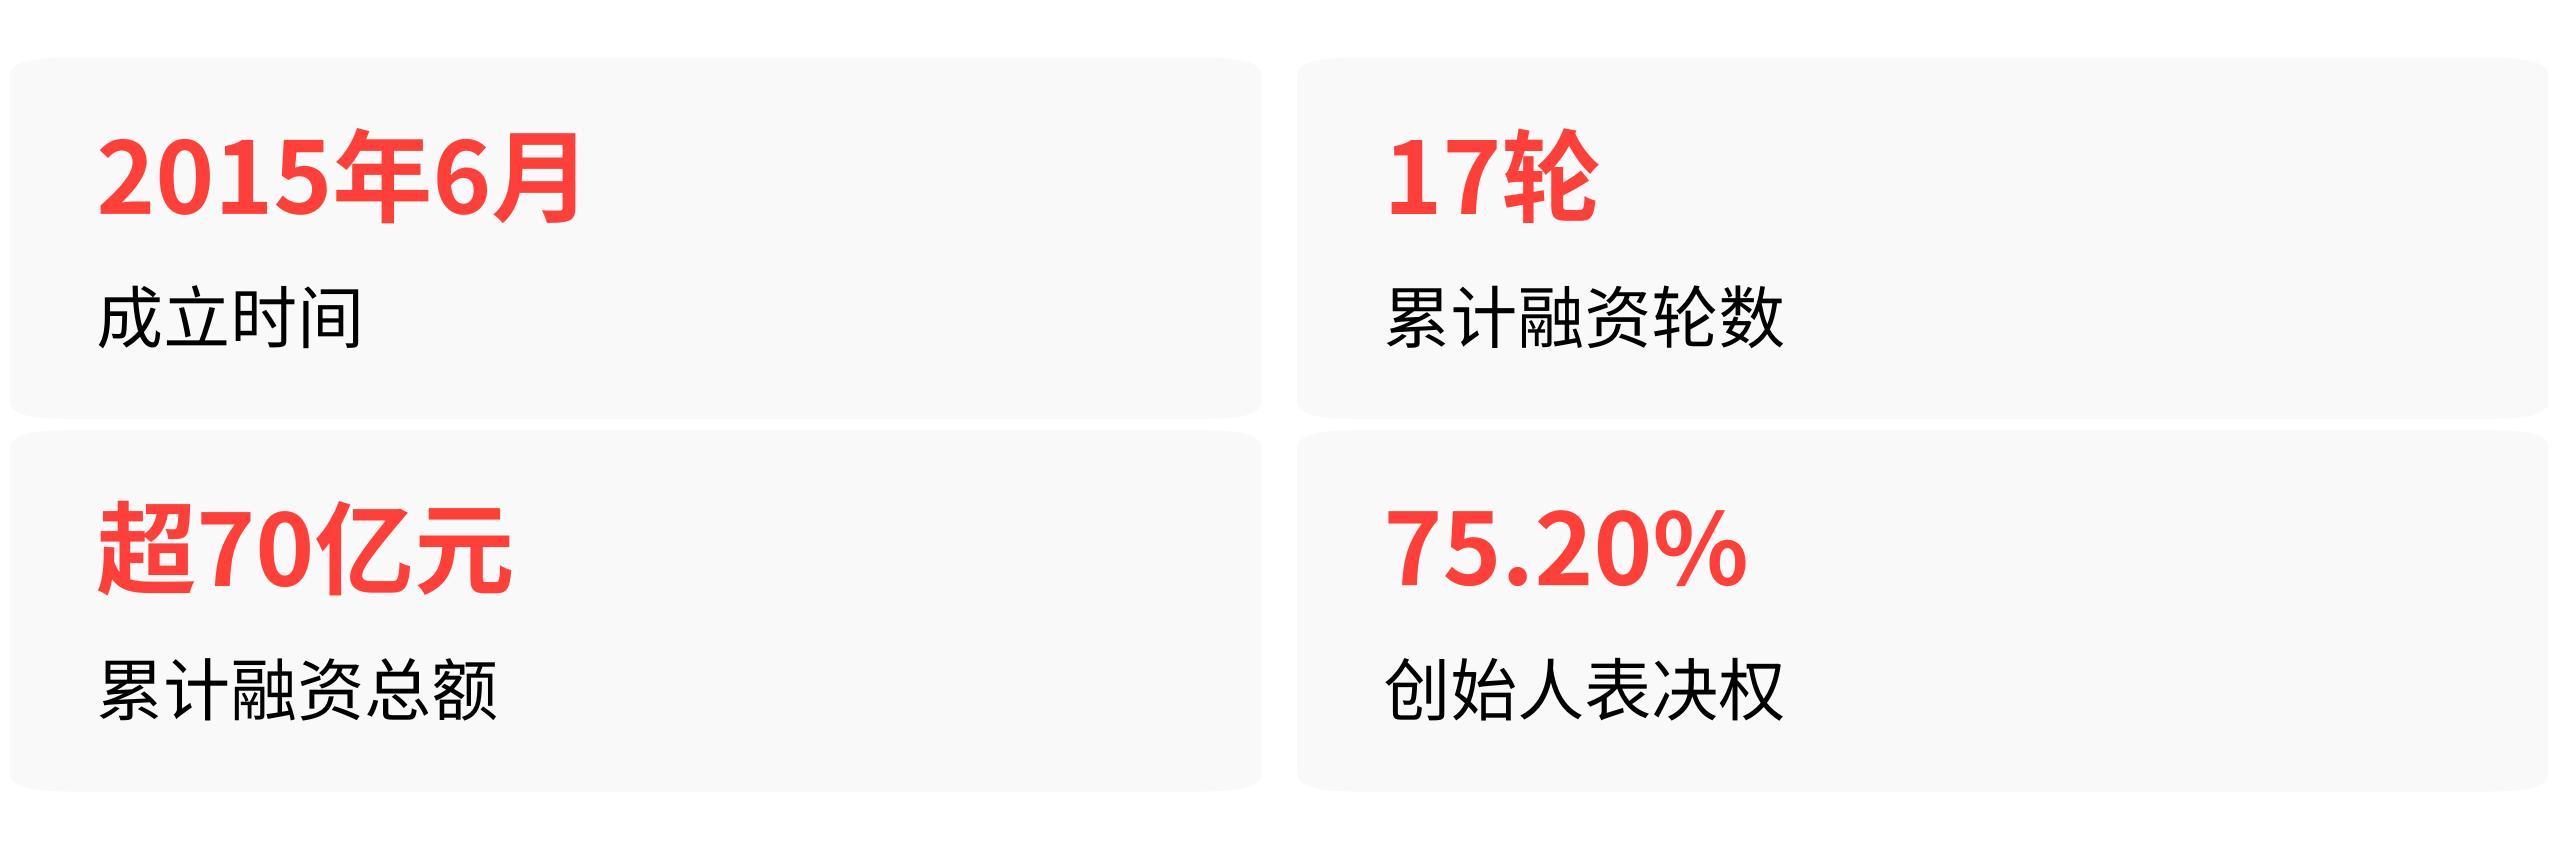
它的基本盘可以一句话讲清楚:2015年6月1日成立,创始人张昌武是金融背景跨界航天,他合计控制公司23.47%股份及75.20%表决权,是实际控制人。公司注册地在北京亦庄,迄今累计完成17轮融资,总额超70亿元,机构股东78家,最大机构股东是基石资本。
它的核心技术参数,和同行不在同一张表里
蓝箭航天是国内最早聚焦液氧甲烷路线的民营火箭企业。
从2018年朱雀一号首飞失利后全面转向自研液体发动机,到2023年7月朱雀二号遥二成为全球首枚成功入轨的液氧甲烷火箭,再到2026年8月朱雀三号完成国内首次着陆支腿方案入轨火箭一子级陆地回收,以及今天下午刚完成的千帆星座10星批量组网任务——它把“入轨→常态化发射→回收验证→批量组网交付”整个链条跑通了。
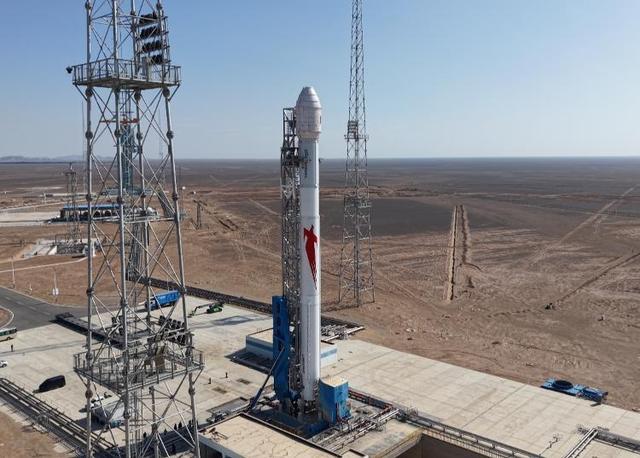
朱雀系列火箭竖立于沙漠发射场工位
对比同赛道更直观:星河动力的液体火箭智神星一号2026年9月刚完成首飞,走的是液氧煤油路线,液体入轨至今只有1次;星际荣耀的双曲线三号还没首飞。
蓝箭的朱雀二号系列已累计完成9次飞行,而且是唯一实现26天发射间隔、唯一完成陆地支腿火箭回收、唯一拿到千帆星座批量组网大订单的民营航天企业。
朱雀二号改进型当前近地轨道最大运力6吨,朱雀三号回收状态下设计运力12.5吨,一子级设计复用次数不少于20次。两型火箭共用天鹊-12A、天鹊-15A发动机,覆盖当前国内商业航天绝大多数发射需求。
十年融了超70亿,每一轮都踩在技术节点上
蓝箭航天的融资时间线和它的技术里程碑高度咬合:
2015年天使轮1000万元,创始团队三人提出“融资一千万造火箭”,业内普遍觉得不靠谱。2016年A轮,领中资本入场。
真正让早期投资人吃下定心丸的是2019年底到2020年的两轮融资——2019年12月C轮5亿元,2020年9月C+轮12亿元,红杉中国、经纬创投、基石资本入局,对应投后估值52亿元。
这时的背景是2019年天鹊80吨级液氧甲烷发动机试车成功,实现了中国民营大推力液体发动机零的突破。
2023年7月朱雀二号成功入轨后,资本开始疯狂追捧。2023年12月完成12.2亿元融资,投后估值177亿元;2024年国家制造业转型升级基金出手9亿元,这是公司历史上单笔最大投资。2025年4月再增资1.5亿元,估值抬到208亿元。
截至2025年末累计融资超70亿元,最新申报IPO对应估值约750亿元,拟募资75亿元。
每一轮融资都不是“热钱”,都对应着一个具体的技术里程碑——发动试车成功、入轨验证、回收突破。资本在给技术节点标价,不是给当期营收标价。
钱快烧到临界点了,这是最大的争议
但必须直面一个现实:蓝箭航天2023年至2025年的营收分别是395万元、428万元、5209万元,而研发投入同期是8.3亿、6.13亿、9.22亿元,三年累计亏损超37亿元。单次发射成本远高于商业化定价,部分已签约合同预计产生亏损。
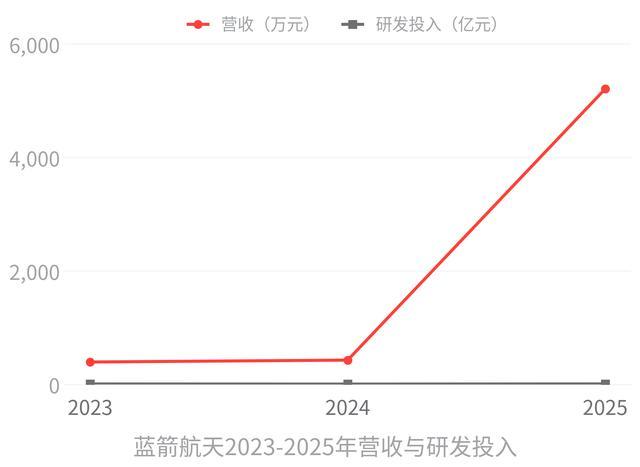
招股书明确写了:预计最早2029年才能实现合并报表盈利。这个预测的前提是朱雀三号批量化生产、一子级20次复用目标落地、发射频次大幅提升——而目前20次复用的设计指标只完成了首次单支腿着陆验证,尚无任何多次复用的实测数据。
南开大学金融学教授田利辉公开指出,若无法将单次发射成本压至1亿元以内,2029年盈利目标完全缺乏商业闭环支撑。
另外,IPO审核在2026年3月曾因财务资料过期中止3个月,2026年6月更新财报后才恢复“已问询”状态。发射失利记录也不容忽视:2025年8月朱雀二号改进型遥三因供电母线短路失利,2025年12月朱雀三号遥一回收试验因异常燃烧未完成软着陆。
蓝箭航天身上有一个残酷的商业问题至今没有答案:在火箭回收复用技术被反复验证、单次发射成本真正击穿盈亏平衡线之前,它能不能靠一级市场的钱撑到那一天。
今天下午千帆星座的批量组网发射给出了正向信号——它拿到了订单、具备了交付能力、占据了市场先机,但距离“稳健盈利”这个商业公司的底线,还差至少三个完整的技术验证周期和一次发射频次的真正爆发。
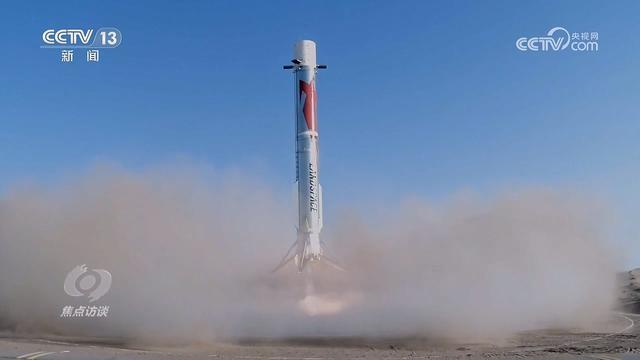
蓝箭航天火箭一子级完成着陆返回试验