
2000家店之后,老乡鸡还要证明什么?

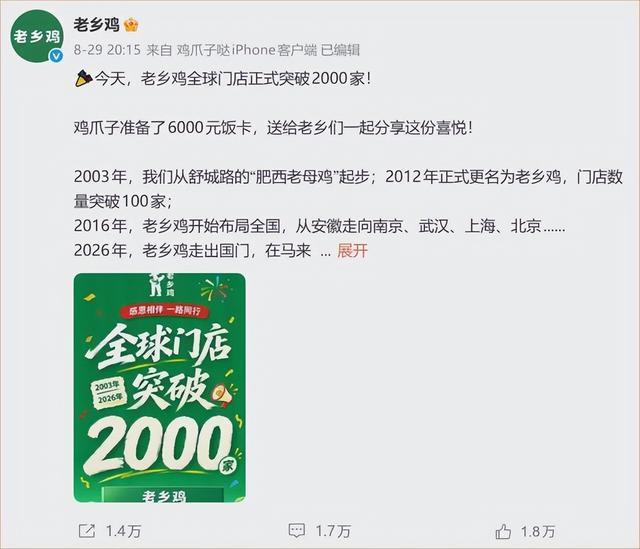
8月29日,老乡鸡官方发文称旗下门店数量已经突破2000家。
对于任意一家餐饮连锁来说,2000家门店都是一个足够漂亮的里程碑,但有些尴尬的是,这家中式快餐巨头并没有成功撬开资本市场的大门。
过去四年,老乡鸡总共五次冲击IPO失败,就在8月初,老乡鸡最新一次的招股书刚刚期满失效。
让人好奇的是,一家坐拥2000多家门店、经营状况不错,且在消费者口中口碑十分坚挺的餐饮连锁,为何会屡次折戟IPO?
或许答案就藏在老乡鸡最引以为傲的特点上:它太“老实”,也太难以复刻了。
从2003年合肥舒城路上第一家“肥西老母鸡”起,到如今把第2000家门店开在北京东方银座,甚至还把门店开进马来西亚,老乡鸡用了23年时间,把自己从街边小店做成了全国最知名的餐饮连锁之一。
就目前的市场格局来看,2000家店已经是足够跻身第一梯队的规模,而老乡鸡在招股书中也引用灼识咨询的数据,用“中国最大中式快餐品牌”来形容自己。
但问题在于,2000家门店固然可观,但是和“全国品牌”并不能完全画上等号。
根据老乡鸡最新一版招股书,截至2025年8月31日,老乡鸡的1658家门店中,共有1434家门店位于华东地区,占比超过80%。
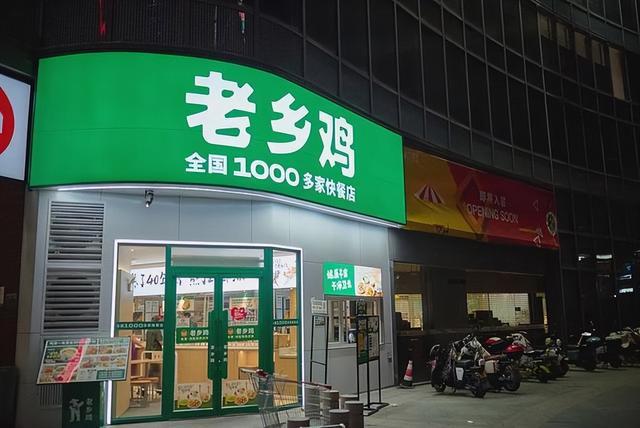
其中,安徽一省就独占784家门店,占华东门店总数的一半左右。
而在华东地区之外,老乡鸡不仅门店数量有限,经营效率也存在差距。2025年前8个月,位于北京、江西、湖北、河南等地的老乡鸡门店日均销售额约为1.58万元,低于安徽的1.69万元和浙江的1.71万元。
这说明了一个问题:老乡鸡在华东地区能够做到开店够密,且效率够高。但在华东地区之外的门店,似乎并没能复制华东地区的成绩。
而站在资本的角度来看,比起单纯的数量,跨区域的运营能力,以及可复制的经营模式才是长期增长的稳定后盾。
老乡鸡需要证明一件事,如果自己能把安徽的近800家门店运营明白,那也能把全国各地的数千家门店同样变成盈利机器。
毕竟对于华东地区来说,老乡鸡的密度已经见顶,想要继续增长,只能向外探索。
老乡鸡也意识到了这一问题,于是在近几年加快了开店步伐,还开放加盟模式,南下广东、北上北京,甚至把门店开出了国门,逐步朝更多市场渗透。
只不过,相比于那些早早把门店规模铺遍全国的同行们来说,老乡鸡的步伐明显慢了不少。
其实,真正限制住老乡鸡开店速度的因素并不是开店难度和品牌号召力,而是老乡鸡的立身之本:供应链。
目前,老乡鸡在合肥和上海建设了两个大型中央厨房,合计能支撑2500~3000家餐厅;除此之外,老乡鸡还坐拥三座大型的自建养鸡场,以及一座占地3.2万亩的自建农场。
配合自己搭建的冷链体系,老乡鸡能够在2天之内把新鲜出炉的菜品送抵全国的各个门店,安徽省内及上海仅需一天。
但这套模式一旦扩张,就会面临“先有鸡还是先有蛋”的逻辑难题。
想要在一个区域扩张,就得事先布置庞大的供应链体系。没有庞大的供应链体系,就没法支撑起足够多的门店;而没有足够高效的冷链覆盖,就无法在外地像安徽一样高密度铺店。
所以说,老乡鸡目前的难题并不只是如何开店,而是如何把“安徽模式”复制到全国各地。
这也是为什么老乡鸡虽然拥有不小的门店数和良好的用户口碑,但始终讲不好资本故事的原因——过去20年来让老乡鸡走到如今这一步的,正是这一套难以复制的“硬功夫”。
站在资本的角度来看,老乡鸡的这套打法确实不够“性感”。
毕竟在2000家门店的背后,是两个大型中央厨房、三个自建养鸡场以及8个配送中心组成的庞大供应链。支撑这样规模的重型“大后方”,无疑代表着十分高昂的成本。
从招股书上可以获知,2022年至2025年前8个月,老乡鸡整体毛利率分别为20.3%、23.3%、22.8%和24.6%。
相比之下,小菜园在2026上半年的毛利率高达67.7%;海底捞同期毛利率则为58.41%,老乡鸡实在不算优秀。
只不过,这种资本市场眼里的“低效率”,却是老乡鸡在普通消费者眼中扎实口碑的基石。
尤其在近几年,关于预制菜的争议甚嚣尘上,老乡鸡虽然采用了中央厨房和部分预制菜,但却在消费者群体中没有陷入“被讨伐”的对象。
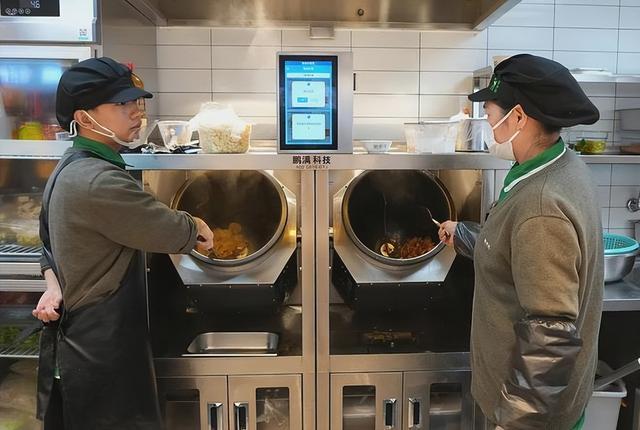
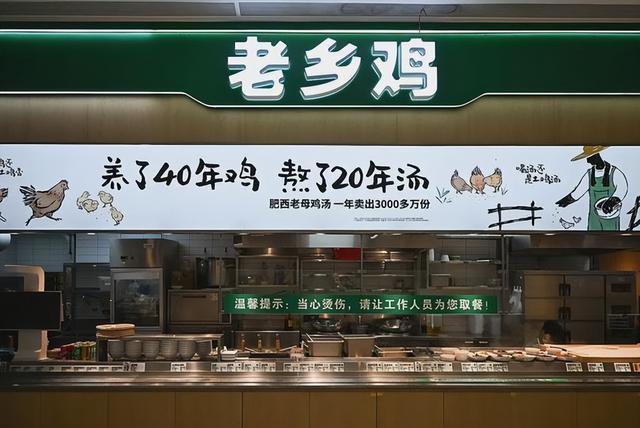
原因很简单,老乡鸡对待消费者足够“真诚”。2024年老乡鸡在微博发布《致消费者公开信》,信中详细阐明了老乡鸡在售菜品中哪些是预制的,哪些是现制的。甚至从食材来源、供应渠道到制作方式全部都公开了出来。
在老版《公开信》置顶一年后,今年老乡鸡更是发布了《菜品溯源报告2.0》,报告称在116个正餐菜品中,餐厅现做菜品占75%,半预制占24.1%,完全复热的预制菜只占0.9%。
如此做法,对于一家客单价在30元左右的快餐来说未必能保证足够高的利润,但收获了消费者的信任。
当然,老乡鸡也不愿意把自己困死在“高品质、低效率”的“重运营”坑里,近几年来,他们一直在想办法提升扩张效率,而这个办法就是开放加盟店。
2022年底,老乡鸡仅仅拥有118家加盟店;而到了2025年8月,老乡鸡加盟店已经增加到了733家,而同期直营店的数量却从曾经的1007家减少到了925家。
根据招股书,2025年前8个月,老乡鸡的加盟业务收入达到9.42亿元,占总收入20.6%,成为重要的增长引擎。可以预见的是,老乡鸡如今把门店开到2000家,靠的就是加盟模式的成功。
可以说,“轻”一度是资本市场最青睐的餐饮连锁模式,毕竟更轻的发展模式,意味着更快地占领市场,而“给加盟商卖原料和设备”的收入模式,也要比“直接给消费者卖食物”稳定得多。
这套打法最著名的代言人自然是“奶茶一哥”蜜雪冰城,靠着极高的性价比,以及轻量化的加盟模式,蜜雪冰城曾经在一年内开设将近1.3万家门店,增速高达33.1%。
但“轻”与“快”并不意味着适合每一家连锁,如今蜜雪冰城也面临着门店规模见顶等问题,陷入增长瓶颈后,他们也在慢慢放缓脚步。
对于老乡鸡来说,彻底变轻或许并不是一条合适的道路,毕竟老乡鸡近几年来积攒下来的消费者口碑,是相较于规模来说更不可替代的品牌资产。
如果老乡鸡为了扩张,开始把采购权限、制作标准甚至产品体系等核心因素一并交了出去,那它可能会成为又一个飞速开店的“连锁新星”,获得资本青睐。
但同时,老乡鸡也可能会变成一个容易复制、缺乏差异化的普通连锁,最终泯然众人。
如何在“快”与“慢”、“轻”与“重”之间找到平衡,才是老乡鸡的终极难题。
这几年是中国餐饮行业的“上市高峰期”,光在2025年,就有蜜雪集团、古茗、绿茶餐饮、遇见小面等一大批连锁餐饮集中上市。
而这股势头也延续到了今年,光看公开数据,就能发现今年有老乡鸡、巴奴火锅、比格披萨、袁记食品等诸多品牌都在想办法上市,品类也从此前以新茶饮为主,扩展到如今更加多元的餐饮赛道。
但遗憾的是,到目前为止,2026年似乎还没有一家中国餐饮企业成功上市,这波与其说是“上市潮”,似乎更像“递表潮”。
看起来,餐饮行业从未像今天那样渴望登陆资本市场,但在热潮背后,现实却在不断给行业泼冷水。
数据显示,2026年前7个月,全国餐饮行业收入达到32822亿元,同比增长2.6%,其中限额以上单位餐饮收入只增长了1.5%;到了7月份,限额以上餐饮收入同比已经没有增长。
中国饭店协会的数据也显示,虽然暑期客流量和订单量有所恢复,但客单价并没有同步上涨,行业仍普遍存在“以价换量”的现象。
可以说,我国的餐饮市场依旧庞大,但已经从过去“有钱一起赚”的增量市场,变成了如今围绕客流、客单价和门店位置反复争夺的存量市场。
对于如今的头部餐饮企业来说,持续求变,已经成了为数不多的出路之一。
如果单店增长慢,那就不停扩张开;如果一、二线城市越来越拥挤,那就想办法“打入县城”,在三、四线城市找到生机。
而当这些动作需要更深更全的供应链、更高级的数字化系统,甚至更专业高效的营销公关团队时,上市融资自然会成为不少品牌的首选项。
在袁记云饺的招股书中,就说明了品牌想募集资金用于数字化建设、海外扩张、品牌研发和供应链升级,对于已经达到千店规模的大型连锁来说,上市无疑是最快的搞钱途径。
但是,上市虽然是品牌发展的加速器,但并不一定能解决眼下的难题。
目前的国内餐饮品牌面临的问题大同小异:客单价下滑、单店增长承压、加盟商盈利周期变长、跨区域扩张后的品控稳定性等等。
这些问题并不会因为一次上市敲钟而消失,相反,当品牌上市后,持续增长、利润率和股东回报等问题,又会成为品牌首先要面对的压力。
当“资本需求”被放置在“消费者需求”前面时,品牌需要面对的问题反而变得复杂了起来。
对于老乡鸡来说,这也是最需要警惕的地方。
现阶段的老乡鸡,并不缺一个能让自己跑得更快的理由。2000家门店的规模足以说明老乡鸡的规模已经相当之大,但它仍然需要找到既能在全国复制“安徽模式”、又不会丢失口碑的办法。
不管是高密度门店规模、高效和深度的供应链,都不是单纯靠着“资本打鸡血”的方式就能在短时间之内完成复制和扩张的。
在这种前提下,一旦老乡鸡进入资本市场,“开店目标”和“增长预期”就会从选择题,变成经营过程中必须完成的业绩难题,而自己一向赖以为生的供应链、现制菜品、重视品质的“笨办法”还能否跟上脚步,还不得而知。
这并不是说老乡鸡不应该上市,而是对于一家仍在寻找全国化答案的餐饮企业来说,资本的加速最好发生在方向已经被证明之后,而不是用加速本身来寻找方向。
对一家餐饮企业来说,上市可以晚一点,但如果为了跑得更快,把消费者最初喜欢它的理由弄丢了,再大的门店规模也很难补回来。