
鸿富诚申购解读

大家好,我是量子熊猫。
两个重要的数据,第一个是昨天公布的 8 月 社融数据,第二个是今天公布的 8 月经济数据,为了方便分析和节约篇幅,直接把两个做一个交叉分析解读。
先说社融,8 月新增社融 1.66 万亿元,同比少增 9083 亿元,低于市场预期的 1.99 万亿,存量社融增速 7.2%,低于前值 7.4%。
结构上,居民端短期贷款减少 1219 亿,同比多减 1324 亿,中长期贷款减少 822 亿,同比多减 1022 亿,已经连续两个月双双负增长。
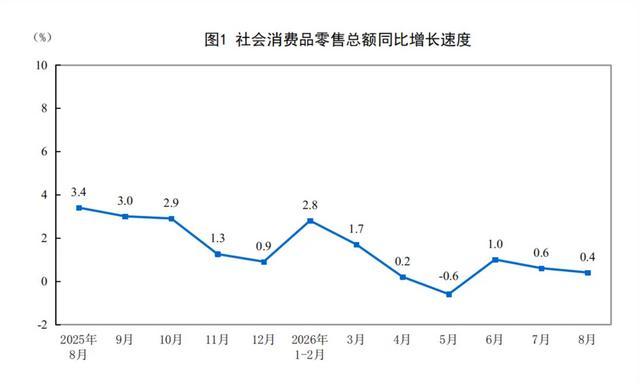
不仅房地产弱,消费也继续弱成 dog 了,把今天公布的 8 月社零数据放进来,6 月好不容易上去的内需又成了高山流水,今年1-8 月累计同比只有+1.1%,感觉破 1 是早晚的事了,对比去年全年是 3.7%。
结构上8 月社零同比增长大头是烟酒 +12.5%,通讯器材+27.3%,下滑大头是汽车-18.5%,金银珠宝-17.5%,建筑及装潢材料类-11.8%。
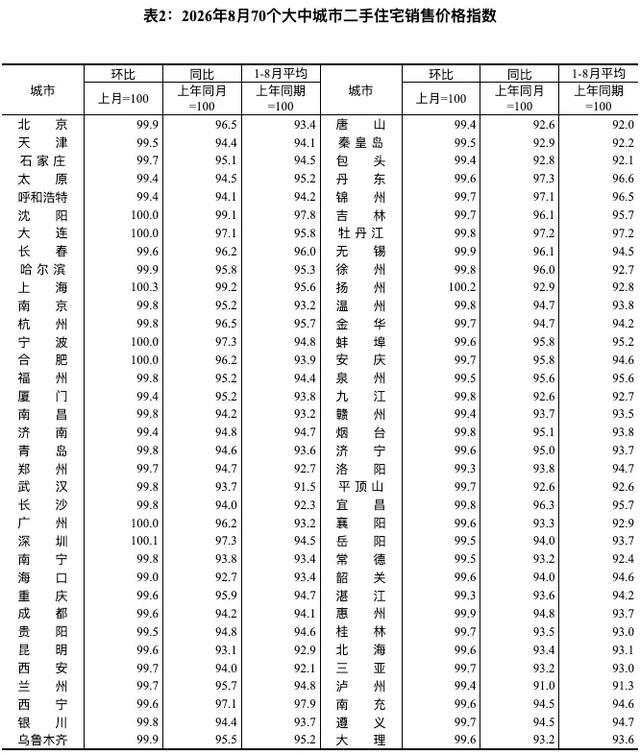
还有二手房的数据也放进来, 8 月环比上涨或持平的城市一共有 8 个,分别是沈阳、大连、上海、宁波、合肥、广州、深圳、扬州,虽然跟上个月持平,但是常青树中除了广州、上海和深圳外,北京已经掉队,剩几个都是临时补位的没什么含金量,并且环比增长的实际只有上海、深圳和扬州,其他的都是持平而已。
企业端短期贷款减少 1600 亿,同比多减 2300 亿,中长期贷款增加 3200 亿,同比少增 1500 亿,票据融资增加 1000 亿,同比多增 469 亿。
企业数据也基本跟上个月一致,短期和中长期继续少增,然后票据融资这个冲量水货继续高增,不过原因其实昨天已经解释了这里重新贴上:
今年前 8 个月债券和股票融资在社会融资规模增量中的占比升至50.31%,已明显超过贷款占比,较五年前同期高出近20个百分点,原因是上面在鼓励 AI 小登企业通过发行股票和债券去直接融资而不是像传统房地产老登通过银行走间接融资(这玩意虽然对亲儿子银行不友好,但也把风险全都转移给到了市场)。
另外直接融资中之前还社融新增大头政府债券净融资10097亿元,同比少增3575亿元,而企业债券净融资2712亿元,同比多增1374亿元,还有非金融企业境内股票融资增加639亿元,同比也多增183亿元。
8月M1同比增速为4.1%,较上月回升0.1个百分点,符合市场预期,M2同比增速为7.5%,较上月下降0.2个百分点,低于市场预期的 7.6%,M2-社融同比增速差为0.3个百分点,与上月持平,M2与M1剪刀差从3.7个百分点收窄至3.4个百分点。
存款结构上,8月人民币存款增加1.2万亿,同比少增0.86万亿,其中居民存款增加400亿元,同比少增700亿元,非银金融机构存款增加5600亿元,同比少增6200亿元。
虽然存款增加了但是全都大幅少增,钱又不消费又不买房又不存钱又不投资,就...莫名其妙的消失了???
结论已经不言而喻不说了,熊猫觉得应该降息并且最重要的是定向降房贷来对冲输入性通胀和内需的通S,但是熊猫说的不算,毕竟方向依然还是专精特新+出口两个方面,再加上现在鼓励企业直接融资如果再降房贷那可能得给亲儿子继续增资了。
其他数据,8月规模以上工业增加值同比增长5.2%,增速比上个月提升了0.7个百分点,主要拉动点还是高技术制造,其中装备制造业增加值同比增长12.1%,高技术制造业增加值增长16.7%
总结一下就是全部利空,但是利空之下结构性收缩反而由凸显了高科技(高增长)和高股息(稳现金流)两条主线的价值。
1,华为和赛力斯今天官宣将调整合作模式,简单说就是华为退居幕后转为只管卖零部件的供应商角色,其他的赛力斯都得靠自己,赛力斯前身是一个快倒闭的小康汽车,因为华为初来乍到找了个最弱最好控制的然后直接站上了国内第一梯队,赛力斯也不傻也知道自己的能力,但是奈何自己不赚钱了自然也留不住需要赚钱的人,擦干嘴拍拍屁股走人也正常。
对了赛力斯最近还跟字节牵手搞了个赛豆汽车,华为抽完字节抽,也不知道还能抗多久不被吸干。
2,接着是明天的新股。
鸿富诚(301716):
全称"深圳市鸿富诚新材料股份有限公司",主营业务为热管理、电磁屏蔽和吸波等先进电子功能材料及器件的研发、生产和销售。
主要产品包括热管理材料及器件(石墨烯/碳基导热垫片、金属碳基复合材料、导热硅胶垫片等)、屏蔽材料(导电泡棉等)、吸波材料三大类。
下游客户多为全球头部芯片企业、消费电子制造商和品牌厂商,招股意向书释义章节明确列为发行人客户的有鸿海精密、纬创资通、广达电脑等全球头部电子制造服务商与ODM厂商(均为中国台湾地区上市公司)。
产品最终应用在数据中心(AI高功率芯片、光模块)、智能汽车、5G通信及消费电子等领域。
主要业务是卖电子设备里"散热+屏蔽+吸波"的功能材料,有国产高端材料替代概念。
具体营收方面,主要营收是热管理材料及器件,2025年营收占比约80.77%,其中碳基导热垫片占35.82%、金属碳基复合材料占27.23%。
报告期内公司向前五大客户的销售收入占比分别为43.63%、48.23%和66.70%,集中度逐年抬升,其中2025年来自境外客户的主营收入占比达到66.02%。
对应行业为电子专用材料制造,可比上市企业分别为飞荣达(300602)、中石科技(300684)、苏州天脉(301626)、隆扬电子(301389)、德邦科技(688035)、阿莱德(301419)。
创业板发行,由华源证券主承销、东莞证券联席主承销,新发行市值14.40亿元,发行后总市值57.59亿元,发行价格76.86元,发行市盈率21.80x,顶格申购需要深市3.5万元市值。
预计2026年1-9月营收6.4亿-6.8亿元、同比增长31.13%-39.33%,扣非归母净利润2.43亿-2.65亿元、同比增长30.68%-42.51%。
最近3年营收:2023年2.60亿元、2024年3.30亿元、2025年7.07亿元,年复合增速64.74%。
最近3年扣非归母净利润:2023年3,240.73万元、2024年7,008.14万元、2025年26,419.92万元,年复合增速185.53%。
2023-2025年营收和利润增速不错,再到2026年继续高增长。
参考招股说明书解释,主要因为人工智能、数据中心等下游领域高速发展,带动算力需求持续增长,公司石墨烯导热垫片、金属碳基复合材料等高附加值核心产品销量较上年同期大幅增加。
具体毛利率方面,2023年到2025年主营业务毛利率分别为46.23%、52.26%和65.59%,持续大幅提升,跟同业对比来看,处于第一梯队。
行业和基本面都非常好,估值也不错,大肉签冲就完了。
打新评级:积极,我的操作:申购。
预估中签率约0.015%,顶格中签概率约0.105%。