
四方精创(06700)港股打新分析 综合评级卡【财报港股打新】

加权总分:25.8/50 → 飞毛腿级(银行金融科技软件服务商,A+H两地上市,H股较A股折让约39%;规模小、收入下滑、客户高度集中,绝对估值偏高,无绿鞋下首日即入通提供流动性但缺少稳价)
评级体系(从高到低):
☢️ 氢弹级 —— all in,砸锅卖铁孖展满上
⚛️ 原子弹级 —— 0息孖展满上
飞毛腿级 —— 孖展到手1到2手
手枪级 —— 现金摸彩
️ 刺刀级 —— 不申购
公司概览
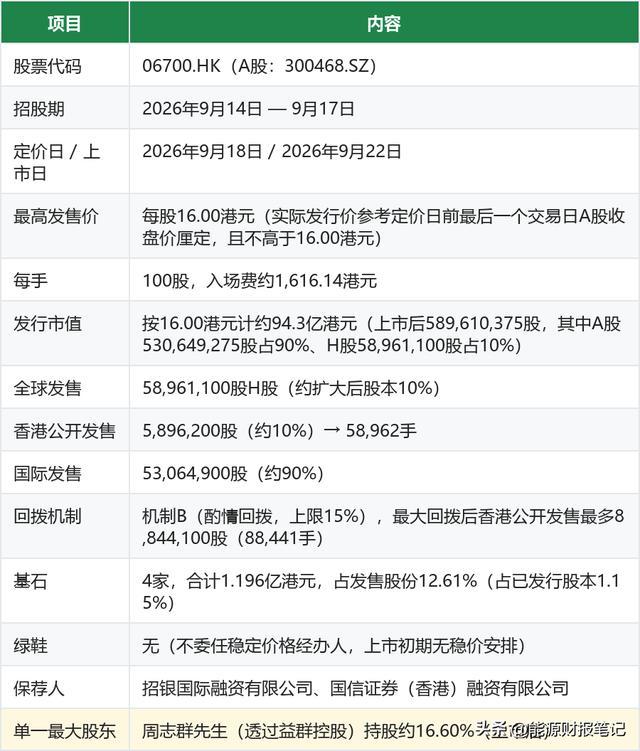
公司为深圳四方精创资讯股份有限公司(A股300468,深交所创业板),主要向银行及非银行金融机构提供金融科技软件开发服务(工料计价与项目制两种模式)、咨询服务和系统集成服务,并布局受规管Web3与代币化解決方案。客户覆盖监管机构与银行机构,业务重心由低毛利内地项目转向香港及海外市场。
五维打分分析
1️⃣ 估值折让(×1.2)— 6/10 → 加权7.2分
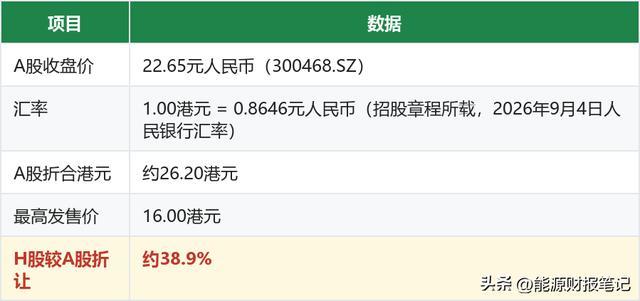
结论:H股相对A股折让约39%,在同梯队中盘A+H中处区间偏深端;但绝对估值显著偏高,折让部分来自A股本身定价偏高后的回归。
A/H比价(2026年9月14日)
估值锚点
分析
按行业与市值梯队,A+H中盘(百亿人民币级)公司H股常态折价约23%—33%,公司约38.9%的折让处于该区间偏深端,属轻度超额折让,构成一定安全垫。
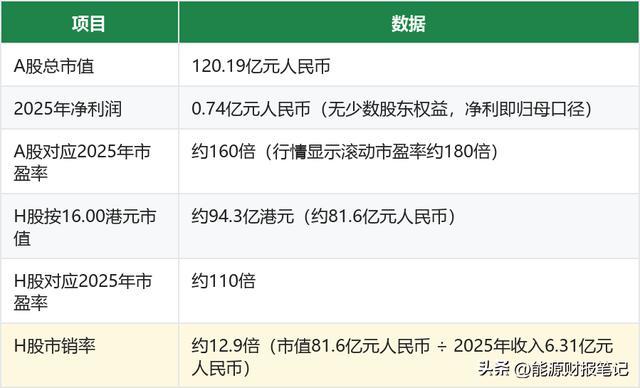
但折让的绝对起点偏高:A股自身对应2025年净利润约160倍市盈率(滚动约180倍),H股按最高发售价仍对应约110倍市盈率、12.9倍市销率,对一家2025年收入同比下降14.8%的金融软件服务商而言,估值并不便宜。
参考港股同类金融软件资产定价(如百融智能-W 06608.HK,市值约22亿港元、市盈率约30倍),港股对该类金融科技软件资产的估值中枢明显低于公司按最高发售价对应的水平,这一点未体现在A/H折让的比价中。
评分理由:折让幅度相对同梯队处偏深端,但绝对估值高、A股定价本身偏高,给予6/10。
2️⃣ 基本面质地(×1.2)— 4/10 → 加权4.8分
结论:细分领域有长期客户关系,毛利率呈改善趋势;但收入规模小、近年下滑,客户集中度极高,利润体量薄。
核心问题
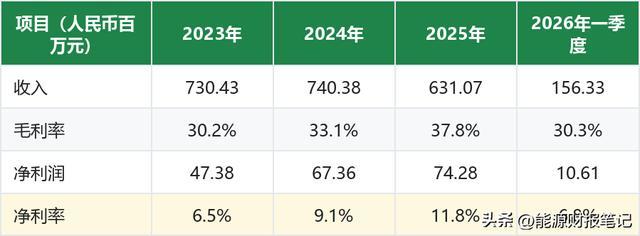
收入下滑:2025年收入同比下降14.8%至人民币6.31亿元,公司解释为主动退出竞争激烈、低毛利的内地项目,转向海外市场;收入总量在往绩期间未见增长。
客户集中度极高:五大客户收入占比2023年、2024年、2025年及2026年一季度分别为90.1%、93.7%、89.1%、86.5%,最大客户占比分别为41.1%、42.4%、52.7%、51.8%,对单一客户的依赖在2025年进一步上升。
盈利体量薄:2025年净利润仅人民币0.74亿元,2026年一季度净利润同比下降17.7%,同期毛利率由41.3%回落至30.3%(因集中交付若干亏损项目)。
客单价与议价能力受限:主要客户为大型金融机构,公司在收入确认上以工料计价的工时结算为主,规模效应不显著。
亮点
毛利率由2023年30.2%持续提升至2025年37.8%,业务结构向高毛利海外(尤其香港)项目倾斜的策略方向清晰。
与主要客户建立长期关系,部分签订长期协议;在监管机构金融基建合作、合规Web3与代币化方向有前瞻布局。
资产负债表干净:2026年3月末净资产人民币16.53亿元,无有息负债压力,现金及现金等价物人民币11.29亿元。
3️⃣ 赛道稀缺性(×1.0)— 5/10 → 加权5.0分
结论:金融科技软件属港股已有板块,非稀缺标的;差异化主要在受规管Web3与代币化解决方案。
港股金融科技与金融软件板块已有多个上市标的(如百融智能-W 06608.HK),银行IT外包与系统集成方向上亦有多家同业,公司业务不属于港股独有赛道。
差异化在于:公司较早布局合规Web3、资产代币化及稳定币相关解决方案,并将香港作为跨境枢纽,服务内地、东南亚、中东及"一带一路"市场的金融机构,具有一定的主题叙事空间。
但该部分业务尚处培育期,招股书显示募资中用于潜在投资收购的15%尚未锁定具体标的,主题贡献尚待验证。
评分理由:赛道已有对标,差异化有限,给5/10。
4️⃣ 基石阵容(×0.8)— 5/10 → 加权4.0分
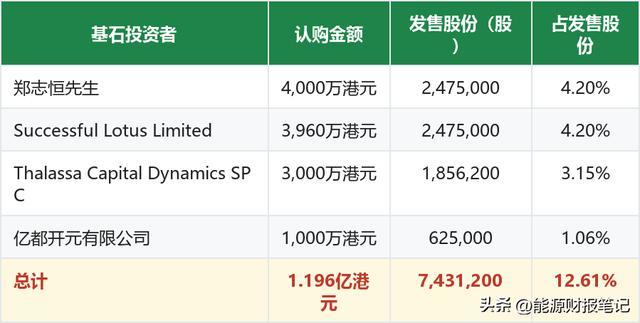
结论:4家机构认购1.196亿港元,占发售股份12.61%;阵容含香港知名家族资本,但金额与占比均偏小。
基石投资者名单及认购(按最高发售价16.00港元计)
评估
✅ 背景质量较高:郑志恒先生为周大福珠宝集团(01929.HK)副主席兼执行董事、新世界发展(00017.HK)非执行董事;Successful Lotus Limited由李家杰博士全资拥有,李家杰为恒基兆业地产(00012.HK)主席兼董事总经理、香港中华煤气(00003.HK)主席、港华智慧能源(01083.HK)主席;亿都开元由亿都(国际控股)(00259.HK)全资拥有。
⚠️ 认购总额仅1.196亿港元、占发售股份12.61%,占上市后已发行股本仅1.15%,锁仓力度有限,对上市初期抛压的对冲作用不强。
⚠️ 阵容以财务投资者为主,未见与公司业务形成战略协同的产业方。
评分理由:机构背景有名望但金额与占比较低、无产业协同,给予5/10。
5️⃣ 打新热度(×0.8)— 6/10 → 加权4.8分
结论:发行规模小、散户手数中等;无绿鞋换取港股通首日纳入,南向资金可即时参与,但代价是缺少稳价护盘。
评分理由:香港公开发售5,896,200股(58,962手),手数中等;基石仅锁定发售股份12.61%,流通筹码相对充裕;公开发售占比10%,机制B下回拨上限15%,无强制回拨的额外筹码集中效应;发行规模约9.4亿港元属中小盘,首日弹性相对较好,但同时受A股定价牵引。
港股通说明:本次发行未设绿鞋(无价格稳定期),H股于上市首日即纳入港股通,南向资金首日即可参与交易,构成边际流动性增量;同时因缺少稳定价格经办人,上市初期股价波动可能放大。两项目前呈对冲关系。
数据来源:招股章程(2026年9月14日刊发)、港交所披露易
加权总分与评级
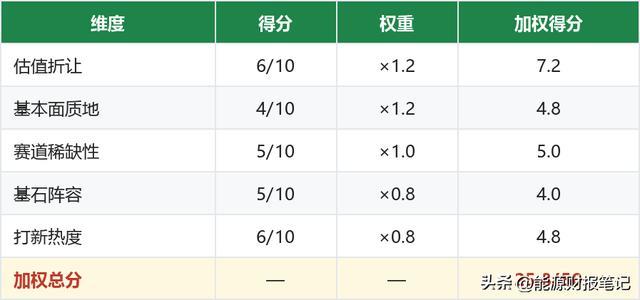
飞毛腿级
操作策略: 飞毛腿级 —— 孖展到手1到2手
A+H架构下H股折让约39%提供一定安全垫,首日入通带来南向资金增量;但公司收入下滑、客户高度集中、绝对估值偏高,基石锁仓力度有限,仅宜小量参与。
⚠️ 风险提示
客户高度集中:五大客户占收入近九成、单一最大客户占比超五成,任何主要客户流失或压价将直接冲击业绩。
收入下滑与利润薄弱:2025年收入同比下降14.8%,净利润仅人民币0.74亿元;2026年一季度净利润同比下滑17.7%,毛利率阶段性回落。
绝对估值偏高:按最高发售价计,H股对应2025年市盈率约110倍、市销率约12.9倍;港股同类金融软件标的估值中枢明显更低。
无绿鞋、无稳价:上市初期缺少价格稳定机制,无稳价护盘,波动可能放大。
A/H定价联动:发行价参考A股收盘价厘定,A股波动会直接影响H股定价及上市后表现;A股与H股不可互换,存在价差长期存在的可能。
主题兑现不确定:Web3/代币化业务处培育期,募集资金中拟用于投资收购的部分尚未确定具体标的。