不靠自研不靠低价,立景创新靠“买”做到347亿营收,凭什么?

立景创新从零干到全球第二,靠的不是自研,是“买”。
2025年营收347.55亿元,消费电子摄像头模组全球第二、中国大陆第一,笔记本电脑和平板电脑摄像头模组双双做到全球第一——全球每出货6台笔记本就有1台装着它的模组。八年时间走完了同行十几年的路,外界很容易脑补出一个技术突围的故事。
但翻开它2026年7月递交给港交所的招股书,现实版本完全不一样:立景创新手里几乎没有从零攒出来的东西,产线、专利、客户资质,全部是连续四笔收购直接搬回来的。
立景创新递交给港交所的上市招股书页面
做对了第一件事,不自己建厂,直接买现成的
2018年王来喜在广州创办立景创新的时候,公司没有量产产线,没有核心专利,也没有一个国际客户。换作正常路径,从建厂房、磨良率到通过头部手机品牌的供应商验证,三到五年只是起步价,大量新玩家根本熬不到进入供应名单那天。
立景创新没走这条路。成立当年,它直接3.6亿美元把光宝科技的相机模组事业部整个买下来,量产线、专利包和安卓体系客户一次性到账,第二年就切入了华为Pro旗舰供应链。
2021年控股港股上市公司高伟电子,拿到了苹果前置摄像头模组的核心供应商身份——高伟电子2009年就开始供应iPhone前置摄像模组,这份资质立景自己从头申请大概率根本拿不到。
后面的节奏一模一样。2022年9.1亿元买下光宝科技影像事业部,把打印机和扫描仪用的光学模组收进来;2025年收购柯尼卡美能达上海光学工厂80%股权,直接补齐高端光学镜头和车载镜头的量产能力。
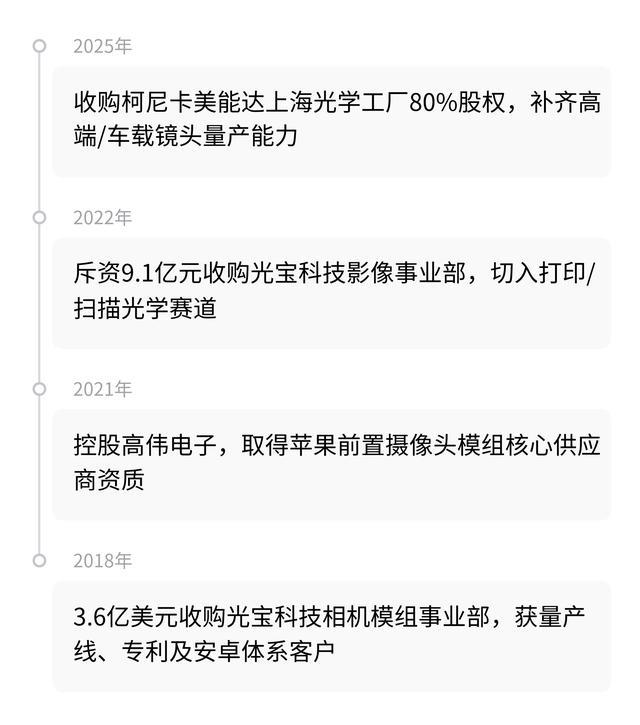
四年四笔并购,每一笔买回来的都不是“潜力”,而是已经跑通量产、带着存量订单的成熟资产。
展示企业并购整合逻辑的商务概念图
这种打法在消费电子精密光学赛道里根本不是孤例。舜宇光学2025年底用上海奥来微纳光学资产置换歌尔光学股权,补齐了AR光波导的技术短板;瑞声科技直接并购芬兰衍射光波导公司Dispelix,一把打通XR光学从设计到量产的链路。
Dispelix与瑞声科技的企业标识展示
头部玩家扩容的逻辑高度统一:自己啃不动的技术壁垒,掏钱把已经有答案的公司买进来。
做对了第二件事,不碰低端红海,也不靠低价冲量
立景创新从来没打过价格战。2023年到2025年它的综合毛利率长期卡在10.8%到12%之间,2025年整体净利率只有4.9%。
这个利润水平完全不像一家“高精尖光学企业”该有的样子,核心原因在于它的商业模式:最大的客户不但包揽了立景创新超过七成的营收,同时还是它最大的供应商——传感器、PCB、音圈马达、集成电路全是向这位客户买的,立景拿到原材料组装好模组再卖回去,是典型的“客供料”代工模式。
表面上看,4.9%的净利率很薄。但把账算细就会发现,这套模式恰恰是立景创新的战略选择:它主动放弃了和低端厂商拼通用模组价格的路,把所有资源都押在极少数头部客户身上,换取的是极其稳定的订单量。
2025年立景创新第一大客户的收入占比高达71%,前五大客户的合计占比90%。看起来只服务了很少的客户,实际上它覆盖了全球超过340家客户,只是营收高度集中在金字塔尖的那些。
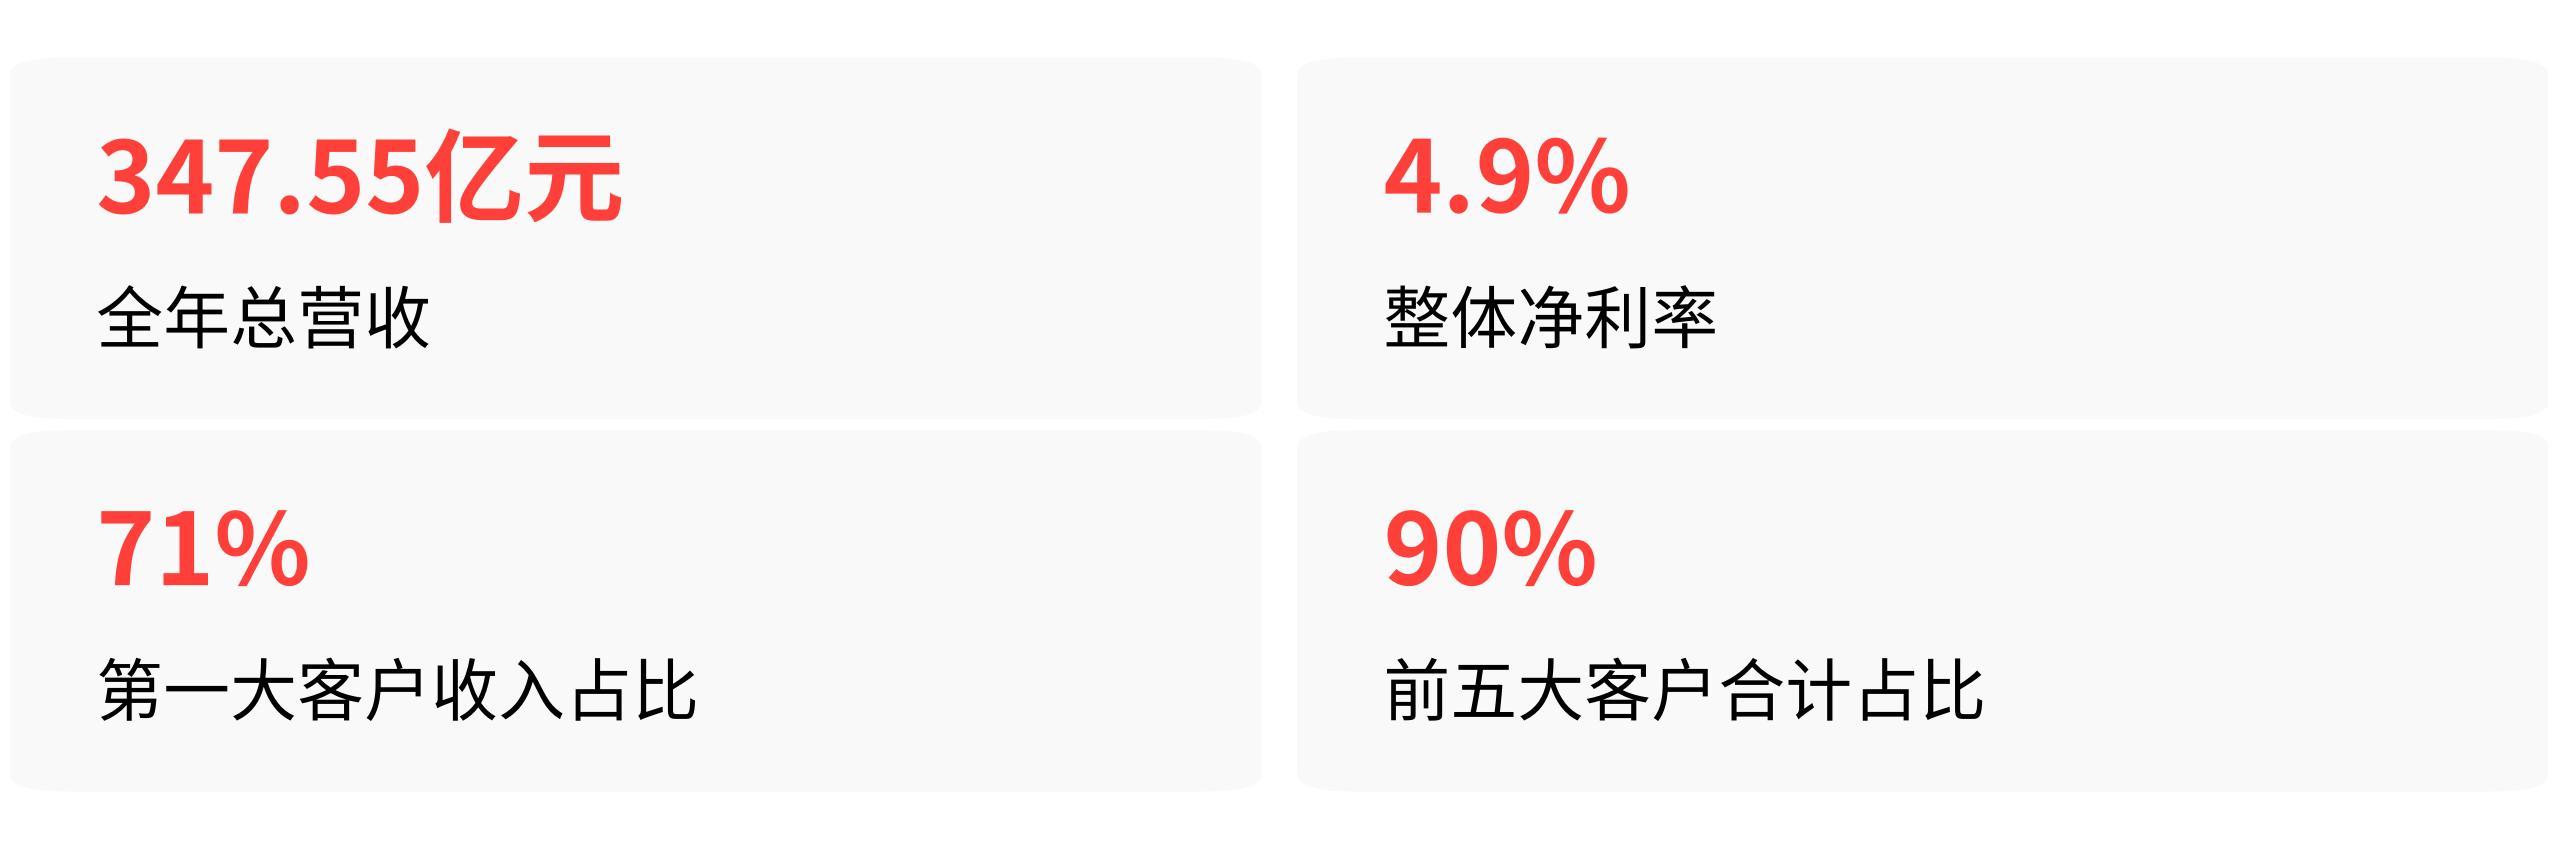
低端市场的竞争对手打价格战互相卷到死的时候,立景创新的订单确定性远超行业均值。代价是利润率的天花板被锁死了——但换一个角度,在一个其他新玩家连门都进不去的赛道里,先活下来、长成体量,比多挣三五个点的利润率重要得多。
这套玩法能复制吗?赛道的游戏规则决定了它行得通
把立景创新单独拆开看,像是一场靠并购和运气堆出来的豪赌。但放到消费电子高端光学赛道的长期规律里看,它的崛起几乎是结构性的必然结果。
首先是行业的准入门槛天然就极端。以苹果及其同类顶级终端为例,供应商要过三重关:从初始良率不到30%一点点磨到99%以上,才能真正进入供应名单。这个过程没有任何捷径,光靠产能扩张根本闯不进去,从零起步的企业只能靠并购跳过这道关卡。
其次是客户粘性一旦形成就极难打破。高端光学模组供应商不是简单的零件供货方——它们会深度嵌入客户下一代硬件产品的研发定义阶段,一起开发新的光学解决方案。这种技术共生关系一旦建立,除非出现重大品质事故,否则客户宁愿维持现状也不会冒险换供应商。
2025年立景创新的营收已经涨到347.55亿元,净利润复合增长率达到69.6%,就是这种粘性在持续兑现。
抱紧单一客户的代价是抗风险能力高度单一。立景创新的消费电子业务收入占比已从2023年的78.2%攀升到2026年前五个月的91.2%,而曾被寄予厚望的汽车电子业务同期收入占比从6.2%一路跌到1.3%,车载产能利用率连45%都没到过。第二增长曲线完全没成形。
所以立景创新八年冲到全球第二,本质上做对了一件事:它读懂了高端光学供应链的游戏规则——准入周期漫长到让新玩家绝望,客户粘性强到让老玩家吃到饱,技术积累跨场景迁移能力让光学能力可以在手机、车载、AI眼镜之间反复复用——然后在这个规则里选了一条阻力最小的路:不自己铺路,直接买现成的跑道。
这场豪赌押对的前提,是整个赛道里“买资产比建能力更快”的窗口期仍然敞开着。2023年至2025年立景创新营收复合增速超50%,2026年前五个月同比增速已降至14.7%,最大客户的订单放量空间正在收窄。
它接下来要回答的问题已经不再是“能不能长大”,而是长大的惯性停下来之后,第二增长曲线到底在哪里。