
房地产调整,进入深水区了
9月14日,央行发布了8月份金融数据报告;9月15日,国家统计局公布了8月份房地产运行数据。
整体看下来可以用一句话概括:
房地产调整,进入了深水区。
01
房地产投资,调整至最大
国家统计局披露:
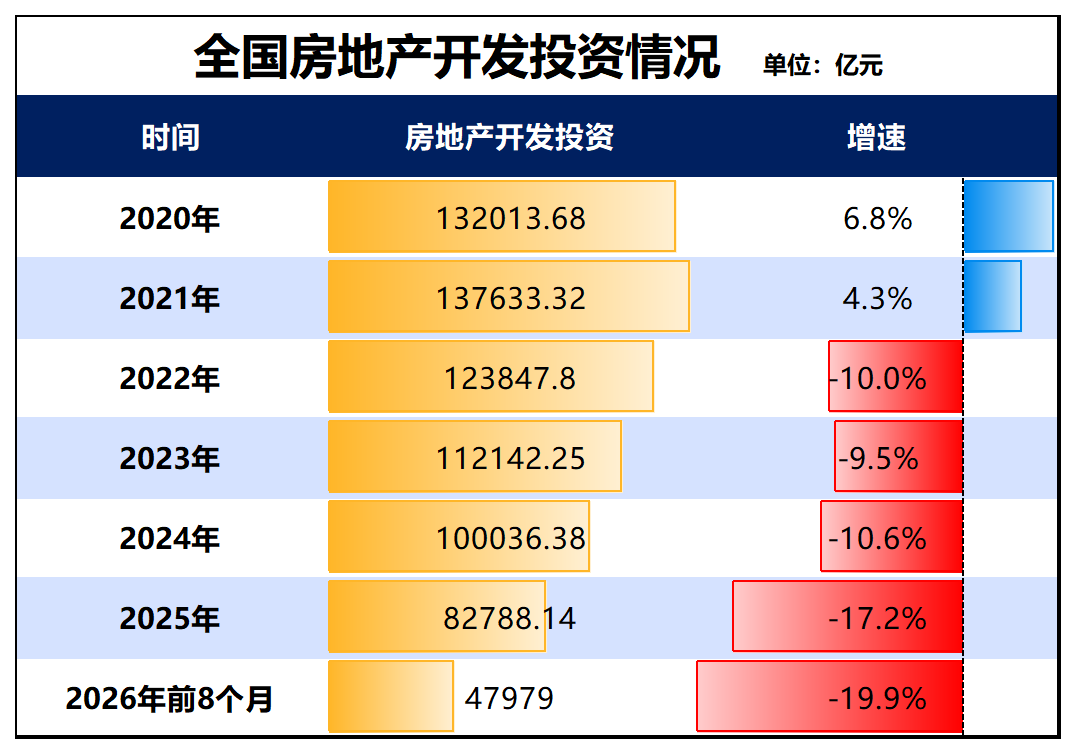
1-8月份,全国房地产开发投资47979亿元,同比下降19.9%;其中,住宅投资37017亿元,下降19.7%。
房地产开发投资反映的是房企拿地与动工情况,我多次强调过,这一数据自2022年4月份转跌以来,从未回正过,而且调整幅度逐年扩大。
从国家统计局公布的历年数据来看,全国房地产开发投资2021年见顶,当年的规模高达13.76万亿元,之后一路下滑,去年降至8.28万亿元。
而今年前8个月更降至4.8万亿元,全年大概率降至7万亿附近。
制图:城市财经;数据:国家统计局
这一数据与财政部公布的卖地收入相呼应。
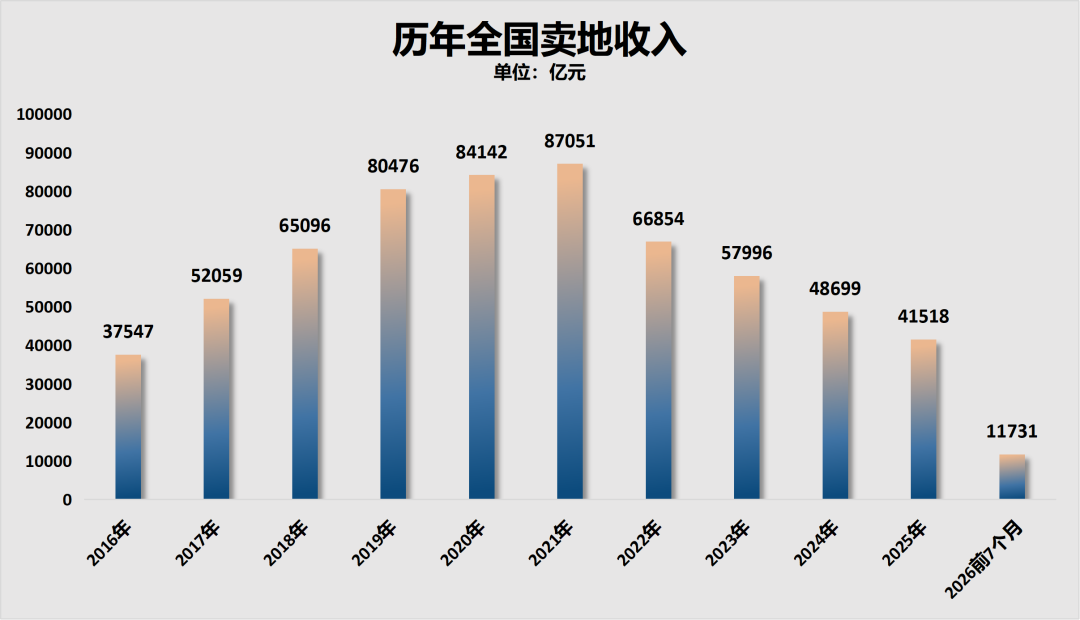
全国卖地收入同样见顶于2021年,当年卖地收入8.7万亿,去年降至41518亿元,腰斩不止。
而今年前7个月的卖地收入只有11731亿元,细品。
制图:城市财经;数据:财政部
这些数据的下行,和我们有什么关系?直接相关。
卖地收入是地方政府的主要钱袋子,如今卖地收入脚踝斩,地方财政捉襟见肘,所以我们看到这今年地方的罚没收入逐渐走高,而公共资源的服务价格也在上涨。
比如去年昆明、重庆地铁已经涨价,前两天上海地铁召开了听证会,给出了两套涨价方案。今年年底广州地铁也将召开听证会。
房地产开发投资下行,同样关系紧密。
当年13.76万亿的开发投资规模,能撑起多少房地产、建筑行业的就业人员?如今投资规模降至七八万亿,多少房地产、建筑行业的从业人员得离开。
而这些从业人员涌向其他行业,必然会加剧如今各个行业的内卷情况。更为关键的是,传统的铁人三项,外卖、快递、开滴滴都已经严重饱和。
02
商品房销量继续下降,房贷持续负增长
国家统计局披露:
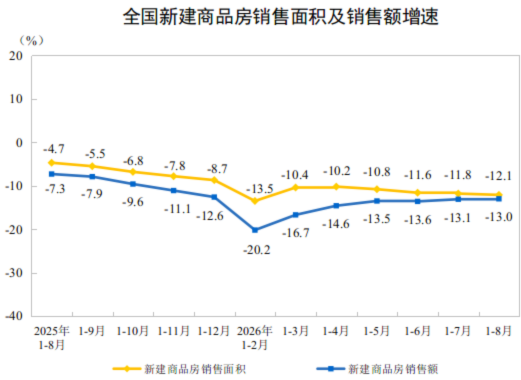
1-8月份,新建商品房销售面积49880万平方米,同比下降12.1%;其中住宅销售面积下降13.0%。新建商品房销售额47470亿元,下降13.0%;其中住宅销售额下降13.1%。根据住房城乡建设部数据,1-8月份,二手房交易网签面积54923万平方米,同比增长10.6%。
来源:国家统计局
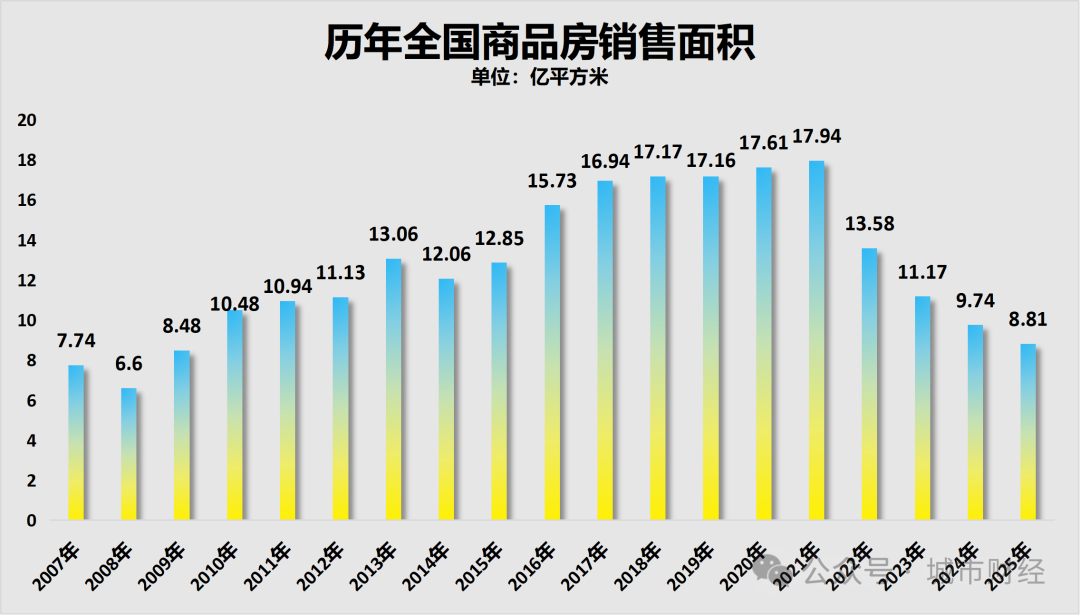
商品房成交面积已经从高点时期的17.94亿平方米降至去年的8.81亿平方米,已经腰斩。
商品房成交额从高点时期的18.19万亿元降至去年的8.39万亿元,腰斩不止。
制图:城市财经;数据:国家统计局
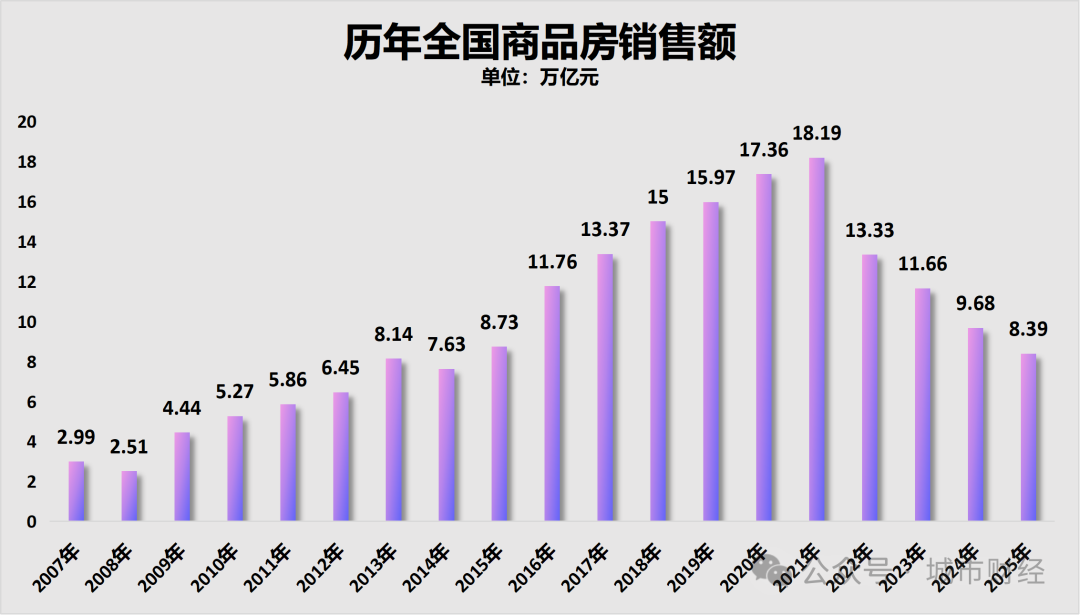
制图:城市财经;数据:国家统计局
今年已过去三分之二,商品房成家面积仅约5亿平方米,成交额仅4.75万亿元。
最关键的是,两者的跌幅仍在不断扩大。
以此预测,今年全年商品房成交跌入“双7”,相比于高点少了一半多。
这意味着,当下没多少人买房。
不仅如此,从房贷数据来看,民众自身缩表仍在进行中。
央行披露:
前8个月,住户贷款减少1.03万亿元,其中,短期贷款减少1.05万亿元,中长期贷款增加188亿元。
住户贷款没有增加,而是在减少。而且短期贷款(也即消费贷,主要是车贷)也在减少,中长期贷款(房贷)仅增加188亿元。
这就是我常说的防御性消费,大家不敢乱花钱,更不敢去贷款。
此外,根据公布的前7个月的房贷数据可以计算出,8月份房贷又减少了822亿元。
这是今年第五次房贷负增长,前四次分别是2月份、4月份、5月份、7月份。
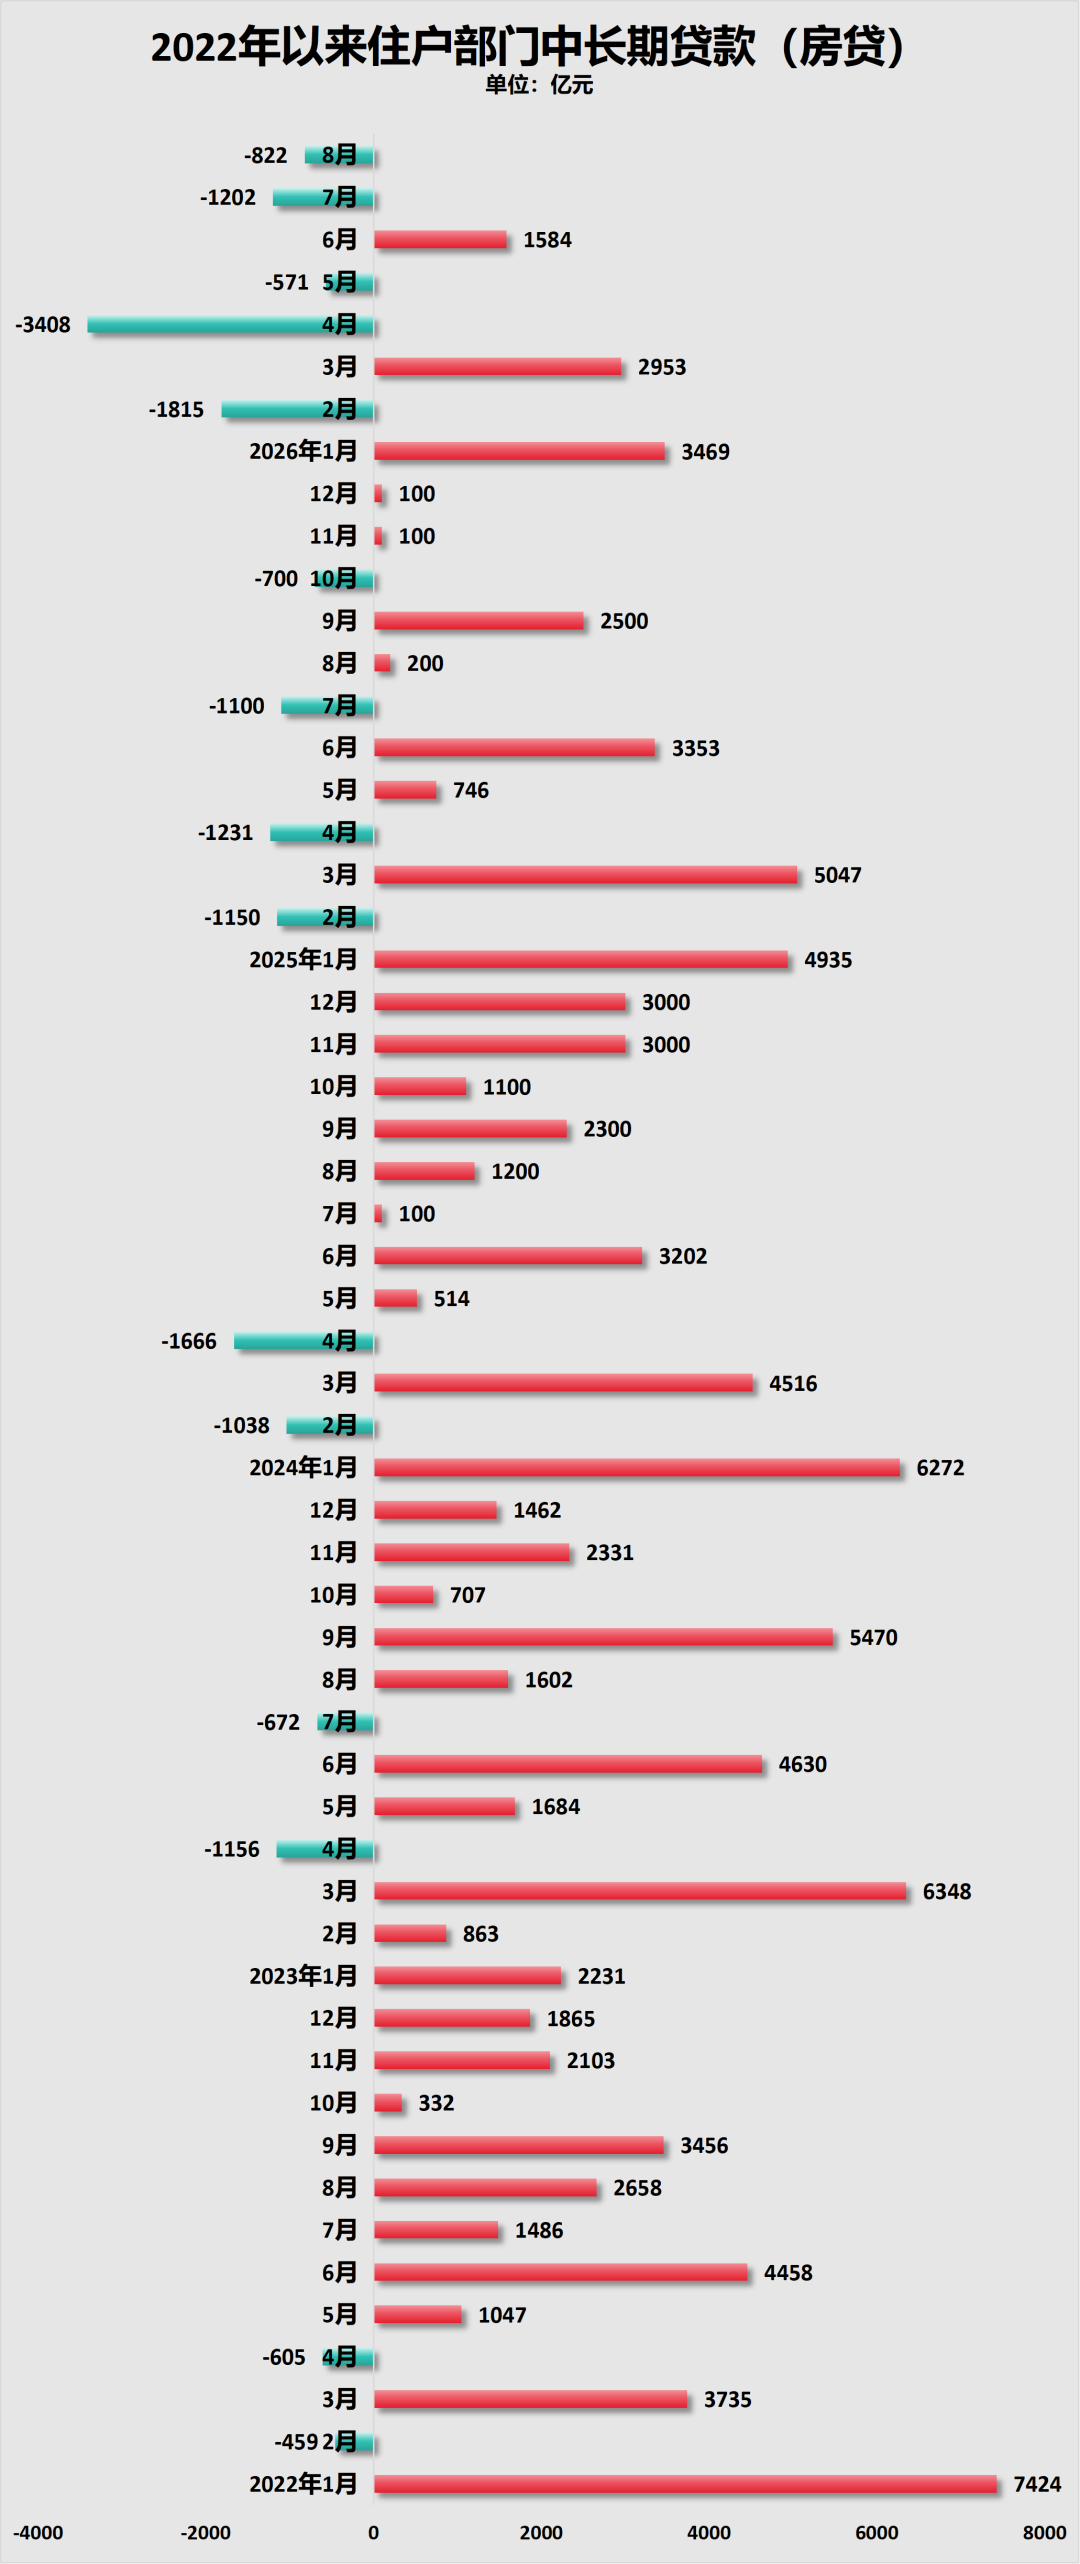
制图:城市财经;数据:央行
这意味着什么?意味着两种可能:
第一,提前还贷仍在盛行,居民当下的主要任务仍是缩表,给自己降杠杆。
根据国家统计局披露的数据来看,前8个月按揭贷款规模是6846亿元,而央行的数据显示前8个月房贷增量为188亿元。
计算可得粗略得出前8个月的提前还贷规模为6658亿元。
第二,房子卖不动的当下,新房成交所增加的房贷已经远不如存量房贷的偿还规模。
03
维持降而不破是目的
无论是房地产开发投资降幅,还是商品房成交降幅,抑或是房贷持续负增长,所有的数据都在佐证,房地产调整进入了深水区。
所以,现在我们回过头来看828新政,就能明白为何是8月份。
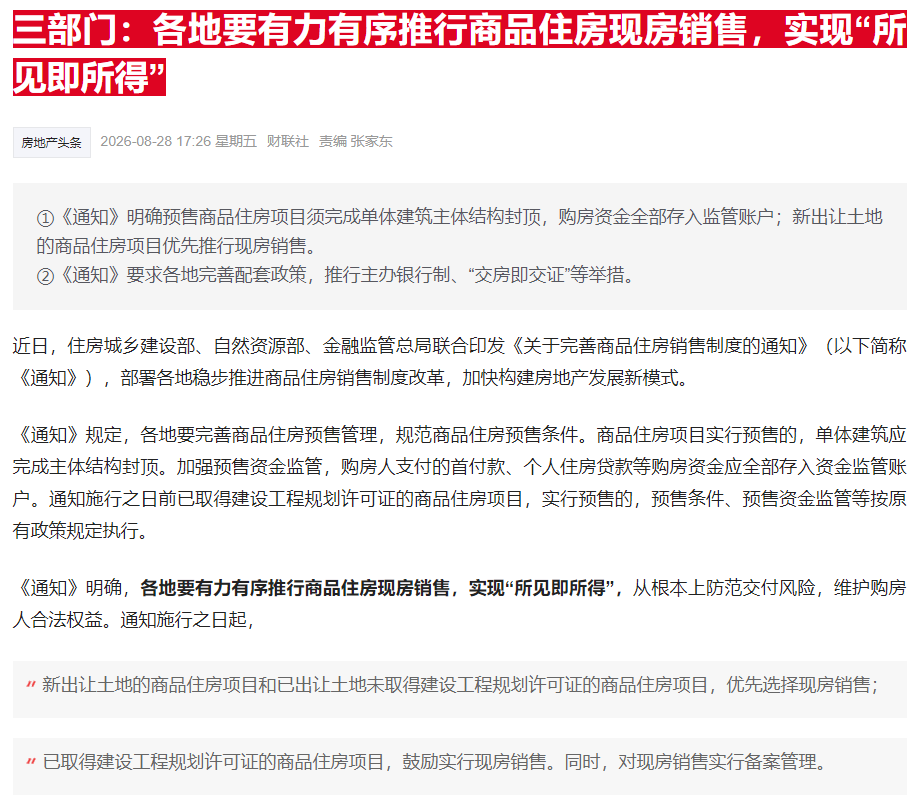
8月28日,住建部、国家金融监督管理总局、自然资源部、央行等多个部门出动,联合发布两份重磅文件《关于完善商品住房销售制度的通知》《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》。
《通知》的核心内容是现房销售,要求开发商所建设的楼盘项目必须主体封顶后,才能开启销售。
《意见》的核心内容是延长房贷时间至40年。
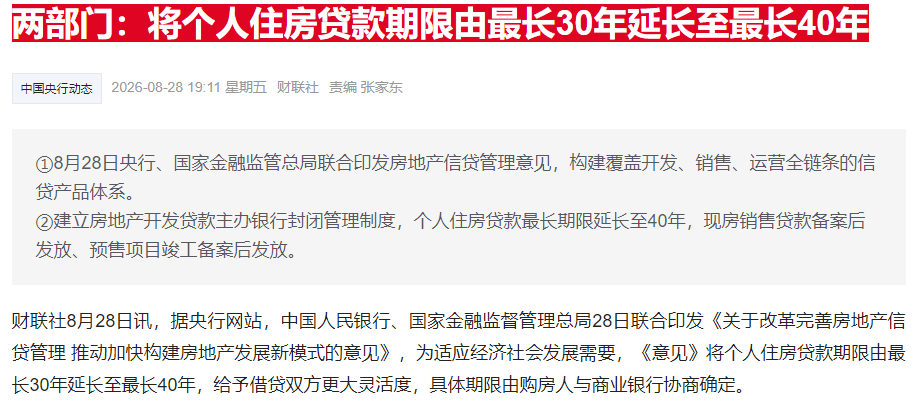
中国房贷最长期限在1997年的规定是20年,1999年放宽到30年,现在放宽到了40年。
此外,《意见》还给银行做出明确规定,购房人拿到房之后,才开始还贷。
这两者结合起来的功效,最主要的目的有两个:
一个是重新建立起购房者的信心,消除之前买房如买盲盒一般的风险。
另一个则是以延长房贷年限来减轻购房者的月供。
但这一点本号当时也强调过,虽然是为了鼓励更多购房人上车,但由于利息增加、成本增加,在当前就业难赚钱难、预期与信心弱的大背景下,效果很难被释放。
我个人认为,需要配合着降息或者贴息来使用。最好是将贷款40年所需要支付的银行利息降到和贷款30年一样,这样不仅月供大幅降低了,而且成本没有增加甚至减少,效果会好很多。
不知道你有没有发现,过去五年上到中央下到地方,虽然救市措施频出,但没有再像过去二十年那般不计后果式的救市。
这个态度转变我早在今年年初官方对房地产表述变弱时,就着重分析过。
从过去几年挤牙膏式的托底策略,到今年房地产再次进入深度调整而官方始终没有大举动,均能看出官方对待楼市的态度:
只是维持降而不破。
压力大了,就松一点,再大了,就再松一点,一点一点挤牙膏。
如果把过去二十多年中国经济的发展逻辑简化成一句话,那就是:房地产既是增长引擎,也是金融杠杆的核心载体。
但从当前政策语气、宏观数据以及制度安排来看,房地产并不是突然“失宠”,而是在有序退居二线。
这种退居并非简单的行业调整,而是一场宏观经济结构的再平衡。
首先,从宏观经济结构看,房地产在中国经济中的比重已经明显下降。
国家统计局数据显示,2020年房地产业+建筑业增加值占GDP比重达到历史峰值的14.5%,2025年这一占比数据降至12.08%。

来源:国家统计局

来源:国家统计局
与此同时,政策重点正在转向两个方向:消费与科技创新。
比如2025年的政府工作报告中,扩大内需仍被放在首位,而科技创新、现代化产业体系建设排在前列。
换句话说,中国经济正在从过去的“地产-土地-基建”模式,转向“消费-产业-科技”模式。
在这种结构调整下,房地产不可能再承担过去那种“托底经济”的角色。
其次,从人口与城镇化的长期趋势看,房地产需求的峰值已经过去。
国家统计局数据显示,中国常住人口在2022年开始出现负增长。与此同时,城镇化率已经从2010年的49.9%提升到2025年的67.9%。
这意味着两个关键变化:
一是新增住房需求在逐渐减少;
二是住房需求的主体,从首次购房转向改善型住房与存量置换。
住房需求结构变化的结果,就是房地产市场从过去的“规模扩张”,进入到存量博弈阶段。
再次,从金融体系看,房地产去杠杆仍在继续。
根据中国人民银行数据,2020年末中国房地产贷款余额曾达到49.6万亿元,占金融机构各项贷款的比例超过28%。
而近几年这一比例持续下降。房地产贷款增速已经降至个位数,按揭贷款增长明显放缓。
这意味着金融体系正在主动降低对房地产的依赖。
当人口红利见顶、金融杠杆下降、政策重心转移三者叠加时,房地产市场的运行逻辑就会发生根本变化。
未来的房价走势,大概率会呈现“三个分化”。
第一,城市分化。
人口仍在流入的一线城市和少数强二线城市,房价会逐步趋稳。原因很简单,人口仍然是房地产最核心的支撑。
根据国家统计局数据,全国人口四连降之下,人口净流入规模较大的城市主要集中在中心城市。
这些城市的住房需求不会消失,只是增速放缓。
但人口持续流出的三四线城市,房价下行趋势很难逆转。因为房地产最根本的逻辑就是人口决定需求。
第二,新房与二手房分化。
未来房地产市场的主战场会从新房转向二手房。
中国住房存量已经非常庞大。住建部数据显示,中国城镇住房存量已经超过300亿平方米。
在这种情况下,新房市场的规模必然逐渐缩小,而二手房交易比重会持续上升。
发达国家普遍如此,比如美国二手房成交量长期占住宅交易的80%以上。
中国未来大概率也会向这一结构靠拢。国家统计局披露的数据可以看到,前8个月二手房成交面积54923万平方米,已经超过了新房成交面积。
第三,价格走势分化。
未来房价整体走势大概率是:
核心城市横盘或温和上涨,普通城市长期缓慢下行。
这也是成熟房地产市场的常态。
日本在经历房地产泡沫破裂之后,东京核心区房价最终重新上涨,而大量地方城市房价却长期下跌。
中国未来的房地产市场,大概率也会走向类似结构。
从更长周期来看,中国房地产不会崩塌,但也回不到过去。
房地产正在从“经济发动机”,逐步变成一个普通的民生行业。