IPO获批,申购开启:凯达重工如何用一根轧辊撬动全球钢材生意?

2026年8月5日,中国证监会下发《关于同意江苏凯达重工股份有限公司向不特定合格投资者公开发行股票注册的批复》(证监许可〔2026〕1971号),同意凯达重工(A06798.BJ)向不特定合格投资者公开发行股票并在北交所上市的注册申请,并于9月14日开启申购。
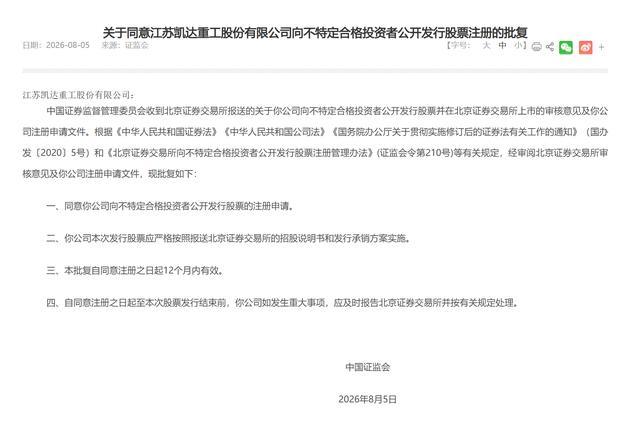
图片说明:关于同意江苏凯达重工股份有限公司向不特定合格投资者公开发行股票注册的批复,信息来源于证监会
轧辊,一个听起来冷门的工业零件,却是钢材从钢坯变为成品的过程中绕不开的关键耗材。凯达重工做的正是这门生意——造轧钢的“刀”。凭借一根根轧辊,这家公司在全球钢厂的轧机上稳稳占据了一个复购率高、客户粘性强的细分市场位置。本文将从耗材逻辑、核心优势与扩产课题三个维度,拆解凯达重工如何用一根轧辊撬动全球钢材生意。
钢厂不停,轧辊不止——轧辊的耗材经济学
了解凯达重工,首先要理解轧辊这门生意的本质。轧辊,作为钢材轧制环节中不可或缺的核心工具,被誉为“钢材之母”,是装配在轧机上实现钢材连续塑性变形的主要工作部件和消耗性轧制工具。
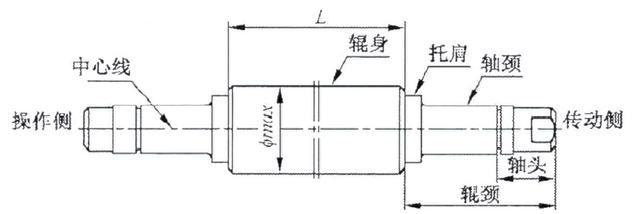
图片说明:轧辊结构图,数据来源于招股说明书
轧辊在轧制过程中会不断磨损,必须周期性更换。这意味着轧辊并非钢厂的一次性固定资产投入,而是伴随钢材生产全生命周期的持续采购品。这种“持续消耗、持续采购”的属性,使轧辊生意天然具备工业耗材的复购特征。
在轧辊这个大类中,凯达重工聚焦的是壁垒更高的方向——热轧型钢轧辊。与板带、棒线材轧辊相比,型钢轧辊面向的是工字钢、H型钢、槽钢、角钢、钢轨、钢板桩等复杂断面钢材,对孔型设计和尺寸精度的要求更为严苛,定制化属性也更强。公司已累计研发生产近70种材质、上千种规格的轧辊产品,最大单重达50吨,是热轧型钢轧辊领域产品种类最丰富的企业之一。
耗材属性与高定制化壁垒的叠加,构成了凯达重工商业模式的底层支撑。只要下游客户持续生产,需求便不会消失;而型钢轧辊的定制化特征,又使每一笔订单都附带技术服务的成分。客户对供应商的依赖不只是产品本身,更是背后持续的工艺适配能力。
公司竞争优势:研发、制造与客户的三重护城河
这种耗材属性的生意,其竞争壁垒并不在于单一产品,而在于能否在研发、制造与客户信任上形成系统性的护城河。凯达重工的优势,正体现在这三个层面。
在技术研发上,公司已形成“专利—材料—标准”三位一体的壁垒。首先在专利上,公司拥有84项专利,其中发明专利43项,多于大部分可比公司,且部分产品性能指标高于国家或行业标准。
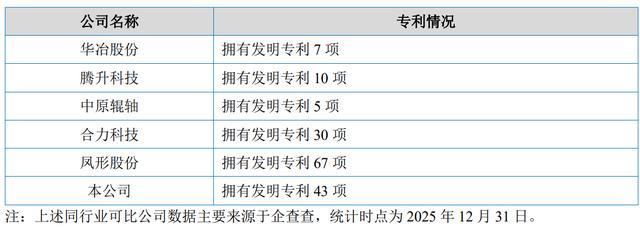
图片说明:凯达重工与可比公司发明专利数量对比,数据来源于招股说明书
在材料端,公司材质体系已覆盖传统无限冷硬铸铁、普通合金球铁、高铬铸铁到高速钢等多个层级,能够满足粗轧、中轧、精轧、矫直等不同工序的差异化需求。这种覆盖广度使公司摆脱了对单一产品的依赖,具备面向不同轧制场景提供定制化方案的能力。以高碳高强度石墨钢轧辊、加强型合金铸钢型钢精轧辊为代表的产品,部分性能指标已高于国家或行业标准。
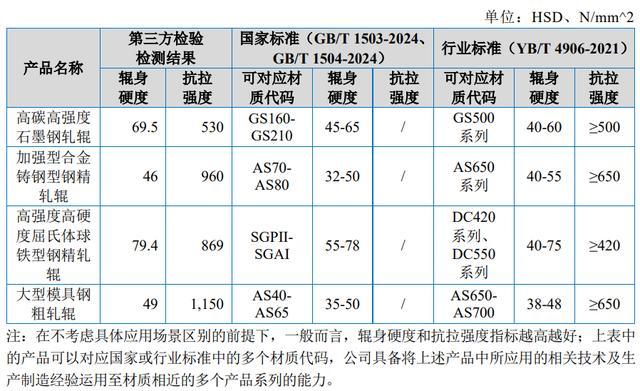
图片说明:部分产品性能指标与国家或行业标准的对比,数据来源于招股说明书
同时,凯达重工作为第一起草单位主持制定了《热轧型钢轧辊》行业标准,参与《支撑辊》《轧辊感应热处理技术规范》等多项国家标准制定或修订。
制造能力是技术落地的保障。凯达重工具备从冶炼、铸造到机加工、热处理的全流程生产能力,并通过柔性化生产管理体系,确保定制化产品的交付稳定性。此外,绿色制造进一步构成差异化优势:通过采购废钢和废辊精准配料,以及生产废料100%循环利用,公司不仅降低了生产成本,还获得工信部“绿色工厂”认定,形成成本与合规的双重护城河。
研发与制造的积淀,最终转化为客户信任与行业地位。大型钢铁企业对轧辊供应商的认证周期长、试用成本高,切换供应商的意愿较低。凯达重工通过持续跟踪客户轧制工艺变化并同步迭代产品方案,与全球头部钢企建立了长期稳固的合作关系。公司已供货给2025年全球钢铁产量排名前十钢铁公司中的八家,客户覆盖率80%;同时供货给2023年国内型钢产量排名前五的钢铁公司,客户覆盖率100%。
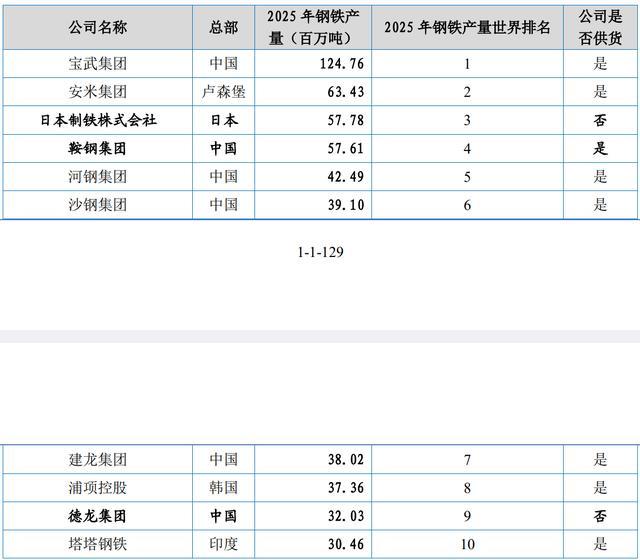
图片说明:2025 年全球钢铁产量排名前十企业与凯达重工的大客户资源,数据来源于世界钢铁协会、招股说明书
在行业地位方面,公司担任中国铸造协会轧辊分会轮值理事长单位、中国钢铁工业协会冶金设备分会副会长单位,2024年获评国家级制造业单项冠军,型钢轧辊、辊环、辊轴产品在国内细分市场占有率约15.58%。这些身份与数据共同表明,凯达重工已在热轧型钢轧辊这一细分领域占据重要位置,并以高覆盖率的头部客户网络构筑了稳固的收入基本盘。
经营成色与扩产逻辑
财务数据直观呈现了凯达重工的经营成色。2023-2025年,公司毛利率分别为26.76%、23.92%和26.40%,呈现一定波动,但均明显高于可比公司平均水平。这一方面反映出定制化产品带来的议价能力和成本控制效果,另一方面也与公司客户结构和产品结构有关。
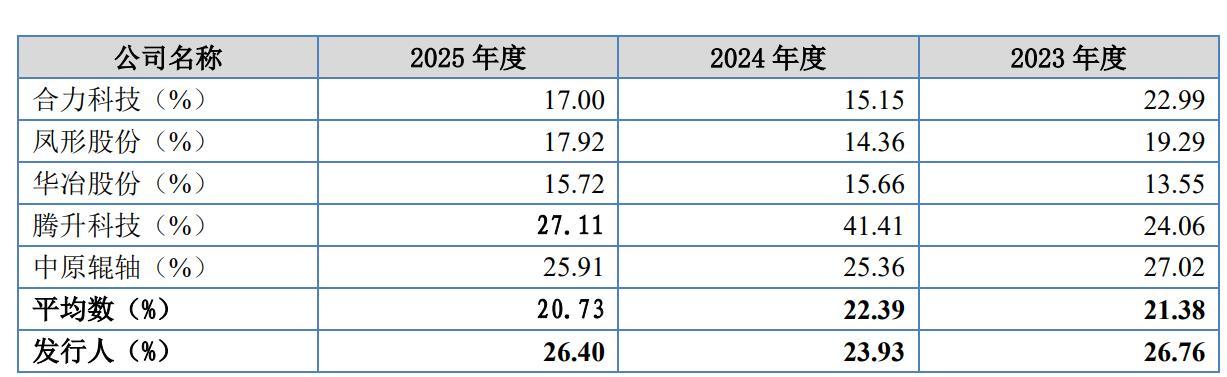
图片说明:可比公司毛利率比较,数据来源于招股说明书
从产销数据看,同期公司轧辊、辊环、辊轴产品的总体产销率分别为105.26%、96.78%和100.10%,产能利用率分别为93.04%、106.23%和104.23%。公司遵循“以销定产”原则,整体保持较高产销水平。
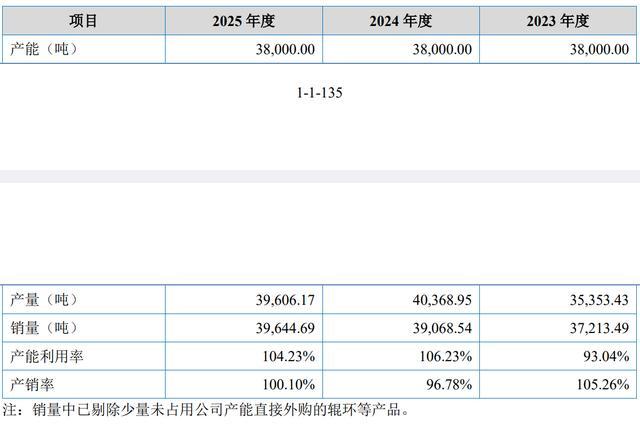
图片说明:凯达重工产销率与产能利用率,数据来源于同花顺
值得注意的是,产销率与产能利用率在2025年出现“双超百”的格局,说明凯达重工当前的核心矛盾在生产端。产能不足会直接影响交货周期,降低响应大订单和临时订单的灵活性,这将成为限制公司增长的最直接因素。
这也正是本次募投项目要解决的问题。凯达重工此次IPO募投项目为凯达西太湖高性能轧辊生产基地建设项目,计划投资约3.05亿元,新建厂房并购买各类生产检测设备共89台/套,建成后预计新增轧辊产能16000吨。以2025年38000吨产能为基数,相当于扩产约42%。
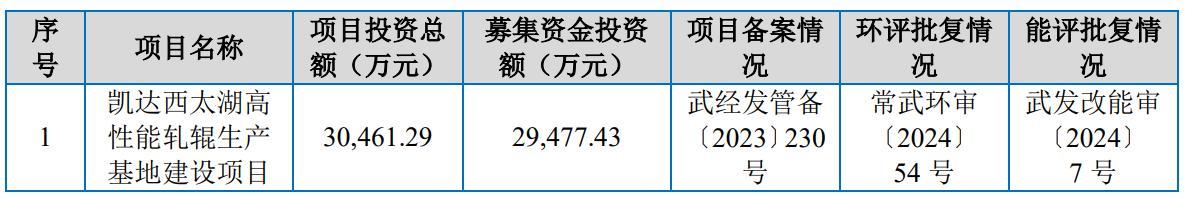
图片说明:凯达重工募投项目,数据来源于招股说明书
此次产能扩张,有三层逻辑值得拆开看。
第一层是打通内部堵点。公司并非所有环节都产能不足,而是机加工环节卡住了全流程。通过购置高性能机床设备提升机加工能力和自动化水平,可以释放铸造等其他环节的既有产能,起到“打通关节”的效果。同时,项目配套的热处理设备升级,将高速钢轧辊热处理精度从±10℃提升至±5℃,这对产品性能一致性的提升是实质性的。在轧辊这类对质量稳定性要求极高的产品上,精度提升本身就是向高端市场渗透的通行证。
第二层是对接出口增长趋势。根据海关统计数据,中国金属轧机用轧辊对外出口金额从2020年的3.61亿美元增长至2025年的6.97亿美元,年复合增长率为14.07%。全球范围内,尤其是“一带一路”共建国家和印度等发展中经济体,对高性价比轧辊的需求仍在增长。凯达重工境外收入占比已接近39%,且海外客户均为全球或区域领先钢企,募投项目明确将“加快国际市场开拓”作为目标之一。对于一家已经嵌入全球头部钢厂供应链的企业,出口订单承接能力的提升与产能扩张之间存在直接关联。
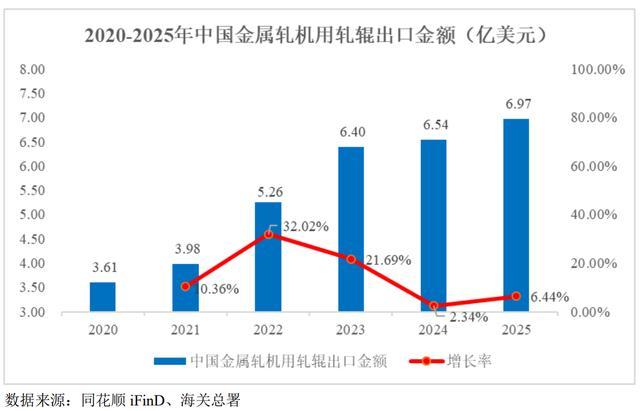
图片说明:2020-2025年中国金属轧机用轧辊出口金额,数据来源于同花顺、海关总署、招股说明书
第三层是服务模式的升级。轧辊的使用效果不仅取决于制造端,还受使用环境、换辊周期、维护检测等因素影响。钢铁企业对轧辊管控的深层需求是轧制综合成本最小化和备件库存减量化,这要求供应商从单纯卖产品向提供全生命周期服务转变。更大的产能、更稳定的质量、更快的交付能力,是支撑这种服务化转型的基础条件。凯达重工在招股书中反复强调全生命周期服务和一体化解决方案能力,募投项目正是这一战略落地的硬件支撑。
结语
综合来看,轧辊的“耗材+定制化”属性,为凯达重工带来了持续复购和较高的客户粘性;研发、制造与客户信任构成的三重护城河,支撑起公司在热轧型钢轧辊领域的领先地位;而本轮募投扩产,则意在打通生产瓶颈、承接出口增量,并为凯达重工从“卖产品”向“卖全生命周期服务”转型提供硬件基础。
凯达重工从轧辊切入全球钢铁产业链,它的上市与扩产,是一个细分领域隐形冠军在全球化与制造业升级背景下的自然进阶。对凯达重工而言,上市并非终点,而是产能落地、高端突破与海外拓展的新起点。